📐 Matemáticas y medidas Escalas de evaluación
¿Cómo puedo saber el importe de mi jubilación?
El laberinto del cálculo de la pensión pública, factores determinantes y la realidad contributiva
Respuesta corta
La jubilación es, sin lugar a dudas, uno de los horizontes financieros más importantes en la vida de cualquier trabajador. A medida que pasan los años y nos adentramos en la madurez laboral, la incertidumbre sobre nuestro futuro económico se convierte en una preocupación recurrente.
En pocas palabras
- Para entender cómo se calcula el importe de la jubilación, es fundamental comprender primero la naturaleza del sistema español de pensiones.
- El cálculo de la pensión de jubilación se rige por una serie de variables estrictas que la Administración Pública evalúa de forma milimétrica.
- No todos los trabajadores se jubilan a la misma edad, y la decisión del momento exacto del retiro penaliza o premia de manera drástica el importe final de la pensión.
- El importe resultante de aplicar la base reguladora y los porcentajes por años cotizados no es de aplicación libre e ilimitada.
- La decisión de en qué momento exacto abandonar el mercado laboral tiene un impacto directo y permanente en la cuantía de la pensión que se percibirá mes a mes.
En este artículo
- El modelo de Seguridad Social y el principio de contributividad
- Los pilares fundamentales del cálculo: ¿Qué variables determinan tu pensión?
- El factor de la edad y su impacto en la cuantía: Jubilación Ordinaria, Anticipada y Demorada
- Los límites cuantitativos: La pensión máxima y la pensión mínima
- El acceso a la información oficial: ¿Cómo consultar tu situación actual?
- Conclusión de la primera parte y avance de la segunda
- El impacto de la edad de jubilación: ¿Conviene jubilarse antes o después?
- Las lagunas de cotización y su influencia en la base reguladora
- Complementos y factores externos que aumentan tu pensión
- Conclusión y pasos recomendados para planificar tu retiro
Responder a esta pregunta no es un ejercicio sencillo ni se resuelve con una simple operación matemática estándar. El importe de la pensión de jubilación pública en España —el sistema de reparto sobre el que descansa la protección social de la inmensa mayoría de los ciudadanos— es el resultado de una compleja fórmula matemática que combina el historial laboral acumulado, las bases de cotización de los últimos años, la edad de jubilación y los coeficientes reductores o multiplicadores que correspondan según cada caso particular.
Analizaremos los factores clave que determinan la cuantía, el marco normativo actual (incluyendo las reformas de los últimos años sobre ampliación de periodos de cómputo y factores de sostenibilidad), la importancia de la carrera de cotización y los métodos oficiales automatizados que pone a disposición la administración para que cualquier ciudadano pueda consultar su situación actual de manera transparente.
El modelo de Seguridad Social y el principio de contributividad
Para entender cómo se calcula el importe de la jubilación, es fundamental comprender primero la naturaleza del sistema español de pensiones. Nos encontramos ante un sistema de reparto contributivo. Esto significa que las cotizaciones sociales que pagan hoy los trabajadores en activo y las empresas sirven para financiar las pensiones de los jubilados actuales. No se trata de una "hucha" individual donde cada trabajador ahorra su propio dinero (como ocurre en los sistemas de capitalización de los planes de pensiones privados), sino de un pacto intergeneracional de solidaridad.
Al ser un sistema contributivo, el principio rector es claro: cuánto más y durante cuánto tiempo se ha cotizado al sistema, mayor será el derecho a percibir una pensión más elevada, siempre dentro de unos límites máximos y mínimos establecidos legalmente por los Presupuestos Generales del Estado.
La dualidad del sistema: Contributivo vs. No contributivo
Pensiones contributivas: Están destinadas a aquellos trabajadores que han cotizado durante un periodo mínimo exigido por la ley a lo largo de su vida laboral. Su importe depende estrictamente de las aportaciones económicas realizadas.
Pensiones no contributivas: Se otorgan a aquellos ciudadanos que, cumpliendo la edad legal de jubilación (65 años), carecen de recursos económicos suficientes y no han cotizado el tiempo mínimo requerido, o no lo han hecho nunca. Su cuantía es fija y de supervivencia, muy alejada de las pensiones contributivas medias.
En este artículo nos centraremos exclusivamente en el régimen contributivo, que es el que genera dudas complejas sobre el importe exacto a recibir.
Los pilares fundamentales del cálculo: ¿Qué variables determinan tu pensión?
El cálculo de la pensión de jubilación se rige por una serie de variables estrictas que la Administración Pública evalúa de forma milimétrica. Conocer estas variables es el primer paso para poder anticipar el resultado final.
+-----------------------------------------------------------------+
| VARIABLES CLAVE EN EL CÁLCULO DE LA PENSIÓN |
+-----------------------------------------------------------------+
| 1. Años cotizados (Carrera laboral completa) |
| 2. Base Reguladora (Promedio de bases de cotización recientes) |
| 3. Porcentaje aplicable según los años totales cotizados |
| 4. Edad de jubilación (Ordinaria vs. Anticipada/Retrasada) |
+-----------------------------------------------------------------+
A. El periodo de cómputo: ¿Qué años de tu vida laboral cuentan?
Uno de los cambios normativos más significativos de las últimas reformas de pensiones en España ha sido la ampliación progresiva del periodo de cálculo de la base reguladora.
Históricamente se computaban los últimos 15 años. Sin embargo, las sucesivas modificaciones legislativas han elevado este periodo hasta alcanzar un horizonte donde se computan los últimos 25 años (300 meses) de cotización anteriores al mes previo al del hecho causante (la jubilación).
Además, el marco legal actual contempla mecanismos de protección para aquellos trabajadores que hayan tenido lagunas de cotización (períodos en los que no cotizaron por desempleo o inactividad):
Las primeras 48 meses (4 años) sin cotización se integran con la base mínima vigente en cada momento.
Las lagunas posteriores a esos 48 meses se integran con el 50% de la base mínima.
Nota especial para mujeres y determinados colectivos: Existen reglas específicas de integración de lagunas por cuidado de hijos o por la interrupción de la carrera laboral debido a responsabilidades familiares, buscando mitigar la brecha de género en las pensiones.
B. La Base Reguladora: El promedio salarial corregido
La base reguladora es la cifra económica que sirve de base para aplicar los porcentajes que determinarán la pensión final. Se calcula sumando las bases por las que se ha cotizado durante los meses que fije la ley en el momento de la jubilación y dividiéndolas por un divisor constante que se establece para homogeneizar el resultado.
¿Cómo se actualizan los salarios pasados? Las bases de cotización de los primeros años del periodo de cómputo (por ejemplo, las de hace 20 o 24 años) no se toman por su valor nominal histórico, sino que se actualizan conforme a la evolución del Índice de Precios de Consumo (IPC) desde el mes al que corresponden hasta el mes inicial del periodo de cómputo. Esto evita que la inflación erosione el valor real de las cotizaciones más antiguas.
La exclusión de los dos últimos años: Para el cálculo de los meses correspondientes a los últimos 24 meses del periodo de cómputo, las bases se toman por su valor nominal real (sin actualizar por inflación), ya que reflejan la realidad económica más inmediata del trabajador.
C. El porcentaje aplicable según los años cotizados (La escala de progresividad)
Una vez obtenida la base reguladora, no se cobra el 100% de esta de manera automática. El porcentaje efectivo al que tendrá derecho el trabajador depende exclusivamente del número total de años cotizados a lo largo de toda su vida laboral, no solo de los últimos 25 años.
La normativa establece un sistema de porcentajes crecientes:
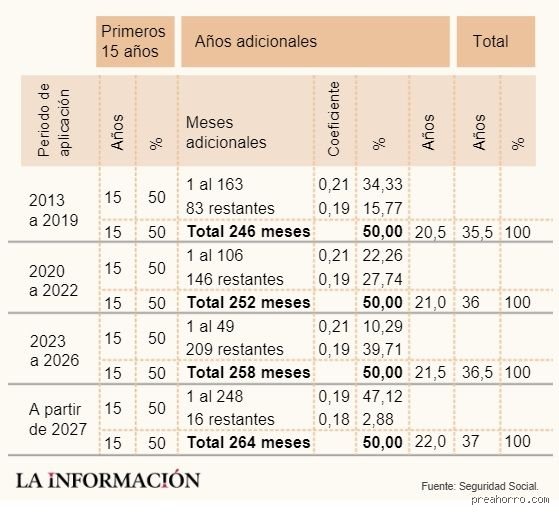
Periodo mínimo de cotización: Para tener derecho a una pensión contributiva de jubilación, se exige un periodo mínimo genérico de 15 años cotizados, de los cuales al menos 2 deben estar comprendidos dentro de los 15 años inmediatamente anteriores al momento de la jubilación. Con 15 años cotizados, el trabajador tiene derecho a percibir el 50% de la base reguladora.
Porcentaje por cada mes adicional: A partir de esos primeros 15 años (5475 días), cada mes adicional de cotización incrementa el porcentaje de la base reguladora de la siguiente manera:
Por cada uno de los siguientes 49 meses (poco más de 4 años), se añade un 0,21% extra por mes.
Por los meses siguientes hasta completar el periodo requerido para el 100%, se añade un 0,19% extra por mes.
El hito del 100%: Para alcanzar el 100% de la base reguladora, la exigencia de años cotizados varía de forma transitoria conforme al calendario de aplicación de las reformas. En el marco actual plenamente desplegado, se requieren aproximadamente 36 años y medio o más de cotización efectiva (con tendencia a incrementarse ligeramente según el año de jubilación dentro del calendario de transición hasta alcanzar los 37 años exigidos por ley en su fase final).
El factor de la edad y su impacto en la cuantía: Jubilación Ordinaria, Anticipada y Demorada
No todos los trabajadores se jubilan a la misma edad, y la decisión del momento exacto del retiro penaliza o premia de manera drástica el importe final de la pensión.
La edad ordinaria de jubilación
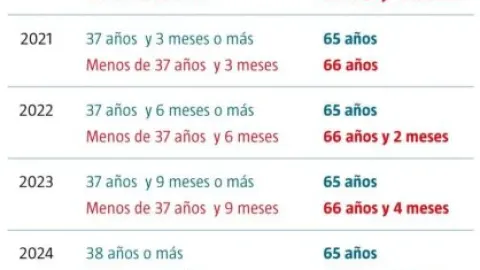
La edad legal ordinaria de jubilación en España ya no es un número fijo de 65 años para todo el mundo, sino que está sujeta a un calendario de progresivo retraso que culmina en los 67 años.
Sin embargo, existe una vía rápida para jubilarse a los 65 años cobrando el 100% de los derechos adquiridos: acreditar una carrera laboral extremadamente larga. Si el trabajador supera un determinado umbral de años cotizados acumulados a lo largo de su vida (que ronda o supera los 38 años y medio según el año en curso), puede jubilarse a los 65 años sin ningún tipo de penalización. Si no se alcanza dicha cotización acumulada, la edad legal de jubilación se desplaza hacia adelante de forma paulatina.
La jubilación anticipada: El coste del adelanto
Aquellos trabajadores que deciden jubilarse antes de la edad ordinaria (ya sea por voluntad propia, jubilación anticipada voluntaria, o por circunstancias ajenas a su control derivadas de despidos colectivos o reestructuraciones empresariales, jubilación anticipada involuntaria, ) se enfrentan a la aplicación de coeficientes reductores.
Estos coeficientes se aplican de forma mensual (y ya no trimestral como en normativas anteriores más antiguas).
Cuanto más tiempo se anticipe la salida del mercado laboral respecto a la edad legal ordinaria y menor sea la carrera de cotización previa del trabajador, mayor será el porcentaje de recorte permanente que sufrirá la pensión mensual durante el resto de su vida.
Para las rentas más altas, la ley contempla incluso topes máximos de reducción para proteger la sostenibilidad del sistema, pero el impacto en las clases medias es notable.
La jubilación demorada: El incentivo por prolongar la vida laboral
En el extremo opuesto se encuentra la jubilación demorada. Ante el envejecimiento demográfico y la necesidad de retener el talento sénior en el mercado de trabajo, el ordenamiento jurídico actual ofrece incentivos muy potentes y atractivos para aquellos trabajadores que deciden voluntariamente retrasar su jubilación más allá de la edad ordinaria.
El trabajador que opta por esta vía puede elegir entre tres tipos de compensación económica acumulativa por cada año completo que permanezca en activo tras cumplir la edad legal:
Un porcentaje adicional del 4% que se sumará a la base reguladora por cada año completo cotizado y trabajado de más, lo que elevará la pensión resultante de forma vitalicia.
Una cantidad a Alzar (cheque único) en forma de pago único abonado de una sola vez en el momento de la jubilación, cuya cuantía varía en función de los años cotizados previamente (puede oscilar entre los 5.000 y los más de 12.000 euros por año retrasado).
Una fórmula mixta que combina ambas opciones según criterios específicos.
Los límites cuantitativos: La pensión máxima y la pensión mínima
El importe resultante de aplicar la base reguladora y los porcentajes por años cotizados no es de aplicación libre e ilimitada. El sistema público de pensiones establece estrictos topes de suficiencia y equidad social:
La pensión máxima: Cada año, la Ley de Presupuestos Generales del Estado fija un límite máximo absoluto para las pensiones públicas contributivas. Ningún pensionista, por muy altas que hayan sido sus bases de cotización a lo largo de su vida laboral, podrá percibir una cantidad mensual superior a este tope máximo (que suele actualizarse cada año conforme al IPC o fórmulas de revalorización general). Esto refuerza el carácter redistributivo del sistema público.
La pensión mínima y el complemento a mínimos: Para los trabajadores que, aun cumpliendo los requisitos del régimen contributivo, obtienen un resultado de pensión inferior a los umbrales de subsistencia fijados legalmente, existen las cuantías mínimas garantizadas. Si los ingresos del pensionista no alcanzan dicho mínimo y cumple con los requisitos de residencia y carencia de rentas externas, el Estado aporta un complemento a mínimos para elevar la pensión hasta el suelo legal establecido.
El acceso a la información oficial: ¿Cómo consultar tu situación actual?
Afortunadamente, para saber por dónde van los tiros y no tener que adivinar o realizar cálculos manuales aproximados, la Seguridad Social cuenta con herramientas digitales avanzadas y accesibles para cualquier ciudadano que disponga de medios de identificación digital (Cl@ve, Certificado Digital o DNI electrónico).
El simulador de jubilación de la Seguridad social
Dentro del portal oficial Tu Seguridad Social o a través de la sede electrónica, se encuentra disponible una herramienta fundamental conocida como el Simulador de Jubilación.
Este simulador se alimenta directamente de los datos reales que constan en las bases de datos de la Tesorería General de la Seguridad Social (TGSS). Al acceder con tus credenciales:
El sistema procesa automáticamente toda tu vida laboral histórica.
Calcula de manera exacta tus bases de cotización de los últimos años.
Te ofrece una proyección estimada del importe bruto mensual que cobrarás en función de diferentes escenarios:
Si te jubilas a la edad ordinaria exacta.
Si decides jubilarte de forma anticipada.
Si decides demorar tu jubilación un año, dos años o más.
Este simulador permite además introducir hipótesis personalizadas (por ejemplo, proyectar qué ocurriría si mantienes tu salario actual estable hasta la jubilación, o si cambias de base de cotización). Es, sin lugar a dudas, el punto de partida más fiable y riguroso para conocer la respuesta a nuestra pregunta inicial.
Conclusión de la primera parte y avance de la segunda
A lo largo de estas líneas hemos comprobado que calcular el importe de la jubilación pública no es una ciencia difusa, sino un proceso regulado por normativas técnicas muy precisas donde intervienen el tiempo cotizado, las bases salariales recientes y la edad de retirada elegida.
Sin embargo, el sistema público de pensiones, pese a su solidez estructural, se enfrenta a retos macroeconómicos colosales (la jubilación de la generación del baby boom, la inversión de la pirámide poblacional y la presión sobre el gasto público) que abren un debate ineludible sobre la suficiencia de la pensión pública por sí sola para mantener el poder adquisitivo y el estilo de vida deseado tras el cese de la actividad laboral.
Cómo interpretar el Informe de Vida Laboral y detectar posibles errores o lagunas que perjudiquen tu pensión.
Estrategias de planificación financiera privada y complementaria para blindar tu futuro económico.
El papel crucial de los planes de empresa, los planes de pensiones individuales y otros vehículos de ahorro a largo plazo.
Consejos prácticos y simulaciones reales para optimizar el momento de tu jubilación y maximizar tus ingresos.
No te pierdas la continuación para tener una visión 360 grados de tu futuro financiero.
Para completar con éxito tu artículo experto sobre el cálculo de la jubilación, es fundamental abordar los escenarios específicos, los factores de ajuste y los pasos prácticos finales que todo trabajador debe conocer para planificar su retiro sin sorpresas. A continuación, se desarrolla la continuación y el cierre del texto, estructurado bajo las secciones H2 restantes y un riguroso enfoque profesional.
El impacto de la edad de jubilación: ¿Conviene jubilarse antes o después?
La decisión de en qué momento exacto abandonar el mercado laboral tiene un impacto directo y permanente en la cuantía de la pensión que se percibirá mes a mes. El sistema de Seguridad Social está diseñado para premiar la prolongación de la vida laboral y, del mismo modo, penalizar la salida anticipada mediante la aplicación de coeficientes reductores o bonificaciones (también conocidos como complementos de demora).
Jubilación anticipada: costes y penalizaciones
Optar por la jubilación antes de la edad legal ordinaria es una opción muy solicitada por aquellos trabajadores que han cotizado durante muchos años o que se enfrentan a situaciones de cese laboral involuntario. Sin embargo, adelantar el retiro conlleva un coste financiero considerable:
Coeficientes reductores por trimestre de adelanto: Se aplica un porcentaje de reducción sobre la pensión teórica por cada trimestre (o fracción de este) que se adelante la jubilación respecto a la edad legal que corresponda en ese año.
Diferenciación entre acceso voluntario e involuntario: Las penalizaciones son significativamente más suaves si el cese en la empresa es involuntario (por ejemplo, un despido colectivo o por causas económicas) en comparación con una decisión de jubilación voluntaria.
El requisito de la cotización acumulada: En muchos casos, para acceder a la jubilación anticipada se exige acreditar un periodo mínimo de cotización efectiva (habitualmente 35 años para la voluntaria), descontando en algunos supuestos las pagas extraordinarias o periodos asimilados.
Jubilación Demorada: Incentivos por seguir trabajando
Por el contrario, demorar la jubilación más allá de la edad ordinaria se ha convertido en una alternativa muy atractiva impulsada por normativas recientes que buscan la sostenibilidad del sistema. Los trabajadores que deciden continuar en activo pueden elegir entre tres fórmulas principales de compensación:
Un porcentaje adicional anual: Un incremento de la pensión (habitualmente en torno al 4% por cada año completo cotizado adicional) que se sumará a la base reguladora para el resto de la vida del pensionista.
Una cantidad a modo de pago único (cheque): Una cantidad fija por cada año de demora, percibida de una sola vez en el momento de la jubilación, cuyo importe varía en función de los años cotizados previamente.
Una fórmula mixta: Combinación de ambas opciones en determinados supuestos especiales regulados por la administración competente.
Evaluar estas opciones requiere realizar simulaciones previas. A veces, jubilarse dos años más tarde puede incrementar la base de cálculo de forma acumulativa, lo que repercute positivamente en el poder adquisitivo durante toda la etapa de retiro.
Las lagunas de cotización y su influencia en la base reguladora
Uno de los mayores temores de los futuros pensionistas es haber tenido periodos en su vida laboral sin cotizar (ya sea por desempleo no subsidiado, excedencias no computables o periodos de inactividad). Estas ausencias se conocen técnicamente como lagunas de cotización, y su tratamiento puede marcar una diferencia notable en el importe final de la pensión.
¿Cómo se integran las lagunas?
Para evitar que un trabajador que ha sufrido periodos de desempleo vea drásticamente reducida su pensión, el sistema aplica la llamada integración de lagunas. Esto significa que los meses en los que no ha habido obligación de cotizar no se quedan a cero, sino que se rellenan con una base ficticia:
Para los primeros meses sin cotizar: Generalmente se aplica el 100% de la base mínima de cotización vigente en cada uno de esos meses.
Para los meses posteriores: Se suele aplicar el 50% de dicha base mínima.
Sin embargo, existen excepciones importantes que todo experto debe señalar. Por ejemplo, los autónomos y las empleadas de hogar suelen tener un régimen específico donde las reglas de integración de lagunas no operan de la misma manera, lo que puede dejar sus periodos de inactividad con un impacto más severo en el cálculo final.
Estrategias para mitigar el impacto de las lagunas
Convenios especiales: Es posible suscribir voluntariamente un convenio especial con la Seguridad Social para seguir cotizando durante periodos de desempleo o inactividad, cubriendo así los huecos negros de la vida laboral. No obstante, se debe valorar si la inversión económica en cuotas compensa el incremento posterior de la pensión.
Rastreo de la vida laboral: Revisar periódicamente el informe de la vida laboral ayuda a detectar errores u omisiones en los periodos cotizados, permitiendo subsanarlos antes de iniciar el trámite de jubilación.
Complementos y factores externos que aumentan tu pensión
El cálculo de la jubilación no depende únicamente de la fórmula matemática de los años trabajados y las bases de cotización. Existen diversos complementos económicos y normativos orientados a proteger a determinados colectivos o a corregir desigualdades estructurales.
Complemento para la reducción de la brecha de género
Sustituto del antiguo complemento por maternidad, este mecanismo está diseñado para reparar el perjuicio que han sufrido a lo largo de su carrera profesional las personas (mayoritariamente mujeres) que han asumido el papel principal en las tareas de cuidado de los hijos, lo que a menudo ha interrumpido o ralentizado su cotización. Se trata de una cantidad fija mensual por hijo (hasta un límite determinado) que se añade directamente sobre el importe de la pensión contributiva reconocida.
Pensiones máximas y mínimas
El Estado establece cada año en los Presupuestos Generales (o mediante prórrogas y reales decretos de revalorización) unos límites cuantitativos para las pensiones:
El tope máximo: Ninguna pensión pública puede superar una cuantía máxima fijada por ley, por muy altas que hayan sido las bases de cotización del trabajador a lo largo de su vida. Si el cálculo matemático da una cifra superior al tope, la pensión se recorta hasta ajustarse a este límite.
El complemento a mínimos: Si la pensión calculada no llega a la cuantía mínima establecida para el perfil del beneficiario (por ejemplo, jubilado con cónyuge a cargo frente a unipersonal), la Seguridad Social aporta un complemento para garantizar un umbral de subsistencia digno, siempre que se acrediten ciertos requisitos de ingresos ajenos a la pensión.
Conclusión y pasos recomendados para planificar tu retiro
Saber el importe exacto de tu jubilación no es un ejercicio de adivinación, sino el resultado de analizar con rigor tu vida laboral, comprender las reglas de cálculo vigentes y utilizar las herramientas institucionales puestas a disposición de la ciudadanía.
Los pasos fundamentales que debes seguir son:
Obtén tu Informe de Vida Laboral actualizado y verifica que cada contrato, régimen y periodo de alta figure correctamente sin errores ni omisiones.
Utiliza los simuladores oficiales (como el servicio de Autocálculo o el simulador con Cl@ve de la Seguridad Social) para obtener una proyección realista basada en tus datos reales.
Analiza el impacto de tu fecha de salida: Valora si te compensa acogerías a la jubilación anticipada asumiendo los coeficientes reductores o si, por el contrario, puedes beneficiarte de los incentivos de la jubilación demorada.
Diseña un plan de ahorro complementario (planes de pensiones privados, fondos de inversión o productos de previsión asegurados) si detectas que la tasa de sustitución (el porcentaje que representa tu pensión respecto a tu último salario) no cubrirá tus expectativas de estilo de vida en la etapa pasiva.
La planificación anticipada es la mejor herramienta para garantizar la tranquilidad financiera en la tercera edad. Tomar el control de esta información hoy te permitirá tomar decisiones informadas a lo largo de toda tu trayectoria profesional.