<!DOCTYPE html>
<html lang="es">
<head>
 <meta charset="UTF-8">
 <title>¿Qué es mejor, renta vitalicia o retiro programado? - Guía Experta (Parte 1)</title>
</head>
<body>

 <header>
 <h1>¿Qué es mejor, renta vitalicia o retiro programado? (Parte 1: Fundamentos y Mecánica)</h1>
 <p><em>Una guía definitiva para tomar la decisión financiera más importante de tu etapa de jubilación, desglosando los conceptos clave, riesgos y normativas que definirán tu futuro económico.</em></p>
 </header>

 <main>
 <section>
 <h2>Introducción: El dilema del fin de la vida laboral</h2>
 <p>Llegar al final de la vida laboral activa es un hito trascendental que marca el inicio de una nueva etapa llena de oportunidades, pero también de profundas interrogantes financieras. Durante décadas, el esfuerzo económico, el ahorro constante y las cotizaciones previsionales han tenido un único objetivo: construir un fondo sólido que garantice la tranquilidad en la vejez. Sin embargo, una vez que se alcanza la edad de retiro, surge la decisión más compleja e influyente para el bienestar futuro: <strong>¿cómo debo retirar mis fondos acumulados?</strong></p>

 <p>El sistema de pensiones actual suele ofrecer principalmente dos grandes caminos o modalidades de pensión: la <strong>Renta Vitalicia</strong> y el <strong>Retiro Programado</strong> (con sus respectivas variantes y modalidades mixtas dependiendo de la legislación de cada país). Elegir entre una opción u otra no es simplemente un trámite administrativo; se trata de una decisión estratégica que afectará directamente tu poder adquisitivo, tu exposición a la volatilidad de los mercados financieros, la protección de tus seres queridos y tu paz mental durante las próximas décadas.</p>

 <p>A lo largo de este artículo exhaustivo, dividido en dos partes, analizaremos en detalle los mecanismos, las ventajas, las desventajas ocultas y los perfiles ideales para cada una de estas alternativas. En esta <strong>Primera Parte</strong>, nos enfocaremos en desentrañar los conceptos fundamentales, la mecánica operativa de cada modalidad y los factores macroeconómicos que debes considerar antes de dar el gran paso.</p>
 </section>

 <hr>

 <section>
 <h2>1. Comprendiendo el escenario previsional: El punto de partida</h2>
 <p>Antes de comparar las alternativas, es vital entender el contexto en el que opera nuestro fondo de pensiones. Durante nuestra etapa activa, el dinero ahorrado en la cuenta de capitalización individual crece gracias a dos motores principales:</p>

 <ul>
 <li><strong>Las aportaciones periódicas:</strong> El porcentaje del salario que mes a mes se destina al fondo de retiro.</li>
 <li><strong>La rentabilidad de los fondos:</strong> Las ganancias generadas por las inversiones que la Administradora de Fondos de Pensiones (AFP) o la entidad gestora realiza en los mercados financieros locales e internacionales.</li>
 </ul>

 <p>No obstante, el día en que se solicita oficialmente la jubilación, la dinámica cambia radicalmente. Las aportaciones cesan por completo (salvo excepciones de trabajo continuado) y el fondo acumulado pasa a ser la única fuente de recursos para financiar los gastos de subsistencia, salud, ocio e imprevistos. Es aquí donde la elección de la modalidad de pensión cobra un protagonismo absoluto.</p>
 </section>

 <section>
 <h2>2. ¿Qué es el Retiro Programado? Flexibilidad y propiedad de los fondos</h2>
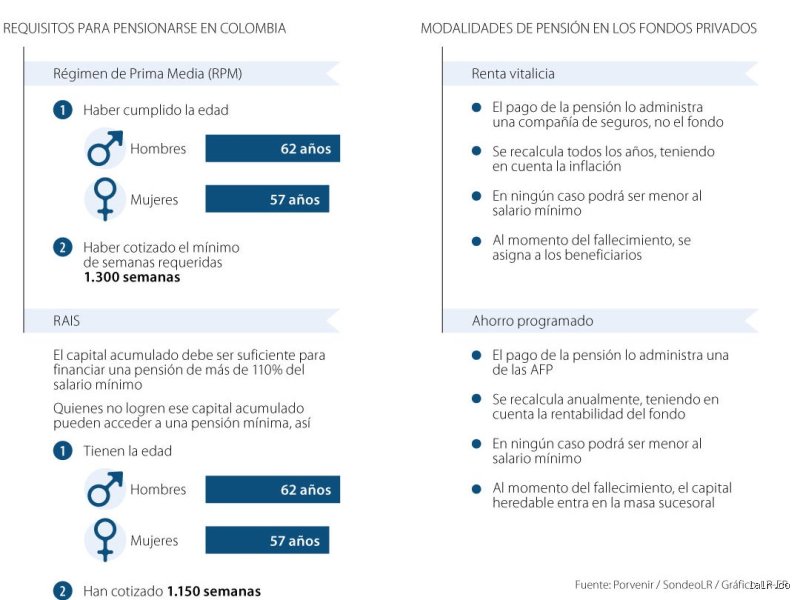
 <p>El <strong>Retiro Programado</strong> es una modalidad en la cual el fondo de pensiones acumulado permanece en tu cuenta de capitalización individual dentro de la Administradora. En este esquema, tú sigues siendo el propietario absoluto de los recursos y estos continúan invertidos en los multifondos o portafolios que la entidad gestora administra.</p>

 <h3>¿Cómo funciona la pensión en el Retiro Programado?</h3>
 <p>Cada año, la administradora calcula una nueva pensión mensual para ti. Este cálculo se actualiza de manera anual basándose en una serie de variables estrictas:</p>

 <ul>
 <li><strong>El saldo total de tu fondo:</strong> Cuánto dinero queda en tu cuenta tras descontar las pensiones del año anterior y sumar o restar la rentabilidad obtenida.</li>
 <li><strong>La rentabilidad de las inversiones:</strong> Si los mercados han tenido un buen desempeño, tu fondo crecerá y, por ende, el cálculo de la pensión podría ajustarse al alza. Si los mercados caen, el fondo se reduce y la pensión del año siguiente disminuirá.</li>
 <li><strong>La expectativa de vida:</strong> Se toman en cuenta las tablas de mortalidad oficiales, estimando cuántos años más vivirás tú y tu grupo familiar beneficiario.</li>
 <li><strong>Las tasas de interés de referencia:</strong> Variables técnicas fijadas por las autoridades regulatorias para estimar el rendimiento futuro del dinero.</li>
 </ul>

 <h3>Ventajas principales del Retiro Programado</h3>
 <p>Esta modalidad es sumamente atractiva para un sector importante de la población debido a sus características de control y adaptabilidad:</p>

 <ul>
 <li><strong>Propiedad de los fondos:</strong> El dinero sigue siendo tuyo. Si falleces y aún queda saldo en la cuenta, este remanente se utiliza para pagar pensiones de sobrevivencia a tus beneficiarios legales (cónyuge, hijos menores o estudiantes). Si no existen beneficiarios legales, el saldo pasa a integrar la masa hereditaria para tus herederos según la ley.</li>
 <li><strong>Flexibilidad de cambio:</strong> No estás "atado" de por vida a esta modalidad. Generalmente, las normativas permiten que un pensionado bajo Retiro Programado pueda cambiarse en el futuro a una Renta Vitalicia con una compañía de seguros, si las condiciones del mercado son favorables.</li>
 <li><strong>Potencial de rentabilidad:</strong> Al mantenerse el dinero invertido en los mercados, si se eligen portafolios adecuados o si la economía global experimenta un ciclo alcista, el fondo puede generar ganancias significativas que incrementen las pensiones futuras.</li>
 </ul>

 <h3>Riesgos y desventajas del Retiro Programado</h3>
 <p>A pesar de su flexibilidad, el Retiro Programado presenta vulnerabilidades importantes que todo futuro jubilado debe conocer a fondo:</p>

 <ul>
 <li><strong>Riesgo de longevidad:</strong> Como la pensión se calcula año con año en función del saldo remanente y la expectativa de vida, existe el peligro real de que vivas más tiempo del proyectado matemáticamente. Si esto ocurre y los fondos se agotan, la pensión mensual puede reducirse drásticamente o quedar reducida a un monto asistencial mínimo garantizado por el Estado.</li>
 <li><strong>Exposición a la volatilidad del mercado:</strong> Tu ingreso mensual no es seguro ni constante de por vida. Si el mercado financiero sufre una crisis severa justo antes de tu recálculo anual, tu pensión del año siguiente sufrirá una baja dolorosa en el momento en que quizás tengas mayores gastos médicos.</li>
 </ul>
 </section>

 <section>
 <h2>3. Introducción a la Renta Vitalicia: La promesa de la certidumbre</h2>
 <p>En el extremo opuesto del espectro financiero se encuentra la <strong>Renta Vitalicia</strong>. A diferencia del Retiro Programado, esta modalidad implica un contrato irrevocable con una Compañía de Seguros de Vida. El mecanismo opera mediante la transferencia de la propiedad de tus fondos acumulados a la aseguradora a cambio de una promesa contractual inquebrantable.</p>

 <h3>La mecánica del contrato asegurado</h3>
 <p>Una vez que firmas por una Renta Vitalicia, el dinero acumulado en tu cuenta de la AFP deja de ser tuyo en términos de propiedad individual y pasa a formar parte de las reservas técnicas de la compañía de seguros. A cambio, la aseguradora se compromete legalmente a pagarte una <strong>pensión fija mensual</strong> (expresada generalmente en una unidad de fomento o moneda indexada a la inflación para proteger el poder adquisitivo) <strong>hasta el último día de tu vida</strong>, sin importar cuántos años llegues a cumplir.</p>

 <p><em>En la siguiente sección de este artículo, profundizaremos en los tipos de Renta Vitalicia (inmediata, diferida), las letras pequeñas de los contratos, los costos de oportunidad y una comparativa directa con el Retiro Programado para determinar qué perfil de persona se adapta mejor a cada opción.</em></p>
 </section>
 </main>

 <footer>
 <p><strong>Fin de la Primera Parte.</strong> Continúa leyendo la segunda parte para conocer el análisis comparativo financiero y las conclusiones definitivas.</p>
 </footer>

</body>
</html>
Análisis comparativo: Rentabilidad a largo plazo y escenarios de mercado
Para determinar el desenlace de esta evaluación financiera entre la renta vitalicia y el retiro programado, resulta imperativo introducir un análisis cuantitativo de los escenarios de mercado. Ninguna de estas dos modalidades opera en un vacío económico; ambas están expuestas a variables macroeconómicas críticas: la tasa de interés de referencia (que determina la tasa técnica de descuento para las rentas vitalicias), la rentabilidad de los multifondos de pensiones (en el caso del retiro programado) y, sobre todo, las proyecciones de longevidad de la población.
La incidencia de la tasa de interés y el costo de oportunidad
En el modelo de renta vitalicia, la compañía de seguros asume el riesgo financiero y de longevidad. Para ofrecer una pensión fija en términos nominales (o ajustada por inflación, dependiendo de la moneda y regulación local), la aseguradora invierte los fondos traspasados en instrumentos de renta fija de largo plazo, soberanos y corporativos de alta calidad crediticia.
El dilema del ciclo económico: Si un afiliado contrata una renta vitalicia en un periodo de tasas de interés históricamente bajas, el monto de su pensión inicial se verá severamente castigado. La aseguradora necesita capturar un rendimiento seguro para garantizar los pagos durante las décadas siguientes; si el mercado ofrece poco rendimiento, la pensión mensual será menor.
La cobertura frente a las crisis: Por el contrario, si las tasas de interés son altas al momento de jubilarse, el jubilado de renta vitalicia asegura un flujo de ingresos extraordinariamente competitivo que se mantendrá inalterable aunque los mercados financieros colapsen posteriormente.
Por otro lado, el retiro programado mantiene el saldo en la cuenta de capitalización individual, donde continúa expuesto a las fluctuaciones del mercado.
El beneficio del repunte bursátil: Si los multifondos (especialmente los más agresivos o equilibrados) experimentan años de alta rentabilidad, el saldo de la cuenta crece, lo que puede traducirse en un recálculo al alza de la pensión en el año fiscal siguiente.
El riesgo de secuencia de retornos: Este es el talón de Aquiles del retiro programado. Si una persona se jubila justo antes o durante una recesión prolongada (un mercado bajista), los retiros obligatorios de capital se realizan vendiendo cuotas de los fondos a precios de liquidación. Esto destruye el capital base de manera acelerada y compromete de forma irreversible la suficiencia de la pensión en los años avanzados de la vejez.
Factores cualitativos: Estilo de vida, herencia y tranquilidad mental
Más allá de las matemáticas actuariales y las proyecciones financieras, la elección entre renta vitalicia y retiro programado debe sopesar elementos de índole estrictamente personal, familiar y psicológica.
1. La importancia de la herencia y el legado patrimonial
Este es, con frecuencia, el punto de quiebre definitivo para muchas familias al momento de tomar una decisión:
Con el retiro programado, el saldo remanente en la cuenta de capitalización individual pertenece al afiliado. En caso de fallecimiento prematuro (y si no existen beneficiarios de pensión legalmente reconocidos, como cónyuge o hijos menores), los fondos acumulados forman parte de la masa hereditaria y se distribuyen entre los herederos legales según las leyes de sucesión. Para quienes consideran fundamental dejar un patrimonio inmobiliario o financiero a la siguiente generación, esta modalidad ofrece esa flexibilidad.
Con la renta vitalicia, al transferir el riesgo a la aseguradora, el capital inicial deja de pertenecer al patrimonio individual del jubilado. A cambio, se garantiza una pensión de sobrevivencia para los beneficiarios legales estipulados en el contrato. Sin embargo, si el asegurado y su cónyuge fallecen prematuramente sin beneficiarios válidos, la compañía de seguros retiene el remanente. No existe una "herencia en efectivo" transmisible a hijos mayores de edad o terceros.
2. La tolerancia al riesgo y la fatiga por decisiones financieras
La gestión del dinero en la vejez requiere un equilibrio emocional que no todas las personas poseen o desean mantener:
El costo psicológico del retiro programado: Jubilarse bajo esta modalidad implica aceptar que la pensión es variable y que el saldo de la cuenta puede disminuir drásticamente. Para muchos adultos mayores, revisar anualmente el recálculo de su pensión y ver cómo fluctúa según la economía genera una carga de ansiedad considerable. El miedo a agotar los fondos antes de tiempo (el riesgo de longevidad) es una fuente real de estrés crónico.
La paz mental de la renta vitalicia: Saber con absoluta certeza qué cantidad exacta de dinero ingresará a la cuenta bancaria cada mes, sin importar lo que ocurra en las bolsas del mundo o si la economía entra en una crisis sistémica, otorga una tranquilidad inigualable. Para el perfil de riesgo conservador, la renta vitalicia funciona como un seguro de paz mental.
Estrategias híbridas y optimización de la jubilación
En los sistemas previsionales modernos, la dicotomía entre renta vitalicia y retiro programado no siempre es una elección binaria y excluyente. Diversas legislaciones y normativas financieras permiten enfoques híbridos o transitorios que buscan maximizar las fortalezas de ambas opciones y mitigar sus debilidades intrínsecas.
La modalidad de Renta Temporal con Renta Vitalicia Diferida
Una de las estrategias más recomendadas por asesores financieros independientes consiste en combinar ambos mundos a lo largo del tiempo:
Primera etapa (Retiro Programado o Renta Temporal): Durante los primeros años de jubilación (por ejemplo, entre los 65 y los 75 años), cuando el jubilado suele tener un estilo de vida más activo y mayores capacidades de gestión, se puede optar por mantener el fondo bajo la modalidad de retiro programado o una renta temporal con una compañía. Esto permite aprovechar posibles retornos altos de mercado y mantener la flexibilidad de los fondos.
Segunda etapa (Renta Vitalicia diferida): Al alcanzar una edad avanzada (por ejemplo, a los 75 u 80 años), edad en la cual el riesgo de longevidad se vuelve crítico y la gestión activa del dinero se complica, se contrata una renta vitalicia con el remanente o se activa el componente diferido del contrato. De este modo, se asegura un flujo de ingresos garantizado para los años de mayor vulnerabilidad física y médica, habiendo disfrutado de las ventajas de la flexibilidad en la juventud de la tercera edad.
Conclusión: ¿Cuál es la opción definitiva para ti?
Llegados a este punto del análisis, resulta evidente que no existe una respuesta universal ni una "varita mágica" que determine cuál de las dos alternativas es superior de forma absoluta. La respuesta correcta depende exclusivamente de tu perfil socioeconómico, tus prioridades familiares y tu actitud frente al riesgo.
Elige la Renta Vitalicia si:
Priorizas por encima de todo la estabilidad financiera y la certidumbre de ingresos fijos de por vida.
Tienes una alta aversión al riesgo y te genera ansiedad la volatilidad de los mercados financieros.
No tienes herederos directos cuya subsistencia dependa de recibir un remanente en efectivo tras tu fallecimiento.
Tu estado de salud o tus antecedentes familiares indican una alta probabilidad de longevidad superior a la media.
Elige el Retiro Programado si:
Valoras la flexibilidad de poder retirar montos superiores en momentos puntuales (dentro de los límites legales) o cambiar de modalidad en el futuro.
Consideras prioritario dejar un legado financiero o herencia a tus seres queridos en caso de un deceso anticipado.
Cuentas con fuentes de ingresos complementarias (bienes raíces, inversiones diversificadas, negocios propios) que te protegen ante una caída en tu pensión base.
Posees la disciplina financiera para administrar tus recursos a largo plazo y la tolerancia psicológica para soportar las fluctuaciones del mercado.
La planificación de la jubilación es, en última instancia, el acto financiero más importante de nuestra vida adulta. Requiere informarse sin sesgos, realizar simulaciones actuariales con cifras reales y, sobre todo, alinear la decisión con el propósito vital que deseas para tus años dorados.