¿Quién no ha revisado alguna vez el fondo de un cajón, la bandeja de entrada del correo electrónico o el gestor de archivos del ordenador a finales de marzo y ha descubierto, con una mezcla de pánico y alivio, una factura de un proveedor correspondiente al ejercicio pasado que jamás llegó a contabilizarse? El vello se pone de punta al instante. Te das cuenta de que el año fiscal ya se cerró, las declaraciones trimestrales y anuales están presentadas, y tu cabeza empieza a dar vueltas pensando en si acabas de tirar dinero a la basura o si la Agencia Tributaria te va a mirar con lupa.
La gran pregunta que atormenta tanto a autónomos como a pymes cada vez que se produce este descuadre es si realmente se puede rescatar un documento fiscal emitido en un periodo ya cerrado. La respuesta corta es un sí condicionado, pero la realidad técnica es un engranaje mucho más complejo donde entran en juego el Impuesto sobre el Valor Añadido (IVA), el Impuesto sobre la Renta de las Personas Físicas (IRPF) o el Impuesto de Sociedades, y los plazos legales de prescripción.
El factor clave: ¿Hablamos de IVA o de impuestos sobre la renta?
Lo primero que debes entender para no meter la pata hasta el fondo es que Hacienda no trata a todos los impuestos con la misma vara de medir. Cuando descubres una factura fantasma del año anterior, el tratamiento fiscal se divide drásticamente dependiendo de si nos centramos en la deducción del IVA soportado o en la imputación del gasto para el cálculo de tus beneficios.
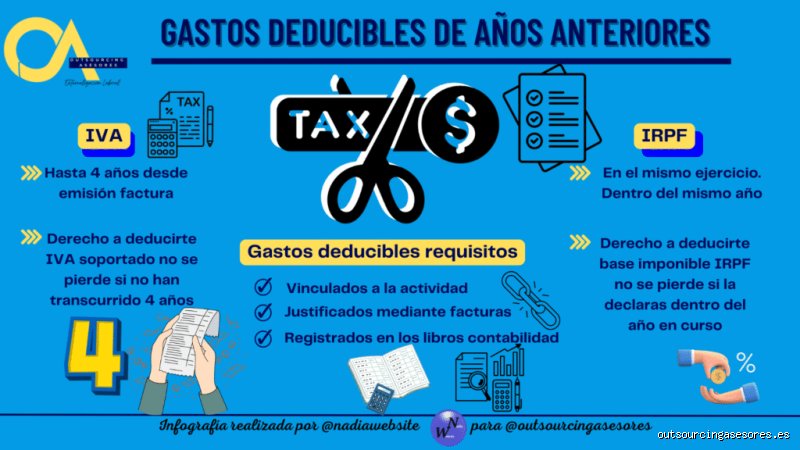
En el terreno del IVA: Aquí la normativa es, dentro de lo cabe, bastante benévola. La Ley del IVA en España establece un margen temporal bastante amplio para que los profesionales y empresarios puedan deducirse las cuotas de IVA soportado en sus adquisiciones.
En el terreno del IRPF o Sociedades: Estamos lejos de eso en cuanto a flexibilidad directa. Aquí impera de forma estricta el principio de devengo, lo que significa que cada gasto debe ir asociado de manera obligatoria al ejercicio en el que realmente se produjo la operación económica, sin excepciones arbitrarias.
El margen de oro del IVA: Hasta 4 años para salvar los muebles
Si el problema principal de esa factura olvidada radica en el IVA soportado que pagaste en su día a tu proveedor, las noticias son esperanzadoras. La legislación vigente permite a los sujetos pasivos deducir el IVA de las facturas recibidas en un plazo máximo de cuatro años a contar desde el momento en que se devengó el impuesto.
Esto significa que, si localizas hoy una factura fechada en el ejercicio anterior (o incluso de hace dos o tres años), todavía estás a tiempo de incluir esa cuota de IVA en tus declaraciones trimestrales actuales, siempre y cuando no se hayan superado los cuatro años naturales desde su expedición original.
¿Cómo se plasma esto en el día a día contable?
Cuando el programa de contabilidad o tu asesor recibe la factura fuera de plazo, esta se registra en el periodo en curso. No hace falta que alteres el pasado para el IVA, ya que el sistema te permite absorber esa cuota pendiente en el trimestre en el que la descubres y la contabilizas formalmente. No obstante, conviene ir con pies de plomo: aunque la ley te ampare durante ese cuatrienio, la aparición repentina de estos desajustes temporales puede llamar la atención de los algoritmos de comprobación de la Agencia Tributaria, por lo que guardar el documento original en perfecto estado es una obligación innegociable.
El procedimiento legal ante la Agencia Tributaria: Cómo y cuándo rectificar
Cuando nos encontramos en el supuesto de haber omitido una factura de un ejercicio anterior y la legislación fiscal vigente ya no permite incluirla de forma directa en el modelo del periodo correspondiente, se activa el mecanismo de regularización ante la Agencia Tributaria. Este proceso debe manejarse con extremo rigor técnico para evitar discrepancias con la Administración o desencadenar una inspección fiscal innecesaria.
La vía principal para solucionar esta incidencia, siempre que el resultado de dicha inclusión beneficie al contribuyente (es decir, que resulte en una mayor deducción de IVA o en una menor base imponible en el Impuesto sobre Sociedades o IRPF), consiste en la solicitud de rectificación de autoliquidación. A diferencia de las declaraciones complementarias —que se utilizan exclusivamente cuando el error perjudica a Hacienda y resulta en un ingreso a pagar mayor—, la solicitud de rectificación permite al contribuyente recuperar los derechos económicos que le corresponden por gastos debidamente justificados pero no imputados en su momento temporal estricto.
Requisitos formales y plazos de prescripción
Para que la Agencia Tributaria admita a trámite la inclusión de una factura de un año anterior a través de este cauce, deben cumplirse estrictamente dos condiciones fundamentales:
Plazo de prescripción de cuatro años: El derecho de la Administración para liquidar y el derecho del contribuyente para solicitar devoluciones prescriben a los cuatro años. Este plazo se computa, por regla general, desde el día siguiente a aquel en que finalice el plazo reglamentario para presentar la declaración correspondiente. Por ejemplo, una factura del ejercicio 2022 cuya declaración se presentó en 2023 podrá ser rectificada hasta el año 2027.
Prueba fehaciente de la correlación de ingresos: La factura debe cumplir con todos los requisitos mercantiles y formales (emisor correcto, NIF, descripción detallada, cuotas desglosadas) y estar inscrita en los libros registro obligatorios de la actividad económica, especificando claramente en qué periodo se anota contablemente.
El impacto contable y la doctrina del Tribunal Supremo
Desde la perspectiva puramente contable, la aparición de una factura correspondiente a un ejercicio cerrado plantea un dilema sobre cómo reflejarla en los libros sin distorsionar la imagen fiel de la empresa. Según el Plan General de Contabilidad (PGC), los errores u omisiones de ejercicios anteriores deben contabilizarse en el ejercicio en curso utilizando cuentas de reservas (como la cuenta 113 "Reservas voluntarias"), siempre y cuando su importancia sea significativa. Si el importe es irrelevante, se permite su imputación directa en la cuenta de pérdidas y ganancias del año en curso.
No obstante, la doctrina reciente del Tribunal Supremo y los tribunales económico-administrativos han flexibilizado en ciertos aspectos la rigidez temporal en el Impuesto sobre Sociedades y en el IRPF, aceptando la deducibilidad del gasto en el ejercicio de su contabilización si no se causa un perjuicio económico a la Hacienda Pública y se demuestra que no hay un afán elusivo. A pesar de este criterio jurisprudencial favorable, los expertos recomiendan la prudencia: la vía más segura sigue siendo la regularización mediante la solicitud de rectificación de autoliquidación para evitar litigios prolongados con los inspectores de tributos.
Preguntas Frecuentes
¿Qué ocurre si la factura del año anterior supone pagar más impuestos a Hacienda?
Cuando el error u omisión de una factura de un ejercicio anterior implica que se declaró menos beneficio del real (por ejemplo, se omitió un ingreso o se duplicó un gasto de forma indebida), la normativa fiscal obliga a presentar una autoliquidación complementaria. Esta declaración sustituye a la original del año pasado e incluirá el importe adicional a ingresar junto con los recargos por presentación fuera de plazo o los intereses de demora correspondientes, evitando así sanciones mayores si la regularización se realiza de forma voluntaria antes de cualquier requerimiento oficial.
¿Se puede deducir el IVA de una factura recibida fuera de plazo en las declaraciones trimestrales actuales?
No de manera directa. La Ley del IVA establece que las cuotas soportadas podrán deducirse en las autoliquidaciones correspondientes al periodo en que se haya producido su recepción o en las de los tres periodos siguientes como máximo, siempre que no hayan transcurrido los cuatro años de caducidad. Si se supera ese umbral temporal trimestral ordinario, la única alternativa legal para recuperar el IVA soportado de esa factura omitida es instando la rectificación de la autoliquidación del trimestre o año en el que legítimamente debió deducirse.
¿Cómo afecta la imputación temporal a los autónomos en régimen de estimación directa?
Para los profesionales y autónomos acogidos al régimen de estimación directa (tanto normal como simplificada), la regla general de devengo impera en la imputación de ingresos y gastos. Si un gasto deducible correspondiente al ejercicio anterior no se imputó en su momento y su inclusión mediante rectificación no altera sustancialmente la capacidad económica real gravada, los órganos de gestión tributaria suelen aceptar criterio de caja o de devengo según la naturaleza del alta censal, siempre que la factura esté debidamente afecta a la actividad económica desarrollada.
¿Es sancionable por parte de la Agencia Tributaria incluir un gasto de un año previo?
La mera inclusión o solicitud de rectificación de una factura de un ejercicio anterior para deducir un gasto omitido no constituye por sí misma una infracción tributaria, siempre que se actúe de buena fe, se disponga del documento original que acredite fehacientemente la operación mercantil y no exista ocultación maliciosa de datos. Las sanciones únicamente se materializan cuando la Administración detecta un ánimo defraudador, la falsedad de los justificantes aportados o la aplicación deliberada de deducciones improcedentes con el único objetivo de minorar artificialmente la cuota tributaria a ingresar.