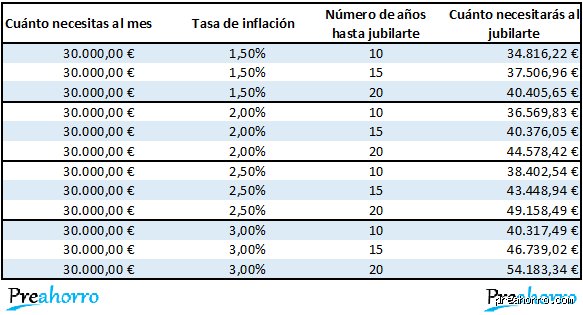
Para entender cuánto dinero se percibe al alcanzar la edad de retiro, es fundamental analizar el modelo de pensiones vigente, el cual se sustienta tradicionalmente en el principio de reparto intergeneracional. Este sistema implica que las cotizaciones de los trabajadores activos en el momento actual financian las pensiones de los pasivos. Sin embargo, este equilibrio depende estrechamente de variables demográficas y macroeconómicas como la tasa de natalidad, la pirámide de población, la evolución de los salarios y la productividad general de la economía. En consecuencia, la cantidad final que un individuo recibe no es una cifra estática ni uniforme, sino el resultado de aplicar una fórmula técnica basada en el esfuerzo contributivo realizado a lo largo de su vida laboral.
El cálculo de la pensión contributiva de jubilación toma como punto de partida fundamental la base reguladora. Este concepto técnico representa el promedio de las bases por las que el trabajador ha cotizado a la seguridad social durante un periodo determinado previo al cese de su actividad laboral. Con el objetivo de garantizar la sostenibilidad del sistema y reflejar de manera más fidedigna la evolución de las carreras profesionales, las normativas vigentes han ido ampliando progresivamente este periodo de cómputo. Actualmente, para el cálculo de la base reguladora se tienen en cuenta las cotizaciones de los últimos años trabajados, aplicando además coeficientes correctores que actualizan el valor de las bases de cotización más antiguas en función de la evolución del índice de precios al consumo, protegiendo de este modo el poder adquisitivo frente a la inflación histórica.
No obstante, el cálculo de la base reguladora es tan solo el primer paso en el proceso de determinación de la cuantía final. Una vez obtenida esta cifra base, se aplica un porcentaje que varía en función del número total de años que el ciudadano ha cotizado a lo largo de su vida laboral. El sistema establece una escala gradual donde el derecho a obtener el cien por cien de la base reguladora exige un periodo mínimo de cotización acumulada. Este requisito temporal busca incentivar la estabilidad en el empleo y la aportación continuada al sistema de seguridad social. Quienes no alcanzan el periodo exigido para la totalidad perciben un porcentaje proporcional, mientras que aquellos que superan los umbrales mínimos ven incrementadas sus opciones dentro de los márgenes legales establecidos.
Asimismo, es necesario examinar el impacto que tienen las lagunas de cotización, es decir, aquellos periodos en los cuales el trabajador no ha estado dado de alta ni ha cotizado debido a situaciones de desempleo involuntario o inactividad. Para mitigar el impacto negativo de estas interrupciones en la base reguladora final, la legislación contempla mecanismos de integración de lagunas, mediante los cuales los meses sin cotización se cubren con un porcentaje de la base mínima vigente en cada momento. Este aspecto resulta especialmente relevante en un mercado laboral caracterizado por la temporalidad y la alternancia de periodos de contratación, donde las trayectorias lineales y continuas son cada vez menos frecuentes entre las nuevas generaciones de trabajadores.
Otro factor determinante que influye de manera directa en la cuantía de la pensión de jubilación es la edad a la que se decide finalizar la vida laboral. Tradicionalmente se ha fijado una edad legal de jubilación ordinaria, la cual se encuentra en un proceso de incremento paulatino hasta alcanzar los sesenta y siete años en muchas jurisdicciones occidentales. Sin embargo, el sistema ofrece flexibilidad a través de las modalidades de jubilación anticipada y jubilación demorada. En el caso de la jubilación anticipada, ya sea por voluntad propia o por causas ajenas al trabajador, se aplican coeficientes reductores que disminuyen de forma permanente la cuantía de la pensión para compensar el mayor periodo durante el cual se van a percibir las prestaciones. Por el contrario, la jubilación demorada premia a aquellos ciudadanos que deciden continuar trabajando más allá de la edad legal ordinaria mediante incentivos económicos atractivos, como porcentajes adicionales sobre la base reguladora o cantidades a modo de pago único.
La complementariedad con los sistemas de previsión social complementaria y los planes de pensiones privados constituye otro de los pilares analizados por los expertos en finanzas personales. Dado que la pensión pública puede experimentar tasas de sustitución que no alcancen el cien por cien del último salario percibido en activo, la planificación financiera a largo plazo se vuelve indispensable. Los planes de pensiones individuales, los planes de empleo promovidos por las empresas y otros instrumentos de ahorro finalista actúan como un colchón financiero que permite mantener el nivel de vida previo al retiro. La diversificación de las fuentes de ingresos durante la vejez reduce la dependencia exclusiva del sistema público y aporta una mayor tranquilidad económica ante posibles escenarios de incertidumbre normativa o presupuestaria.
Además, conviene destacar las diferencias existentes entre los regímenes de la seguridad social, ya que las normas de cotización y cálculo pueden variar significativamente según se trate de trabajadores por cuenta ajena en el régimen general, autónomos adscritos a su propio régimen especial, o colectivos específicos como los funcionarios públicos, marineros o mineros. En el caso de los trabajadores autónomos, históricamente se ha observado una tendencia a cotizar por bases mínimas debido a la optimización fiscal a corto plazo, lo que posteriormente se traduce en pensiones de jubilación considerablemente inferiores en comparación con los asalariados que perciben retribuciones equivalentes. Los recientes cambios normativos orientados a vincular la cotización de los autónomos a sus ingresos reales pretenden corregir este desequilibrio histórico, garantizando una mayor equidad y suficiencia protectora al final de su vida laboral.
En el ámbito macroeconómico, los debates en torno a la suficiencia y la sostenibilidad de las pensiones continúan abiertos. Las proyecciones demográficas señalan un incremento constante de la proporción de personas mayores en edad de jubilación en relación con la población en edad de trabajar. Este fenómeno, conocido comúnmente como el envejecimiento de la población, presiona las cuentas públicas y obliga a los gobiernos a implementar reformas estructurales constantes. Entre estas medidas se encuentran la introducción de mecanismos de equidad intergeneracional, el establecimiento de suelos y techos en las bases de cotización y la revisión periódica de los parámetros que configuran el sistema contributivo para asegurar su viabilidad a largo plazo sin comprometer el bienestar de los futuros pensionistas.
Para concluir esta primera parte del análisis experto, resulta evidente que la respuesta a la pregunta sobre cuánto dinero se recibe al jubilarse no es simple ni única, sino el reflejo de una compleja red de normativas, decisiones personales de ahorro y circunstancias socioeconómicas. La comprensión de la base reguladora, el impacto de los años cotizados, la elección del momento oportuno para el retiro y la importancia del ahorro complementario son herramientas indispensables para cualquier ciudadano que aspire a planificar una transición ordenada y segura hacia la etapa pasiva de su vida. En la siguiente sección de este artículo profundizaremos en los escenarios de simulación práctica y las estrategias avanzadas para optimizar el importe de la pensión.
Factores clave que pueden reducir o aumentar tu pensión final
Una vez que se comprende la base reguladora y el porcentaje que corresponde según los años cotizados —los aspectos que habitualmente inician cualquier análisis sobre la jubilación—, es fundamental examinar las variables que alteran de forma directa esa cifra final. El sistema de Seguridad Social no es estático; contempla incentivos y penalizaciones diseñados para equilibrar la sostenibilidad financiera con las decisiones individuales de los trabajadores.
Coeficientes reductores por jubilación anticipada: Si decides abandonar el mercado laboral antes de la edad legal ordinaria, la pensión sufre recortes permanentes. Estos porcentajes varían en función de los meses de adelanto y del volumen total de cotizaciones acumuladas a lo largo de la vida laboral. Cuanto mayor sea el periodo cotizado previo, menor será el impacto porcentual de la penalización, pero el recorte sigue siendo una realidad matemática ineludible.
Incentivos por demora (jubilación tardía): En el sentido opuesto, posponer voluntariamente el retiro más allá de la edad legal ordinaria otorga importantes ventajas. Los sistemas públicos suelen premiar esta prolongación de la actividad laboral mediante un porcentaje adicional por cada año completo cotizado tras cumplir la edad ordinaria, o bien a través de un pago único (cheque de incentivo) al momento de jubilarse, o una combinación de ambas opciones.
Lagunas de cotización: Los periodos en los que el trabajador no ha cotizado (por desempleo no subsidiado, inactividad o periodos de transición) pueden penalizar la base reguladora. No obstante, muchos ordenamientos jurídicos aplican mecanismos de integración de lagunas, mediante los cuales los meses sin cotización se rellenan con un porcentaje mínimo (generalmente el 100% del salario mínimo para los primeros meses y un porcentaje menor para el resto), mitigando el castigo en el cálculo final.
El complemento privado: Más allá del sistema público
Confiar exclusivamente en la pensión pública puede suponer una pérdida significativa del poder adquisitivo al pasar de la etapa laboral a la pasiva. Los expertos financieros coinciden en que la tasa de sustitución, el porcentaje que representa la pensión respecto al último sueldo recibido, tiende a disminuir con las reformas estructurales de los sistemas de previsión social. Por ello, la construcción de un colchón financiero privado se convierte en una necesidad ineludible.
Instrumentos de ahorro complementario
Planes de pensiones individuales: Vehículos de ahorro a largo plazo orientados específicamente a la jubilación. Ofrecen ventajas fiscales en el momento de la aportación (reducción en la base imponible del impuesto sobre la renta), aunque tributan como rendimiento del trabajo al momento del rescate.
Planes de empleo y previsión empresarial: Instrumentos promovidos por las empresas en beneficio de sus trabajadores. Suelen contar con aportaciones mixtas (empleado y empleador) y representan una de las fórmulas más eficientes y con menores comisiones del mercado.
Inversiones diversificadas (fondos indexados y carteras de gestión automatizada): Alternativas flexibles que permiten construir patrimonio a largo plazo mediante la exposición a los mercados financieros internacionales, ajustando el nivel de riesgo a medida que se aproxima la edad de retiro.
Inmuebles y rentas pasivas: La propiedad inmobiliaria, ya sea mediante la obtención de rendimientos por alquiler o a través de fórmulas como la nuda propiedad y la hipoteca inversa, actúa tradicionalmente como un pilar fundamental de la seguridad financiera en la tercera edad.
La fiscalidad de las pensiones: ¿Cuánto se lleva Hacienda?
Uno de los errores más comunes al calcular el dinero que se recibe tras la jubilación es olvidar el impacto de los impuestos. Las pensiones públicas de jubilación no constituyen un ingreso exento; están consideradas legalmente como rendimientos del trabajo.
Esto significa que el pensionista está sujeto a la obligación de declarar el IRPF (o impuesto análogo sobre la renta según el país) bajo los mismos criterios generales que los trabajadores en activo, aunque con algunas particularidades:
Mínimos personales y familiares: Se aplican reducciones por edad (a partir de los 65 y de los 75 años) que incrementan el mínimo exento de tributación.
Retenciones mensuales: La Seguridad Social aplica una retención progresiva sobre la pensión mensual en función del importe total percibido y de las circunstancias personales y familiares comunicadas por el beneficiario. Un error frecuente es no actualizar estos datos ante el organismo pagador, lo que puede derivar en sorpresas desagradables al presentar la declaración anual de la renta.
Rescate de planes de pensiones: Al retirar el dinero acumulado en un plan privado, la forma en que se realiza el rescate (en forma de capital de una sola vez, en forma de renta periódica o de manera mixta) determina drásticamente la factura fiscal. Un rescate en forma de capital puede disparar los tipos marginales del impuesto en un solo ejercicio fiscal, por lo que la planificación fiscal del rescate es tan importante como la fase de acumulación.
Estrategias prácticas para optimizar tus ingresos en la vejez
Para asegurar que la transición hacia la jubilación sea económicamente estable y predecible, los expertos recomiendan seguir una hoja de ruta estructurada a lo largo de las distintas décadas de la vida laboral:
Auditoría periódica de la vida laboral: Solicitar y revisar el historial de cotizaciones de manera regular ayuda a detectar errores u omisiones en las bases de datos de la administración que podrían perjudicar el cálculo futuro de la pensión.
Fijación del objetivo de ingresos (Regla del 70-80%): Estimar que se necesitará aproximadamente entre el 70% y el 80% de los ingresos netos actuales para mantener el mismo nivel de vida una vez jubilados (dado que se reducen gastos asociados al transporte laboral, vestimenta o la propia hipoteca, si esta ya ha sido saldada).
Automatización del ahorro: Destinar un porcentaje fijo de los ingresos mensuales al ahorro finalista desde el inicio de la vida laboral aprovecha el poder del interés compuesto, reduciendo el esfuerzo necesario en la recta final de la carrera profesional.
Desapalancamiento financiero: Llegar a la edad de jubilación con deudas de consumo o créditos pendientes es el principal factor de riesgo para la estabilidad económica en la vejez. Priorizar la cancelación de pasivos de alto interés antes del retiro es prioritario.
Planificar hoy para la tranquilidad de mañana
La cuantía económica que se recibe al jubilarse no es una cifra dictada puramente por el azar, sino el resultado combinado de la trayectoria laboral previa, las decisiones normativas del sistema público de previsión y, de manera muy destacada, la estrategia de ahorro privado construida a lo largo de los años. Comprender cómo se articula la base reguladora, anticiparse a las penalizaciones por adelanto, valorar los incentivos por demora y gestionar inteligentemente la fiscalidad de los rescates y pensiones permite transformar la incertidumbre del retiro en una etapa de absoluta tranquilidad financiera.