Contexto y definición: El laberinto legal de la Seguridad Social
Intentar averiguar cuánto dinero ingresaremos el día que decidamos dejar de madrugar es uno de los deportes nacionales más extendidos, solo superado por debatir sobre el tiempo. La pensión de jubilación contributiva en España no es un regalo caprichoso del Estado, sino la retribución diferida correspondiente a una vida laboral previa. Se sustenta en un sistema de reparto intergeneracional donde los trabajadores de hoy pagan las pensiones de los de mañana —un esquema brillante sobre el papel, pero sujeto a tensiones demográficas constantes que obligan a actualizar la normativa casi cada año.
Para entender este jeroglífico administrativo, conviene definir dos conceptos fundamentales que marcarán tu destino dorado: la base reguladora y el porcentaje aplicable. El primero determina la cuantía bruta de partida basándose en lo que has aportado al sistema durante un largo periodo de tiempo, mientras que el segundo premia (o castiga) la duración total de tu esfuerzo laboral. Entender esto es el primer paso para dejar de vivir en la incertidumbre y empezar a planificar con números sobre la mesa.
El papel de la sabiduría convencional frente a la cruda realidad
Existe la creencia popular de que el Estado nos recompensará generosamente tras décadas de fiel cumplimiento laboral, cubriendo holgadamente nuestro nivel de vida previo. La sabiduría convencional suele pintar un panorama de retiro idílico donde el sueldo se transforma mágicamente en una pensión equivalente. Sin embargo, la realidad económica se encarga de aplicar un correctivo severo a esta dulce ilusión. Los límites máximos de pensión, los coeficientes reductores y la evolución de las bases de cotización dibujan un escenario donde la bajada de ingresos al jubilarse es, por lo general, una certeza matemática.
Los límites del sistema: Admite tus propios límites
Conviene admitir una verdad incómoda desde el principio: ningún artículo, simulador o experto podrá darte una cifra exacta a diez o veinte años vista con total precisión milimétrica. Las modificaciones legislativas, la inflación, los cambios en tu propia trayectoria profesional —como un periodo de desempleo inesperado o un cambio de sector, introducen variables imposibles de predecir de forma absoluta. Por tanto, calcular tu jubilación no es una ciencia exacta en el largo plazo, sino un ejercicio de estimación estratégica que requiere flexibilidad y revisiones periódicas a medida que te acercas a la línea de meta.
Desarrollo técnico 1: La base reguladora y el sistema dual de cómputo
Entrando en materia técnica, el cálculo de la base reguladora constituye el núcleo duro de la prestación. Lejos de ser una simple media aritmética de tus últimos años de sueldo, la normativa española contempla complejos periodos de referencia que han ido mutando con las sucesivas reformas de las pensiones. Hoy en día convivimos con un modelo de transición que busca adaptarse a las exigencias de sostenibilidad financiera, obligando a mirar cada vez más atrás en el historial laboral del trabajador.
¿Cómo se computan los años y las bases de cotización?
Tradicionalmente, el periodo de referencia exigía sumar las bases de cotización de los últimos 25 años (es decir, 300 meses) y dividirlas entre un divisor específico (350) para paliar el efecto de las pagas extraordinarias. No obstante, el sistema contempla fórmulas alternativas más modernas que permiten seleccionar las mejores bases de cotización de un periodo ampliado, descartando de este modo los peores meses o aquellos marcados por lagunas de cotización. La propia Seguridad Social aplica de oficio la opción más beneficiosa para el ciudadano, un detalle de clemencia administrativa que merece la pena agradecer.
Actualización de las bases: El factor de la inflación pasada
Para evitar que una nómina de hace veinte años pese lo mismo en términos nominales que una actual, las bases de cotización anteriores a los dos últimos años se actualizan conforme a la evolución del Índice de Precios al Consumo (IPC). Esto significa que el sistema intenta proteger, al menos parcialmente, el poder adquisitivo histórico de tus aportaciones. Las últimas veinticuatro mensualidades, en cambio, se computan por su valor nominal puro y duro. Este baile de cifras busca reflejar de forma justa el esfuerzo contributivo acumulado, aunque el resultado final dependa estrictamente de lo que hayas podido cotizar en tus mejores etapas profesionales.
El espejismo del 100% y los años necesarios
Uno de los mayores equívocos al calcular la jubilación es pensar que alcanzar el famoso "100%" está al alcance de cualquiera que cumpla la edad ordinaria. Ese porcentaje máximo sobre la base reguladora exige acumular una larguísima trayectoria de cotización, que supera holgadamente los 36 años y medio según el año de referencia. Si no llegas a esa cifra mágica, el porcentaje se reduce de manera proporcional desde un umbral mínimo inicial del 50% con al menos 15 años cotizados. El sistema premia la constancia extrema, castigando con sutileza las lagunas laborales y las carreras profesionales interrumpidas.
Aplicación del porcentaje sobre la base reguladora y el impacto de la carrera de cotización
Una vez que hemos determinado la base reguladora, el promedio de las bases de cotización de los últimos años de vida laboral (que en la normativa vigente contempla un horizonte de 25 años y sistemas de protección ante lagunas), el siguiente paso fundamental para calcular tu pensión en España consiste en aplicar el porcentaje de revalorización que te corresponde según el número total de años que hayas cotizado a lo largo de tu vida laboral.
El sistema de la Seguridad Social establece una escala progresiva que premia la estabilidad y la duración de la trayectoria profesional:
El umbral de acceso (15 años): Para tener derecho a cualquier tipo de pensión contributiva de jubilación, el requisito indispensable es haber cotizado un mínimo de 15 años. En este umbral de acceso, el porcentaje aplicable sobre tu base reguladora es exactamente del 50%.
El camino hacia el 100%: A partir del año 16, cada mes adicional de cotización suma un incremento porcentual gradual a tu prestación. Para conseguir el 100% de la base reguladora en el periodo actual de 2026, se exige haber acumulado un total de 36 años y 6 meses de cotización efectiva.
Cotizaciones superiores a la ordinaria: Si superas los años requeridos para el 100% y decides continuar trabajando más allá de tu edad legal de jubilación ordinaria, entran en juego los incentivos por jubilación demorada, de los cuales hablaremos a continuación.
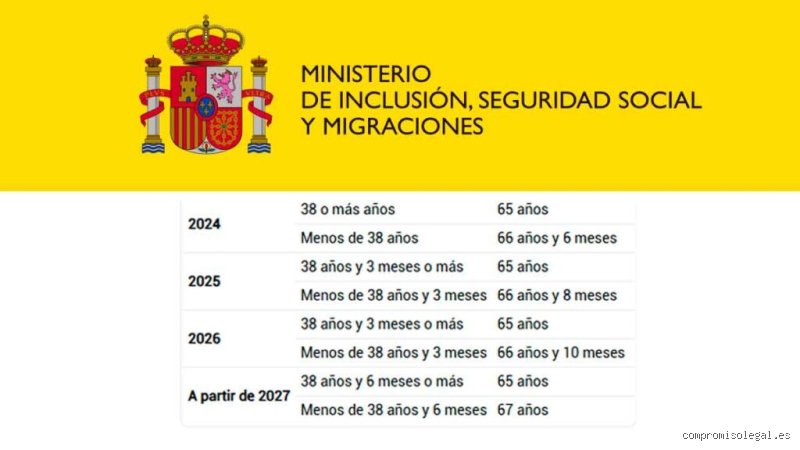
Para visualizar de forma clara cómo evolucionan los requisitos de edad y cotización en función del momento en el que decidas jubilarte, resulta muy útil consultar la siguiente tabla de referencia:
| Año de Jubilación | Años cotizados requeridos para los 65 años | Edad ordinaria si no se alcanza el umbral de cotización | Periodo mínimo para el 100% |
|---|---|---|---|
| 2025 | 38 años y 3 meses o más | 66 años y 6 meses | 36 años y 6 meses |
| 2026 | 38 años y 3 meses o más | 66 años y 10 meses | 36 años y 6 meses |
| A partir de 2027 | 38 años y 6 meses o más | 67 años | 37 años |
Jubilación anticipada y jubilación demorada: modificadores clave de la cuantía
El cálculo teórico que obtenemos al multiplicar la base reguladora por el porcentaje de cotización puede sufrir variaciones drásticas si decides alterar el momento de tu retirada del mercado laboral. Existen dos vías principales que actúan como aceleradores o frenos de tu pensión final:
1. La jubilación anticipada (Voluntaria o Involuntaria)
Si decides jubilarte antes de alcanzar la edad legal ordinaria (que en 2026 se sitúa en los 66 años y 10 meses para carreras de cotización inferiores a 38 años y 3 meses, o en los 65 años si se supera dicha cifra), la Seguridad Social aplica coeficientes reductores.
Anticipación voluntaria: Permite adelantar la jubilación hasta un máximo de 2 años (es decir, a partir de los 64 años y 10 meses en 2026, acreditando al menos 35 años cotizados). Los recortes se aplican mediante un porcentaje mensual que varía en función de los meses de adelanto y del volumen total acumulado en tu vida laboral, penalizando de forma más severa a quienes tienen carreras más cortas.
Anticipación involuntaria: Derivada de un cese no deseado en el empleo (como un despido colectivo o ERE), permite adelantar hasta 4 años la jubilación (desde los 62 años y 10 meses en 2026), exigiendo un mínimo de 33 años cotizados. Los coeficientes reductores son, por regla general, ligeramente más suaves que en la modalidad voluntaria.
2. La jubilación demorada y los incentivos
Por el contrario, si optas por prolongar tu vida laboral y retrasar voluntariamente tu jubilación más allá de la edad legal ordinaria, el Estado te recompensa mediante tres opciones acumulables o alternativas a elegir por cada año completo de demora:
Un porcentaje adicional del 4% por cada año completo cotizado que se sumará al porcentaje aplicado sobre la base reguladora.
Una cantidad a tanto alzado (un pago único por año completado) cuyo importe varía en función de los años previamente cotizados.
Una fórmula mixta en determinados supuestos específicos.
Cómo realizar la simulación oficial en la Seguridad Social: El paso a paso definitivo
Aunque conocer las fórmulas matemáticas te otorga una perspectiva analítica muy valiosa, no necesitas realizar estos cálculos complejos de forma manual. La administración española pone a disposición de la ciudadanía herramientas digitales sumamente precisas y automatizadas.
Para calcular tu pensión estimada de forma oficial, debes seguir estos pasos:
Accede al Portal de la Seguridad Social: Entra en la Sede Electrónica de la Seguridad Social o utiliza la aplicación oficial Import@ss.
Identifícate de forma segura: Utiliza métodos de autenticación autorizados como el Certificado Digital, la Cl@ve PIN, Cl@ve Permanente o vía SMS (siempre que tu número de teléfono esté registrado en sus bases de datos).
Consulta tu Informe de Vida Laboral y Bases de Cotización: Este documento te permite verificar que todos tus periodos trabajados están correctamente registrados y que no existen "lagunas" imprevistas que puedan mermar tu futura base reguladora.
Utiliza el Simulador de Jubilación: Dentro de tu área personal, busca la opción de simulación de pensiones. La herramienta volcará de manera automática todo tu historial de cotización real y te proyectará diversos escenarios:
Cuánto cobrarás si te jubilas exactamente a la edad legal ordinaria.
Qué pasaría si decides acogerte a una jubilación anticipada.
El incremento estimado si decides demorar tu salida del mercado laboral.
Este informe automatizado no solo te muestra una estimación realista basada en tu sueldo actual y pasado, sino que te ayuda a tomar decisiones estratégicas con años de antelación.
Estrategias clave para optimizar tu pensión y asegurar tu bienestar futuro
Calcular la jubilación en España es un ejercicio de previsión que combina la estricta normativa legal con la planificación financiera personal. A lo largo de este análisis hemos comprobado que la cuantía final de tu pensión no es una cifra estática, sino el resultado directo de decisiones tomadas a lo largo de décadas: el mantenimiento de bases de cotización estables, el número total de años trabajados, y la elección estratégica del momento idóneo para retirarse.
Dado que el sistema público de pensiones se enfrenta a retos demográficos constantes, depender exclusivamente de la prestación estatal puede no ser suficiente para mantener el nivel de vida deseado durante la etapa de retiro. Por ello, los expertos recomiendan complementar la futura pensión pública con instrumentos de ahorro privado a largo plazo, tales como planes de pensiones individuales, seguros de ahorro o carteras de inversión diversificadas gestionadas desde etapas tempranas de la vida laboral.
Anticiparse, auditar periódicamente tu vida laboral y comprender las reglas del juego de la Seguridad Social son las mejores herramientas para garantizar una jubilación tranquila, estable y financieramente desahogada.