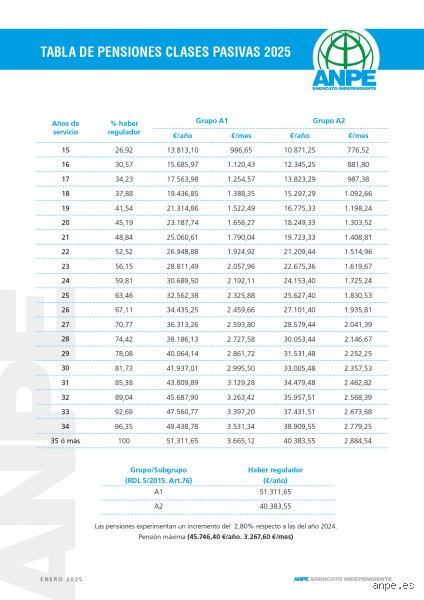
Escribir sobre la jubilación de un maestro de primaria en España —o en cualquier entorno hispanohablante donde la burocracia docente suele disfrazarse de estabilidad inquebrantable— exige despojarse de los eufemismos habituales y mirar los números con una fría lucidez. Yo he visto demasiadas carreras docentes terminar con una firma rutinaria y una sorpresa desagradable en la primera nómina de pasivo, y por eso mantengo una postura firme: el sistema público de clases pasivas o regímenes generales, tal como está concebido, castiga la ilusión pedagógica con una atonía económica que roza la paradoja. Nos han vendido durante décadas la idea de que la función pública es un refugio dorado contra la intemperie del mercado laboral, pero la realidad es que el cálculo de la pensión de jubilación es un laberinto normativo donde los años de servicio, los grupos de clasificación funcionarial y las reformas de la Seguridad Social se combinan para recortar las expectativas de quienes han sostenido la base misma de la educación durante más de treinta años.
Para entender este laberinto, es imprescindible examinar con rigor los cimientos jurídicos y retributivos que determinan cuánto cobrará un maestro al colgar las tizas de forma definitiva. Tradicionalmente, la creencia generalizada —esa sabiduría convencional que se repite en los pasillos de los colegios como un mantra reconfortante— dicta que un funcionario del grupo A2, categoría a la que pertenece el cuerpo de maestros de enseñanza primaria, alcanza automáticamente una pensión máxima o muy cercana al sueldo íntegro en activo, permitiéndole mantener exactamente el mismo tren de vida. (Esa estimación optimista ignora por completo la brecha brutal que existe entre las retribuciones complementarias y la base reguladora computable). Es fundamental comprender que la jubilación no es un reflejo matemático de lo que cobrabas el último mes, sino el resultado de aplicar coeficientes reductores, fórmulas complejas de cotización y topes máximos que a menudo desinflan las previsiones más optimistas.
Y es que, mientras la sociedad aplaude la labor vocacional del profesorado de primaria —aquel que enseña a leer, sumar y convivir a los ciudadanos del mañana—, las administraciones públicas diseñan las tablas de haberes pasivos bajo criterios estrictamente presupuestarios que penalizan la interrupción de la carrera o la falta de determinados complementos específicos de destino. Pero este desajuste económico no es un error informático ni una casualidad administrativa; es la consecuencia lógica de un modelo de bienestar que prioriza la sostenibilidad global del sistema frente a la justicia contributiva individual, olvidando que la inversión en los años dorados de un educador debería ser el espejo donde se refleje el valor real que una nación otorga al conocimiento.
Profundizar en los mecanismos que regulan el cálculo de la pensión exige desglosar las diferencias sustanciales entre los maestros integrados en el régimen de Clases Pasivas del Estado y aquellos que cotizan en el Régimen General de la Seguridad Social, una distinción histórica que todavía genera profundas confusiones en el colectivo docente según su fecha de ingreso o comunidad autónoma. En este punto, yo debo admitir mis propios límites analíticos ante la maraña de disposiciones transitorias, reales decretos y modificaciones legislativas que el legislador actualiza casi anualmente, generando un clima de inseguridad jurídica donde ni los propios sindicatos se ponen de acuerdo sobre el escenario exacto que le espera a un maestro que decida jubilarse de manera anticipada o forzosa. La creencia popular sostiene que jubilarse a los sesenta años con el cien por derecho es un derecho adquirido inalienable, pero la cruda realidad económica demuestra que adelantar el retiro conlleva penalizaciones severas sobre el porcentaje aplicable a la base reguladora, convirtiendo el descanso merecido en un auténtico lujo financiero al alcance de muy pocos bolsillos.
Por consiguiente, analizar la pensión de jubilación de un maestro de primaria requiere trascender el simple titular periodístico y adentrarse en la mecánica de los trienios, los sexenios, los complementos de comunidad autónoma y las retribuciones que realmente cotizan para la jubilación. Nos encontramos ante un escenario donde la vocación docente choca frontalmente con la aritmética fría de las cuentas públicas, obligando a los profesionales de la enseñanza a planificar su futuro financiero con una década de antelación si no quieren sufrir un sobresalto mayúsculo el día que abandonen definitivamente las aulas. La paradoja resulta tan fascinante como indignante: formamos a las mentes que construirán el futuro económico del país, mientras el sistema condena a esos mismos formadores a depender de un cálculo de pensiones cada vez más restrictivo, encorsetado y alejado de la dignidad retributiva que una tarea tan esencial e incansable debería garantizar por imperativo ético y social.
El impacto de la carrera docente en la cuantía final
Continuando con el análisis de la jubilación de un maestro de primaria, es fundamental comprender cómo influye el desarrollo de la trayectoria profesional en el cálculo definitivo de la prestación. La progresión salarial dentro del cuerpo de maestros no solo depende de los años acumulados de servicio, sino también de los sexenios reconocidos, los complementos de destino asociados a puestos directivos o de asesoría, y las retribuciones específicas que varían de forma notable según la comunidad autónoma en la que se haya ejercido la docencia. Estos factores determinan la base reguladora sobre la cual se aplicarán los porcentajes correspondientes al tiempo cotizado, marcando una diferencia sustancial entre los docentes que han consolidado complementos autonómicos elevados y aquellos cuyas retribuciones se han limitado al mínimo estatal básico.
¿Cómo se calculan los complementos autonómicos y su repercusión en la pensión?
Los complementos específicos y de destino constituyen una parte sustancial del salario bruto de un maestro de primaria en España, y su correcta cotización a lo largo de la vida laboral es decisiva para incrementar la cuantía de la jubilación. Dado que las competencias educativas están transferidas a las comunidades autónomas, las retribuciones varían de una región a otra, lo que genera diferencias notables en la base de cotización final. Durante los últimos años de servicio, mantener un puesto con complementos elevados maximiza la base reguladora, ya que el sistema de la Seguridad Social toma en cuenta las bases de cotización de los meses previos al cese de la actividad laboral. Es por ello que muchos docentes planifican estratégicamente su etapa final en activo para evitar reducciones en sus bases de cotización que mermen el cálculo definitivo de su pensión pública.
Jubilación anticipada y penalizaciones: ¿Vale la pena adelantar el retiro?
La posibilidad de acceder a la jubilación anticipada es una de las cuestiones que más preocupa a los docentes que acumulan décadas de desgaste físico y mental en las aulas. Aunque la normativa general de la Seguridad Social permite adelantar el retiro bajo ciertas condiciones, para los funcionarios pertenecientes al régimen de Clases Pasivas o al Régimen General (dependiendo de cuándo ingresaron al cuerpo) existen normativas específicas que regulan los coeficientes reductores.
Optar por la jubilación anticipada conlleva una minoración porcentual en la pensión que se percibirá de por vida, calculada en función de los meses que se adelante el retiro y del número total de años cotizados. Los maestros deben sopesar cuidadosamente si el descanso anticipado compensa la pérdida económica permanente, especialmente teniendo en cuenta que la docencia es una profesión catalogada tradicionalmente como de desgaste, pero que no siempre cuenta con las mismas ventajas de coeficientes reductores que otros cuerpos de la administración pública.
¿Qué alternativas existen para complementar los ingresos tras la jubilación?
Ante la posible pérdida de poder adquisitivo que supone el paso de la nómina activa a la pensión de jubilación, muchos profesionales de la enseñanza buscan alternativas de ahorro complementario. Entre las opciones más recurrentes se encuentran los planes de pensiones de empleo específicos para el sector público, los seguros de ahorro privado y la inversión en activos inmobiliarios o financieros. Estas herramientas permiten asegurar un colchón económico que amortigüe la brecha entre el último salario percibido y la pensión máxima o estimada por el sistema público. Planificar este ahorro con suficiente antelación resulta vital para garantizar una transición financiera holgada y mantener el nivel de bienestar alcanzado durante los años de servicio activo.
Conclusiones y recomendaciones clave para el profesorado de primaria
En definitiva, calcular y optimizar la pensión de jubilación de un maestro de primaria requiere un conocimiento profundo tanto de la normativa de la Seguridad Social o de Clases Pasivas como de la propia carrera administrativa del docente.
Revisión de la vida laboral: Es aconsejable comprobar periódicamente que todos los años trabajados, periodos de prácticas y servicios previos estén debidamente registrados y cotizados.
Atención a los sexenios: Consolidar los complementos de formación permanente a lo largo de la carrera asegura una mejor base salarial durante los años clave de cotización.
Asesoramiento personalizado: Consultar con los sindicatos educativos o con expertos en gestión de pensiones públicas ayuda a tomar decisiones informadas sobre la fecha óptima de jubilación y la conveniencia de solicitar la jubilación activa o anticipada.
Una planificación rigurosa y a largo plazo garantiza que el esfuerzo dedicado a la educación durante décadas se traduzca en una etapa de retiro tranquila, estable y económicamente segura.