💶 Dinero y trabajo Jubilación y pensiones
¿Cuánto te quitan de la pensión máxima?
Análisis fiscal y legal en España
Respuesta corta
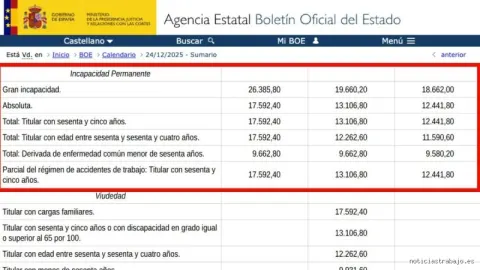
El concepto de pensión máxima no surge del azar, sino de un límite estricto fijado anualmente por el Estado a través de la Ley de Presupuestos Generales del Estado (o mediante reales decretos-leyes de prórroga y actualización de pensiones).
En pocas palabras
- Una vez que la Seguridad Social calcula la pensión máxima aplicando los límites cuantitativos legales, entra en juego la Agencia Tributaria.
- Aunque la fase activa de cotización laboral ha finalizado, la relación del pensionista con las obligaciones de la Seguridad Social no desaparece por completo en determinados supuestos de compatibilidad o deducciones técnicas.
- El análisis técnico demuestra que la pregunta "¿Cuánto te quitan de la pensión máxima?" no tiene una respuesta numérica única, sino que depende de una fórmula de doble pinza:
- Alcanzar la pensión máxima de la Seguridad Social representa la cúspide de una larga trayectoria de cotización y esfuerzo laboral.
- La jubilación anticipada, ya sea voluntaria o involuntaria, conlleva la aplicación de coeficientes reductores sobre la pensión resultante que también se aplican cuando esta alcanza el tope máximo.
En este artículo
- El tope legal de la Seguridad Social: El primer gran recorte
- La fiscalidad de las altas prestaciones: El Impuesto sobre la Renta de las Personas Físicas (IRPF)
- Cotizaciones sociales y deducciones específicas sobre la pensión
- Conclusiones parciales
- La fiscalidad de la pensión máxima: Cómo el IRPF y las retenciones reducen tu poder adquisitivo real
- ¿Cómo afecta la reforma de la Seguridad Social a las altas cotizaciones?
- ¿Cuáles son las consecuencias de jubilarse anticipadamente con bases máximas?
- ¿Qué alternativas existen para complementar la pensión pública limitada por los topes?
Cuando se habla de la pensión máxima, existe una falsa creencia generalizada de que la cantidad bruta que se aprueba en la resolución oficial es el importe íntegro que el beneficiario ingresa en su cuenta bancaria cada mes. La realidad jurídica, fiscal y de cotización es sustancialmente diferente. A la pensión pública más alta reconocida por el Estado se le aplican diversos recortes, retenciones y cotizaciones obligatorias que reducen considerablemente el neto percibido.
El tope legal de la Seguridad Social: El primer gran recorte
El concepto de pensión máxima no surge del azar, sino de un límite estricto fijado anualmente por el Estado a través de la Ley de Presupuestos Generales del Estado (o mediante reales decretos-leyes de prórroga y actualización de pensiones). Este tope persigue un doble objetivo: garantizar la sostenibilidad del sistema de reparto y moderar la sustitución de rentas muy elevadas por parte de fondos públicos financiados por las cotizaciones de todos los trabajadores.
1.1. Cuantía tope y evolución normativa en el contexto actual
Para comprender el alcance del recorte legal, es necesario analizar cómo se determina el importe máximo inicial. Durante los últimos años, impulsados por la reforma de las pensiones y los mecanismos de equidad intergeneracional, los topes máximos han experimentado incrementos anuales vinculados al Índice de Precios al Consumo (IPC), además de adiciones extraordinarias ligadas al Mecanismo de Equidad Intergeneracional (MEI).
El principio de suficiencia y limitación: Un trabajador puede haber cotizado durante toda su vida laboral por las bases máximas (lo que teóricamente le daría derecho a una pensión de jubilación resultante de sus bases de cotización muy elevada, por ejemplo, superior a los 4.500 o 5.000 euros mensuales). Sin embargo, la ley establece un límite infranqueable.
El efecto "absorción": Todo el exceso cotizado por encima del tope legal se pierde para el cálculo de la pensión pública. Es lo que en términos actuariales se conoce como el principio de solidaridad intergeneracional: se cotiza por encima del límite, pero la prestación queda cercenada por el tope máximo vigente en el año del hecho causante.
1.2. El impacto de los coeficientes reductores y la jubilación anticipada
El tope máximo de la pensión no solo opera como un techo rígido para las jubilaciones ordinarias que lo alcanzan, sino que interactúa de forma punitiva con las modalidades de acceso anticipado a la jubilación:
Jubilación anticipada voluntaria: Si un trabajador que tiene derecho a la pensión máxima decide jubilarse de forma voluntaria antes de la edad legal ordinaria, se le aplican coeficientes reductores trimestrales o mensuales sobre su base reguladora.
Aplicación matemática sobre el tope: La normativa establece que los coeficientes reductores por jubilación anticipada se aplican sobre la pensión resultante (o sobre la base reguladora), pero con la limitación de que la pensión final nunca podrá superar el tope máximo vigente reducido, aplicando además coeficientes específicos cuando se accede a la jubilación anticipada con bases máximas. En la práctica, esto significa que la penalización por adelantar la retirada laboral se aplica de forma íntegra, restando un porcentaje muy elevado sobre la cuantía teórica máxima.
La fiscalidad de las altas prestaciones: El Impuesto sobre la Renta de las Personas Físicas (IRPF)
Una vez que la Seguridad Social calcula la pensión máxima aplicando los límites cuantitativos legales, entra en juego la Agencia Tributaria. A efectos fiscales, las pensiones públicas no son ayudas exentas, sino que tienen la consideración legal de rendimientos del trabajo (artículo 17.2 de la Ley del IRPF).
Dado que la pensión máxima se sitúa en los tramos más elevados de ingresos dentro del sistema de previsión pública, soporta una carga impositiva notablemente superior a la de las pensiones mínimas o medias.
2.1. Las pensiones como rendimientos del trabajo y la ausencia de pagador único alternativo
A diferencia de los trabajadores por cuenta ajena que pueden cambiar de empresa, los pensionistas tienen un pagador único (la Tesorería General de la Seguridad Social), lo que simplifica la gestión pero no reduce la progresividad del impuesto:
Escala de gravamen general: Los ingresos procedentes de la pensión se suman a la base imponible general del contribuyente. Al encontrarse la pensión máxima en los tramos altos, los tramos marginales del IRPF (tanto a nivel estatal como autonómico) aplican tipos impositivos elevados que pueden oscilar, dependiendo de la comunidad autónoma de residencia, entre el 30% y más del 45% para las rentas más altas de la base general.
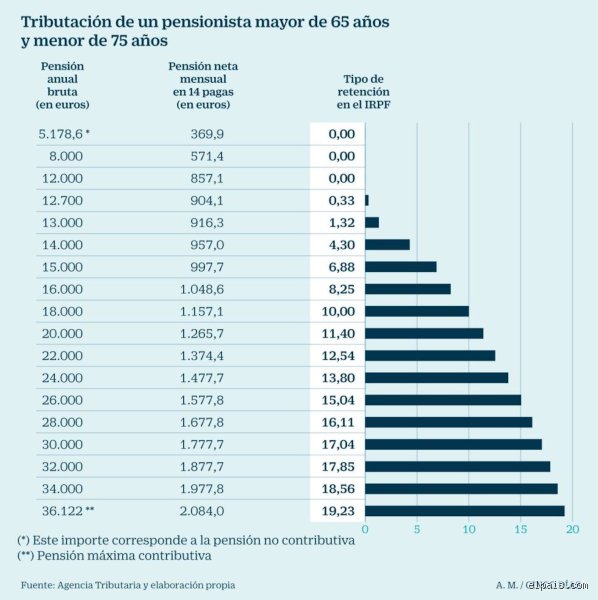
Retenciones a cuenta mensuales: La Seguridad Social aplica mensualmente una retención a cuenta del IRPF basada en las tablas progresivas y en las circunstancias personales y familiares del pensionista (hijos, discapacidad, situación de convivencia). Para un pensionista perceptora de la cuantía máxima sin deducciones familiares significativas, el tipo de retención efectivo mensual suele situarse en una horquilla muy alta, reduciendo de manera inmediata el líquido disponible mes a mes.
2.2. El mito de la exención por edad o aportaciones previas
Muchos contribuyentes desconocen que las aportaciones realizadas a lo largo de su vida laboral a mutualidades o planes de previsión social complementarios no eximen a la pensión pública de tributar:
Tributación íntegra: Salvo supuestos muy tasados y transitorios relacionados con aportaciones a mutualidades laborales anteriores a 1978 (cuya regularización ha supuesto devoluciones recientes por parte de la Agencia Tributaria tras sentencias del Tribunal Supremo), la pensión pública máxima tributa al 100% en el IRPF como cualquier otro rendimiento del trabajo.
El impacto en las declaraciones complementarias y la campaña de la renta: Al no existir retenciones en origen totalmente ajustadas al céntimo en todos los supuestos (por ejemplo, si el pensionista percibe rentas de alquiler, dividendos o planes de pensiones privados simultáneamente), la liquidación anual del IRPF en los meses de abril a junio suele deparar sorpresas desagradables, convirtiendo al contribuyente en sujeto pagador de importes líquidos elevados a Hacienda.
Cotizaciones sociales y deducciones específicas sobre la pensión
Aunque la fase activa de cotización laboral ha finalizado, la relación del pensionista con las obligaciones de la Seguridad Social no desaparece por completo en determinados supuestos de compatibilidad o deducciones técnicas.
3.1. Compatibilidad de pensiones y trabajo: El destope de las cotizaciones
Un escenario cada vez más frecuente entre los perceptores de la pensión máxima es acogerse a fórmulas de jubilación activa o jubilación demorada:
Jubilación activa: Permite compatibilizar el cobro de la pensión (habitualmente al 50%, aunque puede alcanzar el 100% bajo determinados requisitos de contratación o autónomos con empleados a cargo) con la realización de un trabajo por cuenta propia o ajena. En este régimen, se aplica una cotización especial de solidaridad o cotización por incapacidad temporal y contingencias comunes según la normativa vigente, lo que incide directamente sobre los rendimientos netos del perceptor.
Jubilación demorada: Aquellos trabajadores que deciden retrasar voluntariamente su acceso a la jubilación más allá de la edad legal ordinaria no sufren recortes, sino que obtienen un porcentaje adicional de incremento anual (un 4% por cada año completo cotizado, o cantidades fijas, o una combinación de ambas). Sin embargo, este incremento económico bruto choca con el muro del tope máximo absoluto de la pensión: si el trabajador ya se encontraba cobrando o rozando el tope máximo con su base reguladora, parte del incentivo por demora puede quedar limitado si supera el tope legal fijado en los Presupuestos Generales del Estado (salvo las excepciones normativas específicas para la demora plena).
3.2. Deducciones menores y tasas autonómicas o locales
Además del IRPF estatal y autonómico, es imperativo analizar el efecto indirecto de la progresividad fiscal sobre el patrimonio del pensionista máximo:
Pérdida de beneficios sociales y bonificaciones: Al superar ampliamente los umbrales de renta establecidos en programas de asistencia pública, bonificaciones de transporte, tarifas sociales de suministros (bono social eléctrico o térmico) o ayudas a la dependencia, los perceptores de la pensión máxima quedan automáticamente excluidos de cualquier tipo de subsidio o rebaja indirecta, lo que incrementa su coste de vida efectivo frente a pensionistas con rentas más bajas.
Conclusiones parciales
El análisis técnico demuestra que la pregunta "¿Cuánto te quitan de la pensión máxima?" no tiene una respuesta numérica única, sino que depende de una fórmula de doble pinza:
La pinza jurídica (El Tope Legal): Corta el exceso de cotización realizado durante la vida laboral activa, fijando un techo presupuestario infranqueable que castiga especialmente a las bases de cotización más altas y a quienes recurren a la jubilación anticipada.
La pinza fiscal (El IRPF y los tipos marginales): Grava los rendimientos resultantes con tipos impositivos elevados al considerarlos rentas del trabajo ordinarias, mermando sustancialmente el poder adquisitivo neto del beneficiario.
Deflactación del IRPF) y las estrategias legales de optimización fiscal y patrimonial que los expertos recomiendan para mitigar este impacto tributario.
La fiscalidad de la pensión máxima: Cómo el IRPF y las retenciones reducen tu poder adquisitivo real
Alcanzar la pensión máxima de la Seguridad Social representa la cúspide de una larga trayectoria de cotización y esfuerzo laboral. Sin embargo, el importe bruto que anuncia la Administración pública no se corresponde con el dinero neto que finalmente ingresa en la cuenta bancaria del contribuyente mes a mes. Comprender la tributación de estas prestaciones es fundamental para evitar sorEl sistema de pensiones en España experimenta modificaciones normativas continuas orientadas a garantizar su sostenibilidad a largo plazo. En este contexto, la aplicación de los coeficientes reductores y los topes máximos de cotización genera múltiples dudas entre los futuros jubilados que superan las bases de cotización habituales.
¿Cómo afecta la reforma de la Seguridad Social a las altas cotizaciones?
La Seguridad Social aplica un límite máximo a las pensiones públicas para evitar desequilibrios presupuestarios, lo que significa que, independientemente de lo cotizado durante la vida laboral, la cuantía percibida no puede superar un tope establecido anualmente en los Presupuestos Generales del Estado. Este límite de absorción implica que los trabajadores con salarios elevados que han cotizado por la base máxima experimentan un desfase directo entre sus aportaciones reales y la prestación final recibida. La progresivización de las bases de cotización y los recortes implícitos mediante el mecanismo de equidad intergeneracional buscan equilibrar el sistema de reparto frente al envejecimiento demográfico. Para aquellos que han mantenido ingresos altos de forma continuada, el tope máximo limita drásticamente la relación directa entre el esfuerzo de cotización y la cuantía de la jubilación.
¿Cuáles son las consecuencias de jubilarse anticipadamente con bases máximas?
La jubilación anticipada, ya sea voluntaria o involuntaria, conlleva la aplicación de coeficientes reductores sobre la pensión resultante que también se aplican cuando esta alcanza el tope máximo. Esto provoca un doble impacto en los bolsillos de los jubilados de altos ingresos, ya que la reducción porcentual se calcula sobre el total de la pensión teórica antes de aplicar el tope legal, lo que puede rebajar la cuantía final incluso por debajo del límite máximo establecido. Los recortes varían en función de los meses de adelanto y del número total de años cotizados acumulados a lo largo de la carrera profesional. Planificar el momento exacto del cese laboral es crucial para minimizar estas penalizaciones y evitar una pérdida acumulada irreversible en el cómputo global de los ingresos de jubilación.
¿Qué alternativas existen para complementar la pensión pública limitada por los topes?
Ante la imposibilidad de cobrar una pensión pública que supere el límite legal establecido, los trabajadores con mayores ingresos recurren habitualmente a instrumentos de ahorro complementario de carácter privado o de empresa. Los planes de pensiones individuales, los seguros de ahorro y los planes de empleo promovidos por las compañías se han consolidado como herramientas esenciales para mantener el poder adquisitivo tras la retirada laboral. No obstante, es necesario tener en cuenta las recientes modificaciones en los límites de desgravación fiscal para las aportaciones a estos productos de previsión social. Una estrategia de diversificación financiera iniciada con suficiente antelación permite mitigar el impacto del tope máximo de la Seguridad Social y asegurar un flujo de ingresos estable durante la etapa de jubilación.