💶 Dinero y trabajo Jubilación y pensiones
¿Puede un docente jubilarse con 20 años de servicio?
Respuesta corta
Cuando un docente se plantea la posibilidad de acceder a la jubilación acumulando exactamente 20 años de servicio, el aspecto económico y el cálculo de la prestación devienen en el factor más crítico a sopesar.
Análisis financiero y porcentajes aplicables con 20 años de servicio
Cuando un docente se plantea la posibilidad de acceder a la jubilación acumulando exactamente 20 años de servicio, el aspecto económico y el cálculo de la prestación devienen en el factor más crítico a sopesar. A diferencia de aquellos profesionales que alcanzan el máximo exigido por la normativa para cobrar el 100% de la base reguladora o del haber regulador —generalmente fijado en 35 años de servicios efectivos para el funcionariado adscrito a Clases Pasivas—, el docente con dos décadas de trayectoria se sitúa en un escenario de porcentajes parciales.
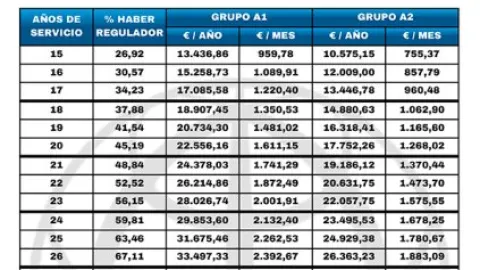
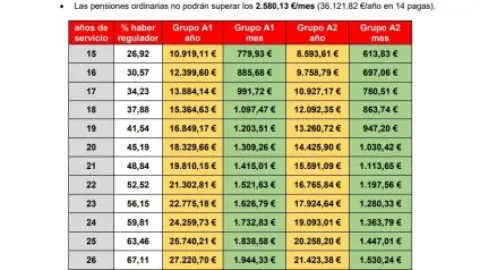
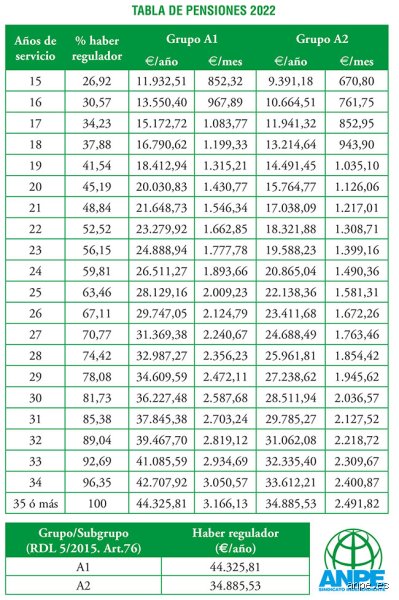
Dentro del régimen de Clases Pasivas del Estado, que regula a la gran mayoría de los funcionarios de carrera de la enseñanza pública, el porcentaje aplicable al haber regulador con 20 años cumplidos se sitúa exactamente en el 45,19% (según las tablas oficiales vigentes). Esto significa que la pensión resultante no corresponderá al total del sueldo bruto que se percibía en activo, sino a algo menos de la mitad de dicho haber regulador correspondiente al subgrupo de pertenencia (habitualmente A1 para Secundaria o A2 para Maestros de Primaria).
Para ilustrar este impacto de forma clara, la siguiente tabla muestra la comparativa estimada de los porcentajes y rendimientos aproximados según los años de servicio acumulados en la franja inicial y media:
| Años de Servicio | Porcentaje del Haber Regulador | Implicación en la Planificación Financiera |
|---|---|---|
| 15 años (Mínimo legal) | 26,92% | Umbral de acceso básico; prestación muy reducida. |
| 20 años | 45,19% | Superación de la barrera de 19 años y 1 día (evitando penalizaciones extraordinarias adicionales), pero con una merma considerable frente al salario activo. |
| 25 años | 63,46% | Crecimiento moderado de la tasa de sustitución salarial. |
| 35 años o más | 100,00% | Acceso al tope máximo de la pensión ordinaria estipulada. |
Asimismo, es menester recordar que si se opta por vías de cese anticipado que no cumplan con los requisitos ordinarios de edad o carrera completa, podrían aplicarse coeficientes reductores adicionales sobre la cuantía final. Por consiguiente, el estudio pormenorizado de la viabilidad económica resulta ineludible antes de firmar cualquier solicitud de retiro.
Alternativas, Planificación y consideraciones finales
A la luz de la normativa vigente, la respuesta corta es sí, un docente puede jubilarse con 20 años de servicio, siempre y cuando alcance la edad legal ordinaria establecida o cumpla con los requisitos específicos de los regímenes especiales (como los 60 años de edad y 30 de servicio para supuestos específicos de Clases Pasivas, o los requisitos generales del Régimen General de la Seguridad Social si se trata de personal interino o laboral). No obstante, la verdadera disyuntiva para el profesional de la enseñanza no radica meramente en la legalidad del trámite, sino en la sostenibilidad económica que tal decisión comporta.
Frente a un panorama donde una carrera de 20 años otorga un porcentaje cercano al 45% del haber regulador, los docentes suelen evaluar estrategias alternativas para optimizar su patrimonio de retiro:
La prolongación voluntaria en el servicio activo: Continuar ejerciendo la docencia más allá de la edad de obligado cumplimiento (cuando la normativa lo permite y las condiciones físicas o mentales son óptimas) permite seguir sumando meses de cotización y elevar progresivamente el porcentaje de cálculo.
La complementariedad con planes de ahorro privados: Al percatarse de que la pensión pública con dos décadas cotizadas sufrirá una merma notable en comparación con el ritmo de ingresos habitual, muchos profesionales recurren a planes de pensiones de empleo, PPA (Planes de Previsión Asegurados) o carteras de inversión diversificadas durante su etapa laboral activa para amortiguar el impacto del descenso de ingresos.
El análisis de cotizaciones previas: Es altamente recomendable solicitar un informe de vida laboral actualizado para certificar si existen periodos prestados en la empresa privada u otros cuerpos de la administración que puedan acumularse válidamente mediante el cómputo recíproco de cuotas.
La jubilación con 20 años de servicio es un derecho perfectamente ejecutable bajo los marcos legales actuales, pero exige una profunda autoevaluación financiera. La transición de las aulas al descanso definitivo debe ser el fruto de una balanza equilibrada entre el bienestar personal deseado y la realidad de unos ingresos pasivos que requerirán, casi con seguridad, de una previsión anticipada y metódica.
¿Qué opciones específicas de cotización previa o regímenes de adscripción (Clases Pasivas o Seguridad Social) deseas analizar para calcular tu caso particular?