Por otro lado, la integración continua y el despliegue continuo (CI/CD) facilitan la entrega rápida de actualizaciones sin comprometer la calidad del código. Las principales fases de este flujo de trabajo comprenden:
- Análisis estático del código fuente para prevenir vulnerabilidades de seguridad.
- Ejecución de pruebas unitarias y de integración automatizadas.
- Despliegue automatizado en entornos de prueba y producción.
- Supervisión de métricas clave mediante herramientas de observabilidad.
Comparación y alternativas
Evaluación de opciones tecnológicas
Al momento de seleccionar las herramientas adecuadas para un proyecto, es indispensable realizar una comparación detallada entre las diferentes alternativas disponibles en el mercado. Cada solución presenta ventajas y desventajas inherentes que deben sopesarse en función de los objetivos específicos del negocio y los requerimientos técnicos. Por ejemplo, mientras que algunas tecnologías priorizan la velocidad de desarrollo y la facilidad de uso, otras se enfocan en el rendimiento extremo y la seguridad a gran escala.
Para elegir la mejor opción, los equipos de desarrollo suelen seguir un proceso estructurado que incluye los siguientes criterios:
- Costo total de propiedad: Analizar licencias, mantenimiento y recursos necesarios.
- Curva de aprendizaje: Evaluar la familiaridad del equipo con la tecnología.
- Soporte y comunidad: Verificar la disponibilidad de documentación y actualizaciones frecuentes.
- Compatibilidad: Asegurar la integración fluida con la infraestructura existente.
El impacto del tipo de cambio en el día a día de los argentinos
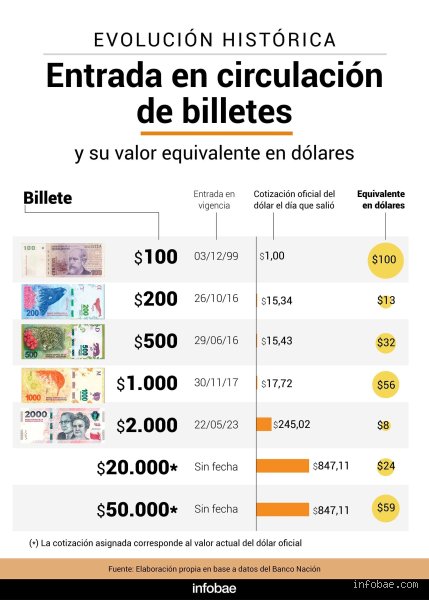
Comprender cuánto representan exactamente dos millones de pesos argentinos en la divisa estadounidense va mucho más allá de una simple operación aritmética de división o multiplicación. En una economía profundamente marcada por la constante fluctuación de precios, la inestabilidad macroeconómica y la brecha cambiaria, el valor real de esta suma de dinero experimenta variaciones sumamente significativas dependiendo del mercado que se utilice como referencia. Ya sea que se evalúe a través de la cotización del dólar oficial, el dólar MEP, el contado con liquidación o los tipos de cambio informales del mercado paralelo, la percepción del poder adquisitivo cambia drásticamente para cualquier ciudadano común, trabajador independiente o inversor institucional.
Para un trabajador promedio que percibe un salario mensual estándar, la cifra de 2.000.000 de pesos representa varias semanas o incluso varios meses de ingresos laborales formales, lo que convierte a este monto en un capital de suma relevancia que merece ser administrado con la máxima cautela y estrategia. La pérdida sistemática y persistente del valor adquisitivo de la moneda de curso legal obliga de manera imperativa a los ahorristas del país a buscar alternativas eficientes de refugio de valor de forma inmediata, siendo el dólar estadounidense la opción predilecta y tradicional en el inconsciente colectivo argentino. Sin embargo, en el escenario económico actual, no basta con simplemente atesorar billetes físicos en formato analógico; es fundamental comprender con profundidad cómo se comporta este monto específico frente a la inflación acumulada interanual y los costos de vida cotidianos.
¿Qué se puede comprar hoy con 2.000.000 de pesos en bienes y servicios?
Al analizar de manera detallada el equivalente en dólares de este monto, resulta sumamente útil contrastarlo directamente con su capacidad real de compra tanto en el mercado interno como en el plano internacional. Dependiendo de la cotización cambiaria vigente del día, dos millones de pesos se ubican históricamente en una franja intermedia que permite adquirir ciertos bienes durables específicos, artículos de tecnología de gama media o cumplir con obligaciones financieras de mediana envergadura, pero que al mismo tiempo resulta completamente insuficiente para transacciones de gran magnitud como la adquisición de un inmueble, un terreno o un vehículo automotor cero kilómetro de alta gama.
Bienes de consumo y tecnología
En el rubro tecnológico y de equipamiento personal, la cantidad de 2.000.000 de pesos suele ser suficiente para adquirir un ordenador portátil de rendimiento avanzado, un teléfono inteligente de última generación equipado con especificaciones de vanguardia, o bien diversos electrodomésticos esenciales para el confort del hogar. Al traducir esta cifra monetaria a dólares según las cotizaciones financieras legalmente habilitadas, el consumidor puede evaluar con mayor precisión si los precios de venta en el mercado local se encuentran razonablemente alineados o si existe un sobreprecio considerable debido a la carga impositiva, los aranceles a la importación y los costos logísticos internos de distribución.
Asimismo, en el sector de la indumentaria, el calzado y los productos de consumo masivo de primera necesidad, este monto se desglosa rápidamente en múltiples transacciones cotidianas a lo largo de un período determinado. No obstante, la velocidad alarmante con la que se devalúa el peso frente a la escalada inflacionaria genera el fenómeno de que un mismo conjunto de bienes de consumo resulte considerablemente más costoso si se posterga la decisión de compra por tiempo indefinido. Por esta razón, una gran cantidad de expertos en finanzas personales recomiendan adelantar adquisiciones necesarias cuando se dispone de liquidez inmediata en las manos, evitando de este modo la rápida erosión del capital en cuentas corrientes o de ahorro tradicionales que no ofrecen ningún tipo de rendimiento financiero atractivo.
Servicios y gastos corrientes del hogar
Cuando se evalúan detalladamente los gastos fijos mensuales indispensables para el sostenimiento de un hogar, tales como el pago del alquiler de una vivienda familiar, las tarifas de los servicios públicos esenciales, la medicina prepaga y las cuotas educativas, la cifra redonda de 2.000.000 de pesos adquiere una dimensión completamente distinta en términos de tiempo de cobertura. En las principales áreas metropolitanas del país, este monto acumulado puede llegar a cubrir el costo total de varios meses consecutivos de alquiler para un departamento estándar de dos o tres ambientes, o bien financiar unas vacaciones familiares modestas tanto dentro de los límites del territorio nacional como en países limítrofes.
Sin embargo, la persistente volatilidad económica genera un escenario de alta incertidumbre donde planificar a mediano o largo plazo se vuelve una tarea sumamente compleja para cualquier economía doméstica. Los aumentos recurrentes y autorizados en las tarifas de los servicios públicos, sumados a los ajustes mensuales estipulados en los contratos de locación habitacional, erosionan de manera despiadada cualquier excedente financiero disponible. Por consiguiente, mantener este dinero completamente inmovilizado en efectivo sin ningún tipo de vehículo de inversión o rendimiento asociado representa una pérdida segura y progresiva de poder de compra a lo largo del tiempo.
Estrategias financieras para proteger este monto frente a la inflación
Ante la disyuntiva constante de qué hacer con un capital de 2.000.000 de pesos, los asesores financieros profesionales insisten en la importancia fundamental de la diversificación inteligente y en la necesidad imperiosa de no dejar el dinero en estado ociosos. Existen actualmente diversas herramientas disponibles dentro del mercado de capitales argentino que permiten resguardar el valor del capital, e incluso procurar obtener una rentabilidad real que intente superar o al menos empatar el índice inflacionario mensual publicado por los organismos oficiales de estadística.
Una de las opciones financieras más tradicionales y populares sigue siendo la colocación de fondos en un plazo fijo bancario tradicional, aunque el atractivo real de esta alternativa depende estrictamente de las tasas de interés nominales y efectivas que fije el Banco Central en cada período económico determinado. Si la tasa de interés se ubica porcentualmente por debajo de la inflación esperada para el mes en curso, el ahorrista experimentará una pérdida neta de su poder adquisitivo real, a pesar de observar un número nominal mayor en su extracto bancario digital al finalizar el plazo estipulado. Por esta razón, muchos inversores con menor tolerancia al riesgo prefieren optar por los plazos fijos bajo la modalidad UVA, los cuales actualizan el capital principal en función directa de la evolución oficial de los precios al consumidor, ofreciendo una previsibilidad superior.
Otra alternativa de inversión muy difundida entre los pequeños y medianos ahorristas es la adquisición de instrumentos financieros dolarizados, tales como los bonos soberanos o corporativos emitidos bajo legislación local o extranjera, las obligaciones negociables corporativas y los populares Certificados de Depósito Argentino, conocidos comúnmente como Cedears. Estos últimos instrumentos permiten invertir directamente en pesos argentinos para adquirir porciones de acciones de grandes empresas internacionales que cotizan en las bolsas de valores de Wall Street, protegiendo indirectamente el dinero ante las variaciones cambiarias del tipo de cambio contado con liquidación o MEP. De este modo, el inversor logra alcanzar una doble exposición positiva: por un lado, se cubre de la devaluación local de la moneda y, por el otro, participa activamente del rendimiento bursátil de corporaciones globales consolidadas.
¿Es un buen momento para dolarizar los ahorros personales?
La decisión fundamental de transformar 2.000.000 de pesos en billetes de dólares estadounidenses físicos, o bien realizarlos a través de operaciones financieras formales y reguladas, responde primordialmente al perfil de riesgo específico de cada individuo y a sus horizontes temporales de planificación financiera. Para aquellos perfiles de inversionistas de carácter conservador, que priorizan la tranquilidad mental por encima de cualquier otra variable económica, la compra de dólares estadounidenses a través del mercado MEP o mediante los canales formales autorizados sigue siendo el refugio patrimonial por excelencia en la cultura argentina.
Sin embargo, es de vital importancia recordar permanentemente que el dólar billete físico también sufre los efectos adversos de la inflación internacional acumulada en los Estados Unidos, aunque dicha tasa se encuentre en una escala infinitamente menor si se la compara con la hiperinflación o la alta inflación de la moneda argentina. Guardar billetes en efectivo bajo el colchón protege de manera efectiva contra la devaluación local de los pesos, pero implica al mismo tiempo resignar de forma categórica cualquier tipo de renta pasiva periódica que podría generarse mediante la utilización de instrumentos financieros idóneos en el mercado de capitales. Por lo tanto, el equilibrio ideal entre seguridad y rentabilidad suele encontrarse en destinar una porción razonable del capital total a moneda dura para situaciones de emergencia y mantener el remanente invertido en activos productivos.
Conclusión y recomendaciones finales
Evaluar con rigor técnico cuánto son 2.000.000 de pesos argentinos en dólares requiere necesariamente analizar un conjunto amplio de múltiples variables económicas y financieras, que van desde la cotización cambiaria vigente del día hasta el contexto inflacionario global y local. Lejos de constituir una simple cifra estática y aislada, este monto representa un recurso económico muy valioso que requiere una gestión altamente estratégica, analítica y prudente para evitar con éxito su deterioro sistemático en el tiempo.
Independientemente de la alternativa de inversión que finalmente se elija implementar, la regla de oro absoluta en los contextos de inestabilidad macroeconómica es jamás actuar impulsivamente o bajo situaciones de pánico o desesperación financiera. Consultar periódicamente con asesores profesionales calificados, analizar con detenimiento el propio horizonte de inversión y diversificar adecuadamente los riesgos son pasos absolutamente indispensables antes de tomar cualquier determinación trascendental con los ahorros personales. Gestionar inteligentemente este capital hoy garantizará de manera indudable una mayor estabilidad y tranquilidad económica de cara al futuro.