📐 Matemáticas y medidas Escalas de evaluación
¿Cuánto te quitan si te jubilas un año antes?
Respuesta corta
Cuando la idea de colgar las botas anticipadamente empieza a rondar la cabeza, lo primero que uno suele escuchar en voz baja, casi como un murmullo cómplice entre compañeros de oficina o en las comidas familiares de los domingos, es el clásico mito: "Por un año no pasa nada, hombre, te quitan cuatro duros y descansas diez años antes". Gran error.
En pocas palabras
- Uno de los errores más frecuentes entre los futuros pensionistas es asumir que si su sueldo es elevado y supera la base reguladora máxima, el coeficiente reductor no les afectará.
- Si estás sopesando la decisión de jubilarte exactamente 12 meses antes de tu edad ordinaria, existen mecanismos legales para compensar o mitigar la pérdida económica:
- Adelantarse un año en la jubilación conlleva un coste financiero permanente que oscila, de forma general, entre el 4,5% y el 6% de tu pensión mensual de por vida (en régimen voluntario).
En este artículo
Cuando la idea de colgar las botas anticipadamente empieza a rondar la cabeza, lo primero que uno suele escuchar en voz baja, casi como un murmullo cómplice entre compañeros de oficina o en las comidas familiares de los domingos, es el clásico mito: "Por un año no pasa nada, hombre, te quitan cuatro duros y descansas diez años antes". Gran error. Un error monumental, de esos que cuestan miles de euros a lo largo de la jubilación y que demuestran hasta qué punto las reglas del juego de las pensiones en nuestro país están diseñadas con una precisión milimétrica, implacable y, a menudo, implacablemente opuesta a los deseos de descanso del contribuyente.
Para entender el alcance real de este paso, conviene sacudirse de encima los eufemismos y mirar las cifras a los ojos. Porque la pregunta de cuánto te quitan exactamente por adelantar la jubilación un año no tiene una respuesta única, universal ni sencilla. Depende, y mucho, de cómo se produzca esa salida del mercado laboral, de las circunstancias personales que te empujen a tomarla y, sobre todo, de un factor determinante que el legislador cuida con recelo: los años totales que llevas acumulados en tu vida laboral aportando al sistema público de pensiones.
El laberinto legal: entre la jubilación voluntaria y la forzosa
El primer gran desvío en este camino bifurcado es distinguir con claridad entre la llamada jubilación anticipada voluntaria y la jubilación anticipada forzosa. No es un matiz menor; es la diferencia entre que el hachazo a tu futura pensión sea doloroso pero llevadero, o directamente una sangría que te obligue a replantearte por completo tu presupuesto doméstico.
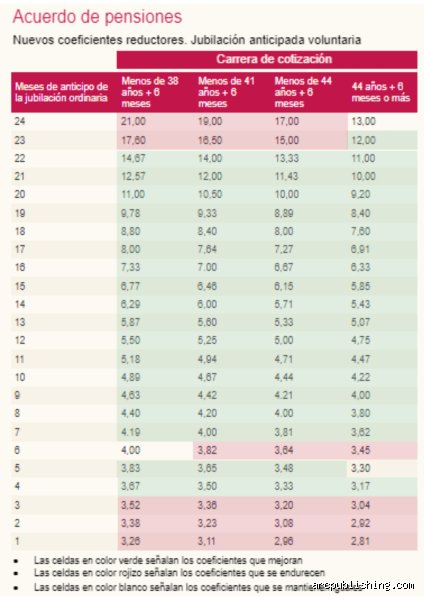
Si decides de motu proprio que el despertador deje de sonar a las seis de la mañana —es decir, te jubilas anticipadamente por decisión personal—, la normativa actual establece que puedes adelantar el retiro hasta un máximo de dos años respecto a la edad ordinaria de jubilación que te corresponda según tu cotización. Pero claro, el sistema protege su sostenibilidad aplicando unos coeficientes reductores que se aplican de forma mensual.
Al adelantar la jubilación exactamente un año (es decir, 12 meses antes del umbral legal), el porcentaje de penalización sobre tu pensión teórica no es un número plano y aburrido para todo el mundo. Aquí entra en juego la letra pequeña de la ley, esa que divide a los trabajadores en función de sus cotizaciones históricas:
Trabajadores con menos de 38 años y 6 meses cotizados: Si tu historial laboral no alcanza esa cifra mágica, la penalización por jubilarte un año antes de forma voluntaria puede rondar una reducción importante de tu base reguladora, recortando mes a mes un porcentaje que suele situarse, dependiendo del tramo exacto y de los cambios normativos recientes, alrededor de un 5% o más de por vida.
Trabajadores con más de 38 años y 6 meses (e incluso más de 41 años o 44 años y 6 meses): Cuanto más has contribuido a la caja común, menor es el castigo porcentual. La ley premia la constancia prolongada amortiguando el golpe, de modo que para aquellos con carreras de cotización muy largas, el recorte por adelantar un año puede ablandarse notablemente, aunque sigue estando ahí, vigilante y constante, mordiendo una porción de tu paga mes tras mes, año tras año, hasta el final de tus días.
Por el contrario, si esa salida anticipada no nace de tu anhelo de libertad, sino de una situación infortunada de origen involuntario, como un despido colectivo, un ERE, la quiebra de la empresa o causas objetivas de fuerza mayor ajenas a tu voluntad, el escenario cambia sustancialmente. El Estado contempla que no es lo mismo querer irse que verse empujado a la rampa de salida cuando aún te queda un cartucho por quemar en el plano profesional. En estos supuestos de jubilación forzosa, los coeficientes reductores son notablemente más suaves, e incluso permiten adelantar el proceso hasta cuatro años en ciertos casos. Al recortar únicamente un año en estas condiciones, la merma económica suele ser considerablemente inferior, aunque, de nuevo, el diablo habita en los detalles de la base reguladora y de los meses específicos de adelanto.
La letra pequeña: por qué tu pensión no es solo lo que creías
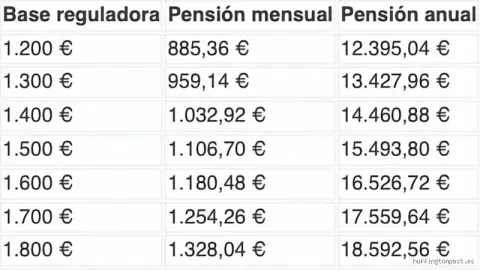
Aquí es donde muchos futuros jubilados cometen el error de cálculo más grave. Piensan en la pensión como un número estático, una especie de hucha acumulada que simplemente se reparte entre los meses que te quedan por delante. Nada más lejos de la realidad. Tu pensión pública se calcula aplicando un porcentaje (derivado de tus años cotizados) sobre una base reguladora. Y esta base reguladora se nutre, fundamentalmente, de lo que hayas cotizado durante los últimos años de tu vida laboral.
Decidir jubilarse un año antes significa, de entrada, renunciar a los últimos 12 meses de cotización activa. Meses que, por norma general, suelen coincidir con el tramo salarial más alto de tu carrera profesional, dado que es cuando ostentas mayor categoría, antigüedad o responsabilidad en tu puesto de trabajo. Al cortar ese flujo de cotizaciones un año antes, no solo te enfrentas al coeficiente reductor por el adelanto en sí, sino que te pierdes la oportunidad de seguir alimentando tu base reguladora con las que suelen ser las aportaciones más cuantiosas de tu vida laboral.
Este doble impacto, por un lado, la penalización porcentual directa por anticipar la edad de retiro; por el otro, la pérdida de cotizar en el momento de mayores ingresos, genera un efecto compuesto que a menudo sorprende al jubilado cuando recibe la primera nómina de la Seguridad Social. Es un recordatorio implacable de que el sistema premia la permanencia y penaliza la salida anticipada, buscando desesperadamente desincentivar el abandono prematuro del mercado laboral en un país con una pirámide demográfica profundamente invertida.
El coste psicológico y de oportunidad: más allá de los números
Pero hablar de dinero sin hablar de tiempo es contemplar la ecuación con un solo ojo. Cuando sopesas perder ese porcentaje de la pensión a cambio de ganar doce meses libres de obligaciones laborales, entras en un terreno puramente subjetivo donde las matemáticas financieras chocan con la filosofía de la vida. ¿Cuánto vale un año de salud intacta, de rodillas sin dolor crónico, de mañanas sin prisas, de viajes sin la limitación de los fines de semana o de tiempo de calidad con nietos, pareja o proyectos personales postergados durante décadas?
Para muchos, la respuesta es clara: el dinero que se pierde en la pensión compensa con creces la ganancia en calidad de vida. Al fin y al cabo, el dinero se puede estirar, se puede ahorrar, se puede planificar; el tiempo, una vez gastado, no se recupera jamás bajo ninguna circunstancia legal ni financiera. Sin embargo, este análisis romántico debe hacerse con los ojos bien abiertos, sabiendo exactamente a qué se renuncia. No es lo mismo jubilarse un año antes teniendo un colchón de ahorros saneado, una hipoteca totalmente pagada y cero deudas, que dar el salto con el agua al cuello, confiando exclusivamente en una pensión ya de por sí mermada por el coeficiente reductor y los recortes estructurales.
La trampa de la sostenibilidad y el debate latente
En el centro de todo este engranaje se encuentra una tensión política y social permanente. Las sucesivas reformas de las pensiones en España han buscado, con mayor o menor acierto, endurecer los recortes en las jubilaciones anticipadas voluntarias y, al mismo tiempo, incentivar de manera agresiva la prolongación de la vida laboral mediante bonificaciones muy suculentas para aquellos que deciden quedarse más allá de la edad ordinaria.
El mensaje institucional es claro, casi imperativo: el sistema no puede permitirse que la gente se retire antes de tiempo. Cada trabajador que da el paso un año antes de la cuenta representa una doble pérdida para la Seguridad Social: deja de ingresar cotizaciones y empieza a consumir recursos públicos antes de lo previsto. De ahí que los coeficientes no sean simbólicos; son auténticos diques de contención diseñados para hacer dudar a cualquiera que tenga la tentación de firmar su carta de despido voluntario un par de veranos antes de lo que marca el calendario oficial.
A lo largo de las siguientes líneas de este análisis, profundizaremos en los casos prácticos, desglosaremos cómo afectan los nuevos coeficientes mensuales por tramos de cotización y pondremos sobre la mesa simulaciones reales que te permitirán calcular, con números en la mano, si ese año de libertad anticipada merece realmente el peaje financiero que exige la administración.
El impacto real según la cotización acumulada: ¿Voluntaria o Involuntaria?
El porcentaje exacto de penalización no depende únicamente de los meses de adelanto, sino fundamentalmente de dos variables: el carácter de la jubilación (si es voluntaria o forzosa/involuntaria) y el número total de años cotizados a lo largo de la vida laboral.
A. Jubilación anticipada voluntaria (hasta 24 meses antes)
Cuando es el trabajador quien decide poner fin a su etapa laboral por voluntad propia, los coeficientes reductores se aplican mensualmente sobre la cuantía de la pensión y varían según los tramos de cotización acumulada:
Menos de 38 años y 6 meses cotizados: La penalización por adelantar un año (12 meses) suele situarse en torno al 5,5% al 6% de reducción permanente de la pensión.
Entre 38 años y 6 meses y 41 años y 6 meses cotizados: El coeficiente se suaviza ligeramente, situando el recorte anual aproximado en el 5,25%.
Entre 41 años y 6 meses y 44 años cotizados: La minoración desciende hasta cerca del 5%.
Más de 44 años cotizados: Para carreras de cotización muy extensas, la reducción por un año de adelanto se reduce hasta el 4,5%.
B. Jubilación anticipada involuntaria o forzosa (hasta 48 meses antes)
Si el cese laboral se produce por causas ajenas al trabajador (como un despido colectivo por ERE, un despido por causas objetivas, o la extinción del contrato por quiebra o incapacidad del empresario), las condiciones mejoran notablemente. Para un adelanto de un solo año:
Las reducciones son considerablemente menores, oscilando entre un 3% y un 3,5% de recorte global en la pensión resultante.
Además, este régimen permite el acceso a la jubilación hasta 4 años antes de la edad legal ordinaria, frente a los 2 años máximos permitidos en la modalidad voluntaria.
El tope de la pensión máxima y su interacción con el coeficiente reductor
Uno de los errores más frecuentes entre los futuros pensionistas es asumir que si su sueldo es elevado y supera la base reguladora máxima, el coeficiente reductor no les afectará. La normativa de la Seguridad Social establece una regla estricta:
La aplicación de los coeficientes reductores por jubilación anticipada se efectúa sobre el importe de la pensión resultante una vez aplicada, en su caso, el límite máximo de pensiones públicas.
Esto significa que si tras calcular tu base reguladora alcanzas el tope máximo fijado por los Presupuestos Generales del Estado, la aplicación del 5% o 6% de penalización por un año de adelanto sí se restará directamente de ese tope máximo, provocando una merma neta importante en el ingreso mensual que recibirás en tu cuenta bancaria.
Estrategias expertas para compensar la penalización de un año
Si estás sopesando la decisión de jubilarte exactamente 12 meses antes de tu edad ordinaria, existen mecanismos legales para compensar o mitigar la pérdida económica:
Convenios especiales: En ciertos supuestos previos a la jubilación, suscribir un convenio especial puede elevar la base de cotización.
Planes de pensiones privados y complementos de ahorro: Evaluar el rescate optimizado de fondos de pensiones o rentas privadas para compensar el diferencial mensual durante los primeros años de jubilación.
Demora vs. Anticipación: Valora si esos 12 meses de descanso anticipado compensan la pérdida vitalicia de un porcentaje de tus ingresos fijos, teniendo en cuenta tu esperanza de salud y estilo de vida deseado.
Conclusión y recomendación final
Adelantarse un año en la jubilación conlleva un coste financiero permanente que oscila, de forma general, entre el 4,5% y el 6% de tu pensión mensual de por vida (en régimen voluntario). Aunque puede parecer un porcentaje asumible a cambio de ganar 365 días de tiempo libre, el impacto acumulado a lo largo de dos o tres décadas de jubilación asciende a decenas de miles de euros.
Se recomienda encarecidamente solicitar un informe detallado de simulación de jubilación a través del portal oficial de la Seguridad Social (Telemática / Cl@ve) para conocer el céntimo exacto y la base reguladora personalizada que te corresponderá según tu historial laboral real.