📐 Matemáticas y medidas Escalas de evaluación
¿Cuándo se puede retirar dinero de mi cuenta de pensiones?
Guía Definitiva sobre el Retiro de Fondos de Pensiones: Todo lo que Debes Saber Antes de Dar el Paso
Respuesta corta
El sistema de pensiones es uno de los pilares fundamentales para garantizar la estabilidad financiera y el bienestar durante la etapa de jubilación. Sin embargo, en el complejo panorama económico actual, es cada vez más frecuente que los ahorradores se planteen una pregunta crucial: ¿Cuándo se puede retirar dinero de mi cuenta de pensiones?
En pocas palabras
- Para comprender cuándo es posible retirar el dinero, primero es necesario entender la naturaleza de estos productos financieros.
- La contingencia por excelencia que activa el derecho a retirar los fondos de una cuenta de pensiones es la jubilación.
- Una vez que se alcanza la edad de jubilación y se decide rescatar el dinero, el partícipe no está obligado a retirar la totalidad del capital de golpe.
- La vida está llena de imprevistos, y el legislador es consciente de que, en ocasiones, un ciudadano puede atravesar situaciones críticas en las que no puede esperar a la edad de jubilación para disponer de sus ahorros previsionales.
- Como hemos podido comprobar en este primer recorrido, el acceso a una cuenta de pensiones está fuertemente regulado para proteger el propósito fundamental del ahorro previsional: la seguridad en la vejez.
En este artículo
- El Marco Conceptual de los Planes de Pensiones: ¿Qué son y cómo funcionan?
- La Jubilación: El supuesto principal para el rescate
- Modalidades de cobro en el momento de la jubilación
- Supuestos Excepcionales de Liquidez: Cuando el dinero se necesita antes de tiempo
- Conclusión de la primera parte
- Modalidades extraordinarias y supuestos excepcionales de disposición
- Estrategias fiscales inteligentes para el rescate
- Conclusiones y recomendaciones para la toma de decisiones
La respuesta a esta interrogante está lejos de ser simple o uniforme. Depende directamente de la legislación vigente de cada país, del tipo específico de cuenta o plan de previsión social en el que se haya depositado el capital, de las circunstancias personales del titular y de las normativas fiscales que rigen el rescate de dichos fondos.
El Marco Conceptual de los Planes de Pensiones: ¿Qué son y cómo funcionan?
Para comprender cuándo es posible retirar el dinero, primero es necesario entender la naturaleza de estos productos financieros. Un plan de pensiones es un instrumento de ahorro a largo plazo cuyo objetivo principal es acumular un capital para complementar los ingresos públicos una vez finalizada la vida laboral activa.
Durante la etapa de aportación, el dinero depositado suele gozar de ciertos beneficios fiscales en la declaración de la renta, lo que incentiva el ahorro periódico. A cambio de estas ventajas, el legislador impone una condición estricta: el capital es, por regla general, ilíquido. Esto significa que las aportaciones quedan bloqueadas y no se pueden recuperar libremente en cualquier momento como si se tratara de una cuenta corriente o una libreta de ahorros tradicional.
La distinción entre contingencias y supuestos de liquidez
El marco normativo de la gran mayoría de los sistemas de previsión social distingue claramente entre dos grandes bloques que habilitan la disposición del dinero:
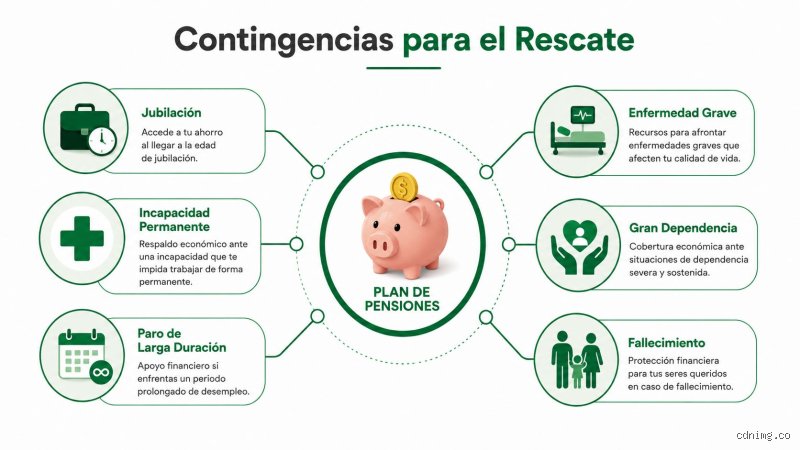
Las contingencias: Aquellas situaciones naturales o previstas para el ciclo de vida del trabajador (como la jubilación, la incapacidad laboral, la dependencia severa o el fallecimiento).
Los supuestos excepcionales de liquidez: Circunstancias extraordinarias o dificultades económicas sobrevenidas (como el desempleo de larga duración, la enfermedad grave o, en algunas legislaciones, la antigüedad de las aportaciones).
La Jubilación: El supuesto principal para el rescate
La contingencia por excelencia que activa el derecho a retirar los fondos de una cuenta de pensiones es la jubilación. Es el fin último para el cual fue diseñado este producto de ahorro. No obstante, incluso en este escenario, existen matices importantes que el ahorrador debe conocer para optimizar fiscalmente la recepción de su dinero.
¿A qué edad se puede rescatar el plan por jubilación?
Tradicionalmente, la edad de jubilación coincidía con la edad legal establecida por la seguridad social de cada jurisdicción. Sin embargo, hoy en día el marco es más flexible:
Jubilación ordinaria: Se puede acceder a los fondos en el momento exacto en que el titular accede legalmente a la jubilación en el régimen correspondiente de la seguridad social.
Jubilación anticipada: Si la legislación laboral permite al trabajador jubilarse antes de la edad ordinaria (ya sea por cese involuntario o voluntario, cumpliendo ciertos requisitos de cotización), el plan de pensiones también se puede rescatar de manera anticipada.
Jubilación demorada: En los casos en que el trabajador decide continuar su actividad laboral más allá de la edad ordinaria de jubilación, la normativa de muchos países permite seguir aportando al plan o bien iniciar el rescate de este, compatibilizándolo con el salario, según las reglas específicas del fondo.
Modalidades de cobro en el momento de la jubilación
Una vez que se alcanza la edad de jubilación y se decide rescatar el dinero, el partícipe no está obligado a retirar la totalidad del capital de golpe. De hecho, elegir la modalidad de cobro incorrecta puede traducirse en una carga fiscal innecesariamente elevada debido a la progresividad de los impuestos sobre la renta. Las modalidades más habituales son:
A. En forma de capital
Consiste en retirar la totalidad del fondo acumulado de una sola vez.
Ventajas: Se dispone de una gran suma de liquidez de manera inmediata para hacer frente a proyectos de envergadura, como la compra de una vivienda, el pago de deudas pendientes o la realización de inversiones.
Inconvenientes: Al sumar todo el capital a los ingresos del año en curso, el titular suele saltar a los tramos más altos del impuesto sobre la renta (IRPF), lo que puede implicar que una parte muy sustancial del ahorro acumulado se destine al pago de impuestos.
B. En forma de renta
Consiste en percibir una cantidad periódica regular (mensual, trimestral o anual) a lo largo del tiempo. Se divide a su vez en:
Rentas aseguradas o temporales: Se recibe un pago periódico durante un número determinado de años.
Rentas vitalicias: Se garantiza un ingreso periódico hasta el fallecimiento del titular.
Ventajas: Permite una planificación fiscal mucho más eficiente, ya que los ingresos se distribuyen de manera uniforme a lo largo de los años de jubilación, evitando picos en la factura fiscal. Además, garantiza un flujo constante de ingresos complementarios a la pensión pública.
C. Forma mixta
Es una combinación de las dos anteriores. Permite retirar una parte del dinero en forma de capital (por ejemplo, un porcentaje determinado para un capricho o necesidad inmediata) y el resto estructurarlo en forma de rentas periódicas para asegurar el sustento mensual.
Supuestos Excepcionales de Liquidez: Cuando el dinero se necesita antes de tiempo
La vida está llena de imprevistos, y el legislador es consciente de que, en ocasiones, un ciudadano puede atravesar situaciones críticas en las que no puede esperar a la edad de jubilación para disponer de sus ahorros previsionales. Por esta razón, se contemplan supuestos excepcionales de liquidez que permiten retirar parte o la totalidad del dinero antes de tiempo sin perder la naturaleza del plan.
A. Desempleo de larga duración
Uno de los supuestos más comunes en épocas de crisis económica es la situación de desempleo prolongado. Para poder retirar el dinero bajo esta condición, el partícipe generalmente debe cumplir con los siguientes requisitos:
Encontrarse en situación legal de desempleo.
Estar inscrito como demandante de empleo en el servicio público correspondiente.
No percibir o haber agotado las prestaciones por desempleo de nivel contributivo, o bien carecer de derecho a ellas.
Acreditar activamente la falta de ingresos suficientes según los umbrales determinados por la ley.
Este mecanismo actúa como un auténtico colchón de seguridad social privada, permitiendo capear los momentos de mayor vulnerabilidad económica del trabajador.
B. Enfermedad grave
La salud es el bien más preciado, y una patología de carácter grave puede desequilibrar por completo las finanzas de una familia. La normativa permite el rescate del plan de pensiones en casos de enfermedad grave del propio titular, de su cónyuge o de cualquier ascendiente o descendiente que esté a su cargo.
Para acogerse a esta vía, la dolencia debe cumplir con definiciones clínicas muy estrictas recogidas en la ley (que incapaciten temporalmente para la ocupación habitual o requieran tratamientos de alto coste no cubiertos plenamente por la sanidad pública). El importe que se puede retirar se limita a lo estrictamente necesario para hacer frente a los gastos médicos, de adaptación o de subsistencia derivados de dicha condición.
C. Incapacidad laboral y fallecimiento
Aunque operan bajo el concepto de contingencias, están estrechamente ligados a situaciones imprevistas:
Incapacidad laboral total, absoluta o gran invalidez: Si un trabajador sufre un accidente o enfermedad que le impide desarrollar su profesión habitual o cualquier tipo de trabajo, puede rescatar íntegramente su fondo de pensiones para adaptar su hogar, adquirir vehículos adaptados o asegurar su sustento futuro.
Fallecimiento: Si el titular del plan fallece antes de jubilarse, el dinero no se pierde. Los beneficiarios designados (o los herederos legales en su defecto) tienen derecho a rescatar el capital acumulado.
Conclusión de la primera parte
Como hemos podido comprobar en este primer recorrido, el acceso a una cuenta de pensiones está fuertemente regulado para proteger el propósito fundamental del ahorro previsional: la seguridad en la vejez. Sin embargo, la ley contempla válvulas de escape esenciales para situaciones de vulnerabilidad extrema, así como una amplia gama de opciones a la hora de cobrar el dinero llegado el momento de la jubilación.
Modalidades extraordinarias y supuestos excepcionales de disposición
Más allá de la jubilación ordinaria, la normativa de la mayoría de los sistemas previsionales y de previsión social contempla escenarios excepcionales donde el titular puede acceder a su dinero de forma anticipada. Estos supuestos están diseñados para actuar como una red de seguridad ante imprevistos críticos que comprometan gravemente la estabilidad económica o la salud del afiliado.
Entre los supuestos liberatorios más comunes se encuentran:
Desempleo de larga duración: Cuando el trabajador pierde su empleo, agota la prestación contributiva por desempleo y se encuentra inscrito de forma ininterrumpida como demandante de empleo en los servicios públicos correspondientes.
Enfermedad grave o incapacidad: Afecciones médicas de larga duración o intervenciones quirúrgicas complejas que impidan el normal desarrollo de la actividad laboral, así como la declaración de incapacidad permanente para la profesión habitual.
Antigüedad de las aportaciones (liquidez a 10 años): En algunos marcos regulatorios específicos de planes privados (como los vigentes en España), se permite el rescate de las aportaciones que tengan una antigüedad superior a diez años, otorgando una vía de liquidez parcial sin necesidad de acreditar una situación de emergencia.
Estrategias fiscales inteligentes para el rescate
Uno de los errores más frecuentes al momento de retirar el dinero de una cuenta de pensiones es subestimar el impacto impositivo. Dependiendo de la legislación fiscal de cada país, el capital rescatado suele tributar directamente como rendimiento del trabajo en el Impuesto sobre la Renta, lo que significa que sumar una cantidad elevada de golpe puede disparar el tipo marginal y elevar considerablemente la factura fiscal.
Para optimizar fiscalmente la retirada y evitar un "hachazo" impositivo por parte de la administración tributaria, se recomienda aplicar las siguientes estrategias financieras:
Nota de experto: Nunca rescates la totalidad de un plan o fondo de pensiones en un único pago de golpe a menos que sea estrictamente necesario, ya que esto suele provocar que el contribuyente alcance los tramos más altos del impuesto sobre la renta en ese ejercicio fiscal.
Rescate fraccionado en forma de renta: Optar por percepciones periódicas (mensuales, trimestrales o anuales) permite dosificar el ingreso y mantener una base imponible estable y predecible a lo largo de los años de jubilación.
Modalidad mixta: Combinar un pago único inicial moderado para necesidades específicas de liquidez con rentas periódicas posteriores.
Aprovechar años de menores ingresos: Planificar el rescate en periodos donde el titular ya no perciba rentas salariales elevadas, reduciendo así la presión fiscal global.
Conclusiones y recomendaciones para la toma de decisiones
Decidir el momento y la forma de retirar los fondos de una cuenta de pensiones requiere un ejercicio de planificación meticulosa que combine las necesidades de liquidez a corto plazo con la sostenibilidad financiera a largo plazo. Es fundamental analizar la normativa aplicable al fondo específico (ya sea público, de capitalización individual o privado) y evaluar las implicaciones legales, administrativas y tributarias antes de firmar cualquier solicitud de disposición. Una correcta asesoría previa garantiza que el esfuerzo de ahorro de toda una vida cumpla verdaderamente su propósito de proporcionar bienestar y tranquilidad en la etapa de retiro.