📐 Matemáticas y medidas Escalas de evaluación
¿Cuánto cobra un jubilado con los 30 años de aporte?
¿Cuánto cobra un jubilado con 30 años de aportes? (I): Claves normativas, cálculo de la base reguladora y porcentajes aplicables
Respuesta corta
Comprender con precisión quirúrgica cuánto se va a cobrar con 30 años de aportes exige desglosar la compleja maquinaria de cálculo que la administración pública emplea para determinar las prestaciones contributivas de jubilación.
En pocas palabras
- Para dimensionar correctamente qué significa jubilarse con 30 años de aportes, conviene situar esta cifra en perspectiva dentro del sistema español de Seguridad Social.
- El primer paso ineludible para calcular la cuantía de la jubilación consiste en determinar la base reguladora.
- Para visualizar de manera transparente qué suponen estos porcentajes en la práctica diaria, resulta útil analizar cómo se traduce el 85,18% sobre diferentes bases reguladoras estimadas:
En este artículo
- El marco del sistema contributivo y la realidad de los 30 años cotizados
- Cómo se calcula la base reguladora: El motor aritmético de la pensión
- La escala de porcentajes: ¿Qué porcentaje de la base reguladora corresponde a los 30 años?
- Proyección práctica orientativa según el nivel de ingresos
- Próximos pasos en el análisis de su jubilación
- El impacto real de los 30 años cotizados en la base reguladora y su traducción económica
- Factores de corrección: Lagunas de cotización e integración de periodos
- Complementos y vías para optimizar la pensión con 30 años aportados
Comprender con precisión quirúrgica cuánto se va a cobrar con 30 años de aportes exige desglosar la compleja maquinaria de cálculo que la administración pública emplea para determinar las prestaciones contributivas de jubilación. Lejos de ser una cifra estática o universal, el importe mensual final depende de una combinación crítica de factores: el nivel salarial histórico reflejado en las bases de cotización, la fórmula de cómputo vigente (sujeta a un progresivo calendario de transición) y los coeficientes reguladores de porcentajes según los meses cotizados.
El marco del sistema contributivo y la realidad de los 30 años cotizados
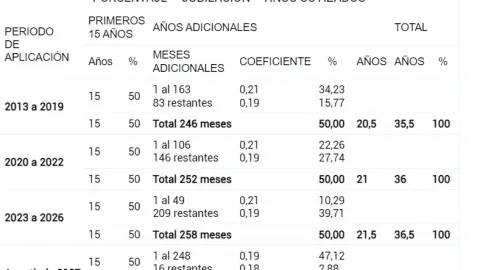
Para dimensionar correctamente qué significa jubilarse con 30 años de aportes, conviene situar esta cifra en perspectiva dentro del sistema español de Seguridad Social. Por un lado, superar la barrera de los 15 años otorga el derecho básico de acceso al sistema contributivo de jubilación (fijado en el umbral mínimo del 50% de la base reguladora). Por otro lado, la normativa actual establece un horizonte temporal progresivo para obtener el 100% de la cuantía, el cual exige alcanzar los 36 años y 6 meses cotizados (y que se elevará gradualmente a 37 años a partir de 2027).
Con exactamente 30 años cotizados, el trabajador se encuentra en una posición holgada respecto al mínimo legal, pero con un déficit temporal de algo más de seis años y medio frente al máximo contributivo ordinario. Esto se traduce en que la pensión resultante no absorberá la totalidad de la base reguladora, sino una proporción muy concreta determinada por tablas de progresión mensual acumulativa.
Cómo se calcula la base reguladora: El motor aritmético de la pensión
El primer paso ineludible para calcular la cuantía de la jubilación consiste en determinar la base reguladora. Este concepto representa el promedio matemático de las aportaciones económicas que el trabajador y su empresa han ido realizando a lo largo de una parte significativa de su vida laboral.
En el marco del proceso de reforma y transición de las pensiones, conviven criterios de cómputo que buscan reflejar de forma más fidedigna la trayectoria del asegurado:
El modelo tradicional de los últimos años: Tradicionalmente, la base reguladora se ha calculado sumando las bases de cotización de los últimos 25 años anteriores al mes previo al del hecho causante (lo que equivale a 300 meses) y dividiendo dicho total entre 350.
El modelo dual o de elección de bases (período de transición): Con el objetivo de proteger carreras laborales irregulares o con baches de cotización, la normativa contempla una fórmula alternativa más beneficiosa que la Seguridad Social aplica de oficio cuando procede. Esta opción permite seleccionar un volumen ampliado de meses (por ejemplo, examinando un arco temporal de hasta 304 meses y descartando los peores períodos de cotización), dividiendo el resultado por el coeficiente divisor correspondiente para mitigar el impacto de las lagunas de cotización.
Es vital entender que el sueldo que se percibe en el último mes de trabajo no coincide necesariamente con la base reguladora. Si un trabajador ha mantenido altibajos salariales o cotizaciones por bases mínimas durante buena parte de su etapa activa, su base reguladora se resentirá a la baja, incluso aunque su último puesto estuviera mejor retribuido.
La escala de porcentajes: ¿Qué porcentaje de la base reguladora corresponde a los 30 años?
Una vez obtenida la base reguladora mediante el promedio de las bases de cotización, el siguiente paso crítico consiste en aplicar el porcentaje de revalorización que corresponde en función estricta de los años y meses acumulados en la vida laboral.
La ley no aplica un incremento lineal simple por año completo, sino una progresión mes a mes extraordinariamente minuciosa que premia la continuidad en el mercado de trabajo:
El suelo del 50%: Los primeros 15 años de cotización (180 meses) otorgan de manera fija el 50% de la base reguladora.
Los meses adicionales de bonificación: Por cada mes extra cotizado más allá de esos primeros 15 años, se aplica un incremento progresivo:
Durante los primeros meses adicionales posteriores al umbral inicial (específicamente los primeros 49 meses), se añade un 0,21% extra por cada mes.
Para el resto de los meses subsiguientes hasta completar la carrera laboral (los 131 meses restantes hasta redondear los 30 años), se aplica un incremento del 0,19% por cada mes.
Al sumar de forma acumulativa este desglose porcentual, se llega al porcentaje general aplicable para un trabajador que se jubila con exactamente 30 años de aportes:
Porcentaje total=50% (primeros 15 an˜os)+10,29% (49 meses ×0,21%)+24,89% (131 meses ×0,19%)=85,18% ext{Porcentaje total} = 50\% ext{ (primeros 15 años)} + 10,29\% ext{ (49 meses } imes 0,21\%) + 24,89\% ext{ (131 meses } imes 0,19\%) = \mathbf{85,18\%}Porcentaje total=50% (primeros 15 an˜os)+10,29% (49 meses ×0,21%)+24,89% (131 meses ×0,19%)=85,18%
Por consiguiente, un jubilado que acceda al sistema bajo estos parámetros percibirá de forma general el 85,18% de su base reguladora. Este porcentaje se ajusta ligeramente de forma periódica en función del calendario legal de transición (situándose, por ejemplo, en torno al 84,20% bajo previsiones de tramos posteriores).
Proyección práctica orientativa según el nivel de ingresos
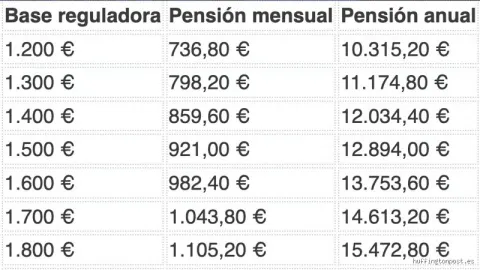
Para visualizar de manera transparente qué suponen estos porcentajes en la práctica diaria, resulta útil analizar cómo se traduce el 85,18% sobre diferentes bases reguladoras estimadas:
| Base Reguladora Mensual (Referencia) | Porcentaje Aplicable (30 años) | Pensión Bruta Aproximada (en 14 pagas) |
|---|---|---|
| 1.000,00 € | 85,18% | 851,80 € / mes |
| 1.200,00 € | 85,18% | 1.022,16 € / mes |
| 1.500,00 € | 85,18% | 1.277,70 € / mes |
| 1.800,00 € | 85,18% | 1.533,24 € / mes |
| 2.000,00 € | 85,18% | 1.703,60 € / mes |
(Nota: Las cuantías indicadas corresponden a cálculos brutos orientativos sobre bases estimadas, habitualmente abonadas en 14 pagas anuales —las 12 mensuales ordinarias más las dos pagas extraordinarias de verano y navidad—, y se encuentran sujetas a los límites máximos y mínimos legales establecidos para el ejercicio económico vigente).
Próximos pasos en el análisis de su jubilación
Entre ellas destacan la influencia de la edad ordinaria de jubilación exigida (y cómo evitar coeficientes reductores por anticipación), la aplicación de los complementos a mínimos en caso de que la pensión resulte inferior al umbral de subsistencia legal, y las estrategias de optimización para aquellos trabajadores que valoran continuar en activo más allá de los 30 años para potenciar su hucha de previsión social.
El impacto real de los 30 años cotizados en la base reguladora y su traducción económica
Para comprender con absoluta precisión cuánto percibe un trabajador al jubilarse tras haber acumulado 30 años de aportes (o cotizaciones a la Seguridad Social), es indispensable analizar cómo interactúan la base reguladora y los porcentajes progresivos aplicados por la legislación vigente. Al alcanzar las tres décadas de esfuerzo laboral, el sistema no otorga el 100% de la base reguladora, puesto que este derecho pleno se reserva para carreras más dilatadas que rondan o superan los 36 años y medio, pero sí sitúa al beneficiario en una posición notablemente superior al umbral inicial de acceso.
Siguiendo las tablas de porcentajes aplicadas, concretamente el 85,18% de la base reguladora para quienes se jubilan bajo el marco actual, el importe monetario final dependerá de forma directa de los salarios percibidos durante el periodo de referencia.
A modo de desglose práctico y esquemático, observamos cómo se traduce este porcentaje sobre diferentes bases reguladoras mensuales (calculadas en 14 pagas):
Base reguladora de 1.200 €: Con 30 años aportados, el porcentaje aplicable sitúa la pensión mensual en 1.022,16 €.
Base reguladora de 1.500 €: La cuantía bruta resultante asciende a aproximadamente 1.277,70 € al mes.
Base reguladora de 1.800 €: El trabajador percibirá una pensión mensual aproximada de 1.533,24 €.
Base reguladora de 2.100 €: La retribución mensual escalará hasta los 1.788,78 €.
Estas cifras demuestran que, si bien una cotización de 30 años se queda a un paso del máximo contributivo, garantiza una renta de retiro robusta, siempre y cuando los sueldos declarados a lo largo de la vida activa hayan mantenido una línea de estabilidad o cotización media-alta.
Factores de corrección: Lagunas de cotización e integración de periodos
Uno de los mayores temores a la hora de calcular la pensión con una trayectoria de 30 años es la existencia de baches laborales, es decir, periodos en los que no se ha cotizado debido a desempleo no subsidiado, bajas prolongadas o transiciones entre empleos.
El sistema cuenta con mecanismos correctores sumamente importantes que protegen al futuro jubilado:
La integración de lagunas: Para los meses en los que no existió obligación de cotizar, el sistema permite en determinados regímenes rellenar esos huecos con la base mínima de cotización vigente en cada momento. No obstante, conviene matizar que esta integración no siempre se aplica de la misma forma a los autónomos o regímenes especiales, por lo que revisar el historial laboral detallado en la sede electrónica de la Seguridad Social es un paso insustituible.
La elección de las mejores bases: Con la convivencia de métodos de cálculo (el tradicional de los últimos 25 años divididos entre 350, frente al sistema que permite descartar los peores meses dentro de un periodo ampliado), la Seguridad Social aplica de oficio la fórmula más ventajosa para el contribuyente. Esto mitiga de forma considerable el impacto negativo que unos años con salarios más bajos pudieran ejercer sobre la media final.
Complementos y vías para optimizar la pensión con 30 años aportados
Aquel ciudadano que alcance los 30 años de aportación y compruebe que su pensión resultante se encuentra por debajo de las expectativas o de los mínimos establecidos, dispone de diferentes alternativas legales para incrementar su percepción económica antes o después de causar alta en la jubilación:
Complemento para la reducción de la brecha de género: Si la trayectoria laboral se vio interrumpida o afectada negativamente por el cuidado de los hijos tras su nacimiento o adopción, este complemento económico mensual añadido a la pensión contributiva supone un desahogo financiero relevante.
Demora voluntaria de la jubilación: Postergar el cese laboral más allá de la edad ordinaria de jubilación reporta incentivos económicos muy atractivos, ya sea mediante un porcentaje adicional anual sobre la base reguladora, una cantidad alzada (cheque) por cada año prolongado, o una combinación de ambas fórmulas. Para carreras de 30 años que buscan rozar la ansiada pensión completa sin llegar al tiempo exigido por la vía ordinaria, demorar el retiro actúa como un acelerador de la base económica.
Complementos a mínimos: Si tras aplicar el 85,18% sobre la base reguladora, la cantidad resultante no alcanza el umbral de la pensión mínima fijada legalmente para unidades unipersonales o con cónyuge a cargo, el Estado contempla el complemento a mínimos, siempre que se acredite la carencia de rentas externas o ingresos patrimoniales que superen los límites estipulados por la ley.
Acumular 30 años de aportación representa un hito sólido de estabilidad contributiva. Aunque exige sopesar detenidamente la edad de retiro idónea y la cuantía de las bases mantenidas, el sistema ofrece un abanico de coeficientes y opciones orientados a calcular con la máxima justicia la contraprestación tras décadas de esfuerzo laboral.