📐 Matemáticas y medidas Escalas de evaluación
¿Cómo invertir poco dinero y generar ganancias?
Respuesta corta
Invertir poco dinero no es un ejercicio de escasez; es, en realidad, el mejor campo de entrenamiento para desarrollar el músculo de la disciplina financiera. Quien no es capaz de gestionar con criterio y visión a largo plazo una cartera de 200 euros difícilmente sabrá administrar con sensatez 50,000 euros el día de mañana.
En pocas palabras
- Durante décadas, la educación financiera tradicional perpetuó una falacia tan arraigada como dañina: que para empezar a construir patrimonio era necesario acumular una cifra considerable de capital.
- Albert Einstein calificó en su día al interés compuesto como "la fuerza más poderosa del universo" (o, más adecuadamente atribuido a la sabiduría popular financiera, el motor fundamental de la acumulación de capital a largo plazo).
- Antes de abrir una cuenta en un bróker digital, transferir tus primeros 50 euros o explorar plataformas de inversión automatizada, es imperativo cumplir con una fase de saneamiento y planificación financiera.
- Cuando se dispone de poco dinero, surge de manera natural una duda paralela a la ansiedad: ¿Es este el momento adecuado para entrar en el mercado o debería esperar a que caigan los precios?
- Continuando con nuestro análisis sobre cómo hacer crecer un capital reducido, es momento de superar la fase inicial de ahorro y presupuesto para adentrarnos en tácticas de inversión más sofisticadas.
En este artículo
- El mito de la barrera de entrada: Cómo la democratización financiera cambió las reglas del juego
- El enemigo invisible: Por qué dejar el dinero en el banco es la opción más cara
- El motor oculto de la riqueza: Comprendiendo el interés compuesto
- Preparando el terreno: Los tres pilares previos a la inversión
- El poder de la constancia: El método DCA (Dollar-Cost Averaging)
- Próximos pasos en el camino hacia la soberanía financiera
- Estrategias avanzadas y diversificación con poco capital: Llevando tu inversión al siguiente nivel
El mito de la barrera de entrada: Cómo la democratización financiera cambió las reglas del juego
Sin embargo, el ecosistema financiero global ha experimentado una transformación sísmica durante los últimos años. La irrupción de la tecnología financiera (fintech), la eliminación de las comisiones de corretaje en múltiples plataformas (zero-commission trading), la llegada de los fondos indexados de bajo coste y la aparición de herramientas de inversión fraccionada han pulverizado los viejos muros de contención. Hoy en día, la pregunta ya no es si se necesita una gran fortuna para dar el primer paso, sino cómo poner a trabajar sumas modestas —incluso de 10, 20 o 50 euros al mes— de forma inteligente, disciplinada y sostenible.
Invertir poco dinero no es un ejercicio de escasez; es, en realidad, el mejor campo de entrenamiento para desarrollar el músculo de la disciplina financiera. Quien no es capaz de gestionar con criterio y visión a largo plazo una cartera de 200 euros difícilmente sabrá administrar con sensatez 50,000 euros el día de mañana.
El enemigo invisible: Por qué dejar el dinero en el banco es la opción más cara
El mayor error que comete el inversor novato con poco capital no es elegir una mala acción o un fondo desacertado, sino incurrir en la falsa sensación de seguridad de mantener su dinero inactivo en una cuenta corriente tradicional o en una libreta de ahorros con una remuneración del 0%. Existe un sesgo cognitivo muy extendido que equipara la ausencia de volatilidad en el extracto bancario con la preservación absoluta del capital. La realidad económica, no obstante, es diametralmente opuesta.
El impacto silencioso de la inflación
Imagina que dispones de un modesto ahorro de 1,000 euros fruto de meses de esfuerzo y contención en tus gastos cotidianos. Si decides dejar ese dinero en tu cuenta corriente a lo largo de los próximos diez años, el número impreso en tu aplicación bancaria seguirá siendo exactamente el mismo: 1,000 euros. Sin embargo, su poder adquisitivo real se habrá erosionado de manera constante año tras año debido a la inflación.
La inflación representa el incremento generalizado y continuado de los precios de los bienes y servicios en una economía. Si asumimos una tasa de inflación anual moderada del 2.5%, al cabo de una década el coste de la vida se habrá incrementado de forma notable. Aquellos 1,000 euros iniciales podrán comprar sustancialmente menos bienes que hoy. En términos estrictos, dejar el dinero quieto equivale a aceptar una pérdida garantizada de valor de compra.
El coste de oportunidad del capital
Más allá de la pérdida por inflación, el verdadero hándicap de la inacción es el coste de oportunidad. Cada día que pasa sin que tus ahorros generen un rendimiento superior a la inflación, estás renunciando a uno de los fenómenos más potentes de la matemática financiera: el interés compuesto. Cuando dispones de poco dinero, podrías pensar que el impacto de un rendimiento del 6% o del 8% anual es insignificante ("¿Qué más da ganar 5 euros al año sobre 100?"). Sin embargo, la magia de la inversión no reside en el rendimiento de un único año, sino en la acumulación exponencial a lo largo del tiempo.
El motor oculto de la riqueza: Comprendiendo el interés compuesto
Albert Einstein calificó en su día al interés compuesto como "la fuerza más poderosa del universo" (o, más adecuadamente atribuido a la sabiduría popular financiera, el motor fundamental de la acumulación de capital a largo plazo). Para entender cómo un inversor con escasos recursos puede alcanzar metas financieras relevantes, es indispensable dominar este concepto matemático en su dimensión práctica.
Interés simple frente a interés compuesto
Interés simple: Los rendimientos se calculan únicamente sobre el capital inicial aportado. Si inviertes 1,000 euros al 5% anual, cada año recibirás exactamente 50 euros. Al cabo de diez años habrás acumulado 500 euros de beneficio.
Interés compuesto: Los beneficios generados no se retiran, sino que se reinvierten automáticamente junto con el capital principal. De este modo, en el segundo año, el rendimiento del 5% se calcula sobre los 1,050 euros resultantes, generando un efecto bola de nieve.
La fórmula matemática del crecimiento exponencial
Podemos modelar este comportamiento mediante la ecuación clásica del valor futuro con capitalización compuesta:
VF=P×(1+rn)ntVF = P imes \left(1 + \frac{r}{n} ight)^{nt}VF=P×(1+nr)nt
Donde:
VFVFVF es el valor futuro de la inversión al cabo del tiempo.
PPP es el capital principal inicial (o las aportaciones periódicas equivalentes).
rrr es la tasa de interés anual nominal (expresada en tanto por uno).
nnn es el número de periodos de capitalización por año.
ttt es el número de años que el dinero permanece invertido.
Una aplicación práctica para pequeños ahorradores
Imagina que eres capaz de apartar únicamente 50 euros al mes (una cantidad perfectamente asumible para la gran mayoría de trabajadores o estudiantes con un empleo parcial). Supongamos que diriges ese capital hacia una estrategia diversificada de bajo coste que arroja una rentabilidad histórica media del 7% anual ajustada a largo plazo.
Al cabo de 20 años:
Capital total aportado de tu bolsillo: 50 euros × imes× 12 meses × imes× 20 años = 12,000 euros.
Valor total de la cartera al finalizar el periodo: Gracias al interés compuesto, tu capital no será meramente la suma de tus ahorros, sino que rondará aproximadamente los 26,000 euros.
Beneficio neto generado: Más de 14,000 euros habrán sido aportados puramente por los rendimientos del mercado, superando con creces el dinero que tú mismo depositaste.
Este ejemplo ilustra con claridad quirúrgica una máxima inquebrantable de las finanzas personales: el factor más determinante al invertir poco dinero no es la cantidad inicial de capital, sino el tiempo y la constancia.
Preparando el terreno: Los tres pilares previos a la inversión
Antes de abrir una cuenta en un bróker digital, transferir tus primeros 50 euros o explorar plataformas de inversión automatizada, es imperativo cumplir con una fase de saneamiento y planificación financiera. Invertir sin haber cimentado estos tres pilares equivale a construir un rascacielos sobre un terreno pantanoso.
Pilar A: La erradicación de la deuda tóxica
No existe ningún producto de inversión legal en los mercados financieros internacionales que garantice de manera consistente una rentabilidad anual neta superior al tipo de interés que cobran las tarjetas de crédito revolving o los préstamos personales al consumo de alto interés (que frecuentemente oscilan entre el 15% y el 25% TAE).
Si posees deudas de alto interés, el mejor rendimiento financiero que puedes obtener en este preciso instante es cancelarlas. Pagar una deuda al 20% equivale exactamente a obtener una rentabilidad libre de impuestos del 20% sobre el dinero destinado a su amortización anticipada. Asegúrate de liquidar estos pasivos antes de comprometer fondos en activos de riesgo variable.
Pilar B: El colchón de seguridad (Fondo de Emergencia)
Uno de los mayores errores del inversor principiante con escasos recursos es destinar hasta el último céntimo de sus ahorros al mercado bursátil o a criptoactivos. Los mercados son volátiles por naturaleza; sufren correcciones, contracciones económicas y momentos de pánico bajista.
Si te surge una emergencia vital imprevista, como una avería urgente del vehículo, una intervención médica o la pérdida temporal de ingresos laborales, y te ves en la imperiosa necesidad de rescatar tu inversión en el peor momento del ciclo de mercado, materializarás pérdidas que podrían haberse evitado.
La recomendación experta: Construye primero un fondo de emergencia equivalente a entre 3 y 6 meses de tus gastos esenciales de subsistencia. Este dinero debe mantenerse en cuentas remuneradas o activos de máxima liquidez y riesgo cero, completamente segregados del capital destinado a la inversión a largo plazo.
Pilar C: Definición de objetivos y horizonte temporal
Invertir "por el simple hecho de ganar dinero rápido" es la vía más rápida hacia la frustración y la pérdida patrimonial. Debes responder con absoluta honestidad a dos preguntas clave:
¿Para qué estoy invirtiendo? (¿Jubilación a 30 años vista, la entrada para una vivienda en un lustro, o un fondo universitario?).
¿Cuánto tiempo puedo prescindir de este dinero sin tocarlo?
La respuesta a estas preguntas determinará por completo tu tolerancia al riesgo y la tipología de instrumentos financieros a los que deberás recurrir.
El poder de la constancia: El método DCA (Dollar-Cost Averaging)
Cuando se dispone de poco dinero, surge de manera natural una duda paralela a la ansiedad: ¿Es este el momento adecuado para entrar en el mercado o debería esperar a que caigan los precios? Los inversores profesionales, dotados de equipos analíticos millonarios, pasan años intentando predecir el "timing" perfecto del mercado (market timing), y la inmensa mayoría fracasa en el intento. Para el inversor minorista con aportaciones reducidas, intentar cronometrar el mercado es una estrategia perdedora.
La solución elegante y matemáticamente probada a este dilema se denomina Dollar-Cost Averaging (DCA), conocida en español como estrategia de inversión periódica o DCA.
¿Cómo funciona el DCA en la práctica?
En lugar de invertir una suma global de golpe (estrategia conocida como Lump Sum), el DCA consiste en destinar una cantidad fija de dinero de forma regular, por ejemplo, 50 euros el primer día de cada mes, sin importar si los mercados están alcistas, bajistas o laterales.
Cuando el mercado sube: Con tus 50 euros compras menos participaciones o fracciones de activo, puesto que su precio unitario es más elevado.
Cuando el mercado cae: Con esos mismos 50 euros adquieres un mayor número de participaciones, aprovechando las "rebajas" del mercado.
Las ventajas psicológicas y operativas del DCA
Eliminación del factor emocional: Al automatizar las aportaciones mensuales mediante órdenes permanentes en tu entidad bancaria o bróker, eliminas por completo el miedo y la codicia, los dos grandes destructores de riqueza del inversor particular.
Mitigación de la volatilidad: Promedias el coste de adquisición de tus activos a lo largo del tiempo, reduciendo drásticamente el riesgo de comprar en el punto más alto del ciclo económico.
Adaptabilidad al ahorro periódico: Encaja de manera armónica con la estructura salarial o de ingresos recurrentes de cualquier persona trabajadora. No necesitas esperar a reunir miles de euros; cada pequeña nómina o ingreso parcial se pone a trabajar de inmediato.
Próximos pasos en el camino hacia la soberanía financiera
Hemos establecido las bases fundamentales: hemos desmontado el mito de que se requiere una fortuna para empezar, hemos analizado el impacto corrosivo de la inflación frente al motor exponencial del interés compuesto, hemos fijado los requisitos previos indispensables (cancelación de deudas tóxicas y creación del fondo de emergencia) y hemos descubierto la potencia operativa del método DCA.
¡No te lo pierdas!
Estrategias avanzadas y diversificación con poco capital: Llevando tu inversión al siguiente nivel
Continuando con nuestro análisis sobre cómo hacer crecer un capital reducido, es momento de superar la fase inicial de ahorro y presupuesto para adentrarnos en tácticas de inversión más sofisticadas. Muchos inversores novatos cometen el error de pensar que la diversificación solo está reservada para grandes patrimonios. La realidad del mercado financiero actual demuestra exactamente lo lo contrario: gracias a la digitalización, la fraccionabilidad de activos y la eliminación de comisiones en muchas plataformas, hoy es perfectamente viable construir una cartera diversificada y resiliente con presupuestos modestos.
El poder de la diversificación con micro-inversiones
Cuando se dispone de poco dinero, concentrar todo el capital en un solo activo o empresa es una apuesta de alto riesgo. Si esa única acción o criptomoneda cae un 50%, tu patrimonio sufre un golpe devastador. La solución elegante a este problema se llama diversificación inteligente.
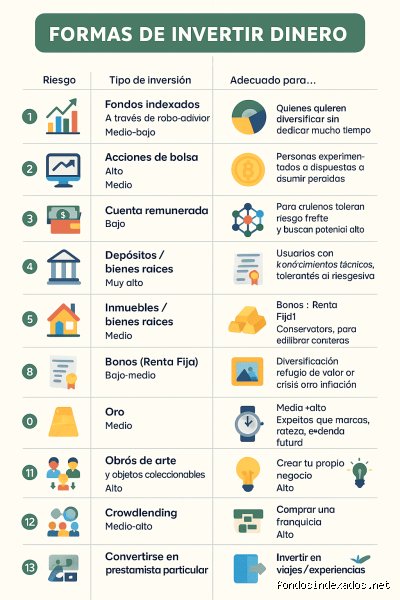
ETFs (Fondos Cotizados en Bolsa): Representan una de las herramientas más potentes para el pequeño inversor. Al comprar una sola participación de un ETF que replica el índice S&P 500 (como el SPY o el VOO) o un fondo global como el MSCI World, estás comprando una fracción de las 500 o 1,500 empresas más grandes del planeta de manera simultánea.
Fondos Indexados: Funcionan de manera similar a los ETFs, pero se operan a través de comercializadores de fondos. Ofrecen comisiones de gestión extremadamente bajas (a menudo inferiores al 0.20% anual), lo que garantiza que la mayor parte de la rentabilidad se quede en tu bolsillo y no en el de los intermediarios.
Acciones fraccionadas: Plataformas modernas permiten adquirir porciones de acciones de empresas de primera línea (como Apple, Microsoft, Amazon o Tesla) con tan solo 1 o 5 euros o dólares. Esto significa que no necesitas 400 dólares para comprar una acción completa; puedes poseer una fracción proporcional y recibir dividendos proporcionales a tu inversión.
Vehículos de inversión alternativos de bajo umbral
Más allá de la bolsa tradicional, existen otros mercados que solían requerir miles de euros para entrar, pero que hoy en día se han democratizado gracias a la tecnología financiera (Fintech).
A. Crowdlending e inversión inmobiliaria fraccionada
El crowdlending consiste en prestar dinero a pequeñas empresas o particulares a través de plataformas digitales reguladas, obteniendo un tipo de interés a cambio. Por otro lado, la inversión inmobiliaria fraccionada permite comprar pequeños "ladrillos" o tokens representativos de propiedades alquiladas.
Ventaja: Puedes empezar con tan solo 50 o 100 euros y recibir pagos de intereses o dividendos mensuales.
Riesgo: El riesgo de impago o quiebra de la plataforma intermediaria es real. Es fundamental diversificar entre múltiples proyectos y utilizar únicamente plataformas debidamente reguladas por los organismos competentes.
B. Criptomonedas y activos digitales con enfoque de gestión de riesgos
Aunque el mercado cripto es altamente volátil, la inversión periódica de pequeñas cantidades (método DCA) en criptoactivos sólidos con capitalización de mercado masiva (como Bitcoin o Ethereum) se ha convertido en una opción común para perfiles con mayor apetito al riesgo. La regla de oro aquí es sencilla: nunca inviertas dinero que no puedas permitirte perder por completo, y limita este segmento a un porcentaje muy pequeño (inferior al 5% o 10%) de tu cartera global.
La psicología del inversor a largo plazo: Controlando las emociones
La diferencia entre el inversor que acumula riqueza a lo largo de los años y el que fracasa rara vez radica en el coeficiente intelectual o en el acceso a información privilegiada; radica casi en su totalidad en la disciplina psicológica.
Cuando se invierten cantidades pequeñas, es fácil caer en la trampa del aburrimiento o la impaciencia. Ver crecer una cuenta de inversión de 500 euros a un ritmo de unos pocos euros al mes puede parecer insignificante frente a las promesas de enriquecimiento rápido que circulan en las redes sociales. Sin embargo, el cerebro humano tiende a subestimar el crecimiento exponencial.
El sesgo de inmediatez: Queremos resultados inmediatos. La inversión con poco capital exige paciencia estratégica. Debes ver tu cuenta no como un fondo de emergencia para gastar el próximo mes, sino como una semilla que se cultiva lentamente.
El ruido del mercado: Las noticias financieras diarias están diseñadas para generar pánico o euforia. Las caídas bursátiles del 10%, 20% o incluso 30% son eventos completamente normales y cíclicos. Para el inversor que aporta dinero de manera recurrente (DCA), una caída del mercado no es una crisis, sino una "temporada de rebajas": tus aportaciones mensuales comprarán más participaciones a un precio más bajo, potenciando tus ganancias futuras cuando el mercado se recupere.
Plan de acción paso a paso para comenzar hoy mismo
Para transformar estos conceptos teóricos en resultados tangibles, implementa esta hoja de ruta estructurada:
Auditoría y Fondo de Emergencia: Antes de destinar ni un solo euro a la bolsa o a fondos de inversión, asegúrate de contar con un colchón de seguridad en una cuenta de alta remuneración que cubra al menos entre 3 y 6 meses de tus gastos básicos. Invertir sin un fondo de emergencia te expone a tener que malvender tus inversiones en el peor momento si surge una urgencia.
Automatización del Ahorro: Configura una transferencia automática desde tu cuenta corriente principal hacia tu cuenta de inversión el mismo día que recibas tus ingresos. Si el dinero desaparece de tu vista antes de que tengas la tentación de gastarlo, el hábito del ahorro e inversión se volverá automático.
Selección de la Herramienta Financiera: Abre una cuenta en un bróker o entidad financiera regulada que ofrezca bajas comisiones, acceso a ETFs globales y la opción de comprar acciones fraccionadas. Evita productos complejos con comisiones ocultas de custodia o mantenimiento elevado.
Revisión Periódica (No Constante): No revises tu cartera de inversión todos los días. Una revisión trimestral o semestral es más que suficiente para rebalancear tu cartera si algún activo ha ganado mucho peso respecto a tu plan original.
Conclusión y reflexiones finales
Invertir poco dinero y generar ganancias significativas no es un mito, pero tampoco es un camino mágico de la noche a la mañana. Es, en esencia, un ejercicio de paciencia, constancia y educación financiera.
El mayor error que comete la mayoría de las personas no es elegir mal un fondo o una acción, sino no empezar nunca esperando a "tener más dinero". El tiempo en el mercado siempre es infinitamente más valioso que intentar cronometrar el momento perfecto para entrar. Comienza hoy mismo con lo que tengas a tu alcance, mantén la disciplina de la constancia mes a mes, y deja que el interés compuesto haga su trabajo silencioso pero imparable a lo largo de los años. Tu futuro financiero te lo agradecerá.