📐 Matemáticas y medidas Escalas de evaluación
¿Puedo jubilarme con 2,5 millones a los 60 años?
Análisis profundo de viabilidad financiera, sostenibilidad de patrimonios y la regla del 4% adaptada al retiro anticipado
Respuesta corta
El retiro anticipado a los 60 años es el sueño dorado de millones de profesionales que, tras décadas de esfuerzo ininterrumpido en el mercado laboral, aspiran a recuperar el activo más valioso que el dinero no puede comprar: el tiempo.
En pocas palabras
- Para entender el verdadero poder adquisitivo de 2,5 millones de euros a los 60 años, debemos proyectar la esperanza de vida media y las necesidades de consumo.
- Existe una falsa creencia generalizada de que las necesidades de gasto de una persona se mantienen constantes o aumentan linealmente a medida que envejece.
- Con un horizonte de 30 años por delante, mantener 2,5 millones de euros exclusivamente en efectivo o en depósitos bancarios a plazo fijo es una receta garantizada para el fracaso financiero debido a la inflación.
- Ningún análisis experto sobre el retiro a los 60 años estaría completo sin examinar dos amenazas letales para cualquier gran patrimonio:
- Contar con 2,5 millones de euros a los 60 años representa una posición de formidable solidez financiera, permitiendo un estilo de vida desahogado, seguro y con plena autonomía temporal.
En este artículo
- El punto de partida: ¿Qué significan 2,5 millones de euros a los 60 años?
- La anatomía del gasto en la jubilación: La "Smile Curve"
- El puente fiscal y la gestión de ingresos antes de la pensión pública
- Estructuración de la cartera de inversión para un retiro a los 60
- El impacto de la inflación y el "Sequence of Returns Risk"
- Conclusión parcial y transición hacia la Parte II
- El gran dilema del retiro anticipado: ¿Es 2,5 millones de euros a los 60 años suficiente para el resto de tu vida?
- La anatomía del gasto: Ajustando tu tren de vida a los 60 años
- Ingeniería Fiscal: Cómo conservar lo que es tuyo
- Simulación a 30 años: La prueba de estrés del capital
- El factor psicológico y el "Shock de Transición"
- Conclusión: El veredicto experto
Examinaremos las tasas de retirada segura, el impacto de la inflación estructural, la curva de gasto en la jubilación, la transición fiscal entre los 60 y la edad legal de jubilación pública, y cómo estructurar una cartera de inversión capaz de generar flujos de caja estables sin erosionar el capital principal.
El punto de partida: ¿Qué significan 2,5 millones de euros a los 60 años?
Para entender el verdadero poder adquisitivo de 2,5 millones de euros a los 60 años, debemos proyectar la esperanza de vida media y las necesidades de consumo. En la Unión Europea y en los Estados Unidos, una persona de 60 años tiene una esperanza de vida estadística que fácilmente puede extenderse hasta los 85 o 90 años, e incluso superar los 95 en perfiles con acceso a medicina preventiva avanzada. Esto implica que el horizonte temporal de la jubilación no es de 10 o 15 años, sino de 30 a 35 años, un periodo tan largo como la propia vida laboral activa de muchos trabajadores.
Si dividimos 2,5 millones de euros linealmente entre 30 años sin tener en cuenta la rentabilidad ni la inflación, obtenemos unos 83.333 euros brutos anuales. A primera vista, esta cifra supera ampliamente el salario medio en la mayoría de los países de la OCDE. No obstante, las matemáticas financieras del retiro no funcionan mediante una simple división aritmética. La inflación devora silenciosamente el poder adquisitivo del dinero, y la volatilidad de los mercados financieros puede destruir un patrimonio en sus primeros años si se extraen fondos en momentos bajistas (el temido riesgo de secuencia de rendimientos).
La regla del 4% y su adaptación al retiro anticipado a los 60 años
El estándar de oro en la planificación financiera para la jubilación es la célebre Regla del 4%, derivada del famoso Estudio Trinity publicado en la década de 1990. Esta regla postula que un inversor puede retirar el 4% del valor inicial de su cartera en el primer año de jubilación, y ajustar esa cantidad según la inflación en los años sucesivos, con una probabilidad muy alta de que el capital dure al menos 30 años.
Aplicado a un patrimonio de 2,5 millones de euros, un retiro inicial del 4% equivale exactamente a 100.000 euros brutos anuales.
Si adoptamos una postura más conservadora y prudente —altamente recomendada para jubilaciones anticipadas que superan los 30 años de duración—, muchos planificadores financieros sugieren reducir la tasa de retirada inicial al 3,5% o incluso al 3%.
Al 3,5%, el presupuesto anual de gasto se sitúa en 87.500 euros.
Al 3%, el presupuesto anual se reduce a 75.000 euros.
La gran pregunta que todo aspirante a la jubilación anticipada debe hacerse es: ¿Se ajusta mi nivel de vida actual y futuro a un flujo neto de entre 75.000 y 100.000 euros anuales, teniendo en cuenta impuestos, sanidad y ocio?
La anatomía del gasto en la jubilación: La "Smile Curve"
Existe una falsa creencia generalizada de que las necesidades de gasto de una persona se mantienen constantes o aumentan linealmente a medida que envejece. La investigación económica en finanzas del consumidor demuestra exactamente lo contrario: el gasto en la jubilación sigue típicamente una trayectoria en forma de U sonriente (Smile Curve) dividida en tres fases bien diferenciadas:
Fase 1: la "Go-Go years" (de los 60 a los 70 años)
Es la década dorada del retiro. Con 60 años, el individuo goza generalmente de plena salud física, energía y movilidad. En esta etapa, el gasto suele ser elevado, a menudo igual o incluso superior al de los últimos años de vida laboral.
Impulsores del gasto: Viajes internacionales, prácticas de deportes exigentes, reformas en la vivienda principal, tiempo dedicado a hobbies costosos y apoyo financiero a hijos adultos o nietos.
Implicación para los 2,5 millones: Es el momento crítico donde una tasa de retirada superior al 4% combinada con un mercado bajista inicial podría comprometer la longevidad de la cartera.
Fase 2: la "Slow-Go years" (de los 71 a los 80 años)
El ritmo de vida se desacelera de manera natural. Los viajes de larga distancia disminuyen, las actividades sociales se tornan más locales y el consumo en bienes materiales se reduce drásticamente.
Impulsores del gasto: Descenso significativo en partidas de ocio y transporte. El patrimonio experimenta a menudo un periodo de consolidación o incluso de crecimiento real si la cartera está bien posicionada.
Fase 3: La "No-Go Years" (A partir de los 81 años)
Esta fase está dominada por las necesidades de atención médica, cuidados asistenciales y posibles tratamientos de salud a largo plazo. Aunque el gasto en ocio desaparece casi por completo, los costes sanitarios y de dependencia pueden dispararse.
Implicación para los 2,5 millones: Aunque el gasto diario baja, un imprevisto médico severo puede requerir liquidez inmediata. Mantener una estructura patrimonial flexible es vital.
El puente fiscal y la gestión de ingresos antes de la pensión pública
Uno de los mayores desafíos de jubilarse a los 60 años es el periodo puente que media entre esa edad y el acceso a la pensión pública de jubilación (que en la mayoría de los países europeos se sitúa entre los 65 y los 67 años, o incluso más según las últimas reformas estructurales). Durante estos 5 a 7 años, el 100% de los ingresos necesarios para vivir debe emanar exclusivamente del patrimonio acumulado y de las inversiones privadas, sin ningún tipo de red de seguridad estatal.
Optimización fiscal de las rentas del ahorro
Vivir de un patrimonio de 2,5 millones de euros implica generar rentabilidades a través de dividendos, cupones de bonos, ganancias de capital por venta de activos o rescates de planes de pensiones e instrumentos de previsión social. Una gestión fiscal deficiente puede erosionar entre un 20% y un 40% de los rendimientos netos anuales.
Fiscalidad de los dividendos y plusvalías: En la mayoría de las jurisdicciones europeas, las ganancias de capital y los dividendos tributan en las bases del ahorro a tipos progresivos (que frecuentemente oscilan entre el 19% y el 28% o más). Estrategias como la venta planificada de lotes de acciones específicas (tax-gain harvesting) permiten modular la base imponible año tras año.
Planes de Pensiones y Fondos de Inversión: Si una parte sustancial de los 2,5 millones está atrapada en instrumentos de previsión con ventajas fiscales al ingreso pero gravados fuertemente a la salida (como los planes de pensiones individuales), el rescate debe diseñarse de forma milimétrica. Un rescate masivo y desordenado en los primeros años de jubilación empujará al contribuyente a los tramos más altos del impuesto sobre la renta (IRPF), destruyendo una parte sustancial del capital. Es preferible un rescate en forma de renta o anualidades escalonadas que minimice el tipo marginal efectivo.
Estructuración de la cartera de inversión para un retiro a los 60
Con un horizonte de 30 años por delante, mantener 2,5 millones de euros exclusivamente en efectivo o en depósitos bancarios a plazo fijo es una receta garantizada para el fracaso financiero debido a la inflación. Por otro lado, mantener una cartera 100% invertida en renta variable de alto riesgo expone al jubilado a caídas del 30% o 40% en momentos inoportunos.
La clave radica en la construcción de una cartera equilibrada y resiliente, diseñada bajo los principios de diversificación global y asignación estratégica de activos.
El modelo de asignación base (Ejemplo conservador-crecimiento)
Una estructura clásica y robusta para un patrimonio de esta magnitud a los 60 años suele contemplar:
Renta Variable Global (50% - 60%): Fondos indexados globales de bajo coste (como aquellos que replican el índice MSCI World o el FTSE All-World) o una selección diversificada de acciones con dividendos crecientes (dividend aristocrats). Este componente busca superar la inflación a largo plazo y preservar el poder adquisitivo real del capital.
Renta Fija de Alta Calidad (30% - 40%): Bonos gubernamentales de países desarrollados con grado de inversión y bonos corporativos sólidos. Su función principal es mitigar la volatilidad de la renta variable y proporcionar un flujo de caja predecible en forma de cupones.
Efectivo y Activos de Alta Liquidez (5% - 10%): El equivalente a 2 o 3 años completos de gastos de vida en cuentas remuneradas o monetarias de bajo riesgo. Este colchón de liquidez es la herramienta psicológica y financiera más potente para evitar tener que malvender acciones o bonos en un mercado bajista severo.
El impacto de la inflación y el "Sequence of Returns Risk"
Ningún análisis experto sobre el retiro a los 60 años estaría completo sin examinar dos amenazas letales para cualquier gran patrimonio:
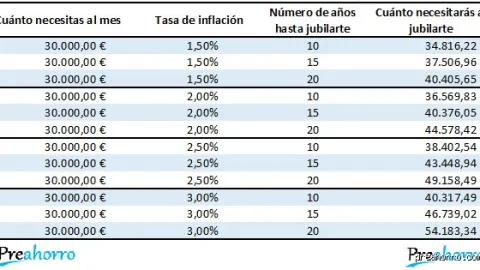
La Inflación Estructural: Incluso una tasa de inflación moderada del 2% o 2,5% anual reduce a la mitad el poder adquisitivo del dinero en un plazo de aproximadamente 28 años. 100.000 euros hoy comprarán significativamente menos bienes y servicios cuando el jubilado cumpla 88 años. Por ello, la cartera debe seguir generando crecimiento real, lo que justifica mantener una exposición activa a la renta variable a lo largo de toda la jubilación.
El Riesgo de Secuencia de Rendimientos (Sequence of Returns Risk): Este fenómeno ocurre cuando se experimentan caídas severas en los mercados de valores justo en los primeros tres a cinco años de la jubilación, coincidiendo cronológicamente con las primeras retiradas de efectivo. Extraer dinero de una cartera cuyo valor se ha contraído un 30% obliga a liquidar un volumen mucho mayor de títulos, agotando prematuramente el capital disponible de forma irreversible. El colchón de liquidez mencionado en el punto anterior es el antídoto fundamental contra este riesgo.
Conclusión parcial y transición hacia la Parte II
Contar con 2,5 millones de euros a los 60 años representa una posición de formidable solidez financiera, permitiendo un estilo de vida desahogado, seguro y con plena autonomía temporal. No obstante, la transición del modelo de acumulación (ganar, ahorrar e invertir) al modelo de desacumulación (vivir de las rentas y gestionar el capital remanente) exige un cambio radical de mentalidad y una disciplina férrea en la gestión fiscal, la optimización de los flujos de caja y la tolerancia al riesgo.
El gran dilema del retiro anticipado: ¿Es 2,5 millones de euros a los 60 años suficiente para el resto de tu vida?
Vimos cómo la regla del 4% se transforma al adelantar el retiro cinco años respecto a la edad legal tradicional en muchos países, obligándonos a adoptar una tasa de retirada inicial más conservadora (entre el 3,25% y el 3,5%) para mitigar el infame riesgo de secuencia de retornos.
Sin embargo, acumular el patrimonio es solo la mitad de la batalla. La verdadera maestría de la libertad financiera radica en la distribución, la optimización fiscal y la resiliencia psicológica ante los vaivenes de los mercados globales.
A continuación, profundizamos en la continuación y el análisis definitivo de esta estrategia de retiro, desglosando los vectores clave que garantizarán que tu capital no solo sobreviva, sino que prospere durante las próximas tres décadas y más allá.
La anatomía del gasto: Ajustando tu tren de vida a los 60 años
Cuando las personas imaginan el retiro con 2,5 millones de euros, suelen cometer el error de proyectar sus gastos actuales de forma lineal. La realidad económica de un jubilado de 60 años sigue una curva predecible que los planificadores financieros denominan la "Curva de Gasto en el Retiro" (o Retirement Spending Smile).
Las tres fases del gasto en la jubilación
La fase activa (60 - 70 años): Es el periodo de mayor dinamismo. Con salud plena y tiempo libre, los gastos en viajes, ocio, hobbies y experiencias tienden a dispararse. En esta etapa, es probable que tu tasa de retirada real se acerque al límite superior planeado (digamos, el 3,5% o 87.500 euros anuales netos, antes de impuestos).
La fase de desaceleración (71 - 80 años): El ritmo de los viajes de larga distancia disminuye de manera natural. Los gastos asociados al estilo de vida se contraen entre un 15% y un 20% en términos reales, compensando la inflación acumulada.
La fase de cuidados y salud (81 años en adelante): Aunque el gasto en ocio se reduce al mínimo, los costes médicos, de asistencia domiciliaria o de seguros de salud especializados aumentan de forma exponencial.
Con un patrimonio de 2,5 millones de euros, dispones de un colchón extraordinario para absorber esta volatilidad en los patrones de consumo. No obstante, estructurar un presupuesto flexible es fundamental.
Presupuesto Anual de Retiro (Base 3,5% / 87.500 €)
Interactive card ready: Presupuesto Anual de Retiro (Base 3,5% / 87.500 €)
Ingeniería Fiscal: Cómo conservar lo que es tuyo
Tener 2,5 millones de euros invertidos genera flujos considerables a través de dividendos, cupones de renta fija o plusvalías al rebalancear la cartera. En España y en la mayor parte de Europa, el impuesto silencioso que puede destruir tu plan de retiro es una mala planificación fiscal.
Estrategias de desinversión eficiente
La regla FIFO (First-In, First-Out) frente a la selección específica: Si mantienes tus fondos en cuentas de inversión transferibles (como los fondos indexados en España), puedes realizar cambios de activo sin pasar por la ventanilla de Hacienda, difiriendo el pago de impuestos hasta el momento del reembolso definitivo.
Secuencia de cuentas: Es vital planificar qué cuentas liquidar primero. Por lo general, se recomienda fondear los primeros años con cuentas líquidas o taxable accounts (cuentas de corretaje estándar), permitiendo que los planes de pensiones o instrumentos con ventajas fiscales sigan creciendo el mayor tiempo posible.
Residencia fiscal y optimización autonómica: A los 60 años, la movilidad geográfica es una herramienta poderosa. Evaluar el impacto del Impuesto sobre el Patrimonio (o el Impuesto de Solidaridad sobre las Grandes Fortunas) según la comunidad autónoma de residencia puede suponer un ahorro de decenas de miles de euros al año sobre un patrimonio de 2,5 millones.
Simulación a 30 años: La prueba de estrés del capital
Para evaluar con rigor matemático si 2,5 millones resistirán un horizonte temporal hasta los 90 años (30 años completos de retiro sin ingresos salariales), debemos someter el modelo a una simulación de crecimiento con aportaciones netas negativas (nuestras retiradas anuales ajustadas por una inflación estimada del 2% y un rendimiento conservador del 6% nominal en una cartera mixta 60/40).
Simulación de Supervivencia del Patrimonio (30 Años)
Interactive card ready: Simulación de Supervivencia del Patrimonio (30 Años)
Como demuestra la simulación, bajo hipótesis financieras equilibradas, el capital no solo soporta las retiradas constantes durante tres décadas, sino que mantiene una alta probabilidad de revalorizarse debido al interés compuesto remanente.
El factor psicológico y el "Shock de Transición"
Más allá de los números, spreadsheets y tasas de retirada, existe un elemento que derriba al 80% de los jubilados anticipados en sus primeros 24 meses: la pérdida de identidad profesional y social.
A los 60 años, estás abandonando el mercado laboral en la cúspide de tu madurez intelectual. Pasar de una estructura dictada por agendas, reuniones y responsabilidades corporativas a un lienzo completamente en blanco puede generar una profunda sensación de vacío o ansiedad financiera ("¿Estaré gastando demasiado hoy?").
Claves psicológicas para un retiro exitoso
Construye tu propósito antes de dejar de trabajar: Define qué harás con tus cuarenta horas libres semanales (mentorías, proyectos de emprendimiento social, arte, deporte de alta resistencia o viajes de exploración intelectual).
El presupuesto para el ocio sin culpa: Así como presupuestas los gastos fijos, asigna una partida intocable para caprichos y disfrute personal. Si el modelo matemático funciona, sentir remordimiento por gastar el dinero que acumulaste durante décadas es un error financiero y emocional.
Conclusión: El veredicto experto
¿Puedes jubilarte con 2,5 millones de euros a los 60 años? La respuesta rotunda es sí, con un margen de seguridad excelente, siempre que evites el error de un estilo de vida desmedido en la primera década.
Un patrimonio de esta magnitud te sitúa en el percentil superior de seguridad financiera. La clave no reside en si la cifra es absoluta, sino en la disciplina de tu tasa de retirada inicial (manteniéndote en el rango del 3,25% - 3,5%), la flexibilidad de tu gasto ante crisis severas de mercado y una sólida arquitectura fiscal que proteja tus rendimientos.
La libertad a los 60 no es el final de tu productividad, sino el comienzo de tu soberanía sobre el recurso más valioso del universo: el tiempo.
El gran dilema del retiro anticipado: ¿Es 2,5 millones de euros a los 60 años suficiente para el resto de tu vida? Vimos cómo la regla del 4% se transforma al adelantar el retiro cinco años respecto a la edad legal tradicional en muchos países, obligándonos a adoptar una tasa de retirada inicial más conservadora (entre el 3,25% y el 3,5%) para mitigar el infame riesgo de secuencia de retornos. Sin embargo, acumular el patrimonio es solo la mitad de la batalla. La verdadera maestría de la libertad financiera radica en la distribución, la optimización fiscal y la resiliencia psicológica ante los vaivenes de los mercados globales. A continuación, profundizamos en la continuación y el análisis definitivo de esta estrategia de retiro, desglosando los vectores clave que garantizarán que tu capital no solo sobreviva, sino que prospere durante las próximas tres décadas y más allá. 3. La anatomía del gasto: Ajustando tu tren de vida a los 60 años Cuando las personas imaginan el retiro con 2,5 millones de euros, suelen cometer el error de proyectar sus gastos actuales de forma lineal. La realidad económica de un jubilado de 60 años sigue una curva predecible que los planificadores financieros denominan la "Curva de Gasto en el Retiro" (o Retirement Spending Smile). Las tres fases del gasto en la jubilación La fase activa (60 - 70 años): Es el periodo de mayor dinamismo. Con salud plena y tiempo libre, los gastos en viajes, ocio, hobbies y experiencias tienden a dispararse. En esta etapa, es probable que tu tasa de retirada real se acerque al límite superior planeado (digamos, el 3,5% o 87.500 euros anuales netos, antes de impuestos). La fase de desaceleración (71 - 80 años): El ritmo de los viajes de larga distancia disminuye de manera natural. Los gastos asociados al estilo de vida se contraen entre un 15% y un 20% en términos reales, compensando la inflación acumulada. La fase de cuidados y salud (81 años en adelante): Aunque el gasto en ocio se reduce al mínimo, los costes médicos, de asistencia domiciliaria o de seguros de salud especializados aumentan de forma exponencial. Con un patrimonio de 2,5 millones de euros, dispones de un colchón extraordinario para absorber esta volatilidad en los patrones de consumo. No obstante, estructurar un presupuesto flexible es fundamental. 4. Ingeniería Fiscal: Cómo conservar lo que es tuyo Tener 2,5 millones de euros invertidos genera flujos considerables a través de dividendos, cupones de renta fija o plusvalías al rebalancear la cartera. En España y en la mayor parte de Europa, el impuesto silencioso que puede destruir tu plan de retiro es una mala planificación fiscal. Estrategias de desinversión eficiente La regla FIFO (First-In, First-Out) frente a la selección específica: Si mantienes tus fondos en cuentas de inversión transferibles (como los fondos indexados en España), puedes realizar cambios de activo sin pasar por la ventanilla de Hacienda, difiriendo el pago de impuestos hasta el momento del reembolso definitivo. Secuencia de cuentas: Es vital planificar qué cuentas liquidar primero. Por lo general, se recomienda fondear los primeros años con cuentas líquidas o taxable accounts (cuentas de corretaje estándar), permitiendo que los planes de pensiones o instrumentos con ventajas fiscales sigan creciendo el mayor tiempo posible. Residencia fiscal y optimización autonómica: A los 60 años, la movilidad geográfica es una herramienta poderosa. Evaluar el impacto del Impuesto sobre el Patrimonio (o el Impuesto de Solidaridad sobre las Grandes Fortunas) según la comunidad autónoma de residencia puede suponer un ahorro de decenas de miles de euros al año sobre un patrimonio de 2,5 millones. 5. Simulación a 30 años: La prueba de estrés del capital Para evaluar con rigor matemático si 2,5 millones resistirán un horizonte temporal hasta los 90 años (30 años completos de retiro sin ingresos salariales), debemos someter el modelo a una simulación de crecimiento con aportaciones netas negativas (nuestras retiradas anuales ajustadas por una inflación estimada del 2% y un rendimiento conservador del 6% nominal en una cartera mixta 60/40). Como demuestra la simulación, bajo hipótesis financieras equilibradas, el capital no solo soporta las retiradas constantes durante tres décadas, sino que mantiene una alta probabilidad de revalorizarse debido al interés compuesto remanente. 6. El factor psicológico y el "Shock de Transición" Más allá de los números, spreadsheets y tasas de retirada, existe un elemento que derriba al 80% de los jubilados anticipados en sus primeros 24 meses: la pérdida de identidad profesional y social. A los 60 años, estás abandonando el mercado laboral en la cúspide de tu madurez intelectual. Pasar de una estructura dictada por agendas, reuniones y responsabilidades corporativas a un lienzo completamente en blanco puede generar una profunda sensación de vacío o ansiedad financiera ("¿Estaré gastando demasiado hoy?"). Claves psicológicas para un retiro exitoso: Construye tu propósito antes de dejar de trabajar: Define qué harás con tus cuarenta horas libres semanales (mentorías, proyectos de emprendimiento social, arte, deporte de alta resistencia o viajes de exploración intelectual). El presupuesto para el ocio sin culpa: Así como presupuestas los gastos fijos, asigna una partida intocable para caprichos y disfrute personal. Si el modelo matemático funciona, sentir remordimiento por gastar el dinero que acumulaste durante décadas es un error financiero y emocional. 7. Conclusión: El veredicto experto ¿Puedes jubilarte con 2,5 millones de euros a los 60 años? La respuesta rotunda es sí, con un margen de seguridad excelente, siempre que evites el error de un estilo de vida desmedido en la primera década. Un patrimonio de esta magnitud te sitúa en el percentil superior de seguridad financiera. La clave no reside en si la cifra es absoluta, sino en la disciplina de tu tasa de retirada inicial (manteniéndote en el rango del 3,25% - 3,5%), la flexibilidad de tu gasto ante crisis severas de mercado y una sólida arquitectura fiscal que proteja tus rendimientos. La libertad a los 60 no es el final de tu productividad, sino el comienzo de tu soberanía sobre el recurso más valioso del universo: el tiempo.