📐 Matemáticas y medidas Cálculos y números
¿Cuáles son los 4 tipos de gastos?
La guía definitiva para dominar tu dinero
Respuesta corta
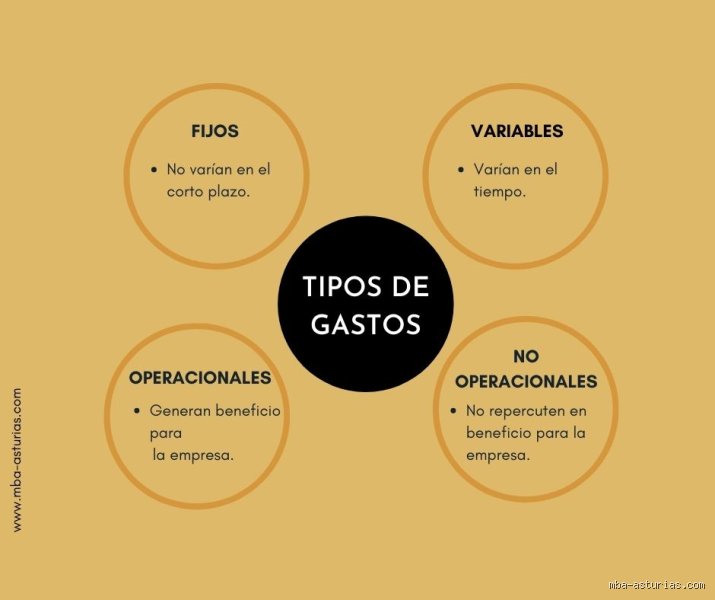
Para dominar tus finanzas personales, el primer paso indispensable es categorizar con precisión milimétrica hacia dónde se dirige cada unidad monetaria. En el corazón de cualquier estrategia financiera sólida se encuentra la división de las salidas de dinero en cuatro grandes tipos de gastos.
En pocas palabras
- Imagina por un momento que conduces un automóvil de alta competición en una pista compleja.
- La primera categoría, y la más crítica para mantener la tranquilidad mental y la estabilidad física, está compuesta por los gastos fijos necesarios.
- A diferencia de la categoría anterior, los gastos variables necesarios comparten la característica de ser indispensables para la vida diaria, pero carecen de un monto fijo o una periodicidad exacta.
- Hasta este punto hemos establecido los cimientos de tu estructura de egresos.
En este artículo
- La anatomía del flujo de dinero: ¿Por qué necesitamos clasificar los gastos?
- Gastos Fijos Necesarios: Los cimientos de tu supervivencia
- Gastos Variables Necesarios: La flexibilidad de la subsistencia
- Próximos pasos en tu educación financiera
- Profundizando en el análisis: ¿Cómo dominar los 4 tipos de gastos para transformar tus finanzas?
Para dominar tus finanzas personales, el primer paso indispensable es categorizar con precisión milimétrica hacia dónde se dirige cada unidad monetaria. En el corazón de cualquier estrategia financiera sólida se encuentra la división de las salidas de dinero en cuatro grandes tipos de gastos. Comprender esta taxonomía te permitirá transformar tu relación con el dinero, pasando de ser un espectador pasivo que ve cómo su cuenta bancaria se desvanece a un estratega que dirige cada recurso hacia la construcción de estabilidad y bienestar a largo plazo.
La anatomía del flujo de dinero: ¿Por qué necesitamos clasificar los gastos?
Imagina por un momento que conduces un automóvil de alta competición en una pista compleja. El tablero de instrumentos te muestra una serie de indicadores: velocidad, temperatura del motor, presión de aceite y nivel de combustible. Si todos estos datos se fusionaran en una sola luz genérica que solo parpadeara en rojo cuando el auto esté a punto de detenerse, conducir sería una tarea sumamente peligrosa e ineficiente.
Las finanzas personales operan bajo exactamente el mismo principio. Tu presupuesto es el tablero de control de tu vida económica. Si agrupas todos tus egresos bajo la categoría general de "gastos", estás conduciendo a ciegas. No sabes qué parte de tu dinero está sosteniendo tu supervivencia, qué parte está comprando tu comodidad temporal, qué parte está comprometiendo tu futuro mediante deudas y qué parte está trabajando activamente para generar riqueza a través de la inversión.
La clasificación de los gastos en cuatro tipos responde a una necesidad psicológica y matemática: identificar la elasticidad y el propósito de cada salida de dinero.
La elasticidad se refiere a qué tan fácil o difícil es reducir o eliminar un gasto en caso de una emergencia económica.
El propósito evalúa si el gasto aporta valor real a tu vida y a tus metas a largo plazo o si responde a impulsos pasajeros y presión social.
Cuando logras separar tus egresos en estas cuatro categorías, descubres que el verdadero poder de ahorro no proviene de privarte de las cosas que amas, sino de optimizar aquellos rubros que están drenando silenciosamente tu potencial financiero. Comencemos a desglosar los dos primeros pilares de esta estructura.
Gastos Fijos Necesarios: Los cimientos de tu supervivencia
La primera categoría, y la más crítica para mantener la tranquilidad mental y la estabilidad física, está compuesta por los gastos fijos necesarios. Estos son los pagos recurrentes —generalmente de carácter mensual— que necesitas cubrir de forma obligatoria para mantener tu calidad de vida básica, tu salud, tu seguridad y tu capacidad de generar ingresos.
Características definitorias de los gastos fijos necesarios
Para que un gasto pertenezca legítimamente a esta categoría, debe cumplir con tres condiciones estrictas:
Periodicidad predecible: Ocurren en intervalos regulares (mensual, trimestral o anual) y su fecha de vencimiento es conocida de antemano.
Monto constante o previsible: Su costo suele ser exactamente el mismo cada período, o bien oscila dentro de un margen muy estrecho y predecible (como las tarifas de servicios públicos básicos).
Indispensabilidad absoluta: Si dejaras de pagar estos gastos, tu supervivencia inmediata, tu estabilidad laboral o tu integridad legal se verían gravemente comprometidas en un plazo muy corto.
Ejemplos clásicos en la economía moderna
Vivienda: Ya sea el pago mensual de la hipoteca o el canon de arrendamiento de tu hogar. Este suele ser, por amplio margen, el rubro más pesado dentro del presupuesto de cualquier individuo o familia.
Servicios básicos del hogar: El suministro de electricidad, agua potable, gas y conectividad a internet (considerada hoy en día una herramienta de trabajo y educación indispensable, más allá del ocio).
Alimentación básica: La compra de víveres y productos de primera necesidad en el supermercado para la preparación de comidas en el hogar. Es crucial distinguir el supermercado (gasto necesario) de los restaurantes y entregas a domicilio (que abordaremos más adelante).
Transporte esencial: Los costos asociados a la movilidad diaria hacia tu centro de trabajo o estudio, ya sea el abono mensual de transporte público, el combustible y mantenimiento básico del vehículo, o los seguros obligatorios.
Salud y seguros: Primas de seguros médicos privados, medicamentos recetados de uso continuo y tratamientos médicos indispensables.
Obligaciones legales y financieras: Impuestos sobre la propiedad, cuotas de préstamos estudiantiles o deudas estructuradas previamente adquiridas.
El peligro de la "inflación del estilo de vida" en los gastos fijos
Uno de los errores más comunes que cometen las personas al gestionar sus finanzas es permitir que los gastos fijos necesarios crezcan desproporcionadamente cada vez que sus ingresos aumentan. A este fenómeno se le conoce como inflación del estilo de vida.
Por ejemplo, cuando una persona recibe un ascenso laboral o un aumento salarial, es frecuente que decida mudarse a un apartamento más grande y costoso, comprar un vehículo de gama superior o contratar múltiples servicios de suscripción prémium bajo la justificación de que "ahora se lo puede permitir". Sin embargo, al hacer esto, eleva de manera permanente su base de gastos fijos necesarios.
Si en el futuro ocurre una emergencia económica, una pérdida de empleo o una reducción imprevista de ingresos, un nivel elevado de gastos fijos reduce drásticamente el margen de maniobra, convirtiendo lo que debería ser una transición manejable en una crisis financiera severa. Por esta razón, los expertos recomiendan mantener los gastos fijos necesarios por debajo de un porcentaje prudente de los ingresos netos totales (idealmente no superiores al 50% en modelos presupuestarios clásicos como la regla 50/30/20).
Gastos Variables Necesarios: La flexibilidad de la subsistencia
A diferencia de la categoría anterior, los gastos variables necesarios comparten la característica de ser indispensables para la vida diaria, pero carecen de un monto fijo o una periodicidad exacta. Son gastos que fluctúan mes a mes dependiendo de tus decisiones cotidianas, el clima, las estaciones del año o imprevistos menores que forman parte de la dinámica normal de la existencia humana.
Comprendiendo la naturaleza variable
El término "variable" a menudo genera confusión, ya que las personas suelen asociarlo automáticamente con caprichos o compras impulsivas. No obstante, dentro de esta categoría nos referimos estrictamente a necesidades reales que cambian de volumen o costo a lo largo del tiempo.
Para identificar un gasto variable necesario, debes hacerte la siguiente pregunta: "Si elimino por completo este gasto durante los próximos tres meses, ¿afectará negativamente mi salud, mi capacidad de generar ingresos o mis obligaciones básicas?" Si la respuesta es un rotundo sí, pero el monto exacto que gastas no es idéntico todos los meses, te encuentras frente a un gasto variable necesario.
Ejemplos prácticos para ilustrar el concepto
Alimentación complementaria y productos de consumo rápido: Aunque ya mencionamos la despensa básica en los gastos fijos, el consumo de ciertos alimentos frescos, productos de higiene personal (jabón, pasta dental, papel higiénico) y artículos de limpieza del hogar varían en cantidad y precio cada vez que acudes al mercado. No consumes exactamente lo mismo ni gastas el mismo monto en el supermercado todas las semanas.
Facturas de suministros con consumo estacional: El recibo de electricidad o gas natural es un excelente ejemplo. Durante los meses de invierno o verano extremo, el uso de sistemas de calefacción o aire acondicionado dispara el consumo energético. La necesidad de climatizar el hogar es real (necesaria), pero el monto exacto de la factura mensual oscila considerablemente (variable).
Mantenimiento menor y reparaciones imprevistas del hogar o vehículo: Ningún mes es idéntico en términos de mantenimiento. Hoy se funde una bombilla, mañana se rompe una tubería menor en el baño, o el vehículo requiere un cambio de aceite imprevisto o la reparación de un neumático pinchado. Estos eventos no se pueden programar con exactitud matemática, pero son absolutamente necesarios de atender para evitar que se conviertan en catástrofes financieras mayores.
Cuidado personal básico y salud menor: Consultas médicas de rutina no cubiertas por seguros, compra de vitaminas, visitas periódicas al odontólogo para revisiones preventivas o cortes de cabello regulares destinados a mantener una presentación profesional adecuada para el entorno laboral.
Estrategias de control para los gastos variables necesarios
Gestionar los gastos variables necesarios requiere un enfoque basado en promedios históricos y techos presupuestarios en lugar de montos rígidos. Como su nombre lo indica, intentar presupuestar exactamente la misma cantidad de dinero para estos rubros cada mes es una receta garantizada para la frustración.
La mejor práctica consiste en analizar el historial de tus últimos seis meses de consumo en estas categorías, calcular un promedio mensual realista y añadir un pequeño margen de contingencia (un "colchón") del 10% al 15% para absorber las fluctuaciones estacionales. Al establecer un techo presupuestario global para los gastos variables necesarios, evitas que pequeñas variaciones cotidianas desarmen el equilibrio general de tus finanzas mensuales.
Próximos pasos en tu educación financiera
Hasta este punto hemos establecido los cimientos de tu estructura de egresos. Hemos analizado cómo los gastos fijos necesarios sostienen tu infraestructura vital y por qué debes protegerlos de la inflación del estilo de vida, y cómo los gastos variables necesarios exigen un manejo basado en promedios y flexibilidad inteligente para absorber las fluctuaciones de la vida cotidiana.
Sin embargo, el panorama financiero estaría incompleto si solo contempláramos la supervivencia. ¿Qué sucede con el dinero que destinamos al disfrute, al entretenimiento, al ocio y a la construcción activa de nuestro futuro?
Descubrirás cómo equilibrar el disfrute del presente con la seguridad del mañana sin descuidar tu bienestar emocional.
Profundizando en el análisis: ¿Cómo dominar los 4 tipos de gastos para transformar tus finanzas?
Una vez que hemos sentado las bases sobre la naturaleza de nuestros egresos económicos y entendido las primeras clasificaciones fundamentales, es momento de adentrarnos en la recta final de este análisis experto sobre cuáles son los 4 tipos de gastos que dominan (o deberían dominar) cualquier presupuesto personal o familiar eficiente.
La diferencia entre vivir con una constante sensación de ahogo financiero o disfrutar de una salud económica sólida no radica únicamente en cuánto dinero ingresa a nuestras cuentas, sino en la maestría con la que filtramos, anticipamos y controlamos el destino de cada moneda. A continuación, desarrollaremos el desglose estratégico de estas categorías, integrando metodologías avanzadas de optimización y herramientas de control aplicadas al mundo real.
La anatomía del presupuesto: Integrando los cuatro pilares
Para repasar de manera integral y conectar con la segunda mitad de nuestra estructura analítica, recordemos que los cuatro tipos de gastos esenciales son:
Gastos Fijos: Los compromisos ineludibles y recurrentes.
Gastos Variables: Los consumos necesarios pero flexibles en su monto.
Gastos Esporádicos u Ocasionales: Aquellos pagos intermitentes que no ocurren cada mes pero son predecibles.
Gastos Imprevistos o de Emergencia: Las eventualidades fortuitas que ponen a prueba nuestra estabilidad.
El error más común en la gestión económica doméstica es atender estos rubros de manera reactiva. Es decir, esperar a que llegue el recibo, la avería mecánica o la temporada de impuestos para ver de dónde se extraen los recursos. La verdadera revolución financiera ocurre cuando pasamos de ser espectadores pasivos a arquitectos activos de nuestro dinero.
Estrategias avanzadas para el control de los Gastos Variables y Esporádicos
Mientras que los gastos fijos (como la hipoteca, el alquiler o las cuotas de préstamos) demandan una renegociación a largo plazo o una reestructuración profunda para ser modificados, los gastos variables y esporádicos representan el verdadero margen de maniobra de tu economía diaria.
1. El peligro silencioso de los microconsumos
Dentro de los gastos variables suelen camuflarse los famosos gastos hormiga. Estos pequeños desembolsos cotidianos, el café de camino al trabajo, los snacks de máquina expendedora, las suscripciones digitales olvidadas o las compras impulsivas en plataformas de comercio electrónico, poseen un impacto psicológico nulo a corto plazo, pero devastador a mediano plazo.
La solución analítica: No se trata de prohibir el disfrute ni de caer en un ascetismo financiero insostenible, sino de aplicar la regla de la conciencia plena. Audita tus gastos variables durante treinta días consecutivos. Categoriza cada salida de dinero y asígnale un "techo presupuestario" inquebrantable. Si decides destinar una cantidad fija al ocio o a pequeños caprichos, una vez agotada esa cifra, el grifo se cierra hasta el siguiente ciclo.
2. La anticipación matemática de los gastos esporádicos
¿Por qué muchas familias se endeudan en ciertas épocas del año si los eventos (como el pago de seguros anuales, el impuesto vehicular, las vacaciones de verano o las compras navideñas) ocurren siempre en las mismas fechas? La respuesta es la falta de previsión temporal.
La regla del fondo acumulativo: Para neutralizar el efecto sorpresa de los gastos esporádicos, debes aplicar una fórmula sencilla pero infalible. Toma el costo total de un gasto anual previsible (por ejemplo, 1,200 unidades monetarias de seguro de auto) y divídelo entre doce meses. El resultado (100 unidades) es la cantidad exacta que debes apartar mes a mes en una subcuenta de ahorro específica. De este modo, cuando llegue el momento de pagar, el dinero estará intacto y tu presupuesto mensual ordinario no sufrirá ningún cataclismo.
El rol crítico de los Gastos Imprevistos: Construyendo el escudo protector
Ningún análisis de finanzas personales está completo si ignora el componente aleatorio de la vida. Los gastos imprevistos, una emergencia médica, una reparación urgente en la tubería del hogar, una avería grave en el vehículo o la pérdida repentina de una fuente de ingresos, no avisan cuándo llegan, pero tienen la certeza absoluta de manifestarse tarde o temprano.
Frente a esta categoría, la única defensa estructural válida es la creación de un Fondo de Emergencia.
¿Cómo dimensionarlo correctamente? Los expertos en educación financiera sugieren acumular el equivalente a entre tres y seis meses de tus gastos fijos y variables esenciales. Si tus necesidades básicas mensuales ascienden a cierta cantidad, tu colchón financiero debe ser capaz de mantenerte a flote durante ese periodo sin necesidad de recurrir a tarjetas de crédito con intereses leoninos o préstamos personales de última hora.
Separación física: El fondo de emergencia jamás debe mezclarse con la cuenta corriente que utilizas para el supermercado o los gastos corrientes. Debe residir en un instrumento de alta liquidez pero separado mental y digitalmente, de modo que solo se active ante catástrofes reales y no ante antojos pasajeros.
Hacia un modelo de libertad financiera sostenible
Clasificar y comprender a fondo los 4 tipos de gastos no es un ejercicio burocrático destinado a limitar tu libertad, sino todo lo contrario: es el mapa de ruta que te otorga el control absoluto sobre tu tiempo y tus recursos.
Cuando logras automatizar el pago de tus gastos fijos, optimizas con inteligencia tus gastos variables, neutralizas los gastos esporádicos mediante el ahorro fraccionado y blindas tu estabilidad con un sólido fondo para imprevistos, descubres que el dinero deja de ser una fuente constante de estrés y se convierte en una herramienta potente para alcanzar tus metas vitales.
La disciplina financiera no se trata de restricciones severas, sino de prioridades claras. Al dominar estos cuatro frentes, aseguras que cada unidad monetaria que sale de tus manos trabaje en pro de tu tranquilidad y tu bienestar a largo plazo.