📐 Matemáticas y medidas Escalas de evaluación
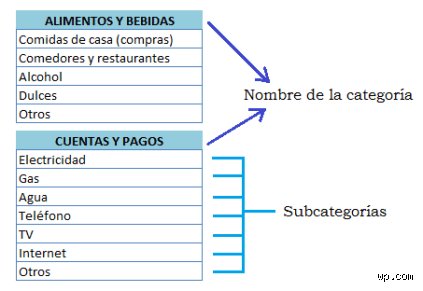
¿Cómo clasificar los gastos?
Respuesta corta
Administrar el dinero no se trata meramente de ganar más, sino de comprender con absoluta claridad hacia dónde fluye cada moneda que pasa por tus manos.
En pocas palabras
- Muchas personas confunden el acto de registrar gastos con una tarea tediosa de contabilidad estricta.
- Para construir un sistema robusto, el primer paso es entender las grandes divisiones conceptuales del dinero que sale de tus bolsillos.
- Para llevar la teoría a la práctica de forma sencilla y sin volverte loco con hojas de cálculo kilométricas, los expertos financieros recomiendan adoptar metodologías probadas.
- Uno de los escollos más comunes en los que caen tanto principiantes como personas con experiencia al clasificar sus gastos es la subjetividad en la categoría de "Necesidades".
- Hoy en día cuentas con múltiples opciones para capturar tus datos:
En este artículo
- El mapa invisible de tus finanzas personales
- ¿Por qué es crucial clasificar los gastos? (Más allá de un simple "control")
- Los grandes pilares: ¿Cómo se dividen los gastos de forma tradicional?
- Metodologías profesionales de clasificación: El Método 50/30/20
- El error clásico al clasificar: Confundir estilo de vida con supervivencia
- Preparando el terreno para la Acción: Herramientas de registro
- La arquitectura del presupuesto: Métodos avanzados para clasificar y optimizar
El mapa invisible de tus finanzas personales
Imagina por un momento que estás navegando en alta mar sin un mapa, sin brújula y sin instrumentos de navegación. Con el tiempo, lo más probable es que el barco encalle o se quede sin provisiones en medio de la nada. Lo mismo ocurre con las finanzas personales. Sin un sistema estructurado para categorizar tus egresos, el dinero parece evaporarse de forma invisible. Te preguntas a dónde fue el sueldo, por qué la cuenta bancaria baja más rápido de lo esperado y por qué los grandes objetivos de ahorro parecen siempre inalcanzables.
La clasificación de gastos actúa como ese mapa detallado. Divide tu realidad económica en porciones comprensibles, revelando patrones ocultos, fugas de dinero innecesarias y oportunidades doradas para potenciar tu patrimonio.
¿Por qué es crucial clasificar los gastos? (Más allá de un simple "control")
Muchas personas confunden el acto de registrar gastos con una tarea tediosa de contabilidad estricta. Ven una libreta llena de números y celdas como una camisa de fuerza que limita su libertad. Sin embargo, la perspectiva de un experto financiero es diametralmente opuesta: clasificar los gastos otorga libertad.
Cuando sabes exactamente en qué gastas, dejas de adivinar y comienzas a decidir de forma consciente. Aquí te detallamos los beneficios transformadores de implementar un sistema de categorización:
Visibilidad y diagnóstico financiero
Hasta que no categorizas tus salidas de dinero, operas a ciegas. Clasificar te permite ver el panorama completo. ¿Estás gastando más en alimentación fuera de casa que en educación? ¿Los servicios de suscripción digital están devorando una parte desproporcionada de tus ingresos mensuales? Al agrupar los gastos por categorías lógicas, obtienes un diagnóstico inmediato de tu salud financiera, similar a un análisis médico que muestra exactamente qué niveles están desbalanceados.
Detección de fugas de dinero (Los gastos hormiga)
Los pequeños gastos diarios, el café de camino al instituto o trabajo, los snacks de máquina expendedora, las micro-compras en aplicaciones móviles, parecen inofensivos de manera individual. Sin embargo, al agruparlos bajo una categoría específica como "Gastos Discrecionales Menores", su impacto acumulado anual salta a la vista. La clasificación convierte lo invisible en visible, permitiéndote recortar aquello que no te aporta valor real sin sacrificar tu calidad de vida.
Alineación con tus metas y prioridades
El dinero es un recurso limitado. Cada euro que gastas en una cosa es un euro que no puedes destinar a otra. Al clasificar tus egresos, puedes evaluar si tus hábitos de consumo actuales realmente reflejan lo que te importa en la vida. Si tu gran sueño es viajar el próximo año, ver claramente cuánto destinas al ocio instantáneo te ayuda a renegociar tus prioridades de forma voluntaria y motivada.
Los grandes pilares: ¿Cómo se dividen los gastos de forma tradicional?
Para construir un sistema robusto, el primer paso es entender las grandes divisiones conceptuales del dinero que sale de tus bolsillos. Tradicionalmente, la economía doméstica divide los gastos en dos grandes grupos, aunque los enfoques modernos introducen matices esenciales.
[ GASTOS TOTALES ]
│
┌───────────────────┴───────────────────┐
▼ ▼
[ GASTOS FIJOS ] [ GASTOS VARIABLES ]
- Alquiler / Vivienda - Alimentación básica
- Servicios públicos - Ocio y entretenimiento
- Seguros y educación - Ropa y caprichos
Gastos fijos (obligatorios y predecibles)
Son aquellos pagos recurrentes que debes realizar mes a mes, cuyo monto suele ser exacto o variar muy poco, y de los cuales es extremadamente difícil prescindir a corto plazo.
Ejemplos clave: El pago del alquiler o hipoteca, las cuotas de préstamos estudiantiles, los seguros médicos, las tarifas de internet y telefonía móvil, y las suscripciones fijas esenciales.
Por qué importan: Representan tu "suelo financiero". Conocer tus gastos fijos exactos te indica cuál es el monto mínimo que necesitas generar o tener ahorrado para mantener tu estabilidad básica.
Gastos Variables (Necesarios pero fluctuantes)
Estos gastos también responden a necesidades básicas para vivir, pero su importe cambia mes a mes dependiendo de tu consumo, tus decisiones o factores externos.
Ejemplos clave: La compra de supermercado (alimentación), el consumo de electricidad y agua (que varían según el uso), el transporte (gasolina o billetes de transporte público) y los gastos médicos imprevistos.
Por qué importan: Son el terreno donde mayor margen de optimización existe. Aunque no puedes eliminarlos por completo, puedes gestionarlos de manera más eficiente (por ejemplo, planificando las compras de la semana para reducir el desperdicio de comida).
Gastos Discrecionales u opcionales (los "caprichos")
Aquí entra todo aquello que no es estrictamente necesario para la supervivencia ni para el desarrollo profesional u obligatorio, sino que está enfocado en el disfrute personal, el entretenimiento y el estilo de vida.
Ejemplos clave: Cenas en restaurantes, salidas al cine, compra de ropa de moda no esencial, viajes de placer, tecnología de última generación y videojuegos.
Por qué importan: Son la primera línea de defensa cuando necesitas ajustar el cinturón o acelerar tu capacidad de ahorro. No son malos en absoluto, el ocio es vital para la salud mental, pero deben financiarse estrictamente con el remanente después de cubrir los pilares anteriores.
Metodologías profesionales de clasificación: El Método 50/30/20
Para llevar la teoría a la práctica de forma sencilla y sin volverte loco con hojas de cálculo kilométricas, los expertos financieros recomiendan adoptar metodologías probadas. Una de las más populares y efectivas a nivel global es la Regla 50/30/20, popularizada por la senadora estadounidense y experta en bancarrota Elizabeth Warren.
Este sistema no solo te enseña a clasificar, sino que te asigna un porcentaje ideal de tus ingresos netos (lo que ingresas después de impuestos) a cada categoría:
50% para Necesidades (Gastos Fijos y Variables Esenciales): Este bloque cubre todo aquello sin lo cual tu vida diaria colapsaría. Alquiler, comida básica de supermercado, servicios esenciales, transporte al trabajo/estudio y seguros básicos. Si este rubro supera el 50% de tus ingresos, te encuentras ante una señal de alerta de que tu costo de vida es demasiado alto para tus ingresos actuales.
30% para Deseos (Gastos Discrecionales): Todo lo que hace que la vida sea divertida y disfrutable. Salidas con amigos, suscripciones de streaming de entretenimiento, aficiones, cenas fuera y compras impulsivas controladas. Este margen te da la flexibilidad de vivir el presente sin culpa.
20% para Ahorro e Inversión (Construcción de Futuro): Dinero destinado a construir un fondo de emergencia, pagar deudas de alto interés de forma anticipada, invertir en fondos indexados o ahorrar para metas a mediano y largo plazo (como la entrada para una vivienda o tu educación superior).
El error clásico al clasificar: Confundir estilo de vida con supervivencia
Uno de los escollos más comunes en los que caen tanto principiantes como personas con experiencia al clasificar sus gastos es la subjetividad en la categoría de "Necesidades".
Es muy fácil engañarse a uno mismo. Por ejemplo:
¿Es realmente una necesidad pagar una tarifa de móvil de alta gama con datos ilimitados cuando podrías optar por un plan más económico? Para la gran mayoría, esto entra en la categoría de comodidad o deseo.
¿Comer en restaurantes tres veces por semana es una necesidad porque "no tienes tiempo de cocinar"? No, la alimentación básica es comprar ingredientes en el mercado y cocinar; el servicio de restaurante es un gasto discrecional de ocio culinario.
Para que tu sistema de clasificación funcione con precisión quirúrgica, debes ser implacablemente honesto contigo mismo. Distinguir entre un estándar de vida deseado y una necesidad real es el secreto que separa el éxito financiero del estancamiento crónico.
Preparando el terreno para la Acción: Herramientas de registro
Hoy en día cuentas con múltiples opciones para capturar tus datos:
Aplicaciones móviles de finanzas: Automatizan la lectura de tus tarjetas y agrupan tus gastos mediante algoritmos.
Hojas de cálculo (Excel o Google Sheets): Ofrecen un control manual absoluto y personalización total de tus categorías.
El método tradicional de la libreta: Ideal para quienes aprenden mejor escribiendo físicamente cada transacción y procesando mentalmente el valor del dinero gastado.
La arquitectura del presupuesto: Métodos avanzados para clasificar y optimizar
Una vez que has establecido las bases de tu presupuesto y comprendes la diferencia fundamental entre gastos fijos y variables, el siguiente paso para alcanzar la maestría financiera consiste en adoptar metodologías de categorización que aporten verdadero valor estratégico. Clasificar los gastos no es un mero ejercicio de contabilidad doméstica; es la herramienta principal para alinear tus recursos económicos con tus metas de vida.
A continuación, exploraremos los modelos más avanzados de clasificación, cómo automatizar el proceso de seguimiento, y las estrategias definitivas para recortar sin sacrificar tu calidad de vida.
Modelos avanzados de clasificación de gastos
Dependiendo de tus objetivos personales, la estructura de tus ingresos y tu grado de disciplina, existen diferentes marcos de trabajo para organizar tu dinero. Los tres métodos más potentes utilizados por expertos en finanzas personales son:
1. El modelo de prioridades estratégicas (Esenciales vs. Discrecionales)
Este enfoque va un paso más allá de la división tradicional. No solo mira la regularidad del gasto, sino su grado de flexibilidad y necesidad vital:
Gastos de supervivencia: Aquellos sin los cuales no puedes cubrir tus necesidades básicas inmediatas (vivienda, servicios de luz y agua, alimentación saludable fundamental, transporte básico al trabajo y medicamentos esenciales).
Gastos de estilo de vida y bienestar: Inversiones en tu salud física y mental, educación continua, desarrollo profesional y ocio moderado que enriquece tu día a día (gimnasio, cursos, cenas ocasionales, suscripciones seleccionadas).
Gastos de optimización o superfluos: Caprichos impulsivos, compras por conveniencia, servicios duplicados o suscripciones fantasma que no utilizas. Este es el primer lugar donde debes buscar al momento de liberar flujo de caja para el ahorro.
2. La regla del 50/30/20 como clasificador maestro
Popularizada por la senadora y especialista financiera Elizabeth Warren, esta regla convierte la clasificación en una guía automática de asignación de ingresos netos:
50% para Necesidades: Todo aquello que es innegociable para vivir y trabajar (alquiler, hipoteca, facturas de servicios públicos, compra de supermercado básica, seguros y transporte).
30% para Deseos: Tu margen de maniobra y disfrute personal (salidas con amigos, aficiones, viajes vacacionales, ropa que va más allá de la mera necesidad funcional y entretenimiento).
20% para Ahorro e Inversión: Construcción de tu fondo de emergencia, aportaciones a planes de retiro, amortización acelerada de deudas de alto interés y creación de patrimonio a largo plazo.
3. Clasificación basada en el valor aportado (Análisis Costo-Beneficio Personal)
Los expertos más avanzados recomiendan auditar trimestralmente tus gastos aplicando una matriz de valor. Consiste en calificar cada categoría de gasto según dos ejes:
Frecuencia y facilidad de uso.
Felicidad o utilidad real que aporta a tu vida (en una escala del 1 al 10).
Si un gasto variable en la categoría de "entretenimiento o restaurantes" recibe una puntuación baja en satisfacción pero representa un porcentaje elevado de tus salidas mensuales, tienes un candidato claro para la eliminación o sustitución.
La trampa de los "microgastos" y cómo neutralizarlos
Uno de los mayores desafíos al clasificar los gastos es identificar los agujeros negros financieros que erosionan el poder adquisitivo de manera silenciosa. Nos referimos a los microgastos o gastos hormiga: ese café diario para llevar, las tarifas por comisiones bancarias evitables, los pequeños antojos en máquinas expendedoras o las compras recurrentes en aplicaciones de entrega a domicilio.
Para combatirlos de manera eficiente, la recomendación experta es crear una subcategoría específica llamada "Gastos de fricción o conveniencia". Al agruparlos bajo una misma etiqueta a lo largo de un mes, el impacto visual en tus gráficos de gastos es inmediato. Ver que has gastado una cifra considerable en pequeñas comodidades suele ser el detonante psicológico necesario para modificar el comportamiento diario sin necesidad de adoptar medidas draconianas.
Automatización y tecnología: El motor del control financiero
Intentar clasificar cada tique o movimiento bancario de forma manual es el camino más rápido hacia el agotamiento y el abandono del presupuesto. El secreto de la sostenibilidad financiera radica en la tecnología y la automatización inteligente.
Agregadores bancarios y aplicaciones de finanzas: Hoy en día existen herramientas capaces de sincronizarse de forma segura con tus cuentas para categorizar automáticamente tus transacciones (gasolina, supermercado, restaurantes, tecnología). No obstante, la regla de oro es realizar una revisión semanal de 10 minutos para corregir aquellas transacciones que la inteligencia artificial haya clasificado erróneamente.
El principio de pagar primero: La mejor forma de clasificar el ahorro es evitar que este compita con el gasto corriente. Configura transferencias automáticas el mismo día que recibes tus ingresos para destinar un porcentaje fijo directamente a tus cuentas de inversión o ahorro. Lo que queda en tu cuenta corriente es lo único disponible para el resto de categorías.
Plan de acción para los próximos 30 días
Para consolidar todo lo aprendido en este artículo experto sobre la clasificación de gastos, te proponemos un plan estructurado de cuatro semanas:
Semana 1: Auditoría y recopilación. Descarga los extractos bancarios y de tarjetas de crédito de los últimos tres meses. Agrupa cada movimiento en las categorías básicas (Fijos, Variables, Discrecionales).
Semana 2: Diagnóstico y aplicación de modelos. Calcula qué porcentaje de tus ingresos netos se va en necesidades frente a deseos. Identifica desvíos respecto a modelos recomendados como el 50/30/20.
Semana 3: Optimización y corte. Elimina al menos tres suscripciones o gastos hormiga innecesarios. Renegocia contratos de servicios básicos (telefonía, internet, seguros) para transformar gastos variables o inflados en partidas más eficientes.
Semana 4: Automatización y hábito. Configura alertas en tus aplicaciones financieras y establece las transferencias automáticas de ahorro para el próximo ciclo mensual.
El fin justifica los medios
Clasificar tus gastos no es un fin en sí mismo, sino el medio para alcanzar la auténtica libertad financiera. Al dominar el arte de ordenar, analizar y recortar con criterio tus salidas de dinero, dejas de ser un espectador pasivo de tus finanzas para convertirte en el director estratégico de tu futuro económico. La tranquilidad mental que aporta saber exactamente a dónde va cada moneda es, sin duda, el mayor dividendo que este hábito te otorgará a corto, mediano y largo plazo.