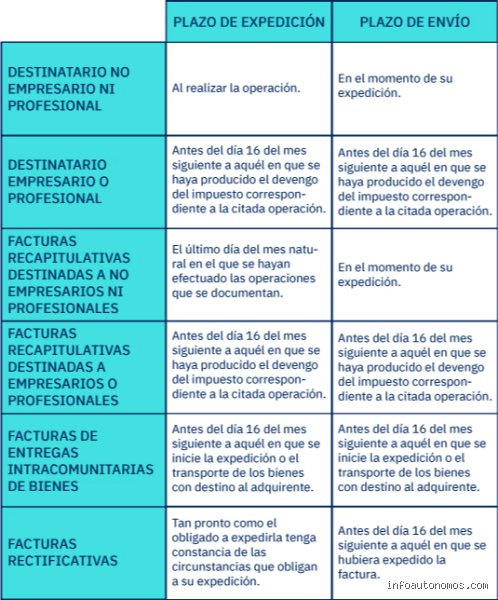
La gestión de la facturación es uno de los pilares fundamentales en la salud financiera y fiscal de cualquier autónomo, pyme o gran empresa. Más allá de ser un simple comprobante comercial de que se ha realizado una transacción, la factura es un documento tributario de carácter obligatorio regulado minuciosamente por la normativa fiscal. Una de las dudas más recurrentes entre profesionales de todos los sectores es conocer con exactitud el margen de tiempo legal disponible para emitir este documento tras haber entregado un bien o prestado un servicio.
Desconocer estos plazos o demorarse más de lo permitido no solo puede acarrear sanciones económicas por parte de la Agencia Tributaria, sino que también desorganiza la contabilidad interna, altera la liquidación de impuestos trimestrales o mensuales y genera fricciones innecesarias con los clientes. En esta primera parte de nuestro análisis experto, profundizaremos en los plazos generales establecidos por el Reglamento de Facturación, el concepto clave del devengo y las diferencias fundamentales según el tipo de cliente al que vaya dirigida la operación.
1. El concepto clave: ¿Qué es el devengo del IVA y por qué marca el pistoletazo de salida?
Para entender cuánto tiempo puede pasar antes de emitir una factura, es indispensable comprender primero el concepto de devengo del impuesto. En el ámbito fiscal español y europeo, el devengo es el momento exacto en el que la operación comercial "nace" legalmente a efectos tributarios y se entiende realizada. Es, por tanto, el acontecimiento que determina cuándo nace la obligación de declarar el Impuesto sobre el Valor Añadido (IVA).
El plazo para expedir la factura no comienza a contar desde que se cobra el servicio, ni desde que se redacta el presupuesto, sino estrictamente desde la fecha en que se produce dicho devengo. A grandes rasgos, la ley diferencia dos escenarios principales para el nacimiento de esta obligación:
En las entregas de bienes: El devengo se produce en el momento en que los bienes se ponen a disposición del comprador o se efectúa su envío material. Por ejemplo, si un proveedor entrega maquinaria a un taller el día 4 de mayo, el devengo del IVA se fecha ese mismo 4 de mayo.
En las prestaciones de servicios: El devengo tiene lugar en el momento en que se realizan, ejecutan o culminan formalmente las operaciones prestadas. Si un consultor finaliza un informe técnico el día 20 de septiembre, la fecha de devengo corresponderá a esa jornada de finalización.
2. Plazos generales de emisión: Operaciones entre empresas y profesionales (B2B)
Cuando la transacción comercial se realiza entre dos empresarios o profesionales que actúan en el ejercicio de su actividad económica —el escenario conocido comúnmente como B2B (Business to Business)—, la normativa de facturación establece un margen temporal muy concreto y estricto.
Regla general B2B: Toda factura ordinaria dirigida a un empresario o profesional debe expedirse, como fecha límite, antes del día 16 del mes siguiente a aquel en el que se haya producido el devengo del impuesto correspondiente a la operación realizada.
Para visualizar mejor este funcionamiento práctico, analicemos un par de ejemplos claros:
Ejemplo 1: Si un diseñador gráfico finaliza y entrega un proyecto publicitario a una empresa cliente el 12 de marzo, el devengo se produce en marzo. Por lo tanto, el plazo máximo para emitir y enviar la factura correspondiente se extenderá hasta el 15 de abril inclusive.
Ejemplo 2: Si una empresa de logística realiza una entrega de mercancías a otra sociedad mercantil el 28 de noviembre, el mes del devengo es noviembre. El límite legal para documentar dicha operación mediante factura será el 15 de diciembre.
Este margen de aproximadamente mes y medio (dependiendo de la fecha exacta dentro del mes en que ocurra la prestación) busca conceder un respiro administrativo a las empresas para que puedan agrupar sus procesos de facturación sin romper la trazabilidad de las declaraciones fiscales trimestrales, como el Modelo 303.
3. Operaciones dirigidas a consumidores finales (B2C)
El escenario cambia sustancialmente cuando el destinatario del bien o servicio no es un empresario ni un profesional, sino un consumidor final o particular (operaciones B2C). En este ámbito, la exigencia temporal es mucho más inmediata debido a la naturaleza de las transacciones al por menor y al control del fraude fiscal.
Por regla general, las operaciones destinadas a particulares deben facturarse en el mismo momento en que se realizan. De hecho, en una gran mayoría de los casos cotidianos (como compras en tiendas físicas, hostelería o comercios minoristas), la factura adoptará el formato de factura simplificada (lo que comúnmente conocemos como tique), la cual se expide de forma instantánea al efectuar el pago de los productos.
No obstante, existen situaciones en las que el consumidor final solicita expresamente una factura ordinaria desglosada para fines particulares (por ejemplo, para desgravaciones autonómicas específicas o garantías extendidas). En estos supuestos, aunque el cliente no sea una empresa, la normativa exige diligencia y que la expedición se realice sin demoras injustificadas dentro del periodo impositivo correspondiente, velando siempre por la transparencia y el registro contable adecuado.
4. ¿Qué ocurre con los pagos anticipados?
Un error muy común que cometen muchos autónomos es pensar que, si un cliente paga la totalidad o una parte de un servicio por adelantado, la factura puede demorarse hasta que el trabajo finalice por completo. La ley es tajante al respecto para evitar desajustes en la recaudación del IVA.
Obligación de factura de anticipo: Siempre que se perciba un pago total o parcial anterior a la realización de la entrega del bien o a la ejecución de la prestación del servicio, nace la obligación de emitir una factura de anticipo en el mismo momento en que se recibe dicho cobro.
El importe reflejado en esta factura anticipada llevará su correspondiente desglose de IVA, el cual deberá ser ingresado en la autoliquidación del periodo fiscal en curso, garantizando así la correcta sincronización entre flujos de caja y obligaciones tributarias.
En la segunda parte de este artículo experto, analizaremos en profundidad las excepciones normativas más complejas —como las facturas recapitulativas, las operaciones intracomunitarias, el impacto de las nuevas normativas de digitalización y factura electrónica, así como las sanciones económicas a las que se enfrenta un negocio en caso de incumplir estos plazos legales—.
¿Te gustaría que avancemos directamente con la segunda parte de este análisis sobre plazos de facturación?
Excepciones especiales y casuísticas complejas en la emisión de facturas
Para dominar por completo el ciclo de facturación y evitar cualquier tipo de sanción por parte de la Agencia Tributaria, es vital comprender que la norma general del día 16 del mes siguiente no siempre aplica de forma idéntica. Existen escenarios comerciales avanzados donde la naturaleza de la transacción modifica drásticamente el calendario legal.
1. Operaciones intracomunitarias y exportaciones
Cuando una empresa o autónomo realiza transacciones con clientes ubicados fuera de las fronteras nacionales pero dentro de la Unión Europea (entregas intracomunitarias), el marco temporal se vuelve mucho más rígido debido al control del IVA transfronterizo.
El plazo límite: Aunque formalmente se mantiene la fecha límite del día 16 del mes siguiente al inicio del transporte o envío de los bienes, la exigencia de inmediatez en los registros contables (como el modelo 349) requiere una agilidad extrema. Demorarse en estos registros puede activar alertas automáticas de comprobación fiscal.
2. Facturación recapitulativa: Agrupando servicios
Si mantienes una relación comercial fluida con un mismo cliente (ya sea empresa o consumidor final) a lo largo de un mes natural, no es obligatorio emitir un comprobante por cada acción individual. La factura recapitulativa permite agrupar varias entregas de bienes o prestaciones de servicios realizadas en distintas fechas dentro de un mismo mes calendario.
El límite temporal: Debe expedirse, como muy tarde, el último día del mes natural en el que se hayan realizado las operaciones agrupadas si el destinatario es un consumidor final, o antes del día 16 del mes siguiente si el destinatario es un profesional o empresa.
Consecuencias legales y fiscales del retraso o la omisión
Ignorar los plazos legales establecidos en el Reglamento de Facturación no es un mero error administrativo de carácter leve; conlleva riesgos financieros y sancionadores considerables que pueden afectar la viabilidad de un negocio o la liquidez de un autónomo.
Nota de advertencia fiscal: La emisión tardía altera el principio de devengo. Declarar un ingreso o desgravar un IVA en un trimestre incorrecto obliga a presentar declaraciones complementarias, lo que atrae recargos por demora e intereses de la administración tributaria.
Tipos de sanciones habituales:
Sanciones pecuniarias fijas o proporcionales: Hacienda puede imponer multas basadas en un porcentaje (generalmente entre el 1% y el 5%) del importe total de las facturas no emitidas o expedidas fuera de plazo de manera sistemática.
Pérdida del derecho a deducción: Si eres tú quien recibe la factura de un proveedor fuera de plazo, podrías perder el derecho legal a deducir el IVA soportado en el periodo fiscal correspondiente, generando un perjuicio económico directo.
Bloqueo en auditorías y licitaciones: Una contabilidad con desfases temporales crónicos destruye la transparencia financiera de la entidad, dificultando el acceso a financiación bancaria, subvenciones públicas o auditorías de cumplimiento.
Buenas prácticas y automatización para evitar errores
La mejor estrategia para cumplir rigurosamente con los plazos legales es la digitalización de los procesos administrativos. Confiar exclusivamente en la memoria o en hojas de cálculo estáticas suele derivar en despistes humanos conforme el volumen de operaciones crece.
Implementa un software de facturación certificado: Utiliza herramientas en la nube que automaticen las numeraciones correlativas, calculen los impuestos y sincronicen las fechas de devengo con los cierres fiscales trimestrales.
Establece un "Cierre Contable Mensual": No esperes al último día del trimestre para revisar qué servicios o ventas quedaron pendientes de facturar. Acostúmbrate a auditar la bandeja de operaciones entre el 1 y el 5 de cada mes.
Verifica los datos fiscales con antelación: Uno de los motivos más comunes que retrasa la emisión de una factura es la falta de NIF, razón social o domicilio fiscal correcto del cliente. Solicita esta información antes de iniciar cualquier prestación de servicios.
Conclusión: El tiempo como aliado estratégico
En conclusión, el tiempo límite para emitir una factura en España oscila entre la inmediatez del tique o factura simplificada (para operaciones con consumidores finales) y el día 16 del mes siguiente (para transacciones entre empresas y profesionales).
¿Utilizas actualmente algún software automatizado para gestionar los plazos de tus facturas o prefieres llevar un control manual?