El universo de la facturación y las obligaciones fiscales suele representar un verdadero laberinto tanto para los emprendedores que recién empiezan como para las empresas con trayectoria en el mercado. Dentro del esquema tributario de Argentina —regulado por la Agencia de Recaudación y Control Aduanero (ARCA, anteriormente conocida como AFIP)—, la correcta emisión de comprobantes es una pieza fundamental para mantener la salud financiera y legal de cualquier actividad comercial. Entre todas las variantes disponibles, la Factura A ocupa un lugar central debido a su especificidad en las transacciones de tipo corporativo o entre empresas (B2B).
Sin embargo, antes de emitir este documento, es indispensable responder con precisión a una pregunta clave: ¿Quiénes están realmente habilitados para realizar una factura A? La respuesta no se reduce a una simple formalidad administrativa, sino que involucra una serie de requisitos patrimoniales, categorías fiscales y controles estrictos que el organismo fiscal evalúa de manera constante.
1. El pilar fundamental: Ser Responsable Inscripto en el IVA
Para poder emitir una factura de tipo A, la condición excluyente y primordial es que el emisor esté registrado bajo el régimen de Responsable Inscripto ante el Impuesto al Valor Agregado (IVA). Esto significa que cualquier sujeto —ya sea una persona humana (profesionales, autónomos, comerciantes) o una persona jurídica (sociedades anónimas, de responsabilidad limitada, entre otras)— que se encuentre encuadrado en este régimen general, posee el perfil inicial apto para operar con este tipo de comprobantes.
¿Qué implica ser Responsable Inscripto?
Implica que el contribuyente actúa como un nexo o agente de percepción y recaudación del IVA frente al Estado. Por lo tanto, al vender un producto o prestar un servicio, debe adicionar dicho impuesto al precio neto. ¿Pueden los monotributistas emitir Factura A?
Absolutamente no. El Régimen Simplificado para Pequeños Contribuyentes (Monotributo) cuenta con su propio mecanismo de facturación, el cual se canaliza exclusivamente a través de la Factura C (independientemente de quién sea el cliente). Intentar emitir una factura A siendo monotributista constituye una infracción fiscal grave. ¿Qué ocurre con los sujetos exentos? Aquellos contribuyentes exentos frente al IVA tampoco pueden confeccionar comprobantes clase A, ya que sus operaciones se documentan mediante facturas de clase B u otras específicas según su condición.
2. El rol del receptor: ¿A quién va dirigida la Factura A?
Comprender quién puede realizar este tipo de factura también exige analizar a quién se le emite. La factura A cumple una función muy clara en el sistema económico: permitir que el Impuesto al Valor Agregado sea discriminado explícitamente. Esto se traduce en un beneficio financiero para el comprador, ya que le permite utilizar ese monto como crédito fiscal en sus propias declaraciones juradas.
Por esta razón, la normativa establece que la factura A se emite fundamentalmente en las siguientes operaciones:
De Responsable Inscripto a Responsable Inscripto:
Es el escenario más clásico y natural dentro del ámbito corporativo eindustrial. De Responsable Inscripto a Monotributista / Exentos (con matices históricos y normativos): Si bien operativamente la interacción comercial con monotributistas suele requerir comprobantes clase B, existen normativas específicas y contextos particulares donde la vinculación B2B o los cambios de categoría exigen atender con suma cautela el tipo de emisor.
Cuando el receptor final de la transacción es un consumidor final, la emisión de una factura A está terminantemente prohibida; en su lugar, corresponde obligatoriamente confeccionar una Factura B o un ticket controlador fiscal.
3. Los controles patrimoniales y la evaluación de solvencia de ARCA
A diferencia de lo que ocurría décadas atrás, hoy en día no basta con inscribirse como Responsable Inscripto para presionar un botón y empezar a emitir facturas A de manera automática. ARCA somete a todos los contribuyentes a un control sistemático de solvencia patrimonial y capacidad económica.
El organismo fiscal analiza variables críticas antes de autorizar los talonarios o puntos de venta clase A:
La titularidad de bienes inmuebles o automotores.
La presentación oportuna y sin baches de las declaraciones juradas de impuestos (IVA, Ganancias, Bienes Personales).
La congruencia entre los montos que se pretenden facturar y los antecedentes financieros registrados en el sistema financiero.
Si el contribuyente cumple con los requisitos fiscales formales pero no logra acreditar la solvencia patrimonial exigida por los algoritmos de control, ARCA le asignará una modalidad alternativa: la llamada Factura A con leyenda "Pago en CBU Informada". Esta variante obliga a que los pagos de dichas facturas se cursen estrictamente a través de cuentas bancarias declaradas, incrementando la trazabilidad de los fondos.
¿Qué sucede si el organismo detecta inconsistencias graves, deudas o alertas rojas en el perfil del contribuyente? En la siguiente sección de este artículo profundizaremos sobre la temida Factura M, los requisitos técnicos digitales para dar de alta los puntos de venta, y los pasos fundamentales para operar sin riesgos dentro del marco legal vigente.
El Proceso de Autorización y Solicitud Inicial ante el Fisco
Una vez que un contribuyente comprende que cumple con el perfil fiscal básico para pertenecer al régimen general como Responsable Inscripto, el siguiente gran paso es tramitar la autorización formal para emitir este tipo de comprobantes. El ente recaudador (como ARCA/AFIP) no otorga esta facultad de manera automática en todos los casos iniciales, sino que evalúa rigurosamente el comportamiento fiscal y la solvencia patrimonial del solicitante.
Requisitos Patrimoniales y Controles Sistemáticos
Para obtener el visto bueno y emitir la clásica Factura A sin restricciones, el sistema realiza una evaluación integral:
Solvencia patrimonial:
Se debe demostrar respaldo económico a través de declaraciones juradas (como el Impuesto sobre los Bienes Personales) o informando la titularidad de bienes inmuebles y automotores que superen los porcentajes mínimos establecidos por la normativa vigente. Inexistencia de inconsistencias: El domicilio fiscal electrónico debe estar actualizado y confirmado, las declaraciones juradas de impuestos anteriores no deben registrar baches y no debe haber alertas por riesgo fiscal.
Alternativas ante restricciones: Si el contribuyente inicia su actividad y todavía no puede acreditar la solvencia patrimonial exigida, el organismo fiscal puede autorizar de forma transitoria la emisión de Facturas M o Facturas A con leyenda (sujetas a regímenes de retención especiales), donde el receptor actúa como agente retenedor de impuestos.
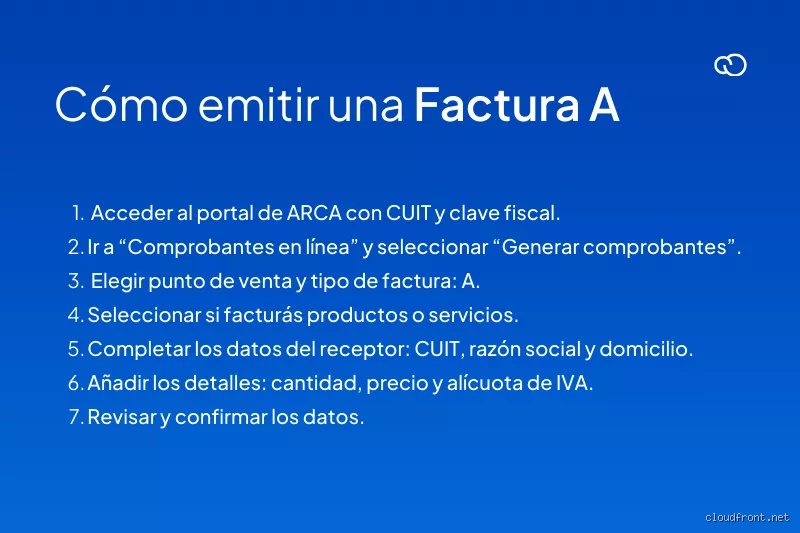
Paso a Paso: Cómo Emitir una Factura A de Forma Electrónica
Una vez superadas las validaciones iniciales y con el servicio de facturación habilitado mediante Clave Fiscal (Nivel 3 o superior), el proceso operativo para confeccionar el documento es directo si se siguen los parámetros correctos:
Configuración del Punto de Ventas: Debe registrarse un punto de venta independiente y específico para los comprobantes de clase A a través del Administrador de Puntos de Venta.
Ingreso al Portal Oficial: Acceder al sistema web autorizado (por ejemplo, "Comprobantes en Línea") utilizando la CUIT y la clave fiscal correspondiente.
Selección del Comprobante: Indicar los datos de emisión, seleccionando de forma precisa la opción de Factura A.
Identificación del Receptor: Ingresar obligatoriamente el número de CUIT del cliente. El sistema validará automáticamente en las bases de datos que el receptor revista efectivamente la condición de Responsable Inscripto.
Detalle de la Operación y Discriminación del IVA:
Describir los bienes o servicios comercializados, especificando el importe neto y aplicando de forma separada la alícuota correspondiente del Impuesto al Valor Alarma/Agregado (21%, 10.5%, etc.), permitiendo que el impuesto quede perfectamente desglosado.
Errores Frecuentes y Consecuencias de una Mala Emisión
Equivocarse en el tipo de facturación o intentar emitir un documento de categoría A a un sujeto que no le corresponde (como un Consumidor Final o un monotributista) genera inconsistencias graves ante el fisco.
Nota Importante: Emitir una Factura A a quien no está inscripto en el régimen general de IVA invalida el crédito fiscal para elreceptor y expone al emisor a multas por la incorrecta utilización de los hệ tos de comprobantes, además de posibles recategorizaciones de oficio o inspecciones exhaustivas.
Conclusión: La Importancia de la Planificación Fiscal
Saber quién puede realizar una factura A es un pilar fundamental para la salud contable de cualquier empresa, profesional independiente o comerciante. No se trata solamente de un trámite burocrático o de cumplir con una obligación formal ante el Estado, sino de una herramienta comercial clave que dinamiza el mercado B2B (entre empresas).
Mantener la situación fiscal ordenada, declarar correctamente el patrimonio y respetar las normativas vigentes garantiza que las operaciones transcurran sin sobresaltos legales, optimizando la carga tributaria y potenciando la transparencia corporativa en cada transacción comercial.
¿Te queda alguna duda sobre cómo verificar la condición fiscal de tus clientes antes de emitirles un comprobante?