La transformación del sistema de pensiones en España durante 2026: Nuevos retos y exigencias legales
Modificaciones en la edad ordinaria de jubilación y los periodos de carencia
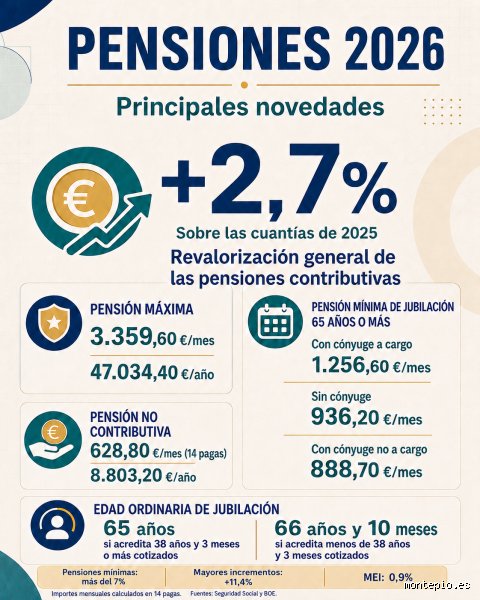
Uno de los cambios más perceptibles para los ciudadanos recae directamente sobre el requisito de edad. En este ejercicio, la edad legal ordinaria asciende hasta los 66 años y 10 meses para aquellos trabajadores que no alcancen una dilatada carrera de cotización. Sin embargo, la normativa vigente contempla la excepción clásica de mantener los 65 años de edad para quienes acrediten al menos 38 años y 3 meses aportados a la Seguridad Social.
¿Cómo afecta esta progresividad al trabajador medio que planifica su salida del mercado laboral a corto plazo? La respuesta exige mirar con atención los registros de la vida laboral acumulada, puesto que los márgenes se estrechan considerablemente. Y es que la exigencia de cotización aumenta de forma milimétrica cada año —siguiendo la senda trazada por el legislador hasta culminar el proceso en 2027—, obligando a reevaluar los planes de retiro personales con suficiente antelación. Además, el periodo mínimo exigido para acceder a cualquier prestación contributiva de jubilación permanece fijado en un total de 15 años, de los cuales al menos dos deben estar comprendidos dentro de los quince años inmediatamente anteriores al hecho causante. Pero esta exigencia mínima concede únicamente derecho al 50% de la base reguladora aplicable, lo que demuestra que cumplir el mínimo legal no garantiza una cobertura económica suficiente sin una complementariedad previa.
El nuevo marco de cálculo y las bases máximas de cotización
La cuantía final de las prestaciones también sufre alteraciones derivadas de las fórmulas matemáticas empleadas para fijar la base reguladora. Actualmente, coexigen de forma transitoria dos opciones de cálculo para mitigar el impacto de los periodos de inactividad o lagunas de cotización en la trayectoria laboral. Por un lado, se mantiene la opción tradicional de computar los últimos 25 años; por otro, se despliega la alternativa de seleccionar los mejores meses de un periodo más amplio, excluyendo las mensualidades más desfavorables.
Pero el incremento de la presión contributiva no se detiene exclusivamente en el método de cálculo de la pensión. La base máxima de cotización experimenta una subida interanual significativa del 3,9%, situándose en cifras que superan los 5.101 euros mensuales. Esta medida busca inyectar recursos económicos adicionales en el sistema de la Seguridad Social mediante aportaciones más elevadas de los tramos salariales altos. Paralelamente, la pensión máxima experimenta una revalorización general de carácter moderado, ajustándose a los parámetros de evolución del Índice de Precios al Consumo (IPC) para proteger el poder adquisitivo de los retirados frente a la inflación acumulada.
Incentivos a la demora y nuevas fórmulas de flexibilidad laboral
Frente al endurecimiento general de las condiciones de acceso ordinario, el marco normativo potencia de manera notable los alicientes destinados a retrasar voluntariamente el cese de la actividad profesional. Los incentivos por prolongar la vida laboral activa se consolidan mediante porcentajes adicionales acumulables en la futura prestación o bien mediante fórmulas de percepciones a sumas alizadas por cada año completo que se posponga la jubilación. Esta vertiente flexible intenta responder a una realidad ineludible: la necesidad de retener el talento sénior y mantener cotizantes netos en activo durante más tiempo.
Modificaciones en el periodo de cómputo y las bases de cotización
Uno de los pilares técnicos más complejos de la reforma estructural del sistema de pensiones en España es la progresiva modificación del periodo de cálculo de la base reguladora y la adaptación de las bases máximas. Históricamente, el sistema ha venido tomando como referencia los últimos años de vida laboral del trabajador para determinar la cuantía de su prestación contributiva de jubilación. Sin embargo, los cambios normativos introducidos buscan reflejar de un modo más equitativo las carreras de cotización modernas, que suelen ser discontinuas o caracterizarse por altibajos salariales a lo largo del tiempo.
Durante este periodo, la normativa establece una fase de transición dual que permite a determinados perfiles mitigar el impacto de periodos con cotizaciones más bajas. En la práctica, se mantiene de forma general la referencia a los últimos años cotizados, pero introduciendo de manera paulatina incrementos mensuales en el cómputo global de meses exigidos. Paralelamente, el llamado mecanismo de equidad intergeneracional (MEI) continúa aplicando un recargo sobre las cotizaciones por contingencias comunes, repartido entre empresas y trabajadores, con el propósito explícito de alimentar el Fondo de Reserva de la Seguridad Social, la denominada «hucha de las pensiones», garantizando así la liquidez ante la inminente llegada a la jubilación de la generación del 'baby boom'.
Asimismo, las bases máximas de cotización experimentan un incremento singular. Estas no solo se revalorizan con el índice general de precios para evitar la pérdida de poder adquisitivo de los ingresos públicos, sino que incorporan una cornisa de aumento adicional calculada de forma fija por ley. Esto significa que aquellos trabajadores con sueldos más elevados cotizan proporcionalmente más, ampliando el tope máximo de la pensión de manera controlada y sostenible para los equilibrios presupuestarios a medio y largo plazo.
Impacto en la jubilación anticipada, demorada y complementos de brecha de género
El abanico de opciones para abandonar el mercado laboral también experimenta matices relevantes que todo ciudadano debe sopesar antes de tomar una decisión definitiva. Las vías de acceso anticipado, tanto de carácter voluntario como forzoso debido a reestructuraciones empresariales, siguen penalizándose mediante coeficientes reductores severos y mensuales. Estos coeficientes se aplican sobre el importe final de la pensión de por vida, buscando desincentivar el retiro prematuro y proteger la sostenibilidad financiera del sistema público.
Por el contrario, la jubilación demorada se consolida como una alternativa atractiva y fuertemente incentivada para aquellos trabajadores que deciden prolongar su vida laboral más allá de la edad legal ordinaria. Los incentivos por demora se estructuran de manera flexible, permitiendo al beneficiario optar entre:
Un porcentaje adicional de aumento (por cada año completo cotizado y transcurrido desde que cumplió la edad ordinaria) que se suma directamente a la base reguladora.
Una cantidad alzada (un pago único) por cada año completado, cuyo importe varía en función de la cuantía inicial de la pensión.
Una fórmula combinada diseñada para casos específicos de dilatación de la carrera profesional.
En el ámbito de la equidad social, los complementos para la reducción de la brecha de género continúan vigentes como un mecanismo indispensable para corregir el perjuicio histórico que sufren las mujeres en sus carreras laborales debido a la asunción del cuidado de los hijos. Este complemento económico se asigna tanto en pensiones de jubilación como de incapacidad permanente o viudedad, siempre que se acredite un perjuicio en la carrera de cotización tras el nacimiento o adopción de descendientes, garantizando un soporte financiero adicional que no deja de evolucionar conforme a los criterios fijados por las normativas europeas y nacionales de igualdad salarial.
Conclusiones y recomendaciones para la planificación financiera personal
El panorama de las pensiones en España transita por una etapa de profunda transformación normativa, marcada por la progresiva exigencia de mayores requisitos de edad y periodos de cotización más dilatados, compensados en paralelo por subidas garantizadas por ley para proteger a los sectores más vulnerables. Con una edad legal de jubilación ordinaria fijada en los 66 años y diez meses (salvo que se acrediten carreras de cotización prolongadas superiores a los 38 años y tres meses), la improvisación deja de ser una opción viable para el ciudadano de a pie.
Ante este escenario, los expertos en economía y seguridad social aconsejan adoptar una estrategia de previsión activa y temprana:
Revisión periódica del historial laboral: Es fundamental consultar de manera regular el informe de vida laboral emitido por la Tesorería General de la Seguridad Social para detectar posibles lagunas de cotización, errores en las bases declaradas o imprecisiones en los datos acumulados.
Simulación de prestaciones: Utilizar herramientas oficiales de autocálculo permite proyectar con razonable exactitud cuál será la pensión estimada en función de la fecha prevista de cese laboral, evaluando de antemano el impacto de acogerse a fórmulas de jubilación anticipada o demorada.
Complementariedad del ahorro privado: Dadas las restricciones presupuestarias a largo plazo y la contención del gasto público, el recurso a instrumentos de ahorro complementario, tales como planes de pensiones individuales de empleo, seguros de ahorro o carteras de inversión diversificadas, se erige como el colchón idóneo para mantener el poder adquisitivo y el nivel de bienestar durante la etapa de retiro dorado.
La planificación rigurosa y el conocimiento detallado de la letra pequeña de la legislación vigente constituyen las mejores herramientas para afrontar con tranquilidad y solvencia económica los años venideros.