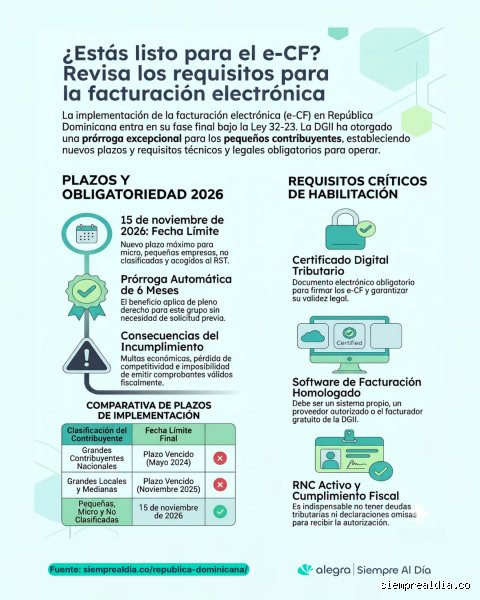
La evolución normativa y el nuevo panorama empresarial
La transformación digital del tejido empresarial ha dejado de ser una simple recomendación estratégica para convertirse en una exigencia legal inapelable. Con la llegada de los nuevos marcos regulatorios, el ecosistema de transacciones comerciales entre empresas y autónomos experimenta un punto de inflexión definitivo. ¿Cómo afectará esta profunda modernización a la operativa diaria de autónomos y pymes? La respuesta exige analizar con rigor los pilares fundamentales que sustentan este cambio normativo.
Tradicionalmente, la emisión de comprobantes fiscales se limitaba a la simple generación de documentos en formatos estáticos o impresiones en papel. Y es que el formato PDF tradicional ya no cumple con los estándares exigidos por las autoridades tributarias. Porque la administración busca una trazabilidad absoluta e inmediata de cada intercambio comercial en el mercado. Esta metamorfosis digital elimina por completo la opacidad contable (otorgando un control fiscal sin precedentes a los organismos competentes) y exige la adopción masiva de estándares estructurados.
Comparación y alternativas tecnológicas ante el nuevo escenario
Para cumplir estrictamente con las exigencias del año 2026, las organizaciones deben abandonar los métodos tradicionales de contabilidad manual e integrar herramientas tecnológicas avanzadas. A continuación, se detallan las principales vías disponibles para adaptar cualquier infraestructura de negocio:
Solución Pública Gratuita:
Alternativa institucional habilitada por la administración para facilitar la emisión y recepción de documentos electrónicos sin costes adicionales para autónomos y microempresas. Plataformas Privadas de Facturación (PA/PDP): Sistemas de intermediación autorizados que garantizan la interoperabilidad, la seguridad avanzada y el cumplimiento normativo mediante pasarelas automatizadas.
Software de Gestión ERP Integrado: Herramientas informáticas adaptadas que incorporan de forma nativa los formatos estructurados requeridos (como UBL o CII), permitiendo una sincronización directa con los registros oficiales.
¿Qué herramienta considera más adecuada para integrar en su negocio antes de que finalice el plazo de implementación obligatoria?
Implicaciones Técnicas y Operativas: Formatos, Estandarización y la Trazabilidad B2B
La transición hacia este nuevo ecosistema digital deja obsoletos métodos tradicionales que durante décadas dominaron la gestión administrativa, como el envío de documentos estáticos en formato PDF mediante correo electrónico o la confección manual de hojas de cálculo. Con la normativa de 2026, el enfoque evoluciona drásticamente hacia los datos estructurados, diseñados específicamente para que los sistemas informáticos de las administraciones tributarias y de las propias empresas puedan procesarlos de manera automatizada y sin intervención humana.
Entre los formatos técnicos aceptados e impulsados en el marco europeo e internacional destacan estándares abiertos como UBL (Universal Business Language) y CII (Cross Industry Invoice), así como modelos híbridos del tipo Factur-X.
Asimismo, las exigencias de interoperabilidad dictaminan que la relación entre plataformas privadas de facturación y las soluciones públicas debe ser fluida y segura. Los requisitos técnicos mínimos para cualquier software que aspire a operar en este mercado incluyen:
Firma electrónica avanzada o sello cualificado:
Para garantizar de forma incuestionable la autenticidad del origen y la integridad absoluta del contenido, previniendo cualquier intento de manipulación posterior. Trazabilidad de estados comerciales: El flujo de la factura electrónica no termina con su emisión. El sistema debe obligatoriamente registrar, almacenar y notificar los diferentes hitos del documento, tales como su recepción, aceptación comercial, rechazo o la constancia del pago efectivo.
Interconexión mediante pasarelas estandarizadas (APIs): Las empresas ya no trabajarán en islas desconectadas; sus herramientas de gestión interna deberán enlazarse de forma automática con las redes de intercambio homologadas.
Guía de Adaptación Paso a Paso para Autónomos y Pymes
Ante un cambio estructural de esta magnitud, la anticipación se corona como el factor diferencial entre una integración fluida o un cuello de botella operativo. Los negocios que comiencen a auditar sus procesos administrativos con margen de maniobra minimizarán riesgos de sanciones y optimizarán su tesorería.
1. Diagnóstico de la infraestructura tecnológica actual
El primer paso consiste en revisar con lupa el software de facturación y contabilidad que utiliza la empresa.
2. Formación y adaptación de los flujos de trabajo internos
La digitalización no solo afecta al departamento contable, sino que redefine la operativa de los departamentos comerciales y de compras. Los equipos deben comprender que conceptos como la fecha de aceptación de una factura o la declaración formal de los cobros pasan a ser obligaciones ineludibles. Esto requiere establecer protocolos internos claros para evitar retrasos en el reporte de los estados de las facturas.
3. Elección del ecosistema de plataformas (Público vs. Privado)
Dependiendo del volumen de operaciones y las necesidades de automatización de cada negocio, se deberá optar por utilizar las soluciones públicas y gratuitas que habilitan las administraciones para operaciones básicas, o bien contratar los servicios de una plataforma de facturación privada autorizada. Las soluciones privadas suelen ofrecer ventajas competitivas avanzadas, como la integración nativa con los sistemas de planificación de recursos empresariales (ERP) y una gestión masiva de documentos de gran complejidad.
Conclusión: Una Oportunidad Oculta bajo el Cumplimiento Legal
Si bien la inercia inicial ante los nuevos requisitos de la facturación electrónica en 2026 suele vivirse desde la perspectiva de la carga burocrática, un análisis estratégico revela que nos encontramos ante uno de los mayores impulsores de competitividad para el tejido empresarial.
La eliminación paulatina del papel y de los procesos manuales no solo blindará a los mercados frente al fraude fiscal y la morosidad encubierta, sino que dotará a las empresas de una visibilidad financiera en tiempo real. Reducir los costes de emisión, minimizar el margen de error humano en la introducción de datos y acelerar los ciclos de cobro son beneficios tangibles que rentabilizan con creces el esfuerzo de adaptación tecnológica. En definitiva, la factura electrónica deja de ser un simple comprobante fiscal para transformarse en el núcleo inteligente de la gestión empresarial del futuro.