TAMBIÉN TE PUEDE INTERESAR
ETIQUETAS ASOCIADAS
análisis  capacidad  capital  carácter  cliente  colateral  condiciones  costes  crediticio  cualquier  dinero  financiera  historial  mercado  riesgos  
ÚLTIMAS PUBLICACIONES

Desmontando los riesgos bancarios: ¿Cuáles son las 5 C del análisis crediticio y cómo condicionan tu dinero?

Desmontando los riesgos bancarios: ¿Cuáles son las 5 C del análisis crediticio y cómo condicionan tu dinero?

Origen y vigencia real de las 5 C del análisis crediticio en el mercado actual

De la banca de caballeros a los algoritmos predictivos

Nadie inventó este marco de la noche a la mañana. Nació en el siglo XX como una regla empírica entre analistas de riesgo que necesitaban estandarizar criterios sobre el papel. Pero la tecnología irrumpió con fuerza. Hoy un sistema computacional procesa cerca de 500 puntos de datos en 3 segundos, aunque la columna vertebral sigue intacta. Seamos claros: la inteligencia artificial solo ha empaquetado los mismos pilares antiguos con una envoltura algorítmica mucho más acelerada.

Por qué las métricas tradicionales siguen aplastando a la intuición

En el año 2023, cerca del 14% de los créditos impagados en la banca minorista provinieron de evaluaciones donde se suavizaron los filtros formales. Eso lo cambia todo. Un comité de crédito no busca simpatizar contigo ni juzgar tus buenas intenciones corporativas. Busca números fríos. Y cuando revisas la tasa de morosidad global —que osciló en torno al 3,5% en diversos mercados latinoamericanos y europeos— comprendes la obsesión por medir detalladamente las 5 C del análisis crediticio. ¿Acaso existe alguna fórmula mágica alternativa que garantice el retorno del capital sin examinar estos parámetros? No la hay.

Primera fase técnica: Carácter y Capacidad en la lupa del analista

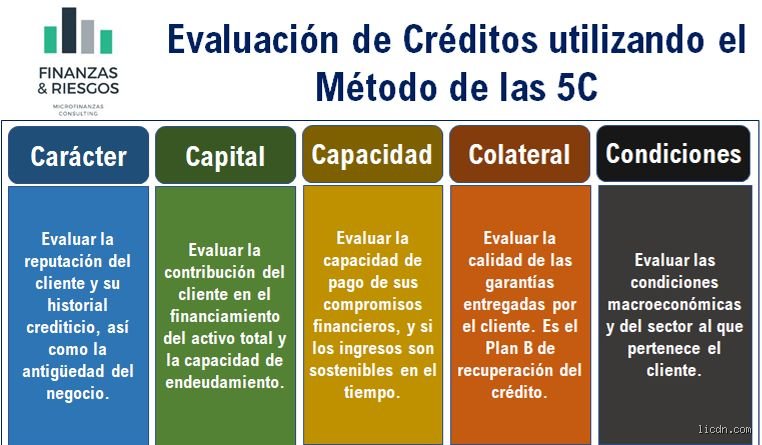
El Carácter: la reputación financiera puesta a prueba

El carácter no se refiere a si eres simpático o malhumorado. Evaluamos la integridad financiera y el historial de cumplimiento frente a deudas previas. La central de riesgos revela absolutamente todo. Un historial con 0 días de retraso en los últimos 36 meses genera una confianza casi indestructible, mientras que dos retrasos aislados de más de 60 días pueden dinamitar la operación de inmediato. Pero aquí hay una trampa recurrente: un cliente sin historial crediticio es casi tan peligroso para el algoritmo como un cliente con mal historial. Estamos lejos de eso de asumir que no tener deudas te convierte automáticamente en el candidato perfecto.

La Capacidad de pago: la prueba ácida del flujo de caja

Aquí nos adentramos en la liquidez real. No nos importa cuánto facturas en bruto, sino cuánto dinero neto queda disponible al final del mes tras descontar costes operativos y compromisos financieros existentes. La métrica reina es el ratio de cobertura del servicio de la deuda (DSCR). Si este indicador se ubica por debajo de 1,25 veces, el semáforo rojo se enciende automáticamente. Porque vender 1.000.000 de euros no sirve de nada si tus gastos operativos consumen el 98% de ese volumen. Yo sostengo que la capacidad es el pilar más rígido de todo el examen (si la liquidez falla, la buena voluntad se evapora en cuestión de semanas).

El comportamiento de pago bajo presión macroeconómica

Analizar la capacidad exige simular escenarios adversos. ¿Qué ocurre si los tipos de interés suben un 2% repentinamente? Si tu margen operativo se reduce a la mitad, la capacidad de pago se desploma. Los analistas cruzan la información de las 5 C del análisis crediticio con pruebas de estrés para prever el peor escenario posible antes de autorizar la firma del contrato.

Segunda fase técnica: Capital y Colateral como escudos de protección

El Capital: el compromiso financiero del propio prestatario

A los bancos les aterroriza financiar proyectos donde el cliente no arriesga nada propio. Si tú solicitas 500.000 dólares para una expansión pero solo aportas el 5% de recursos propios, el analista percibirá un riesgo moral inaceptable. Queremos ver que tienes carne en el asador. Un nivel de apalancamiento superior a 3 a 1 en el balance general suele congelar las negociaciones. Cuando el prestatario invierte un 30% o 40% de capital propio, la probabilidad de abandono ante una crisis disminuye drásticamente.

El Colateral: la red de seguridad de última instancia

El colateral representa la garantía física o financiera que respalda el préstamo en caso de desastre total. Bienes inmuebles, maquinaria pesada o depósitos a plazo fijo entran en este apartado. Sin embargo, no todas las garantías valen lo mismo. Un inmueble comercial bien ubicado puede respaldar hasta el 80% de su valor de tasación, mientras que la maquinaria especializada pierde un 50% de su valor de mercado en el momento exacto en que sale por la puerta de la fábrica. Y aunque el colateral da tranquilidad, ningún banco quiere convertirse en una agencia inmobiliaria improvisada vendiendo activos ejecutados.

Modelos alternativos frente al esquema clásico de las 5 C del análisis crediticio

El modelo LAPP y la evaluación de riesgos cuantitativa

Existen marcos alternativos como el modelo LAPP o las metodologías de scoring puramente algorítmicas basadas en Big Data. Mientras el esquema clásico profundiza en la estructura cualitativa y cuantitativa de forma balanceada, los nuevos modelos FinTech priorizan la velocidad transaccional utilizando más de 1.200 variables alternativas —como el comportamiento de compra online o patrones de facturación digital—. Sin embargo, durante periodos de recesión o volatilidad elevada, el mercado regresa sistemáticamente a las bases. Las alternativas modernas complementan, pero no logran erradicar la lógica operativa subyacente que define a las 5 C del análisis crediticio desde hace décadas.

Errores comunes e ideas falsas sobre las 5 C del análisis crediticio

La sabiduría popular financiera suele meter la pata hasta el fondo. El problema es que muchos solicitantes asumen que una nómina abultada o un patrimonio heredado les abre cualquier puerta bancaria sin despeinar la cuenta corriente. Nada más lejos de la realidad.

La trampa de confiar únicamente en el colateral

Pensar que una propiedad inmobiliaria libre de cargas te garantiza una aprobación automática resulta un espejismo peligroso. La entidad bancaria no quiere convertirse en una agencia inmobiliaria improvisada ni ejecutar embargos complejos que arrastren costes judiciales superiores a un 20% del valor del activo. Salvo que demuestres flujo de caja real, la garantía hipotecaria se queda en un mero adorno documental. Nos consta que el colateral actúa como red de seguridad secundaria, jamás como motor principal para validar las 5 C del análisis crediticio.

Capacidad de pago versus ingresos brutos

Facturar 100.000 euros anuales suena fabuloso en una cena con amigos. ¿Pero qué ocurre si tus costes fijos devoran 95.000 euros cada doce meses? Las entidades financieras analizan con lupa la ratio de endeudamiento neto, situando el umbral infranqueable en el 35% de los ingresos netos disponibles. Y claro, si tus gastos operativos o personales se tragan todo el oxígeno financiero, daría exactamente igual que ingreses un millón. Seamos claros: confundir volumen de negocio con holgura para amortizar deuda equivale a estrellarse contra la puerta del departamento de riesgos.

Un consejo experto que pocos comités revelan

Existe un factor silencioso que inclina la balanza cuando los números fríos provocan empates técnicos en la mesa de decisión. La mayoría de los analistas guardan este as bajo la manga para proteger sus carteras.

La tridimensionalidad del carácter en la era digital

El carácter ya no se evalúa con un simple apretón de manos vigoroso o una sonrisa ensayada en la oficina del director. Hoy en día, la huella digital bancaria previa, la puntualidad estricta en micropagos habituales e incluso la estabilidad laboral continuada durante más de 36 meses construyen un perfil reputacional biométrico. Si un cliente demuestra un comportamiento impecable en periodos de turbulencia macroeconómica previa, el scoring scoring algorítmico flexibiliza los márgenes de exigencia en capital o condiciones globales. Al final, demostrar que pagas cuando las cosas se tuercen vale diez veces más que mostrar una liquidez abultada en momentos de bonanza temporal.

Preguntas frecuentes

¿Cuál es la C más determinante al evaluar una solicitud de financiación?

Aunque el modelo evalúa el conjunto sistémico, la capacidad de pago liquida cualquier debate técnico en segundos. Un solicitante puede exhibir una reputación intachable y un mercado favorable, pero si el flujo de caja operativo no cubre un 120% del servicio de la deuda proyectado, la operación nace muerta. Las entidades de crédito no prestan dinero para coleccionar inmuebles mediante ejecuciones, sino para cobrar cuotas mensuales con puntualidad suiza. Por tanto, demostrar ingresos recurrentes y verificables supera en relevancia estratégica a cualquier otra variable de la ecuación.

¿Es posible obtener aprobación crediticia fallando en alguna de las 5 C?

La respuesta corta es un sí condicionado a compensaciones estructurales muy severas. Si la categoría de capital muestra debilidades evidentes, el comité exigirá reforzar drásticamente el colateral con avalistas solidarios o garantías líquidas pignoradas. Sin embargo, flaquear simultáneamente en carácter y capacidad de pago desencadena una denegación fulminante en el 100% de los casos estandarizados. Resulta matemáticamente inviable esquivar el filtro si no existe voluntad demostrada ni recursos inmediatos para liquidar el compromiso.

¿Cómo afecta la coyuntura macroeconómica a las condiciones del préstamo?

El entorno global dicta la agresividad o prudencia con la que el analista aplica el baremo general. En escenarios de inflación desbocada o tipos de interés superiores al 4.5%, la exigencia sobre la capacidad y el colateral se multiplica exponencialmente. Un proyecto empresarial viable con tipos cero puede transformarse en un riesgo inasumible cuando los costes financieros ahogan la rentabilidad operativa. Por eso mismo, las condiciones externas alteran las reglas del juego sin que el perfil individual del cliente haya cambiado un solo ápice.

Conclusión estratégica sobre la evaluación de riesgos

Analizar las 5 C del análisis crediticio no consiste en rellenar un trámite burocrático para complacer al sistema financiero. Es el mapa de supervivencia definitivo para cualquier entidad o inversor que pretenda rentabilizar su capital sin jugar a la ruleta rusa. Quien observe estas variables como compartimentos estancos comete un error táctico monumental. La verdadera maestría financiera reside en interpretar cómo el carácter amortigua las grietas de la capacidad, o cómo un colateral sólido rescata operaciones puestas en jaque por condiciones externas hostiles. Si vas a pedir financiación o a concederla, exige rigor absoluto en cada métrica y olvídate de las intuiciones románticas.

💡 Puntos Clave

  • ¿Cuáles son las 5 C del marketing? - ¿Cuáles son las 5C del marketing digital?1) CONSUMIDOR.2) CONCEPTO.3) CONTENIDO.4) COMUNICAR.5) CONTABILIZAR.CONCLUSIÓN.
  • ¿Qué son las 5 C? - EscucharPausarAnalizamos las 5 C del trabajo en equipo en la empresa: comunicación, coordinación, complementariedad, confianza y compromiso.
  • ¿Cuáles son las 5 C? - Analizamos las 5 C son la comunicación, la coordinación, la complementariedad, la confianza y el compromiso.
  • ¿Qué son las 5 C del trabajo en equipo? - Analizamos las 5 C son la comunicación, la coordinación, la complementariedad, la confianza y el compromiso.
  • ¿Cuales son los 5 colores basicos? - También llamado modelo de color RYB (del inglés Red, Yellow, Blue, rojo, amarillo, azul) es un modelo tradicional de síntesis sustractiva de color,

Cómo creamos y revisamos nuestro contenido

❓ Preguntas Frecuentes

1. ¿Cuáles son las 5 C del marketing?

¿Cuáles son las 5C del marketing digital?
  • 1) CONSUMIDOR.
  • 2) CONCEPTO.
  • 3) CONTENIDO.
  • 4) COMUNICAR.
  • 5) CONTABILIZAR.
  • CONCLUSIÓN.

2. ¿Qué son las 5 C?

EscucharPausarAnalizamos las 5 C del trabajo en equipo en la empresa: comunicación, coordinación, complementariedad, confianza y compromiso.

3. ¿Cuáles son las 5 C?

Analizamos las 5 C son la comunicación, la coordinación, la complementariedad, la confianza y el compromiso.7 mar 2023

4. ¿Qué son las 5 C del trabajo en equipo?

Analizamos las 5 C son la comunicación, la coordinación, la complementariedad, la confianza y el compromiso.7 mar 2023

5. ¿Cuales son los 5 colores basicos?

También llamado modelo de color RYB (del inglés Red, Yellow, Blue, rojo, amarillo, azul) es un modelo tradicional de síntesis sustractiva de color, precursor del modelo CMY(K), y que se remonta al siglo XVI.

6. ¿Por qué son importantes las 5 C?

Para que un equipo funcione de manera óptima, es fundamental comprender y aplicar las "5 C del trabajo en equipo": Comunicación, Cooperación, Coordinación, Confianza y Compromiso. Estas cinco dimensiones forman el núcleo de una colaboración exitosa y proporcionan las bases para alcanzar logros significativos.

7. ¿Cuales son las palabras clave del futuro perfecto?

Varios tipos de frases preposicionales como “by this time”, “from now”, “at”, “by the time”, “when”, “before”, “as soon as”, “already” se utilizan en las oraciones que indican “tiempo futuro perfecto”. Several types of prepositional phrases like “by this time”, “from now”, “at”, “by the time”, “when”, “before”, “as soon as”, “already” all are used in the sentences that indicate “future perfect tense.”SSC Exam: English- Future Perfect Tense - UnacademyUnacademyhttps://unacademy.com › content › ssc › study-materialUnacademyhttps://unacademy.com › content › ssc › study-material Several types of prepositional phrases like “by this time”, “from now”, “at”, “by the time”, “when”, “before”, “as soon as”, “already” all are used in the sentences that indicate “future perfect tense.”

8. ¿Cuales son las ideologías metaleras?

Los fanáticos del heavy metal, a menudo denominados headbangers, metalheads, thrashers o hessian, también están asociados con el consumo de drogas, un comportamiento antigubernamental o antiautoritario y, a menudo, resienten la economía. Heavy metal fans, often referred to as headbangers, metalheads, thrashers, or hessian, are also associated with drug use, behavior that is anti-government or authority, and often resent the economy.Heavy Metal | Overview, History & Characteristics - Study.comStudy.comhttps://study.com › what-is-heavy-metal-subcultureStudy.comhttps://study.com › what-is-heavy-metal-subculture Heavy metal fans, often referred to as headbangers, metalheads, thrashers, or hessian, are also associated with drug use, behavior that is anti-government or authority, and often resent the economy.

9. ¿Cuales son las actividades cotidianas?

Estas actividades incluyen comer, vestirse, acostarse o levantarse de una cama o silla, bañarse o ducharse y usar el baño . Las actividades instrumentales de la vida diaria son actividades relacionadas con la vida independiente e incluyen preparar comidas, administrar dinero, hacer las compras, realizar las tareas domésticas y usar el teléfono. These activities include eating, dressing, getting into or out of a bed or chair, taking a bath or shower, and using the toilet. Instrumental activities of daily living are activities related to independent living and include preparing meals, managing money, shopping, doing housework, and using a telephone.Definition of activities of daily living - NCI Dictionary of Cancer TermsNational Cancer Institutehttps://www.cancer.gov › dictionaries › cancer-terms › defNational Cancer Institutehttps://www.cancer.gov › dictionaries › cancer-terms › def These activities include eating, dressing, getting into or out of a bed or chair, taking a bath or shower, and using the toilet. Instrumental activities of daily living are activities related to independent living and include preparing meals, managing money, shopping, doing housework, and using a telephone.

10. ¿Cuales son las preguntas correctas?

Una pregunta correcta es cualquier pregunta que te anima , surge de un lugar de curiosidad honesta y, como señala Berger, te ayuda a organizar tu pensamiento en torno a lo que no sabes.27 ene 2023 A right question is any question that enlivens you, comes from a place of honest curiosity, and, as Berger notes, helps you to organize your thinking around what you don't know.27 ene 2023The art of asking the right questions - Big ThinkBig Thinkhttps://bigthink.com › the-learning-curve › art-asking-rig...Big Thinkhttps://bigthink.com › the-learning-curve › art-asking-rig... A right question is any question that enlivens you, comes from a place of honest curiosity, and, as Berger notes, helps you to organize your thinking around what you don't know.27 ene 2023

11. ¿Cuales son las creencias turcas?

La gran mayoría de los turcos pertenecen al islam sunita . Sin embargo, existen otras comunidades musulmanas, como los alevíes. En las grandes ciudades, las minorías cristianas de diversas confesiones gozan de libertad de culto dentro de sus respectivas comunidades, y lo mismo ocurre con los judíos. The vast majority of Turks belong to Sunni Islam. However, there are other Muslim communities such as the Alevis. In large cities, Christian minorities of various faiths have freedom of worship within their respective communities and the same applies to Jews.Turkey Culture : Language, Religion, Food - Original TravelOriginal Travelhttps://www.originaltravel.co.uk › travel-guide › cultureOriginal Travelhttps://www.originaltravel.co.uk › travel-guide › culture The vast majority of Turks belong to Sunni Islam. However, there are other Muslim communities such as the Alevis. In large cities, Christian minorities of various faiths have freedom of worship within their respective communities and the same applies to Jews.

12. ¿Cuáles son las 5 C en una relacion?

EscucharPausarCinco "C" del amor: cariño, confianza, conexión, contacto y comunicación.27 jul 2023

13. ¿Qué significan las 5 C?

Estos cinco conceptos comienzan coincidentemente con la letra C y por tanto se les conoce como las 5C del Trabajo en Equipo, estos son: Coordinación, Comunicación, Confianza, Colaboración y Compromiso.

14. ¿Quién inventó las 5 C?

EscucharPausarEste modelo ha sido ideado por el experto del management Tom Peters, quien estudió las cualidades que tenían en común diferentes equipos de alto rendimiento y, basándose en estos, elaboró una lista de 5 cualidades que debe tener un equipo exitoso: comunicación, coordinación, complementariedad, confianza y compromiso.

15. ¿Cuales son las 20 palabras interrogativas?

Una palabra interrogativa o palabra interrogativa es una palabra funcional que se utiliza para hacer una pregunta, como qué, cuándo, dónde, quién, cuál, a quién, de quién, por qué, si y cómo . A veces se las llama palabras wh-, porque en inglés la mayoría de ellas comienzan con wh-.24 feb 2020 An interrogative word or question word is a function word used to ask a question, such as what, when, where, who, which, whom, whose, why, whether and how. They are sometimes called wh-words, because in English most of them start with wh- .24 feb 202020 question words - PinterestPinteresthttps://www.pinterest.com › pinPinteresthttps://www.pinterest.com › pin An interrogative word or question word is a function word used to ask a question, such as what, when, where, who, which, whom, whose, why, whether and how. They are sometimes called wh-words, because in English most of them start with wh- .24 feb 2020

16. ¿Dónde se celebra la Fiesta del Chancho?

El próximo 20 y 21 de agosto en la Plaza de Armas de Talca, la Fiesta Costumbrista del Chancho promete cautivar a los paladares de las más de 200 mil personas que se esperan que participen durante sus dos jornadas.

17. ¿Dónde se realiza la Fiesta Nacional del Chancho con Pelo?

La Municipalidad de Cerrito invita a participar de la 8º Fiesta del Chancho con Pelo, que se realizará el domingo 24 de noviembre, a partir de la hora 16 en el Polideportivo Municipal.

18. ¿Quién creó el chicharrón?

La historia revela que este es un plato netamente criollo ya que, con el tiempo y heredado por costumbre inca, se mezcló esta carne frita con papas, camotes y maíces peruanos. En Lima se hizo costumbre almacenar la grasa o manteca de cerdo para usarla en otros platos, porque inicialmente esa era su función.18 jun 2021

19. ¿Quién inventó el chicharrón?

La historia del chicharrón está ligada con la población de raza negra traída por los españoles conquistadores a América, que les gustaba criar puercos y que después de independizarse, se dedicaron al ganado porcino en las zonas rurales.

20. ¿Dónde se origino el chicharrón de chancho?

La historia demuestra que es un plato puramente criollo pues, con el paso del tiempo y por influencia de las costumbres incas, esta carne frita se acompañaba con papas peruanas, camotes y maíz andino.

21. ¿Cuándo es el jueves turistico en Coria?

El Ayuntamiento de Coria ha acogido en la mañana de este jueves, día 29 de julio, la presentación del tradicional Jueves Turístico 2021 que este año tendrá lugar el día 12 de agosto.29 jul 2021

22. ¿Qué día es el mercado en Coria?

Mercadillo de Coria
DíasJueves
Tipo de mercadilloMercadillo Generalista
LocalidadCoria
UbicaciónCalle Brasil
Número de puestos100

23. ¿Cuándo son los sanjuanes en Coria?

El Ayuntamiento de Coria organiza, del 23 al 29 de junio las Fiestas de San Juan de 2022, conocidos como 'Los Sanjuanes de Coria', Fiesta de Interés Turístico Nacional que se presentan cargadas de eventos culturales y deportivos.24 jun 2022

24. ¿Dónde es la Feria de San Antonio 2022?

Cuauhtémoc,Chihuahua.

25. ¿Cuándo es la feria de San Juan Badajoz 2022?

Desde el pasado 17 de junio, la Feria de San Juan 2022 se está celebrando en Badajoz. Una de las semanas más importantes del año en la región extremeña concluirá el próximo sábado 25.24 jun 2022