❤️ Familia y relaciones Hijos y crianza
¿Cuánto gasta una persona viviendo sola?
Respuesta corta
Vivir solo es uno de los pasos más significativos en la vida adulta; representa la culminación de la independencia, la libertad absoluta para decidir el color de las paredes, los horarios de descanso y el menú de cada noche.
En pocas palabras
- El gasto más importante y el que determinará la viabilidad de tu independencia es, sin duda, la vivienda.
- Una vez que tienes las llaves en la mano, descubres que un espacio vacío consume recursos incluso antes de que duermas tu primera noche en él.
- Comprar para uno mismo presenta un desafío económico y logístico único que la mayoría de las personas desconoce hasta que llena su primer carrito de supermercado.
- Como hemos visto en esta primera entrega, los cimientos de la vida independiente —vivienda, suministros y alimentación básica— exigen un flujo de caja constante y predecible.
- Vivir solo representa uno de los mayores hitos de crecimiento personal y madurez financiera.
En este artículo
El costo de la vivienda: El pilar del presupuesto
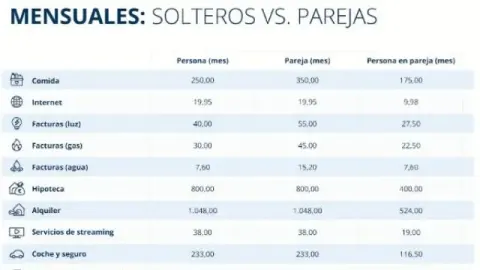
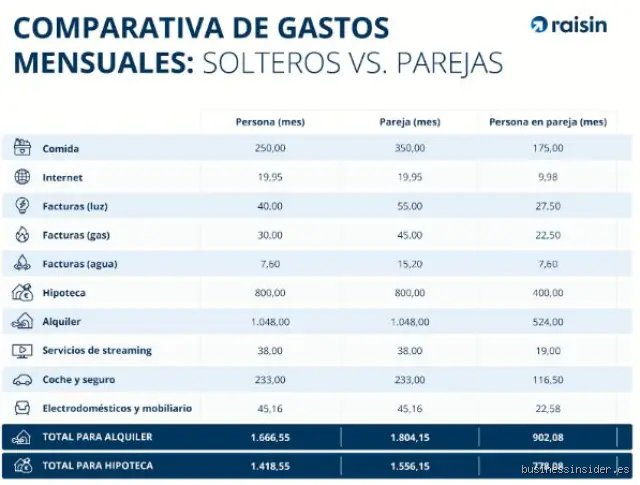
El gasto más importante y el que determinará la viabilidad de tu independencia es, sin duda, la vivienda. Ya sea que decidas alquilar un apartamento pequeño, un estudio o un piso compartido sin compañeros en común, el techo bajo el cual dormirás se llevará la mayor parte de tus ingresos mensuales.
Alquiler o hipoteca: La regla del 30%
Los asesores financieros recomiendan de manera universal que el costo del alquiler no supere el 30% de tus ingresos netos mensuales. Si ganas 2,000 euros o dólares al mes, el alquiler ideal debería rondar los 600. No obstante, en las grandes capitales y áreas metropolitanas, esta regla dorada se ha vuelto casi una utopía para quienes viven solos, obligando a muchos a destinar hasta el 40% o 50% de su sueldo solo para tener un lugar donde vivir.
Cuando buscas un apartamento para una sola persona, las opciones suelen dividirse en:
Estudios o microapartamentos: Espacios donde la habitación, la sala y la cocina conviven en un mismo ambiente. Su principal ventaja es que suelen ser más económicos de alquilar y de calentar o enfriar energéticamente.
Apartamentos de una habitación: Ofrecen mayor privacidad y separación de espacios, ideales si trabajas desde casa o valoras recibir visitas de manera cómoda. Su precio es notablemente superior al de un estudio.
Los temidos gastos de entrada
Mudarse solo no es solo pagar la primera mensualidad; el desembolso inicial puede asfixiar a cualquiera si no se cuenta con un fondo de emergencia. Por lo general, al firmar un contrato de alquiler se deben contemplar los siguientes pagos por adelantado:
El mes en curso: Lo lógico para poder ingresar a la propiedad.
La fianza (depósito de garantía): Generalmente equivalente a uno o dos meses de alquiler, que el propietario retiene para cubrir posibles daños o impagos.
Las comisiones de agencia: En muchos mercados inmobiliarios, la agencia que gestiona el inmueble cobra el equivalente a una mensualidad más impuestos por sus servicios.
Avales o seguros de impago: Algunos propietarios exigen seguros adicionales o avales bancarios que incrementan el costo inicial.
Servicios básicos del hogar: Manteniendo las luces encendidas
Una vez que tienes las llaves en la mano, descubres que un espacio vacío consume recursos incluso antes de que duermas tu primera noche en él. Los servicios básicos o suministros son aquellos gastos recurrentes que garantizan que tu hogar sea habitable.
Electricidad y gas
La factura de la luz es una de las más variables. Al vivir solo, disfrutas de una ventaja económica relativa: consumes menos energía que una familia de cuatro personas porque luces, electrodomésticos y dispositivos electrónicos operan solo para ti. Sin embargo, existen los llamados costos fijos de potencia, lo que significa que aunque te vayas de vacaciones un mes entero y desconectes casi todo, la compañía eléctrica te cobrará una tarifa base solo por mantener el suministro activo.
Climatización: El uso del aire acondicionado en verano y de la calefacción en invierno representa el pico más alto de gasto energético. Los apartamentos mal aislados térmicamente pueden disparar este costo de manera alarmante.
Agua y saneamiento
El consumo de agua suele cobrarse de manera bimestral o mensual, dependiendo de la localidad. Aunque una persona consume considerablemente menos agua que una familia, las tarifas municipales suelen incluir tasas fijas de alcantarillado, depuración y recogida de basuras que se aplican a la vivienda de forma independiente al consumo real.
Conectividad: Internet y telefonía
En el siglo XXI, el acceso a internet de alta velocidad ya no es un lujo, sino una necesidad básica tanto para el entretenimiento como para el ámbito laboral (especialmente si haces teletrabajo).
A diferencia de épocas pasadas, cuando se podían compartir los costos de internet entre varios compañeros de piso, ahora asumes el 100% de la factura.
Al contratar fibra óptica y servicios de telefonía móvil, es fundamental buscar tarifas que se ajusten a tus necesidades reales para no pagar por velocidades de navegación que nunca vas a aprovechar.
Alimentación y productos de limpieza: La despensa unipersonal
Comprar para uno mismo presenta un desafío económico y logístico único que la mayoría de las personas desconoce hasta que llena su primer carrito de supermercado.
La trampa del formato familiar
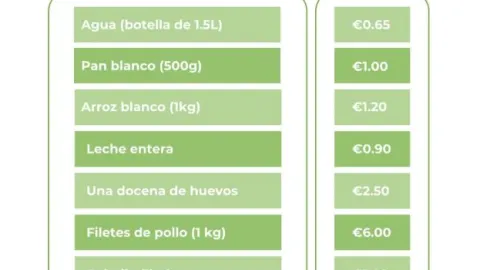
Los supermercados están diseñados bajo la premisa de la economía de escala: los productos más baratos son aquellos que vienen en presentaciones grandes o familiares (paquetes de un kilo de verduras, bandejas de carne con múltiples porciones, o botellas gigantes de leche). Cuando vives solo, comprar estos formatos suele traducirse en desperdicio de alimentos, ya que los productos perecederos caducan antes de que alcances a consumirlos.
La solución experta: Aprender a comprar en mercados locales, adquirir productos a granel, congelar porciones individuales y planificar un menú semanal estricto. No obstante, el esfuerzo logístico es mayor, y el costo por porción suele ser ligeramente superior al de una economía familiar.
Productos de aseo del hogar y cuidado personal
Cuando vives con tus padres o en pareja, los costos de papel higiénico, detergente para la ropa, lavavajillas, champú y productos de limpieza general se diluyen. Al vivir solo, cada botella de detergente y cada rollo de papel corre por tu cuenta. Aunque estos productos no se compran todas las semanas, su reposición simultánea a finales de mes puede desequilibrar un presupuesto ajustado.
Próximos pasos hacia la independencia financiera
Como hemos visto en esta primera entrega, los cimientos de la vida independiente —vivienda, suministros y alimentación básica— exigen un flujo de caja constante y predecible.
Estrategias avanzadas para optimizar tus finanzas y acelerar el ahorro
Vivir solo representa uno de los mayores hitos de crecimiento personal y madurez financiera. Una vez que has superado la fase inicial de adaptación, cubierto los gastos fijos esenciales y establecido un presupuesto base, el verdadero reto no es meramente sobrevivir mes a mes, sino construir una estructura económica resiliente. A continuación, exploraremos las estrategias expertas definitivas para consolidar tu independencia, reducir drásticamente el desperdicio financiero y transformar tu hogar en un motor de estabilidad a largo plazo.
La psicología del consumo en solitario: Evitando las trampas invisibles
Cuando compartes piso, los gastos de suministros, electrodomésticos y alimentos suelen distribuirse o consumirse de manera más eficiente. Al vivir solo, te enfrentas a lo que en economía conductual se conoce asertivamente como la "penalización de la individualidad".
El peligro de las porciones individuales: Los supermercados suelen empaquetar alimentos perecederos en cantidades diseñadas para familias o parejas. Comprar un paquete de verduras que se echa a perder antes de que puedas consumirlo por completo es, en la práctica, tirar dinero a la basura.
El impuesto a la conveniencia: La soledad a menudo fomenta el cansancio tras largas jornadas laborales, lo que incrementa el impulso de pedir comida a domicilio o comprar productos ultraprocesados precocinados. Un solo pedido semanal de comida puede equivaler al costo de tres días de compras inteligentes en el mercado local.
Cómo contrarrestarlo
Planificación culinaria por lotes (Batch Cooking): Cocina un día a la semana en grandes cantidades y porciona los alimentos en recipientes aptos para congelación. Esto no solo reduce el costo por porción, sino que elimina la tentación de gastar en servicios de entrega a domicilio.
Consumo colaborativo vecinal: Organiza con amigos cercanos o vecinos que también vivan solos la compra conjunta de ciertos productos al por mayor (como artículos de limpieza o productos no perecederos) para aprovechar descuentos por volumen sin desperdiciar comida.
Auditoría y automatización de servicios: Reduciendo los gastos hormiga
Los gastos fijos pequeños, como suscripciones digitales a plataformas de streaming que apenas utilizas, membresías de gimnasios fantasma o comisiones bancarias evitables, pueden erosionar hasta un 15% de tu ingreso neto anual sin que te percates.
Revisión trimestral de suministros: El mercado energético y de telecomunicaciones es altamente competitivo. Realiza una revisión cada tres meses de tus tarifas de electricidad, gas, internet y telefonía móvil. Cambiar de proveedor o renegociar contratos suele traducirse en ahorros notables.
Automatización del ahorro (El principio de "págate a ti mismo primero"): Configura una transferencia automática el mismo día en que recibas tus ingresos hacia una cuenta de ahorro separada o un fondo de inversión de bajo riesgo. Si el dinero "desaparece" de tu cuenta corriente de forma inmediata, aprenderás a presupuestar basándote en lo que realmente queda disponible para gastar.
Creación del fondo de emergencia específico para hogares unipersonales
Mientras que en un hogar compartido un imprevisto financiero (como la pérdida temporal de empleo o una avería médica) puede ser absorbido o amortiguado por los co-residentes, cuando vives solo la única red de seguridad eres tú.
El tamaño del fondo: Se recomienda que el fondo de emergencia de una persona que vive sola cubra entre 6 y 9 meses de gastos esenciales (alquiler, servicios básicos, alimentación y transporte), en contraste con los 3 a 6 meses recomendados para hogares multi-persona.
Liquidez frente a rentabilidad: Este dinero debe estar en una cuenta de alta liquidez o en instrumentos de bajo riesgo que permitan el retiro inmediato sin penalizaciones, garantizando tranquilidad absoluta ante cualquier eventualidad imprevista.
Conclusión: Hacia la soberanía financiera sostenible
Vivir solo no tiene por qué ser un lujo inalcanzable ni una fuente constante de estrés económico. La clave del éxito financiero en la vida independiente no reside en privarse de todo lo que disfrutas, sino en entender el flujo exacto de tu dinero y alinear tus gastos con tus valores prioritarios.
Implementando un control riguroso de tus costos fijos, evitando las trampas del consumo individual ineficiente y manteniendo una disciplina férrea en el ahorro automatizado, transformarás tu hogar unipersonal en una sólida plataforma de éxito y libertad personal.