❤️ Familia y relaciones Hijos y crianza
¿Cuánto es lo máximo que puede ganar un pensionado?
Respuesta corta
El debate en torno a los sistemas de previsión social y seguridad social genera un interés constante, especialmente cuando se aborda la cúspide prestacional de los trabajadores que culminan su vida laboral. Una de las preguntas más frecuentes al planificar el retiro es conocer con exactitud cuál es el límite máximo que puede percibir un pensionado.
En pocas palabras
- Los sistemas públicos de pensiones de reparto se fundamentan en el principio de solidaridad intergeneracional y contributividad.
- Para comprender el impacto económico de este límite, resulta útil examinar los importes vigentes.
- Alcanzar la pensión máxima no es una consecuencia automática de haber tenido un buen sueldo durante los últimos años de trabajo.
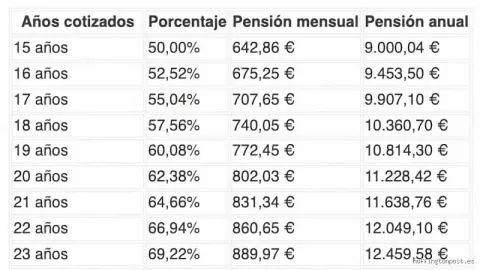
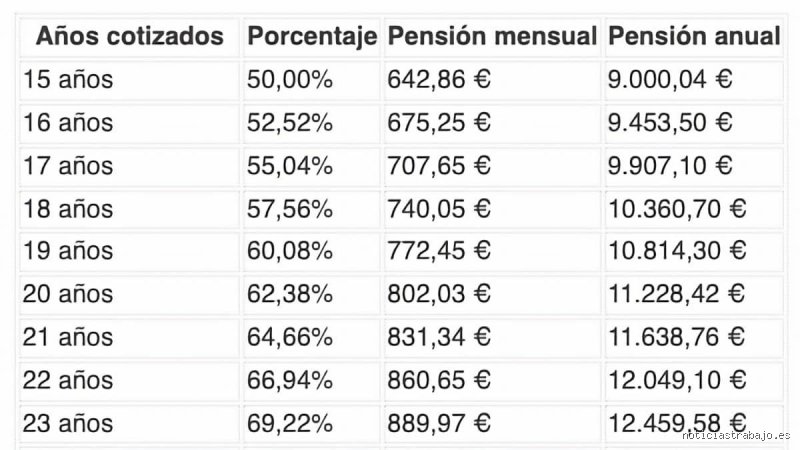
- El importe final que recibe un pensionista se calcula aplicando un porcentaje (derivado de los años totales cotizados) sobre la denominada base reguladora.
- Para comprender a fondo cómo se alcanza ese codiciado límite superior en la prestación de un pensionista, es imperativo analizar el concepto de la base reguladora y su relación directa con las bases de cotización.
En este artículo
- El concepto de la pensión máxima: ¿Por qué existe un tope?
- Cifras de referencia y el contexto actual
- Los requisitos estrictos para aspirar al tope máximo
- El papel de la base reguladora y el cálculo de la pensión
- Factores determinantes y el papel de las bases de cotización
- La compatibilidad de prestaciones y el límite de concurrencia
- Fiscalidad y el impacto real del IRPF en la pensión máxima
- Estrategias de planificación financiera y conclusiones
El concepto de la pensión máxima: ¿Por qué existe un tope?
Los sistemas públicos de pensiones de reparto se fundamentan en el principio de solidaridad intergeneracional y contributividad. Esto significa que las cotizaciones de los trabajadores activos financian las prestaciones de los pasivos actuales, y la cuantía que recibe un ciudadano guarda, en teoría, una relación directa con el esfuerzo de cotización realizado durante sus años en activo.
Sin embargo, para garantizar la sostenibilidad financiera del sistema público y evitar desequilibrios presupuestarios insostenibles, los gobiernos establecen por ley un límite máximo de percepción. Este tope actúa como un freno: por muy elevados que hayan sido los salarios y las bases de cotización de un ciudadano a lo largo de su carrera, la pensión pública resultante no podrá rebasar esa cantidad establecida por los Presupuestos Generales del Estado o la legislación anual correspondiente.
Tope de suficiencia y sostenibilidad: El límite máximo busca equilibrar la equidad contributiva con la redistribución de recursos, asegurando que los fondos públicos mantengan su viabilidad frente a los retos demográficos actuales (como el envejecimiento poblacional y el aumento de la esperanza de vida).
Actualización anual: Este techo no es estático; se revaloriza de forma periódica conforme al coste de la vida y los incrementos fijados legalmente para proteger el poder adquisitivo de los pensionistas frente a la inflación.
Cifras de referencia y el contexto actual
Para comprender el impacto económico de este límite, resulta útil examinar los importes vigentes. En el marco normativo actual, la pensión máxima ordinaria se fija de manera que se distribuye habitualmente en 14 pagas anuales (las 12 mensualidades ordinarias más dos pagas extraordinarias estivales y navideñas).
Límite mensual y anual: Las normativas de revalorización sitúan el tope máximo de las pensiones públicas en 3.359,60 euros mensuales, lo que se traduce en una cuantía anual que alcanza los 47.034,40 euros.
Imposibilidad de superar el límite por concurrencia: Este tope no solo se aplica a una pensión única, sino que opera como un límite de percepción total. Si un beneficiario acumula derecho a más de una pensión pública (por ejemplo, una pensión de jubilación combinada con otra prestación compatible), la suma de todas ellas tampoco podrá superar en ningún caso el citado importe máximo anual o mensual.
Los requisitos estrictos para aspirar al tope máximo
Alcanzar la pensión máxima no es una consecuencia automática de haber tenido un buen sueldo durante los últimos años de trabajo. El sistema exige cumplir rigurosamente con una serie de variables temporales y cuantitativas muy exigentes:
Años de cotización y porcentaje aplicable: Para tener derecho al 100% de la base reguladora (el porcentaje completo que determina el cálculo inicial), la normativa exige un periodo de cotización determinado que varía de manera transitoria. Por ejemplo, se exigen al menos 36 años y 6 meses de cotización efectiva para alcanzar el 100% de la base reguladora en los esquemas estándar vigentes.
La edad ordinaria de jubilación: Quienes deseen jubilarse a los 65 años cumplidos deben acreditar carreras de cotización muy prolongadas y exigentes (a menudo superando los 38 años y 3 meses de cotización acreditada), mientras que aquellos con periodos más cortos deben esperar a la edad legal ordinaria correspondiente (que se sitúa de forma progresiva por encima de los 66 años).
La obligatoriedad de cotizar por la base máxima: No basta con sumar muchos años cotizados; es imperativo haber cotizado durante un tramo temporal prolongado (históricamente los últimos 25 años previos al retiro) por los tramos más elevados o directamente por la base máxima de cotización que el sistema estipula para cada ejercicio.
El papel de la base reguladora y el cálculo de la pensión
El importe final que recibe un pensionista se calcula aplicando un porcentaje (derivado de los años totales cotizados) sobre la denominada base reguladora. Esta base se obtiene promediando las bases de cotización del trabajador durante un número determinado de meses previos a la jubilación.
Con las reformas recientes orientadas a flexibilizar y modernizar el cálculo, los trabajadores pueden encontrarse con fórmulas mixtas (por ejemplo, tomar los mejores años computables dentro de un periodo ampliado y descartar los meses con cotizaciones más bajas).
Si tras aplicar los porcentajes correspondientes a la base reguladora el resultado matemático arrojase una cifra superior al límite legal (por ejemplo, 4.000 euros mensuales), el sistema aplica automáticamente el corte, reduciendo la prestación efectiva al tope máximo legalmente permitido para ese año (los citados 3.359,60 euros mensuales).
Factores determinantes y el papel de las bases de cotización
Para comprender a fondo cómo se alcanza ese codiciado límite superior en la prestación de un pensionista, es imperativo analizar el concepto de la base reguladora y su relación directa con las bases de cotización. Mucha gente confunde erróneamente la base máxima de cotización con la pensión máxima. Mientras que la primera representa el tope por el cual un trabajador cotiza mensualmente a la Seguridad Social (situado por encima de los 5.100 euros mensuales en el régimen general), la pensión resultante es el porcentaje aplicable sobre una media ponderada de dichos periodos.
El cálculo actual exige tomar en cuenta las bases de cotización correspondientes a los últimos 25 años (300 meses) anteriores al hecho causante, dividiendo esta suma entre 350. Esto significa que no basta con haber disfrutado de un sueldo elevado o haber cotizado por el tope máximo durante los últimos años previos a la retirada laboral. Cualquier altibajo o periodo prolongado con bases inferiores a lo largo de esas tres décadas reducirá la media aritmética, situando la base reguladora por debajo del dintel necesario y alejando al trabajador de la percepción íntegra del tope legal.
Asimismo, entran en juego los coeficientes reductores o los complementos por demora. Aquellos contribuyentes que deciden retrasar voluntariamente su edad de jubilación más allá de los límites ordinarios pueden acogerse a incentivos económicos muy atractivos, ya sea un porcentaje adicional sobre la base reguladora por cada año completo cotizado después de la edad legal, una cantidad a tanto alzado por cada año, o una combinación de ambas fórmulas. No obstante, incluso aplicando estos generosos incentivos por demora, la normativa española estipula un cortafuegos infranqueable: la suma total nunca podrá superar el tope máximo absoluto establecido por los Presupuestos Generales o los reales decretos de revalorización anual.
La compatibilidad de prestaciones y el límite de concurrencia
Un escenario financiero frecuente que genera numerosas dudas entre los ciudadanos es el de la concurrencia de pensiones públicas. ¿Qué sucede si un beneficiario tiene derecho a percibir simultáneamente más de una prestación contributiva del sistema, por ejemplo, una pensión de jubilación propia combinada con una pensión de viudedad derivada del fallecimiento de su cónyuge?
La legislación vigente es sumamente estricta en este aspecto para garantizar la sostenibilidad financiera del sistema público. El principio general dicta que el conjunto de las pensiones públicas que perciba una misma persona está sujeto al mismo límite máximo global. Dicho de otro modo: si un ciudadano acumula una pensión de jubilación y una de viudedad, la suma aritmética de ambas no podrá rebasar en ningún caso el tope anual fijado para el ejercicio vigente (los 47.034,40 euros anuales repartidos en 14 pagas).
Si al sumar ambas prestaciones el resultado supera esta cifra tope, la Seguridad Social aplicará de oficio una reducción en la pensión de menor cuantía (por lo general en la de viudedad) hasta que el montante total se ajuste exactamente al límite legal permitido. Existen muy contadas excepciones vinculadas a complementos específicos por gran invalidez o ciertos regímenes especiales históricos, pero para la inmensa mayoría de los contribuyentes el techo económico es un muro común e insalvable, operen de manera individual o en régimen de concurrencia.
Fiscalidad y el impacto real del IRPF en la pensión máxima
Analizar cuánto es lo máximo que puede ganar un pensionista exige mirar más allá de la cifra bruta. Con frecuencia se comete el error de equiparar el tope legal anunciado por la administración con el dinero neto que efectivamente ingresa el jubilado en su cuenta bancaria mes a mes. Al igual que ocurre con los salarios de los trabajadores en activo, las pensiones contributivas de la Seguridad Social están consideradas legalmente como rendimientos del trabajo y, por tanto, se encuentran plenamente sujetas a las retenciones del Impuesto sobre la Renta de las Personas Físicas (IRPF).
Debido a la progresividad del impuesto y a las elevadas cuantías que marcan el tope máximo, las retenciones aplicadas a estas nóminas se sitúan en los tramos más altos de la escala estatal y autonómica. Esto significa que el importe neto que percibe un pensionista que cobre la pensión máxima sufrirá una minoración considerable a través de la retención fiscal mensual. Además, la cuantía neta final variará de forma significativa dependiendo de factores individuales tan diversos como:
La comunidad autónoma de residencia (debido a los tramos autonómicos del IRPF).
La situación familiar y personal (existencia de ascendientes o descendientes a cargo, discapacidad propia o del cónyuge).
La presencia de otros rendimientos de capital o actividades económicas paralelas que obliguen a ajustar cuentas con la Agencia Tributaria en la campaña anual de la renta.
Por consiguiente, aunque el titular alcance el reconocimiento administrativo de la pensión máxima en sus 14 pagas correspondientes, el rendimiento líquido disponible dependerá enteramente de su entramado fiscal particular.
Estrategias de planificación financiera y conclusiones
Determinar cuánto es lo máximo que puede ganar un pensionista requiere entender que el sistema público español opera bajo un principio de solidaridad y redistribución que impone topes estrictos a las prestaciones contributivas. Con los valores actualizados para este ejercicio, el límite se consolida en 3.359,60 euros brutos mensuales (lo que equivale a 47.034,40 euros brutos anuales distribuidos habitualmente en 14 pagas).
Alcanzar esta cifra privilegiada no es fruto de la casualidad ni de un sueldo elevado puntual al final de la vida laboral; exige una trayectoria profesional prolongada y constante, caracterizada por el cumplimiento riguroso de los periodos de cotización exigidos y el mantenimiento de las bases máximas de aportación durante un mínimo de 25 años. Para aquellos profesionales cuyos ingresos superen holgadamente las bases máximas de cotización a lo largo de su vida activa, el sistema público ofrecerá inevitablemente un rendimiento financiero limitado por dicho techo legal.
Es precisamente ante esta limitación estructural donde cobra vital importancia la planificación financiera complementaria. Herramientas de ahorro a largo plazo como los planes de pensiones individuales de empleo, los seguros de ahorro sistemático o la diversificación en productos de inversión inmobiliaria o financiera se erigen como los instrumentos idóneos para complementar los ingresos durante la jubilación. De este modo, los futuros pensionistas podrán blindar su poder adquisitivo y asegurar un nivel de bienestar económico que trascienda los topes impuestos por los presupuestos de la Seguridad Social.