❤️ Familia y relaciones Hijos y crianza
¿Cómo justificar una factura pagada en efectivo?
Respuesta corta
Para autónomos, pequeñas y medianas empresas (pymes), e incluso grandes corporaciones, el uso del efectivo no es una anomalía, sino una herramienta operativa legítima y legal, siempre y cuando se encuentre dentro de los márgenes normativos vigentes (como los límites legales para pagos en efectivo establecidos por las legislaciones fiscales de cada país para…
En este artículo
- El mito de la desaparición del efectivo y la realidad del tejido empresarial actual
- El marco normativo y los límites legales: ¿Es deducible un pago en efectivo?
- Anatomía de la factura y el peligro del "recibí" informal
- Los riesgos fiscales de la falta de trazabilidad en el efectivo
- Próximos pasos hacia una gestión documental avanzada
- Estrategias avanzadas de justificación y validación legal de pagos en efectivo
El mito de la desaparición del efectivo y la realidad del tejido empresarial actual
Para autónomos, pequeñas y medianas empresas (pymes), e incluso grandes corporaciones, el uso del efectivo no es una anomalía, sino una herramienta operativa legítima y legal, siempre y cuando se encuentre dentro de los márgenes normativos vigentes (como los límites legales para pagos en efectivo establecidos por las legislaciones fiscales de cada país para prevenir el fraude y el blanqueo de capitales).
No obstante, el verdadero desafío al que se enfrentan los profesionales no reside en la legalidad de utilizar efectivo —que es innegable—, sino en la complejidad probatoria y documental que este medio de pago conlleva ante las autoridades tributarias. Cuando una transacción se realiza mediante transferencia bancaria, tarjeta de crédito o débito, o domiciliación, la propia infraestructura financiera genera una cadena de custodia digital inalterable: extractos bancarios, códigos de operación, sellos de tiempo y referencias cruzadas entre el emisor y el receptor. El rastro es claro, transparente y fácilmente auditable por cualquier administración fiscal.
Por el contrario, el dinero físico es intrínsecamente anónimo y desvinculado de un registro digital automático. Un billete de curso legal cambia de manos sin dejar una huella electrónica propia. Es precisamente esta característica la que convierte a los pagos en efectivo en el principal foco de atención y escrutinio por parte de las agencias tributarias en procesos de inspección. Para un auditor o un inspector de hacienda, un gasto justificado exclusivamente mediante la buena fe del contribuyente es, por definición, un riesgo fiscal elevado.
De este modo, justificar una factura pagada en efectivo trasciende el simple acto de archivar un recibo de papel; se convierte en un procedimiento técnico y riguroso de cumplimiento normativo (compliance) y gestión documental que busca dotar al dinero físico de la misma robustez jurídica y probatoria que ostentan los medios electrónicos.
El marco normativo y los límites legales: ¿Es deducible un pago en efectivo?
Una de las dudas más frecuentes y recurrentes entre empresarios, administradores y profesionales autónomos es si la legislación fiscal permite la deducibilidad de aquellos gastos comerciales o profesionales que han sido sufragados mediante dinero en efectivo. La respuesta corta es sí, es posible, pero está sujeta a un conjunto estrictamente delimitado de condiciones formales, materiales y cuantitativas que no admiten interpretaciones ambiguas.
Los límites cuantitativos a los pagos en efectivo
Para comprender cómo justificar una factura en efectivo, primero es imperativo verificar que la transacción en sí misma no vulnere los límites legales establecidos para la prevención del fraude fiscal y el blanqueo de capitales. En la Unión Europea y en gran parte de Iberoamérica, existen normativas específicas que restringen el pago en efectivo en operaciones comerciales entre empresarios o profesionales (operaciones B2B), así como en transacciones donde interviene un empresario y un consumidor final (B2C) cuando se superan determinados umbrales.
Operaciones entre empresas y profesionales (B2B): Por regla general, los pagos en efectivo por importe igual o superior a ciertas cantidades (por ejemplo, 1.000 euros en jurisdicciones como España para operaciones con empresarios, o límites equivalentes en otras economías) están prohibidos. Si una factura supera este umbral legal y se paga en efectivo, no solo se incurre en una infracción administrativa sancionable tanto para el pagador como para el receptor, sino que además se compromete gravemente la deducibilidad del gasto en el Impuesto sobre Sociedades o en el Impuesto sobre la Renta de las Personas Físicas (IRPF), así como el derecho a la deducción del IVA soportado.
Operaciones con particulares (B2C) o pagos cotidianos: Los gastos menores cotidianos (como pequeños suministros de oficina, desplazamientos en taxi, dietas de manutención justificada, compra de material de ferretería urgente, etc.) que se encuentran muy por debajo de los umbrales legales de prohibición de efectivo son perfectamente válidos. Sin embargo, el hecho de que la cuantía sea legalmente admisible no exime al contribuyente de la obligación de demostrar fehacientemente que el gasto existió, que estuvo vinculado directamente a la actividad económica y que fue efectivamente pagado.
Los principios de correlación, fehaciencia y justificabilidad
Para que cualquier gasto sea aceptado por la administración tributaria como deducible en el marco de una actividad económica, deben cumplirse de forma simultánea tres principios fundamentales del derecho fiscal:
Correlación con los ingresos: El gasto debe estar directamente vinculado a la obtención de ingresos o al desarrollo de la actividad empresarial. Comprar una herramienta en efectivo en una ferretería local para reparar una maquinaria de la empresa cumple con este principio; comprar artículos de uso personal con fondos de la empresa, no.
Fehaciencia de la operación: El contribuyente debe poder demostrar que la operación realmente se llevó a cabo en los términos declarados. Aquí es donde el pago en efectivo sufre su mayor debilidad natural, ya que la materialidad de la entrega del dinero físico debe ser respaldada por pruebas documentales adicionales y complementarias.
Justificación documental adecuada: No basta con declarar el gasto en el libro de registros contables; es obligatorio conservar el documento justificativo original que cumpla con todos los requisitos formales exigidos por la normativa de facturación.
Anatomía de la factura y el peligro del "recibí" informal
Uno de los errores más graves y comunes cometidos por los profesionales es confundir un recibí informal, un albarán de entrega o un ticket de caja simplificado con una factura completa y válida, especialmente cuando se trata de transacciones en efectivo.
En el ámbito del comercio minorista y de los servicios de menor cuantía, es muy habitual que el proveedor entregue un documento impreso por una máquina registradora o un bloc de recibos genérico comprado en una papelería. Si bien estos documentos pueden servir como prueba indiciaria, carecen de la solidez jurídica necesaria ante una inspección fiscal rigurosa si no se complementan adecuadamente.
Requisitos esenciales que debe contener una factura para ser considerada válida
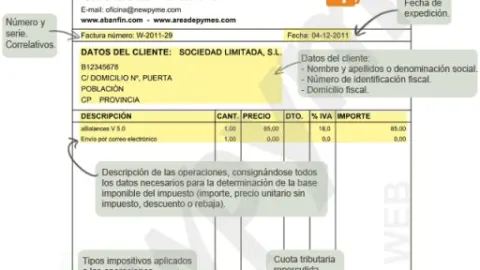
Para que un documento tenga la consideración legal de factura (ya sea ordinaria o completa) y sirva como soporte para justificar un gasto pagado en efectivo, debe incluir obligatoriamente los siguientes elementos de acuerdo con los reglamentos de facturación estándar:
Número y, en su caso, serie: Debe formar parte de una secuencia correlativa que evite duplicidades o alteraciones.
Fecha de expedición: El momento exacto en que se emite el documento.
Datos de identificación completos: Tanto del emisor (proveedor/prestador) como del receptor (empresa o autónomo cliente). Esto incluye nombre o razón social, NIF/CIF y domicilio fiscal.
Descripción detallada de las operaciones: Especificación clara de los bienes entregados o los servicios prestados, indicando el precio unitario sin impuestos, los descuentos aplicados y el importe total de las operaciones.
Tipo impositivo aplicable: Desglose claro del Impuesto sobre el Valor Añadido (IVA) o impuesto indirecto equivalente, así como de las retenciones procedentes (si las hubiera).
Cuota tributaria repercutida: La cantidad exacta que se cobra en concepto de impuestos.
Importe total a pagar: La suma final que incluye la base imponible y los tributos.
El papel crítico de la mención "Pagado en Efectivo"
Cuando una factura se abona mediante transferencia, el propio extracto bancario actúa como nexo probatorio. En el caso del efectivo, la factura debe reflejar de manera explícita y fehaciente que el método de extinción de la deuda ha sido el contado o el pago en efectivo.
Lo ideal, desde una perspectiva de buenas prácticas contables y de seguridad jurídica, es que el documento incorpore un sello físico o digital de la empresa emisora que incluya:
La palabra "PAGADO" o "COBRADO".
La fecha exacta en que se efectuó el pago material.
La firma manuscrita y el sello comercial de la persona autorizada que recibió el dinero en nombre de la entidad emisora (en el caso de pequeñas empresas o autónomos proveedores).
Sin este reconocimiento explícito por parte del emisor en el propio documento, la factura se encuentra en un limbo jurídico: consta la obligación de pago (la factura emitida), pero no existe la prueba documental de que dicha obligación haya sido extinguida mediante la entrega efectiva de los fondos, abriendo la puerta a que la administración fiscal cuestione la realidad financiera del movimiento.
Los riesgos fiscales de la falta de trazabilidad en el efectivo
Ignorar las exigencias probatorias específicas de los pagos en efectivo expone a las empresas y a los autónomos a contingencias fiscales de gran envergadura. Durante una inspección tributaria, la carga de la prueba recae íntegramente sobre el contribuyente. Esto significa que no es la agencia tributaria la que tiene que demostrar que el gasto es falso, sino que es el empresario quien debe probar, sin género de dudas, que el gasto es real, necesario, que se pagó por el importe declarado y que la persona que recibió el dinero era la legítima contraparte comercial.
Las consecuencias de una justificación deficiente
Regularización del Impuesto sobre Sociedades o IRPF: Si la inspección determina que un gasto pagado en efectivo no está debidamente justificado o carece de la trazabilidad probatoria necesaria, el gasto será considerado no deducible. Como consecuencia, se incrementará de manera artificial el beneficio fiscal del ejercicio, obligando a la empresa a pagar la diferencia del impuesto correspondiente, además de los correspondientes intereses de demora.
Pérdida del derecho a la deducción del IVA: El IVA soportado asociado a una factura mal justificada o pagada en efectivo sin cumplir los requisitos formales es rechazado sistemáticamente por los inspectores. Esto se traduce en una liquidación paralela en la que se exige el ingreso del IVA deducido indebidamente.
Sanciones y recargos: Además de la cuota defraudada o no ingresada, las actas de inspección suelen llevar aparejadas sanciones económicas que varían en función de la gravedad y la calificación de la infracción (leve, grave o muy grave), pudiendo alcanzar porcentajes muy elevados sobre el importe dejado de ingresar.
Próximos pasos hacia una gestión documental avanzada
La mera posesión de una factura no es suficiente si el medio de pago utilizado deja un vacío de trazabilidad digital; es necesario rodear cada operación en efectivo de un ecosistema documental complementario que blinde la deducción ante cualquier auditoría o inspección fiscal.
Estrategias avanzadas de justificación y validación legal de pagos en efectivo
Dar continuidad a un análisis riguroso sobre la justificación de gastos abonados en efectivo exige adentrarse en los mecanismos de comprobación fiscal, las limitaciones normativas vigentes y las mejores prácticas contables para blindar a una empresa o autónomo ante cualquier auditoría. Aunque los pagos electrónicos ofrecen una trazabilidad inmediata, la economía actual aún mantiene circuitos en efectivo que requieren un tratamiento documental impecable.
El marco normativo y los límites cuantitativos del efectivo
Antes de profundizar en los métodos de prueba, es fundamental recordar que la legislación de numerosos países establece restricciones estrictas al uso de efectivo en operaciones comerciales y profesionales (por ejemplo, limitaciones a pagos en efectivo entre empresarios y profesionales, o límites para residentes y no residentes).
Límites de deducibilidad: Superar los umbrales legales establecidos para transacciones en efectivo invalida automáticamente el gasto a efectos de deducción en el Impuesto sobre la Renta o Sociedades, además de acarrear sanciones administrativas tanto para el pagador como para el receptor.
Carga de la prueba: Ante la Agencia Tributaria o autoridades fiscales equivalentes, la carga de probar que un gasto es real, necesario para la actividad económica y efectivamente pagado recae íntegramente sobre el contribuyente. Un recibo simple o un ticket incompleto rara vez superan este estándar probatorio.
Elementos imprescindibles en la factura simplificada y completa
Cuando una transacción se efectúa en metálico, el documento justificativo debe cumplir rigurosamente con los requisitos formales exigidos por la normativa mercantil y tributaria. Dependiendo de si se trata de una factura completa o una factura simplificada (antiguos tiques), se deben verificar los siguientes elementos:
Identificación fiscal completa: NIF/CIF y razón social tanto del expedidor como del destinatario (este último es obligatorio en facturas simplificadas cuando se requiere para la deducción fiscal o por volumen de operaciones).
Descripción detallada del bien o servicio: Evitar conceptos genéricos como "varios" o "servicios profesionales". La especificidad protege frente a la presunción de liberalidad o gasto no afecto.
Desglose de impuestos: Especificación clara de la base imponible, el tipo impositivo aplicable (IVA u otros impuestos indirectos) y la cuota repercutida.
Mención expresa del método de pago: Aunque a menudo se omite, es altamente recomendable que la factura refleje de forma explícita la condición de "Pagado en efectivo".
Métodos complementarios de prueba ante la falta de trazabilidad bancaria
Dado que el efectivo no deja un rastro automático en el sistema financiero, es necesario construir un expediente probatorio robusto que vincule el dinero físico con la operación comercial. Las siguientes herramientas son fundamentales:
A. El recibí o carta de pago firmada
Siempre que se realice una entrega de efectivo de importe considerable, se debe exigir un recibí firmado y fechado por el representante legal o cajero autorizado del proveedor. Este documento debe incluir:
Importe exacto en números y letras.
Referencia explícita a la factura asociada (número y fecha).
Sello de la empresa emisora.
B. Registro en el libro de caja
Para mantener una contabilidad interna transparente, cualquier movimiento en metálico debe reflejarse puntualmente en el Libro de Caja. Las discrepancias entre el saldo físico real de la caja y el registrado teóricamente son una de las principales señales de alerta en las inspecciones fiscales.
C. Pruebas indirectas de correlación
En ausencia de un justificante bancario directo, la realidad del pago y del gasto se puede defender mediante:
Correspondencia comercial previa: Correos electrónicos o presupuestos aceptados donde se pacte el pago al contado contra entrega.
Actas de entrega o albaranes de recepción: Firmados por el personal de la empresa que recibió físicamente la mercancía.
Coherencia temporal: La salida de efectivo de la caja física de la empresa debe coincidir temporalmente con la fecha de emisión de la factura y la recepción de los bienes.
Buenas prácticas para la gestión del efectivo en el ámbito profesional
Para minimizar riesgos legales y optimizar la administración interna, se recomienda implementar los siguientes protocolos:
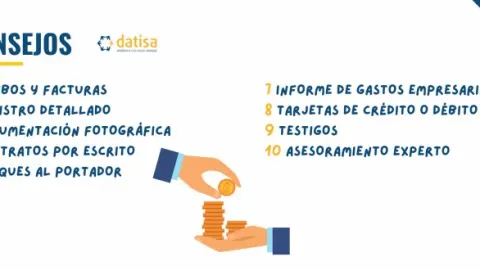
Digitalización inmediata: Escanear los tickets y facturas en efectivo en el mismo momento de la transacción para evitar su deterioro, pérdida o borrado (especialmente en tickets impresos en papel térmico).
Políticas de caja chica (Petty Cash): Establecer un fondo fijo limitado para pequeños gastos cotidianos (material de oficina menor, desplazamientos urbanos urgentes), gestionado por un único responsable mediante vales de caja numerados.
Auditorías internas periódicas: Realizar recuentos físicos de caja sorpresa para verificar que el dinero existente coincide exactamente con el saldo contable documentado.
Nuestra conclusión
Justificar una factura pagada en efectivo va mucho más allá de conservar un simple papel; requiere construir un ecosistema documental y contable que demuestre sin ambigüedades la veracidad, necesidad y legalidad de la operación. En un entorno fiscal cada vez más digitalizado y automatizado, la prudencia y el rigor en el manejo de efectivo son la mejor defensa frente a cualquier contingencia tributaria.