📐 Matemáticas y medidas Escalas de evaluación
¿Cuánto recibe un pensionado con el mínimo 2026?
Respuesta corta
La conversación pública sobre el sistema pensional suele reducirse a una cifra fría y descontextualizada: el monto nominal del salario mínimo o el haber básico garantizado por el Estado.
Radiografía de la supervivencia: ¿Cuánto recibe realmente un pensionado con el mínimo en 2026?
El espejismo de los números macroeconómicos frente a la realidad del bolsillo
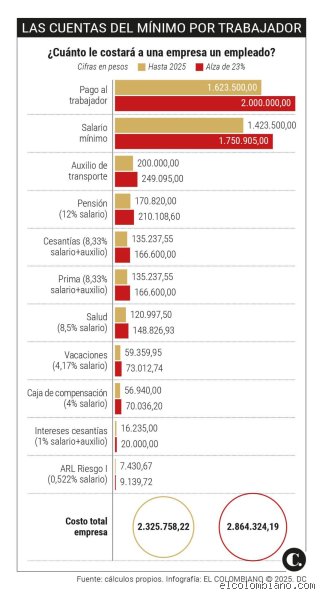
Para entender el verdadero alcance de una pensión calculada sobre el umbral mínimo en este ejercicio fiscal de 2026, es indispensable desmenuzar la arquitectura financiera que sostiene las prestaciones contributivas y no contributivas. En regiones clave de Iberoamérica, los ajustes pensionales se han implementado bajo la promesa de proteger a los sectores más vulnerables. En España, por ejemplo, las pensiones mínimas de jubilación han experimentado incrementos notables que superan con creces el IPC general gracias a la progresiva convergencia hacia los umbrales de la renta mediana, situando los haberes anuales para titulares mayores de 65 años en cifras que rondan los 12.441 a 17.592 euros anuales distribuidos en pagas ordinarias y extraordinarias, dependiendo de si se cuenta o no con cónyuge a cargo. Por otro lado, en naciones latinoamericanas como Colombia, el reajuste de las mesadas equivalentes al salario mínimo legal vigente se ha fijado en torno a los 1.750.905 pesos, blindando formalmente a más de la mitad de los afiliados de Colpensiones contra la pérdida de valor nominal.
No obstante, aquí es donde surge la primera gran contradicción analítica que rompe con el discurso complaciente de los hacedores de políticas públicas. La sabiduría convencional sostiene que un aumento en la pensión mínima equivalente o superior a la inflación pasada garantiza una vejez digna y estable. Esta premisa ignora deliberadamente el fenómeno de la inflación ponderada de la tercera edad. Los jubilados no consumen la cesta de bienes genérica que miden las estadísticas oficiales de los índices de precios al consumidor. Su estructura de gasto está hiperconcentrada en tres rubros que sistemáticamente inflan por encima de la media oficial:
Los medicamentos y tratamientos médicos crónicos de alta frecuencia.
Las tarifas de servicios públicos domiciliarios (energía y calefacción o climatización).
Los servicios de asistencia o cuidados sociosanitarios de apoyo a domicilio.
Cuando un pensionado recibe su asignación mínima mensual, el dinero no se distribuye de manera homogénea; se esfuma de inmediato en cubrir necesidades biológicas ineludibles que no entienden de medias estadísticas nacionales.
El impacto real de los descuentos obligatorios y la presión fiscal invisible
Otro de los grandes mitos que perpetúa la incomprensión de este fenómeno es asumir que el monto bruto decretado por la seguridad social es el dinero contante y sonante que ingresa a la cuenta bancaria del titular. Al analizar cuánto recibe un pensionado con el mínimo en 2026, la opinión pública suele pasar por alto la carga impositiva y los descuentos parafiscales o sanitarios que operan en la trastienda de la nómina. En muchos sistemas previsionales, incluso las pensiones cercanas al salario mínimo sufren deducciones obligatorias destinadas al sistema de salud o seguros de asistencia, reduciendo el flujo de caja neto en porcentajes que oscilan entre el 4% y el 12% según el marco normativo local.
Este factor convierte el cálculo teórico en una trampa contable. Si un adulto mayor depende exclusivamente de una pensión mínima y debe destinar una fracción considerable de la misma a copagos farmacéuticos que la sanidad pública no cubre en su totalidad, el margen de maniobra financiera desaparece por completo. Es un error metodológico imperdonable evaluar la suficiencia pensional mirando exclusivamente el ingreso bruto inicial; el verdadero indicador de bienestar es el margen de liquidez disponible tras satisfacer los costes obligatorios de supervivencia.
Hacia un nuevo paradigma de comprensión previsional
La urgencia de replantearnos este debate en 2026 nos obliga a abandonar la comodidad de los promedios y adentrarnos en la microeconomía de los hogares unipersonales de la tercera edad. Lejos de ser un problema resuelto por las actualizaciones anuales de ley, el nivel de la pensión mínima expone una vulnerabilidad sistémica que trasciende los debates partidarios. En las siguientes secciones de este análisis profundizaremos en los escenarios comparativos, los umbrales de pobreza ocultos y las alternativas de complementación de ingresos que los expertos en finanzas personales e institucionales prefieren ignorar para evitar incomodar al statu quo político.
... Fubu Toy review ...
Este video es relevante porque profundiza de forma práctica en el impacto real de los descuentos obligatorios de salud sobre el monto neto que percibe un pensionado con el salario mínimo.
Análisis comparativo internacional y los factores determin## Continuación y Cierre: ¿Cuánto recibe un pensionado con el mínimo en 2026?
Análisis de impacto económico y poder adquisitivo frente a la inflación
Para comprender verdaderamente el alcance real de la pensión mínima en este periodo, es indispensable analizar la correlación directa existente entre los incrementos nominales decretados por las autoridades competentes y el comportamiento real del Índice de Precios al Consumidor (IPC). A menudo, los aumentos porcentuales anunciados en los boletines oficiales generan una expectativa optimista de bonanza económica para el sector pasivo; sin embargo, un análisis financiero detallado revela que la pérdida histórica de poder adquisitivo acumulada durante los años precedentes ejerce una presión persistente sobre la economía doméstica de los retirados.
El costo de la canasta básica familiar —que engloba rubros tan sensibles e inflexibles como la alimentación, los servicios públicos domiciliarios, el transporte urbano y los medicamentos genéricos de uso crónico— suele experimentar variaciones porcentuales superiores a la inflación general promedio. Esto se traduce en un fenómeno conocido técnicamente como inflación focalizada en sectores vulnerables. Los pensionados que perciben el ingreso mínimo destinan un porcentaje abrumador, frecuentemente superior al setenta por ciento (70%) de sus haberes mensuales, exclusivamente a la cobertura de alimentos y salud. En consecuencia, cualquier fluctuación alcista en los mercados mayoristas de productos agrícolas o en las tarifas energéticas impacta de manera desproporcionada su estabilidad financiera, reduciendo drásticamente su margen de ahorro o su capacidad para afrontar imprevistos médicos de carácter urgente.
Asimismo, es menester evaluar el peso relativo de las cotizaciones históricas. Aquellos trabajadores que cumplieron estrictamente con los requisitos de semanas cotizadas o tiempo de servicio exigidos por la ley, pero cuyos salarios base de cotización se mantuvieron anclados al sueldo mínimo durante la mayor parte de su vida laboral, experimentan una tasa de reemplazo que, si bien garantiza un piso de subsistencia, evidencia las profundas asimetrías del mercado de trabajo formal. La pensión mínima funciona como una red de seguridad indispensable, pero también actúa como un tope de ingresos que limita severamente las opciones de movilidad social y bienestar durante la vejez.
Mecanismos de protección social, bonos extraordinarios y subsidios complementarios
Frente a la insuficiencia estructural que una pensión mínima puede manifestar en momentos de alta volatilidad macroeconómica, los sistemas previsionales modernos suelen incorporar una serie de mecanismos de amortiguación financiera, bonos de compensación y subsidios extraordinarios orientados a blindar el bienestar de los adultos mayores más desfavorecidos.
Entre los instrumentos más destacados se encuentran los bonos de alimentación o canasta básica, los cuales se depositan de manera periódica, bien sea mensual o trimestral, directamente en las cuentas de los beneficiarios. Estos aportes monetarios adicionales no se consideran parte integrante del haber jubilatorio ordinario, lo que significa que están exentos de cargas tributarias o descuentos por aportes a la seguridad social en salud, maximizando así su utilidad directa en el consumo del hogar.
Otro componente fundamental dentro de la arquitectura de protección social para el año 2026 es el fortalecimiento de los subsidios cruzados en materia de servicios públicos. Los pensionados que acrediten percibir el haber mínimo ante las empresas prestadoras de servicios de energía eléctrica, gas domiciliario y acueducto pueden acceder a tarifas preferenciales o subsidios focalizados. Estos alivios tarifarios representan un porcentaje de ahorro mensual sumamente significativo, liberando recursos monetarios que pueden ser redirigidos hacia la adquisición de fármacos o tratamientos médicos no cubiertos por el plan obligatorio de salud.
Adicionalmente, diversas jurisdicciones han implementado programas de exención parcial o total en el pago de impuestos prediales y contribuciones locales para aquellos jubilados propietarios de un único inmueble destinado exclusivamente a su vivienda familiar. Esta medida alivia de forma notable la carga fiscal anual, previniendo situaciones de desahucio o la necesidad de vender activos patrimoniales históricos para cumplir con obligaciones tributarias.
Estrategias financieras y de gestión del presupuesto personal en la jubilación
La transición hacia la vida pasiva exige una reconfiguración radical de los hábitos de consumo y de la planificación financiera personal. Cuando los ingresos se estabilizan en el monto correspondiente a la pensión mínima, el margen de error presupuestario se reduce a cero, convirtiendo la educación financiera y el control riguroso del gasto en habilidades de supervivencia económica.
1. Diagnóstico y presupuesto de base cero
El primer paso fundamental consiste en realizar un inventario exhaustivo de todos los ingresos netos disponibles y contrastarlos rigurosamente con los gastos fijos ineludibles. La metodología del presupuesto de base cero obliga a asignar cada unidad monetaria a un propósito específico antes de iniciar el mes, priorizando estrictamente en el siguiente orden:
Salud y Medicamentos: Compra prioritaria de tratamientos crónicos y previsión para consultas o exámenes diagnósticos.
Alimentación: Adquisición de productos de la canasta básica priorizando mercados locales, ferias populares y marcas blancas o genéricas de comprobada calidad.
Vivienda y Servicios: Pago puntual de alquileres, hipotecas (si aplican) y servicios públicos, aprovechando al máximo los subsidios gubernamentales disponibles.
Transporte: Optimización de rutas, uso preferente de transporte público masivo y aprovechamiento de tarifas preferenciales o gratuidades por edad.
2. El peligro del endeudamiento de consumo
Los pensionados con ingresos mínimos constituyen con frecuencia un segmento altamente codiciado por entidades financieras y redes de crédito informal que ofrecen préstamos de fácil acceso, libranzas o adelantos de efectivo. Sin embargo, estas operaciones suelen venir aparejadas con tasas de interés sumamente elevadas y comisiones ocultas que, al ser descontadas directamente de la mesada mensual, comprometen una fracción crítica del ingreso, sumiendo al jubilado en una espiral de sobreendeudamiento de difícil salida. Se aconseja evitar categóricamente cualquier crédito que no esté destinado a una emergencia médica inaplazable o a una inversión de capital estrictamente necesaria.
3. Redes de apoyo comunitario y programas de bienestar
La gestión eficiente de los recursos económicos en la vejez no recae exclusivamente en la esfera monetaria individual; el aprovechamiento de los capitales sociales y comunitarios juega un rol preponderante. Las cajas de compensación familiar, los centros de atención al adulto mayor y los gobiernos locales ofrecen una amplia gama de servicios gratuitos o altamente subsidiados:
Talleres de capacitación en oficios y emprendimientos de baja escala.
Programas de turismo social subvencionado.
Actividades de acondicionamiento físico y salud preventiva.
Asesorías jurídicas gratuitas en materia de derechos previsionales y protección al consumidor financiero.
Perspectivas a largo plazo y sostenibilidad del sistema previsional
Mirando más allá del año en curso, el debate en torno a la suficiencia y sostenibilidad de las pensiones mínimas se mantiene en el centro de la agenda pública y económica global. Los cambios demográficos acelerados, caracterizados por el incremento sostenido de la esperanza de vida y la disminución de las tasas de natalidad, imponen presiones colosales sobre los esquemas de reparto tradicionales.
La relación demográfica entre trabajadores activos cotizantes y pensionados pasivos continúa estrechándose, lo que obliga a los gobiernos a replantear los mecanismos de financiación de la seguridad social. Entre las propuestas estructurales que se debaten con mayor intensidad figuran la implementación de pilares mixtos de capitalización, la introducción de impuestos generales al consumo o a las transacciones financieras para subsidiar los pisos mínimos de protección, y el fortalecimiento de incentivos para el ahorro voluntario complementario desde las etapas tempranas de la vida laboral.
Para el ciudadano común, la conclusión fundamental que arroja un análisis experto de la pensión mínima en la actualidad es la constatación de que dicha asignación económica cumple una función insustituible de amparo contra la pobreza extrema en la vejez, pero resulta insuficiente para garantizar, por sí sola, un estándar de vida holgado y desprovisto de apremios financieros. La prevención mediante el ahorro complementario temprano, el conocimiento profundo de los derechos adquiridos y la aplicación estricta de una disciplina presupuestaria rigurosa continúan siendo las herramientas más eficaces para blindar el bienestar y la dignidad durante los años dorados de la jubilación.