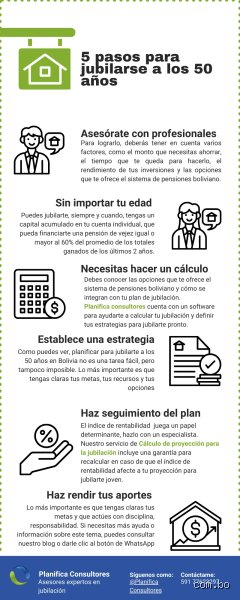
El sueño de colgar las botas y abandonar el mercado laboral tradicional a una edad temprana como los 55 años ha dejado de ser una fantasía inalcanzable propia de la ficción para convertirse en un objetivo estratégico real. Inspirado en tendencias globales de planificación financiera avanzada y corrientes de independencia económica —como el movimiento FIRE (Financial Independence, Retire Early), que promueve la libertad a través del ahorro y la inversión metódica—, adelancar el retiro una década respecto a la media habitual exige una disciplina de hierro.
Jubilarse a los 55 años no es simplemente dejar de trabajar de la noche a la mañana; es el resultado de un proyecto de ingeniería financiera minuciosamente calculado. En esta primera parte del análisis experto, desglosaremos los pilares fundamentales, el diagnóstico económico inicial y el cambio de mentalidad indispensable para transformar esta ambiciosa meta en un plan de acción tangible.
1. El diagnóstico de la realidad: ¿Cuánto cuesta realmente tu libertad?
El error más común de quienes aspiran a un retiro prematuro es calcular sus necesidades basándose únicamente en los gastos del mes más económico del año. Para saber qué se necesita a los 55 años, el punto de partida ineludible es realizar una auditoría exhaustiva de los costes reales de vida.
Mapeo de gastos fijos y variables: Es necesario analizar los últimos doce meses de movimientos bancarios para categorizar partidas críticas como vivienda (alquiler o hipoteca), alimentación, suministros, seguros médicos, transporte y ocio.
Imprevistos recurrentes:
Los gastos extraordinarios (reparaciones del hogar, averías de vehículos, asistencia familiar) no son sorpresas, sino eventos cíclicos que deben presupuestarse anualmente. El costo de oportunidad del tiempo libre: Al jubilarse a los 55 años, el incremento del tiempo libre suele ir acompañado de un aumento en partidas de ocio, viajes y cuidado personal durante los primeros años de retiro activo.
2. La regla matemática del capital y la tasa de retirada
Una vez determinado el gasto anual neto que tu patrimonio debe cubrir, entra en juego la matemática financiera pura. A diferencia de una jubilación tradicional a los 65 o 67 años —donde la pensión pública suele cubrir gran parte de las necesidades inmediatas—, retirarse a los 55 años abre una brecha temporal de una década o más antes de poder acceder a las prestaciones estatales o planes de pensiones institucionales.
Nota clave: Tu cartera de inversión no solo debe financiar tu estilo de vida de forma indefinida, sino que debe soportar un horizonte temporal superior a los treinta o cuarenta años debido a la mayor esperanza de vida.
Los expertos recomiendan aplicar tasas de retirada conservadoras (entre el 3% y el 3.5% anual del capital invertido) para mitigar el riesgo de secuencia de retornos bajistas en los mercados financieros. Esto significa que si tus gastos anuales netos, una vez restados otros ingresos pasivos, ascienden a una cantidad determinada, el volumen de capital acumulado en activos productivos debe multiplicarse por un factor de seguridad estricto.
3. El cambio de paradigma: Del consumo al ahorro agresivo
Alcanzar la meta de los 55 años exige despojarse de los patrones de consumo impulsivo que caracterizan a la sociedad actual. Las personas que logran este hito suelen compartir una serie de hábitos enfocados en la optimización de recursos:
Tasas de ahorro elevadas: Mientras que la media tradicional ahorra entre un 10% y un 20% de sus ingresos, un plan enfocado a los 55 años suele requerir tasas que oscilan frecuentemente entre el 40% y el 60%.
Evitar la inflación del estilo de vida: A medida que los ingresos profesionales aumentan con los años, la tentación de escalar el nivel de vida (comprar coches más caros, casas más grandes) debe ser redirigida sistemáticamente hacia la inversión en activos generadores de cash-flow.
Eliminación total de deudas tóxicas: Llegar a los 55 años cargado de préstamos al consumo o con una hipoteca sin amortizar reduce drásticamente las probabilidades de éxito. La vivienda en propiedad o libre de cargas actúa como un escudo protector fundamental contra la volatilidad económica.
Próximos pasos en la planificación
Construir los cimientos financieros para abandonar la vida laboral activa a mitad de la quinta década de vida requiere combinar una estrategia fiscal inteligente, fuentes de ingresos diversificadas y una cartera de inversión resiliente.
¿Te gustaría profundizar en cómo calcular de forma exacta el "capital puente" necesario para cubrir los años previos a la pensión institucional?
Estrategias Avanzadas de Inversión y Protección de Capital
Al trazar la ruta definitiva para alcanzar el retiro a los 55 años, la fase de acumulación de capital es tan crucial como la etapa de preservación. Llegados a este punto, la diversificación deja de ser una recomendación opcional para convertirse en el pilar central de la estabilidad económica a largo plazo. Un inversor que aspira a dejar el mercado laboral de forma anticipada debe estructurar una cartera híbrida que combine activos de crecimiento con instrumentos generadores de flujos de caja constantes.
La distribución ideal de la cartera
Para mitigar la volatilidad de los mercados financieros y asegurar que el patrimonio no se evapore ante una recesión inesperada, los expertos sugieren una división estratégica de los recursos financieros:
Renta variable global (40% - 50%): Fondos indexados y fondos cotizados (ETFs) globales de bajo coste que replican índices bursátiles amplios. Esto garantiza la participación en el crecimiento económico mundial a largo plazo.
Renta fija e instrumentos de deuda gubernamental o corporativa (20% - 30%): Bonos de alta calidad crediticia que actúan como un amortiguador contra las caídas abruptas de la bolsa y aportan previsibilidad.
Bienes raíces e inversión inmobiliaria (15% - 20%): Propiedades físicas en alquiler, fideicomisos de inversión inmobiliaria (REITs) o plataformas de financiación participativa que aseguran rentas pasivas recurrentes.
Liquidez y efectivo (10%): Un fondo de emergencia robusto mantenido en cuentas remuneradas de alta liquidez para cubrir imprevistos sin necesidad de liquidar inversiones en momentos inoportunos.
La Regla del Retiro y el Control de la Inflación
Uno de los mayores desafíos a los que se enfrenta un jubilado de 55 años es la longevidad de sus ahorros. A diferencia de una jubilación tradicional a los 65 o 67 años, dejar de trabajar a los 55 implica que el capital acumulado debe sostener el tren de vida durante tres décadas o más.
La adaptación de la tasa de retiro
La clásica regla financiera del 4% anual de retiro puede resultar excesivamente optimista para horizontes temporales superiores a los treinta años. Por este motivo, los planificadores financieros recomiendan adoptar una tasa de retiro conservadora situada entre el 3% y el 3.5%.
Nota clave: Ajustar la retirada de fondos basándose en porcentajes variables sobre el valor anual de la cartera, en lugar de extraer sumas fijas predeterminadas, protege drásticamente el patrimonio frente a los ciclos bajistas prolongados de los mercados.
Asimismo, no se debe subestimar el impacto silencioso de la inflación. El costo de la vida aumenta de forma inexorable con el paso de las décadas, lo que significa que los flujos de ingresos pasivos deben poseer mecanismos de revalorización intrínseca, como el incremento de dividendos en acciones sólidas o la actualización anual de rentas en bienes raíces.
Planificación Fiscal y el Puente hasta las Prestaciones Públicas
El aspecto fiscal representa una de las palancas más potentes y, al mismo tiempo, más ignoradas en la hoja de ruta hacia los 55 años. Dado que las pensiones públicas de seguridad social o los sistemas estatales de jubilación no suelen estar accesibles a esta edad, se abre un vacío temporal —el "puente de la jubilación"— que exige una ingeniería fiscal minuciosa.
Claves de optimización tributaria
Estrategia de cuentas con ventajas fiscales:
Maximizar las aportaciones a planes de pensiones privados, cuentas individuales de ahorro o vehículos equivalentes durante la etapa activa reduce significativamente la carga impositiva anual en el tramo de mayores ingresos. Secuencia de desacumulación: Al llegar a los 55 años, el orden en el que se empiezan a retirar los fondos importa enormemente. Por lo general, se aconseja liquidar primero aquellas cuentas gravadas de manera ordinaria o que no penalizan el retiro anticipado, permitiendo que los fondos con mayores ventajas fiscales sigan compuestos y libres de impuestos el mayor tiempo posible.
Optimización de residencias fiscales:
Evaluar un cambio de residencia a regiones o países con un costo de vida inferior y regímenes fiscales más benévolos para jubilados puede reducir drásticamente las necesidades de capital anuales.
Conclusión: El Estilo de Vida y la Libertad Financiera Real
Jubilarse a los 55 años trasciende el plano estrictamente matemático; es, en esencia, un ejercicio de diseño de vida. No basta con acumular una cifra millonaria en el extracto bancario si los hábitos de consumo no se alinean con la sostenibilidad a largo plazo. El éxito de esta transición se fundamenta en la capacidad de distinguir entre el lujo superficial y el bienestar genuino.
En definitiva, alcanzar la meta del retiro anticipado exige disciplina férrea en la etapa de acumulación, diversificación inteligente de las fuentes de ingresos, flexibilidad ante los reveses macroeconómicos y una mentalidad abierta para rediseñar el propósito personal más allá de la actividad profesional tradicional. Con una estructura sólida, la libertad de disponer del propio tiempo a los 55 años deja de ser una quimera para consolidarse como un proyecto de vida perfectamente alcanzable.
¿Qué aspecto específico de la planificación de inversiones o del control de gastos te genera más dudas de cara a diseñar tu propio plan de retiro anticipado?