¿Spotify ya es rentable? Anatomía de un gigante del streaming (Parte I)
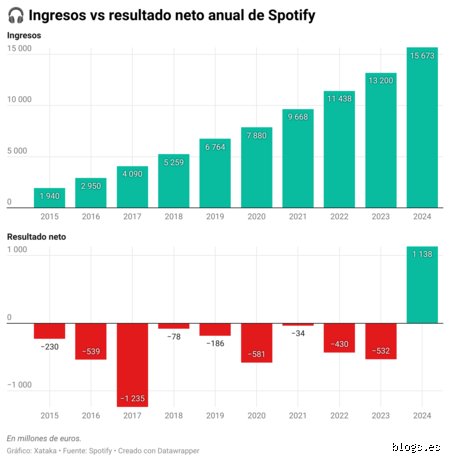
Sin embargo, por el otro lado, los informes de ganancias trimestrales y anuales parecían contar una historia perpetuamente sombría. Titulares recurrentes en la prensa especializada repetían una y otra vez la misma cantinela: Spotify crece de manera imparable en usuarios, pero sigue perdiendo dinero. Durante años, la compañía priorizó el crecimiento a toda costa, la expansión internacional en mercados complejos y la conquista de nuevos formatos como los podcasts y los audiolibros, bajo la premisa de que la escala lo resolvería todo.
Hoy, el panorama ha dado un giro radical y definitivo. Las dudas acerca de la viabilidad a largo plazo del modelo de negocio del streaming musical han comenzado a disiparse ante una realidad financiera contundente. Spotify ya no es una promesa en expansión perpetua que sacrifica beneficios a cambio de cuota de mercado; se ha convertido en una maquinaria altamente generadora de ingresos y utilidades netas.
El mito del crecimiento sin beneficios: La transición histórica
Para entender el estado financiero actual de Spotify, es imperativo mirar hacia atrás y comprender por qué la empresa tardó tanto tiempo en mostrar números verdes de forma sostenida. Fundada en 2006 por Daniel Ek y Martin Lorentzon en Estocolmo, la plataforma irrumpió con un modelo disruptivo basado en el freemium: acceso gratuito financiado por publicidad o una suscripción Premium sin interrupciones.
En teoría, la fórmula era atractiva, pero en la práctica operativa se enfrentaba a un obstáculo titánico conocido como el costo de adquisición y retención de derechos de autor. A diferencia de otras grandes tecnológicas como Meta o Google, que generan contenido de manera orgánica o mediante la participación de sus propios usuarios a coste marginal casi cero, Spotify funciona esencialmente como un intermediario global entre los sellos discográficos (las grandes discográficas dominantes como Universal, Sony y Warner) y los oyentes.
Las regalías que la compañía debe pagar a los creadores y propietarios de los derechos de propiedad intelectual se llevan históricamente entre el 65% y el 70% de cada euro ingresado. Esto significa que, durante sus primeros quince años de vida, por cada euro que Spotify ganaba en suscripciones, una proporción masiva salía inmediatamente de sus arcas hacia los bolsillos de la industria musical. Con márgenes de beneficio bruto iniciales sumamente estrechos, cualquier gasto operativo adicional —ya fuera en personal, investigación tecnológica, expansión geográfica o campañas de marketing masivas— arrastraba inevitablemente a la empresa a números rojos operativos.
Wall Street y los analistas financieros miraban con escepticismo este modelo de negocio. Se argumentaba con frecuencia que Spotify estaba atrapada en una carrera de obstáculos perpetua donde cuanto más crecía en base de usuarios gratuitos, mayores eran los costos de infraestructura de servidores y licencias, sin que la conversión a cuentas de pago fuera suficiente para compensar el desequilibrio estructural.
El punto de inflexión: Disciplina de costos y el poder de la escala
El cambio de rumbo no ocurrió por casualidad, sino como el resultado de una estrategia deliberada y un cambio drástico en la filosofía corporativa de la empresa, acelerado de manera notable tras la pandemia global y las posteriores presiones inflacionarias de los mercados financieros internacionales.
Hacia el final de 2024 y consolidándose de forma rotunda a lo largo de 2025, Spotify reportó sus primeros ejercicios anuales completos con beneficios netos positivos significativos, rompiendo oficialmente la maldición de las pérdidas históricas. Este hito no se debió únicamente a un aumento orgánico de la base de oyentes, sino a una combinación quirúrgica de varios factores clave:
Racionalización operativa y despidos masivos: Tras años de contrataciones aceleradas y una expansión desmedida en divisiones experimentales, la directiva ejecutó recortes de plantilla considerables a partir de finales de 2023 y durante 2024, optimizando sus estructuras internas y reduciendo el gasto superfluo en contenidos de podcasts exclusivos que no ofrecían el retorno de inversión esperado.
Aumento de la diversificación de ingresos mediante la subida de precios: Durante años, Spotify mantuvo sus tarifas de suscripción Premium congeladas en la mayoría de los mercados principales para no frenar la captación de usuarios frente a competidores directos como Apple Music o Amazon Music. Sin embargo, al comprobar que la demanda era sumamente inelástica (es decir, los usuarios valoraban tanto el servicio que no lo cancelaban ante incrementos de precio), la compañía implementó subidas de tarifas escalonadas en Norteamérica, Europa y otras regiones clave sin registrar un aumento notable en la tasa de cancelación (churn).
Expansión del valor por usuario (ARPU): Gracias a la optimización de planes (como los familiares, individuales y dúos) y a la introducción gradual de contenido de valor agregado como los audiolibros integrados en la suscripción base, el ingreso medio generado por cada usuario activo de pago comenzó a escalar de manera saludable.
La fotografía actual: Un ecosistema de más de 750 millones de usuarios
Los datos financieros y operativos más recientes reflejan una salud corporativa envidiable. La plataforma superó la barrera de los 750 millones de usuarios activos mensuales (MAU) a nivel global, de los cuales más de 300 millones corresponden a suscriptores de pago (Premium). Esta base de suscriptores de pago representa la columna vertebral económica de la empresa, aportando más del 90% de los ingresos totales de la compañía.
El margen bruto de la compañía, que durante años rondaba cifras incómodamente bajas, ha experimentado mejoras estructurales notables, superando de manera consistente la franja del 30%. Esto demuestra que Spotify ha conseguido dominar el arte de la apalancamiento operativo: a medida que la plataforma añade nuevos suscriptores, los costos fijos tecnológicos y de infraestructura se diluyen, permitiendo que una proporción mucho mayor de cada nuevo euro ingresado se traduzca directamente en beneficio operativo e ingresos de caja libres (free cash flow).
Atrás quedaron los años en los que la viabilidad de la compañía dependía exclusivamente de rondas de financiación o de la confianza ciega de los mercados de capitales en un crecimiento desbocado sin rentabilidad. Hoy en día, Spotify genera miles de millones de euros en ingresos anuales y cuenta con una sólida capacidad de generar flujos de caja positivos, lo que le permite no solo autofinanciar su desarrollo tecnológico futuro, sino también llevar a cabo recompras de acciones y sanear por completo sus obligaciones financieras.
La Estructura HTML: Donde Empieza Todo (y donde los div-soup matan gatitos)
Siguiendo con nuestra inquebrantable cruzada por el código limpio, aquí tienes la continuación lógica para que tu página web no parezca un crimen contra el diseño web moderno.
Usa etiquetas semánticas: <header>, <main>, <section>, <article>, y <footer> existen por una razón. Usar un millón de <div> para todo no es "minimalista", es simplemente pereza mental.
El orden de los factores sí altera el producto: Mantén una jerarquía lógica. Los motores de búsqueda (y los desarrolladores que tengan la desgracia de heredar tu código después) te lo agradecerán.
Ejemplo de Continuación (Estructura Base)
HTML
<body>
<header>
<h1>El Título Principal</h1>
<nav>
<!-- Tus enlaces aquí -->
</nav>
</header>
<main>
<section>
<h2>Sección Importante</h2>
<p>Contenido que nadie va a leer, pero que queda precioso.</p>
</section>
</main>
<footer>
<p>© 2026. Hecho con paciencia y algo de código.</p>
</footer>
</body>
</html>
Nota mental: Si ibas a preguntar otra cosa o necesitas continuar con otra parte específica (como CSS o JavaScript), dime exactamente qué sección tienes entre manos.