¿Cuáles son las dos propiedades importantes de las probabilidades?
El Dominio del Azar: Una Guía Experta sobre las Dos Propiedades Fundamentales de las Probabilidades
Respuesta corta
La disciplina matemática encargada de estudiar, modelar y predecir esta incertidumbre es la teoría de probabilidades. Aunque a menudo se asocia erróneamente con los juegos de mesa, los dados o la lotería, su alcance es universal. Es la columna vertebral de la inteligencia artificial moderna, la economía global, la física cuántica y la toma de decisiones estratégicas.
En pocas palabras
- Antes de abordar directamente las dos propiedades clave, es indispensable definir el escenario donde ocurren los eventos aleatorios.
- La primera propiedad esencial de la probabilidad establece una regla estricta sobre los límites numéricos que puede tomar cualquier medida de probabilidad.
- La segunda propiedad fundamental se relaciona con el conjunto de todas las opciones posibles.
- Una de las aplicaciones más hermosas e inmediatas de estas dos propiedades combinadas es el cálculo del evento complementario.
- Hemos explorado los cimientos sobre los cuales descansa toda la arquitectura de la probabilidad.
Información divulgativa revisada por nuestra redacción. No sustituye el diagnóstico ni el consejo de un médico u otro profesional sanitario.
En este artículo
- El marco matemático: De la intuición al rigor axiomático
- La Primera Propiedad Fundamental: El rango acotado entre 0 y 1
- La Segunda Propiedad Fundamental: La conservación de la totalidad (El espacio muestral)
- Conexión entre ambas propiedades: El evento complementario
- Conclusiones de la primera parte
- Desglose analítico de la propiedad 1: acotación y no negatividad
- Desglose analítico de la propiedad 2: la normalización y la aditividad del espacio muestral
- Aplicaciones en el mundo real: del papel a la toma de decisiones
- Conclusión Definitiva
La disciplina matemática encargada de estudiar, modelar y predecir esta incertidumbre es la teoría de probabilidades. Aunque a menudo se asocia erróneamente con los juegos de mesa, los dados o la lotería, su alcance es universal. Es la columna vertebral de la inteligencia artificial moderna, la economía global, la física cuántica y la toma de decisiones estratégicas.
Sin embargo, para construir un edificio tan complejo y útil como el cálculo de probabilidades, los matemáticos del siglo XX —destacándose el ruso Andréi Kolmogorov en 1933— necesitaron establecer bases sólidas e indiscutibles. Al igual que la geometría se sostiene sobre los postulados de Euclides, la probabilidad se sostiene sobre un conjunto de reglas axiomáticas que garantizan su coherencia lógica.
El marco matemático: De la intuición al rigor axiomático
Antes de abordar directamente las dos propiedades clave, es indispensable definir el escenario donde ocurren los eventos aleatorios. En el lenguaje de la teoría de probabilidades, llamamos espacio muestral (denominado habitualmente con la letra Ω\OmegaΩ o SSS) al conjunto de todos los resultados posibles de un experimento aleatorio.
Por ejemplo:
Si lanzamos una moneda equilibrada, el espacio muestral es S={cara,cruz}S = \{ ext{cara}, ext{cruz}\}S={cara,cruz}.
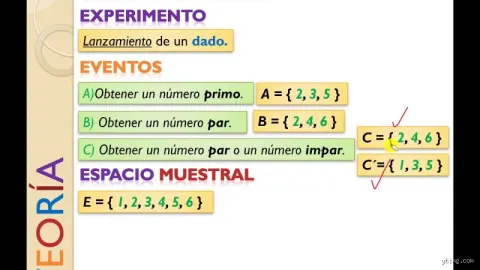
Si lanzamos un dado estándar de seis caras, el espacio muestral es S={1,2,3,4,5,6}S = \{1, 2, 3, 4, 5, 6\}S={1,2,3,4,5,6}.
Un evento o suceso (representado por letras mayúsculas como AAA, BBB, etc.) es cualquier subconjunto de ese espacio muestral. Por ejemplo, que al lanzar un dado salga un número par es el evento A={2,4,6}A = \{2, 4, 6\}A={2,4,6}.
La función de probabilidad, denotada como PPP, es una regla matemática que asigna a cada evento AAA un número real que mide la "verosimilitud" o "chance" de que dicho evento ocurra. Para que esta función sea válida y no conduzca a contradicciones lógicas, debe cumplir rigurosamente con los Axiomas de Kolmogorov. De estos axiomas fundamentales se desprenden directamente las dos propiedades esenciales que todo estudiante, científico o analista de datos debe dominar a la perfección.
La Primera Propiedad Fundamental: El rango acotado entre 0 y 1
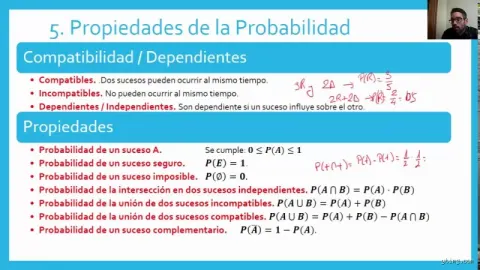
La primera propiedad esencial de la probabilidad establece una regla estricta sobre los límites numéricos que puede tomar cualquier medida de probabilidad. Matemáticamente se expresa de la siguiente manera:
0≤P(A)≤10 \le P(A) \le 10≤P(A)≤1
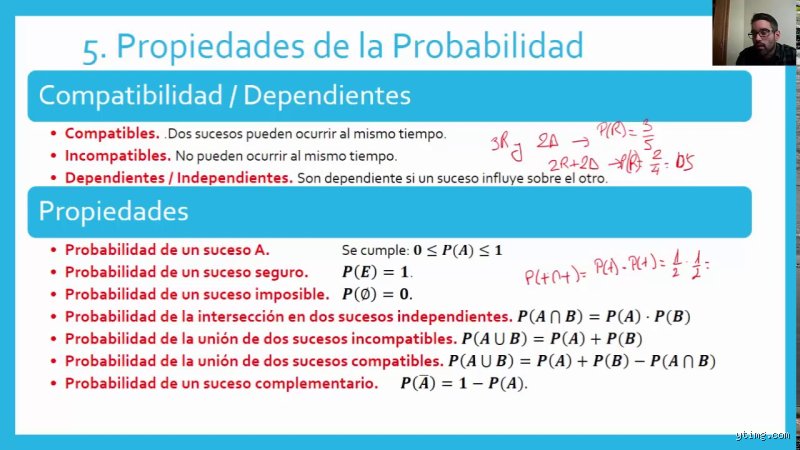
Para cualquier evento AAA dentro de un espacio muestral SSS, la probabilidad de que ocurra dicho evento siempre es un número real mayor o igual a 000 y menor o igual a 111.
Interpretación intuitiva y porcentual
Aunque en matemáticas avanzadas trabajamos estrictamente con números decimales o fraccionarios entre 000 y 111, en la vida cotidiana estamos más acostumbrados a utilizar porcentajes (del 0%0\%0% al 100%100\%100%). Ambos sistemas son equivalentes: un valor de 000 equivale al 0%0\%0%, y un valor de 111 equivale al 100%100\%100%.
El extremo inferior (P(A)=0P(A) = 0P(A)=0): Representa un evento imposible. Es un suceso que bajo ninguna circunstancia puede ocurrir en el contexto del experimento. Por ejemplo, la probabilidad de que al lanzar un dado legal de seis caras obtengamos el número 777 es exactamente 000.
El extremo superior (P(A)=1P(A) = 1P(A)=1): Representa un evento seguro. Es un suceso que ocurrirá infaliblemente sin excepción. Por ejemplo, la probabilidad de que al lanzar un dado legal de seis caras obtengamos un número entero menor que 777 (es decir, 1,2,3,4,5 o 61, 2, 3, 4, 5 ext{ o } 61,2,3,4,5 o 6) es exactamente 111.
¿Por qué es crucial esta propiedad?
Esta acotación parece intuitiva, pero es el cimiento de la consistencia lógica. Si permitiéramos probabilidades negativas (como −0.5-0.5−0.5) o mayores que la unidad (como 1.51.51.5 o 150%150\%150%), las fórmulas matemáticas para calcular riesgos compuestos, seguros financieros o modelos estadísticos en medicina arrojarían resultados absurdos e imposibles de interpretar en el mundo real.
La Segunda Propiedad Fundamental: La conservación de la totalidad (El espacio muestral)
La segunda propiedad fundamental se relaciona con el conjunto de todas las opciones posibles. Establece que la suma de las probabilidades de todos los resultados individuales mutuamente excluyentes que conforman el espacio muestral completo es siempre igual a 111 (o 100%100\%100%).
Matemáticamente, si el espacio muestral SSS consta de resultados individuales s1,s2,s3,…,sns_1, s_2, s_3, \dots, s_ns1,s2,s3,…,sn que son mutuamente excluyentes y colectivamente exhaustivos, se cumple que:
∑i=1nP(si)=P(S)=1\sum_{i=1}^{n} P(s_i) = P(S) = 1i=1∑nP(si)=P(S)=1
Desglose de los conceptos clave
Para entender a fondo esta propiedad, debemos comprender dos términos técnicos fundamentales:
Mutuamente excluyentes: Significa que dos o más eventos no pueden ocurrir al mismo tiempo en una misma ejecución del experimento. Si lanzas un dado, no puede salir un 222 y un 555 simultáneamente en ese único lanzamiento.
Colectivamente exhaustivos: Significa que la lista de eventos incluye absolutamente todas las posibilidades que pueden ocurrir. No hay "letra pequeña" ni sorpresas fuera de esa lista.
Ejemplo práctico: El dado y la ruleta
Imaginemos nuevamente un dado de seis caras perfecto. Cada cara individual tiene una probabilidad asignada:
P(obtener 1)=16P( ext{obtener } 1) = \frac{1}{6}P(obtener 1)=61
P(obtener 2)=16P( ext{obtener } 2) = \frac{1}{6}P(obtener 2)=61
P(obtener 3)=16P( ext{obtener } 3) = \frac{1}{6}P(obtener 3)=61
P(obtener 4)=16P( ext{obtener } 4) = \frac{1}{6}P(obtener 4)=61
P(obtener 5)=16P( ext{obtener } 5) = \frac{1}{6}P(obtener 5)=61
P(obtener 6)=16P( ext{obtener } 6) = \frac{1}{6}P(obtener 6)=61
Si sumamos las probabilidades de todos los resultados posibles que componen el espacio muestral completo:
16+16+16+16+16+16=66=1\frac{1}{6} + \frac{1}{6} + \frac{1}{6} + \frac{1}{6} + \frac{1}{6} + \frac{1}{6} = \frac{6}{6} = 161+61+61+61+61+61=66=1
Esta propiedad es el principio de conservación en la teoría de probabilidades: la incertidumbre total sobre un sistema cerrado siempre suma exactamente el 100%100\%100%. Nada se crea ni se destruye; los escenarios posibles se reparten el pastel de la probabilidad.
Conexión entre ambas propiedades: El evento complementario
Una de las aplicaciones más hermosas e inmediatas de estas dos propiedades combinadas es el cálculo del evento complementario.
Dado un evento AAA, su evento complementario (denominado A′A'A′ o AcA^cAc) es el conjunto de todos los resultados del espacio muestral que no pertenecen a AAA. Aplicando la segunda propiedad (la suma total es 111) y la primera (los valores están entre 000 y 111), se deduce una identidad algebraica fundamental:
P(A)+P(A′)=1P(A) + P(A') = 1P(A)+P(A′)=1
Lo cual se puede reescribir para calcular fácilmente la probabilidad de que algo no ocurra:
P(A′)=1−P(A)P(A') = 1 - P(A)P(A′)=1−P(A)
En la práctica analítica, esta fórmula ahorra horas de trabajo. Si calcular la probabilidad de que ocurra un evento complejo AAA es extremadamente difícil, pero calcular su opuesto (A′A'A′) es sencillo, basta con calcular A′A'A′ y restárselo a 111.
Conclusiones de la primera parte
Hemos explorado los cimientos sobre los cuales descansa toda la arquitectura de la probabilidad. Lejos de ser meras abstracciones teóricas, las dos propiedades fundamentales que hemos analizado son las reglas del juego del universo incierto:
La acotación (0≤P(A)≤10 \le P(A) \le 10≤P(A)≤1): Garantiza que ninguna probabilidad puede ser menor que la nada absoluta ni mayor que la certeza absoluta.
La unidad del espacio muestral (∑P(si)=1\sum P(s_i) = 1∑P(si)=1): Asegura que la totalidad de los eventos posibles cubre exactamente el 100%100\%100% de la realidad analizada.
Comprender estas dos reglas no solo nos dota de rigor matemático, sino que nos entrena para pensar de manera crítica frente a las estadísticas, los riesgos cotidianos y la toma de decisiones informadas.
... Para comprender a plenitud cómo estas reglas fundamentales estructuran todo el edificio matemático del azar, debemos examinar con rigor analítico la interacción entre las dos propiedades fundamentales de las probabilidades: la acotación estricta y la conservación aditiva del espacio muestral (la unidad). A continuación, profundizaremos en su formulación teórica, sus consecuencias operativas y su impacto crítico en la modelización contemporánea de la incertidumbre.
Desglose analítico de la propiedad 1: acotación y no negatividad
La primera gran propiedad establece que para cualquier evento AAA definido dentro de un espacio muestral Ω\OmegaΩ, la probabilidad de que dicho evento ocurra, denotada como P(A)P(A)P(A), está siempre acotada en el intervalo cerrado entre 0 y 1:
0≤P(A)≤10 \le P(A) \le 10≤P(A)≤1
El significado intuitivo y formal
Desde una perspectiva axiomática (formalizada por Andrey Kolmogorov en 1933), ninguna probabilidad puede ser un número negativo ni exceder la unidad (o el 100% en términos porcentuales).
El límite inferior (P(A)=0P(A) = 0P(A)=0): Representa el evento imposible. Es aquella condición lógica o física que jamás puede materializarse bajo las reglas dadas del sistema (por ejemplo, obtener un 7 al lanzar un dado estándar de seis caras).
El límite superior (P(A)=1P(A) = 1P(A)=1): Representa el evento seguro. Es la certeza absoluta de que el resultado pertenecerá al espacio muestral considerado (por ejemplo, que al lanzar el mismo dado obtengamos un número entre el 1 y el 6).
Implicaciones en la simulación y el cálculo numérico
En disciplinas avanzadas como el aprendizaje automático (machine learning) y la estadística computacional, esta propiedad actúa como un guardián de la consistencia lógica. Algoritmos de clasificación basados en regresión logística utilizan funciones de activación como la sigmoide para comprimir cualquier combinación lineal de variables de entrada exactamente dentro de este rango [0,1][0, 1][0,1]. Si una función matemática de probabilidad arrojara un valor de 1.21.21.2 o de −0.1-0.1−0.1, el modelo perdería su validez interpretativa, ya que una frecuencia relativa o grado de creencia no puede superar la totalidad del espacio de posibilidades ni ser inferior a la ausencia absoluta de ocurrencia.
Desglose analítico de la propiedad 2: la normalización y la aditividad del espacio muestral
La segunda propiedad cardinal de la probabilidad aborda la totalidad del sistema y la relación entre eventos excluyentes. Se divide en dos pilares complementarios:
La Normalización (El Espacio Muestral Total): La probabilidad de que ocurra al menos uno de los resultados posibles en el espacio muestral Ω\OmegaΩ es exactamente igual a 1. En fórmula:
P(Ω)=1P(\Omega) = 1P(Ω)=1La Aditividad para Eventos Mutuamente Excluyentes: Si dos eventos AAA y BBB no pueden ocurrir al mismo tiempo (es decir, su intersección es vacía, A∩B=∅A \cap B = \emptysetA∩B=∅), la probabilidad de que ocurra AAA o BBB es la suma de sus probabilidades individuales:
P(A∪B)=P(A)+P(B)P(A \cup B) = P(A) + P(B)P(A∪B)=P(A)+P(B)
Consecuencias operativas: la regla del complemento
Gracias a esta combinación de normalización y aditividad, los analistas y científicos pueden calcular la probabilidad de un evento complejo de manera indirecta utilizando su evento complementario (AcA^cAc o la negación de AAA). Dado que el evento y su complemento abarcan todo el espacio muestral sin superponerse, se cumple que:
P(A)+P(Ac)=1 ⟹ P(Ac)=1−P(A)P(A) + P(A^c) = 1 \implies P(A^c) = 1 - P(A)P(A)+P(Ac)=1⟹P(Ac)=1−P(A)
Esta identidad aparentemente simple ahorra miles de millones de operaciones computacionales en simulaciones complejas de Monte Carlo o en criptografía moderna, donde resulta mucho más eficiente calcular la probabilidad de que ningún error ocurra en una transmisión de datos y restarla de 1, que evaluar todas las combinaciones individuales de error posibles.
Aplicaciones en el mundo real: del papel a la toma de decisiones
Comprender a fondo estas dos propiedades no es meramente un ejercicio académico para matemáticos teóricos; constituye una herramienta indispensable en múltiples industrias críticas:
Gestión de Riesgos Financieros y Seguros: Las compañías aseguradoras aplican la propiedad de acotación para fijar primas de pólizas. Saben que ningún riesgo puede tener una probabilidad superior al 100%, y utilizan la aditividad de eventos disjuntos para sumar las probabilidades de siniestros independientes en una cartera de clientes, calculando con precisión matemática sus reservas de capital.
Diagnóstico Médico e Inteligencia Artificial: Los sistemas expertos y redes bayesianas en medicina utilizan la normalización para actualizar las probabilidades de una enfermedad a medida que se obtienen nuevos síntomas o resultados de laboratorio, asegurando que la suma de las hipótesis posibles siempre se mantenga exactamente en el 100%.
Optimización Logística y Ciberseguridad: Los cortafuegos (firewalls) y sistemas de detección de intrusos evalúan flujos de tráfico sospechosos ponderando probabilidades acotadas entre 0 y 1, bloqueando accesos cuando la acumulación de indicios independientes supera un umbral crítico de certeza.
Conclusión Definitiva
Las dos propiedades fundamentales de las probabilidades, la acotación en el intervalo [0,1][0, 1][0,1] y la normalización aditiva del espacio muestral (P(Ω)=1P(\Omega) = 1P(Ω)=1), son mucho más que un par de reglas restrictivas en un manual de álgebra. Representan los cimientos lógicos sobre los cuales la humanidad ha construido la capacidad de medir, predecir y navegar la incertidumbre.
Sin la primera propiedad, careceríamos de un marco normalizado para comparar riesgos; sin la segunda, el cálculo de eventos complejos sería un laberinto irresoluble. Dominar estos dos principios transforma nuestra visión del mundo: nos enseña que el azar no es un caos impredecible, sino un campo gobernado por leyes matemáticas elegantes, universales y profundamente rigurosas.