¿Cuáles son las propiedades de la probabilidad de eventos?
Respuesta corta
Para comprender las propiedades de la probabilidad, primero debemos definir con precisión el escenario donde ocurren los fenómenos aleatorios.
En pocas palabras
- La incertidumbre ha acompañado a la humanidad desde el amanecer de los tiempos.
- En 1933, el matemático soviético Andrey Kolmogorov revolucionó la disciplina al publicar su obra fundamental Los fundamentos de la teoría de la probabilidad, donde axiomatizó el cálculo de probabilidades utilizando la teoría de la medida.
- A partir de estos tres axiomas fundamentales, Kolmogorov y sus contemporáneos dedujeron una serie de propiedades de incalculable valor práctico y teórico.
- Avanzando hacia modelos probabilísticos más sofisticados, encontramos herramientas diseñadas para actualizar nuestras creencias a medida que obtenemos nueva evidencia empírica.
Información divulgativa revisada por nuestra redacción. No sustituye el diagnóstico ni el consejo de un médico u otro profesional sanitario.
En este artículo
- El dominio de la incertidumbre: introducción a los fundamentos de la probabilidad
- El escenario del azar: espacio muestral y sucesos
- Los cimientos axiomáticos: los pilares de Kolmogorov
- Consecuencias inmediatas: las primeras propiedades derivadas
- Propiedades avanzadas y teoremas fundamentales de la probabilidad
- Ley de probabilidad total y teorema de Bayes: conexiones esenciales
El dominio de la incertidumbre: introducción a los fundamentos de la probabilidad
El escenario del azar: espacio muestral y sucesos
Para comprender las propiedades de la probabilidad, primero debemos definir con precisión el escenario donde ocurren los fenómenos aleatorios. En el lenguaje formal de la teoría de conjuntos, cualquier experimento aleatorio —cuyo resultado no se puede predecir con certeza absoluta antes de realizarlo— posee un conjunto universal de resultados posibles conocido como espacio muestral, denotado habitualmente por la letra griega Ω\OmegaΩ (omega).
Cada elemento individual dentro de este espacio se denomina resultado elemental o suceso elemental. Por otro lado, un suceso o evento (AAA) no es más que un subconjunto cualquiera del espacio muestral Ω\OmegaΩ. Los eventos pueden ser simples (si contienen un único resultado elemental) o compuestos (si agrupan múltiples resultados).
Porque la incertidumbre no es un vacío caótico, sino un campo regido por leyes estrictas, la colección de todos los eventos posibles sobre un espacio muestral no se toma a la ligera, sino que se estructura formalmente como una σ\sigmaσ-álgebra (sigma-álgebra). Esta estructura matemática garantiza que podamos realizar operaciones lógicas y conjuntistas entre eventos, como uniones, intersecciones y complementos, sin perder la capacidad de medir su probabilidad. Por ejemplo, si lanzamos un dado de seis caras, el espacio muestral es Ω={1,2,3,4,5,6}\Omega = \{1, 2, 3, 4, 5, 6\}Ω={1,2,3,4,5,6}, y un evento AAA podría ser "obtener un número par", es decir, el subconjunto A={2,4,6}A = \{2, 4, 6\}A={2,4,6}. La correcta delimitación de estos espacios es el prerrequisito indispensable para aplicar cualquier propiedad probabilística posterior.
Los cimientos axiomáticos: los pilares de Kolmogorov
En 1933, el matemático soviético Andrey Kolmogorov revolucionó la disciplina al publicar su obra fundamental Los fundamentos de la teoría de la probabilidad, donde axiomatizó el cálculo de probabilidades utilizando la teoría de la medida. Esta formalización estableció que la probabilidad es una función de conjunto PPP que asigna a cada evento AAA un número real, cumpliendo estrictamente con tres axiomas básicos (también conocidos como las propiedades raíz de toda la teoría).
Axioma 1: No Negatividad
Para cualquier evento AAA perteneciente a la σ\sigmaσ-álgebra de sucesos, su probabilidad es un número real mayor o igual a cero:
P(A)≥0P(A) \ge 0P(A)≥0
Este axioma destierra la idea intuitiva pero errónea de que las posibilidades de que algo ocurra puedan ser "negativas". En el mundo real, la ausencia total de ocurrencia se sitúa en el cero, marcando el límite inferior de la medida de certidumbre.
Axioma 2: normalización o certeza del espacio total
La probabilidad del espacio muestral completo Ω\OmegaΩ es exactamente igual a 1 (o al 100% en términos porcentuales):
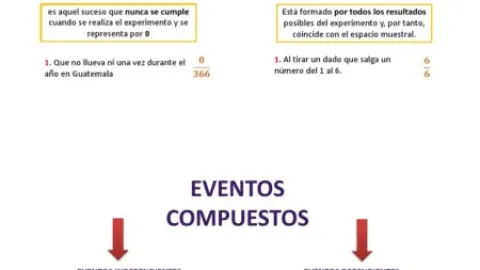
P(Ω)=1P(\Omega) = 1P(Ω)=1
Esto significa que al realizar un experimento, es absolutamente seguro que ocurrirá alguno de los resultados contenidos dentro del espacio muestral definido. (No existen opciones fuera del universo de posibilidades previamente establecido).
Axioma 3: aditividad contable (o finita)
Si A1,A2,A3,…A_1, A_2, A_3, \dotsA1,A2,A3,… es una secuencia finita o infinita enumerable de eventos mutuamente excluyentes (es decir, disjuntos dos a dos, de modo que Ai∩Aj=∅A_i \cap A_j = \emptysetAi∩Aj=∅ para todo i≠ji eq ji=j), entonces la probabilidad de que ocurra al menos uno de ellos es la suma de sus probabilidades individuales:
P(⋃i=1∞Ai)=∑i=1∞P(Ai)P\left(\bigcup_{i=1}^{\infty} A_i ight) = \sum_{i=1}^{\infty} P(A_i)P(i=1⋃∞Ai)=i=1∑∞P(Ai)
Este tercer axioma es el motor operativo que permite descomponer problemas complejos en partes más simples, sumando las probabilidades de escenarios individuales disjuntos para hallar la probabilidad global del fenómeno compuesto.
Consecuencias inmediatas: las primeras propiedades derivadas
A partir de estos tres axiomas fundamentales, Kolmogorov y sus contemporáneos dedujeron una serie de propiedades de incalculable valor práctico y teórico. Estas propiedades actúan como herramientas de control lógico que todo analista, estadístico o científico debe dominar antes de avanzar hacia cálculos avanzados como la probabilidad condicional o el teorema de Bayes.
La Acotación de la Probabilidad
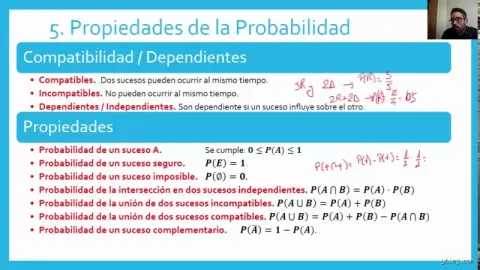
Una de las primeras deducciones lógicas derivadas de los axiomas es que la probabilidad de cualquier evento nunca puede superar la unidad. Es decir, para cualquier evento AAA:
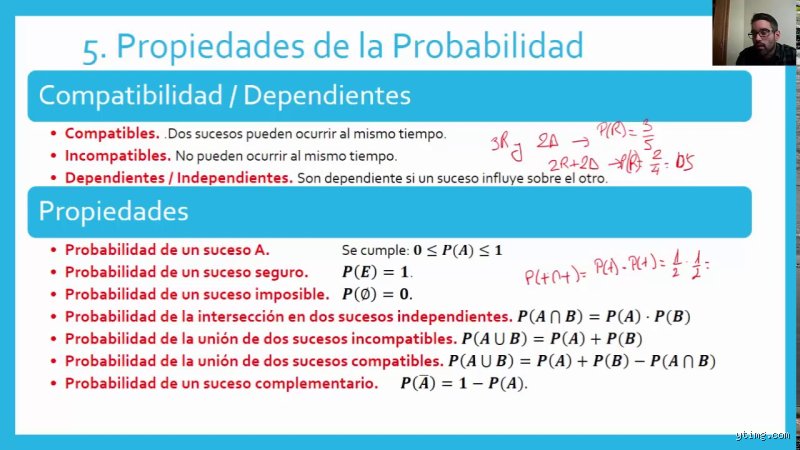
0≤P(A)≤10 \le P(A) \le 10≤P(A)≤1
Pero el verdadero avance científico llegó cuando Andrey Kolmogorov formalizó estas intuiciones en un sistema deductivo coherente, permitiendo que la estadística dejara de ser una mera colección de observaciones empíricas para convertirse en una rama matemática autónoma. Esta acotación es vital porque nos impone un límite lógico estricto: ningún evento puede tener una probabilidad del 150% o de -0.2, manteniendo la consistencia de los modelos matemáticos aplicados a la realidad.
La propiedad del suceso complementario
¿Qué sucede con la probabilidad de que un evento no ocurra? Si definimos el evento complementario de AAA como AcA^cAc (o Aˉ\bar{A}Aˉ), que representa todos los resultados de Ω\OmegaΩ que no están en AAA, sabemos que la unión de AAA y su complemento forma el espacio muestral total (A∪Ac=ΩA \cup A^c = \OmegaA∪Ac=Ω) y que son mutuamente excluyentes.
Aplicando los axiomas de normalización y aditividad, obtenemos una de las identidades más útiles en la resolución diaria de problemas de probabilidad:
P(Ac)=1−P(A)P(A^c) = 1 - P(A)P(Ac)=1−P(A)
Y es precisamente aquí donde la teoría de la probabilidad demuestra su elegancia inigualable, permitiéndonos calcular la probabilidad de un evento complejo de manera indirecta, simplemente calculando la probabilidad de su opuesto y restándola de la unidad (un enfoque que simplifica drásticamente innumerables cálculos en ingeniería, medicina y ciencias actuariales).
En la próxima entrega de este artículo experto, profundizaremos en las propiedades de la unión general de eventos no excluyentes, la ley de la probabilidad total y el fascinante comportamiento de la independencia estadística.
Propiedades avanzadas y teoremas fundamentales de la probabilidad
Una vez comprendidos los axiomas básicos de Kolmogórov y las reglas elementales como la probabilidad del evento imposible, el evento seguro y la ley del complemento (donde P(Ac)=1−P(A)P(A^c) = 1 - P(A)P(Ac)=1−P(A)), es momento de profundizar en las propiedades estructurales que rigen la interacción entre múltiples eventos dentro de un mismo espacio muestral. Estas propiedades no solo amplían nuestra capacidad analítica, sino que constituyen la columna vertebral de la estadística inferencial y el cálculo estocástico moderno.
Propiedad de la unión y el Principio de Inclusión-Exclusión
Cuando deseamos calcular la probabilidad de que ocurra al menos uno de dos eventos, AAA o BBB, la intuición inicial podría llevarnos a sumar simplemente sus probabilidades individuales: P(A∪B)=P(A)+P(B)P(A \cup B) = P(A) + P(B)P(A∪B)=P(A)+P(B). Sin embargo, esta aproximación solo es válida cuando los eventos son mutuamente excluyentes (es decir, su intersección es el conjunto vacío, A∩B=∅A \cap B = \emptysetA∩B=∅).
Cuando los eventos pueden ocurrir simultáneamente, dicha suma incurre en un doble conteo de los resultados favorables que pertenecen a la intersección A∩BA \cap BA∩B. Para corregir esto, se aplica el Principio de Inclusión-Exclusión en su forma más fundamental:
P(A∪B)=P(A)+P(B)−P(A∩B)P(A \cup B) = P(A) + P(B) - P(A \cap B)P(A∪B)=P(A)+P(B)−P(A∩B)
Para comprenderlo con mayor claridad, imaginemos el lanzamiento de un dado de seis caras. Sea AAA el evento de obtener un número par ({2, 4, 6}) y BBB el evento de obtener un número mayor a 4 ({5, 6}).
La probabilidad de AAA es 3/6=0.53/6 = 0.53/6=0.5.
La probabilidad de BBB es 2/6≈0.3332/6 \approx 0.3332/6≈0.333.
La intersección A∩BA \cap BA∩B corresponde al número 6, cuya probabilidad es 1/6≈0.1671/6 \approx 0.1671/6≈0.167.
Aplicando la fórmula:
P(A∪B)=0.5+0.333−0.167=0.667P(A \cup B) = 0.5 + 0.333 - 0.167 = 0.667P(A∪B)=0.5+0.333−0.167=0.667
Lo cual coincide exactamente con los casos favorables del evento unión ({2, 4, 5, 6}), que son 4 de un total de 6 posibles resultados (4/6=2/3≈0.6674/6 = 2/3 \approx 0.6674/6=2/3≈0.667).
Probabilidad condicional e independencia de eventos
A menudo, la ocurrencia de un evento modifica nuestra incertidumbre respecto a otro. Esta dependencia se formaliza mediante el concepto de probabilidad condicional, definida como la probabilidad de que ocurra el evento AAA sabiendo que el evento BBB ya ha ocurrido (con P(B)>0P(B) > 0P(B)>0):
P(A∣B)=P(A∩B)P(B)P(A \mid B) = \frac{P(A \cap B)}{P(B)}P(A∣B)=P(B)P(A∩B)
A partir de esta definición se deriva la Regla Multiplicativa General:
P(A∩B)=P(B)⋅P(A∣B)P(A \cap B) = P(B) \cdot P(A \mid B)P(A∩B)=P(B)⋅P(A∣B)
Un caso límite y de enorme importancia práctica ocurre cuando la información sobre BBB no aporta ningún cambio en la probabilidad de AAA. Decimos entonces que los eventos AAA y BBB son estocásticamente independientes si y solo si:
P(A∣B)=P(A)o bienP(A∩B)=P(A)⋅P(B)P(A \mid B) = P(A) \quad ext{o bien} \quad P(A \cap B) = P(A) \cdot P(B)P(A∣B)=P(A)o bienP(A∩B)=P(A)⋅P(B)
La independencia simplifica drásticamente los cálculos en problemas complejos, como en el lanzamiento repetido de monedas o en pruebas de control de calidad en cadena, donde los defectos de un componente no afectan la probabilidad de fallo de otro.
Ley de probabilidad total y teorema de Bayes: conexiones esenciales
Avanzando hacia modelos probabilísticos más sofisticados, encontramos herramientas diseñadas para actualizar nuestras creencias a medida que obtenemos nueva evidencia empírica. Estas propiedades relacionan particiones complejas del espacio muestral con probabilidades condicionales avanzadas.
Particiones del espacio muestral y la ley de probabilidad total
Imaginemos que un espacio muestral Ω\OmegaΩ puede dividirse en un conjunto de eventos mutuamente excluyentes y colectivamente exhaustivos {B1,B2,…,Bn}\{B_1, B_2, \dots, B_n\}{B1,B2,…,Bn}, de modo que su unión forma todo el espacio y sus intersecciones son nulas dos a dos. Si tenemos un evento arbitrario AAA que se cruza con cada uno de estos bloques, la Ley de Probabilidad Total nos permite calcular la probabilidad global de AAA ponderando la probabilidad condicionada de AAA en cada partición por la probabilidad de dicha partición:
P(A)=∑i=1nP(A∣Bi)⋅P(Bi)P(A) = \sum_{i=1}^{n} P(A \mid B_i) \cdot P(B_i)P(A)=i=1∑nP(A∣Bi)⋅P(Bi)
Esta propiedad es sumamente útil en escenarios industriales y médicos. Por ejemplo, si una fábrica produce piezas en tres plantas diferentes con distintas tasas de defectos, la probabilidad total de encontrar una pieza defectuosa en el inventario general se obtiene sumando los productos de la proporción de producción de cada planta por su respectivo porcentaje de fallas.
El teorema de Bayes y la inversión de probabilidades
Como culminación lógica del estudio de las propiedades de la probabilidad, el Teorema de Bayes nos otorga la llave matemática para invertir las condiciones. Mientras que la probabilidad condicional estándar calcula P(A∣B)P(A \mid B)P(A∣B), Bayes nos permite calcular P(B∣A)P(B \mid A)P(B∣A) combinando la probabilidad condicional inversa con la probabilidad total:
P(Bi∣A)=P(A∣Bi)⋅P(Bi)∑j=1nP(A∣Bj)⋅P(Bj)P(B_i \mid A) = \frac{P(A \mid B_i) \cdot P(B_i)}{\sum_{j=1}^{n} P(A \mid B_j) \cdot P(B_j)}P(Bi∣A)=∑j=1nP(A∣Bj)⋅P(Bj)P(A∣Bi)⋅P(Bi)
Dominar estas propiedades, desde los axiomas elementales hasta el teorema de Bayes, no constituye un simple ejercicio teórico, sino que dota al analista de un marco riguroso para la toma de decisiones bajo incertidumbre. Su aplicación atraviesa disciplinas tan diversas como el diagnóstico médico, la inteligencia artificial, el análisis financiero y la física cuántica, demostrando que el azar, lejos de ser un caos inescrutable, responde a leyes matemáticas de una profunda y elegante consistencia.