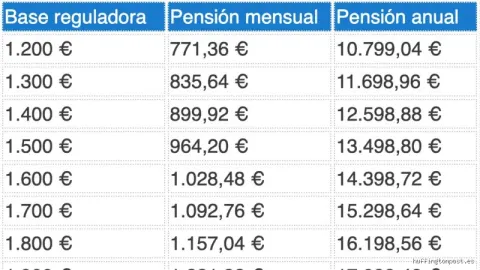
📐 Matemáticas y medidas Escalas de evaluación
¿Cuáles son las tablas de jubilación por años cotizados?
Guía experta y análisis detallado
Respuesta corta
¿Cuáles son las tablas de jubilación por años cotizados? Primera Parte El sistema de pensiones en España experimenta una transformación profunda y progresiva que afecta de manera directa a todos los trabajadores que se aproximan a la etapa de retiro laboral.
Para adentrarnos en la materia con rigor analítico, es fundamental comprender el marco temporal que rige las tablas actuales. El tránsito hacia un modelo de mayor exigencia contributiva se diseñó con un calendario de aplicación escalonada que culmina su primer gran ciclo normativo. Bajo este escenario, la edad ordinaria de retiro se desdobla en dos vías principales según el esfuerzo de cotización acumulado a lo largo de la carrera profesional. Por un lado, aquellos trabajadores que acrediten un nivel elevado de aportaciones pueden acceder al retiro a la edad estándar de sesenta y cinco años, mientras que aquellos que no alcancen dicho umbral deben retrasar obligatoriamente su salida del mercado laboral hasta cumplir una edad superior. Esta dualidad normativa persigue un doble objetivo por parte de las instituciones estatales: por un lado, premiar la estabilidad y la constancia en el empleo formal, y por otro lado, garantizar la sostenibilidad financiera de un sistema público de pensiones sometido a una presión demográfica sin precedentes debido al envejecimiento progresivo de la población. Examinar estas variables con detenimiento revela la complejidad técnica que hay detrás de un trámite aparentemente sencillo, evidenciando que cada mes cotizado cuenta de manera decisiva en el cómputo global de los derechos adquiridos por el contribuyente.
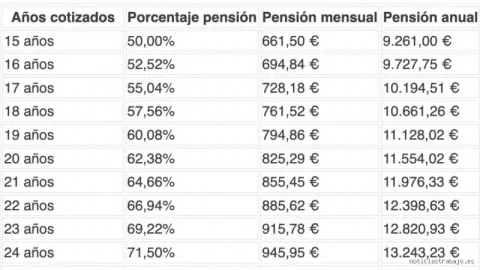
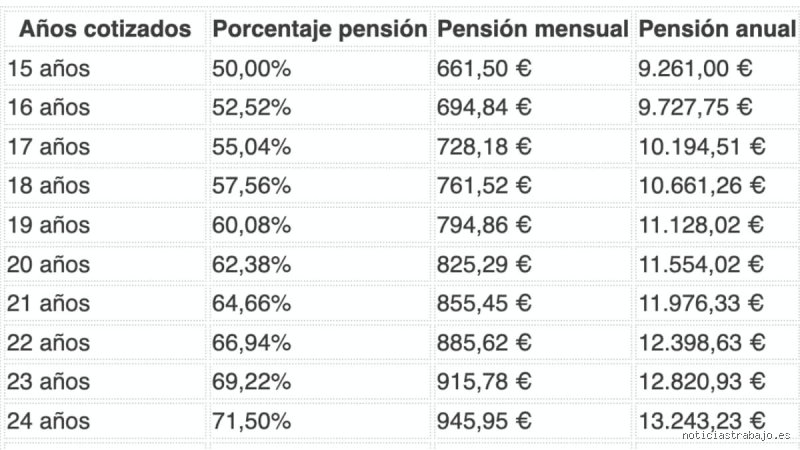
Asimismo, el análisis de las tablas oficiales debe contemplar la distinción fundamental entre el requisito de edad y el porcentaje aplicable sobre la base reguladora para determinar la cuantía económica final. No basta con alcanzar la edad legal establecida si no se cumple simultáneamente con los periodos mínimos exigidos por la ley para consolidar los derechos pasivos. El periodo mínimo genérico de cotización se sitúa invariablemente en quince años, de los cuales al menos dos deben estar comprendidos dentro de los quince años inmediatamente anteriores al momento de causar el derecho a la prestación. Sin embargo, alcanzar únicamente este mínimo legal da derecho a percibir tan solo el cincuenta por ciento de la base reguladora calculada, lo cual suele resultar insuficiente para mantener el poder adquisitivo previo al cese de la actividad laboral. Por esta razón, el estudio pormenorizado de las tablas de porcentajes por años cotizados se erige como una brújula indispensable para calcular el rendimiento económico de toda una vida de esfuerzo profesional. Los tramos intermedios de cotización añaden incrementos porcentuales mensuales de manera progresiva, premiando el esfuerzo acumulado hasta alcanzar el cien por ciento de la base reguladora cuando se completa el periodo exigido por la normativa vigente para cada ejercicio fiscal.
La jubilación anticipada voluntaria permite abandonar el mercado laboral hasta veinticuatro meses antes de la edad ordinaria exigida, siempre que el interesado acred
Cómo calcular tu pensión: Casos prácticos y supuestos reales
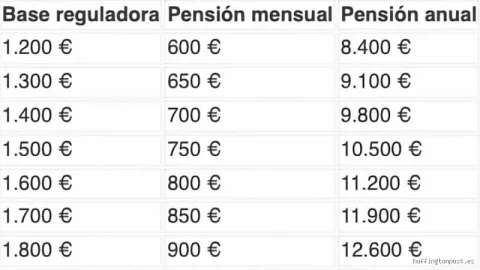
Para comprender con total claridad el impacto de los años cotizados en la pensión final, resulta sumamente útil analizar un caso práctico basado en los parámetros actuales del sistema de Seguridad Social. Supongamos el perfil de un trabajador que ha mantenido una carrera de cotización continua durante 38 años y medio, alcanzando una base reguladora de 2.000 euros mensuales.
Análisis de un caso con carrera laboral completa
En este escenario, al superar el umbral de los 37 años y 9 meses exigidos para obtener el 100% de la base reguladora, el trabajador tiene derecho a percibir la totalidad de la cuantía calculada, es decir, los 2.000 euros íntegros (prorrateados en 14 pagas anuales). No se le aplica ningún tipo de coeficiente reductor por el método de cálculo ordinario, lo que demuestra la ventaja de asegurar una vida laboral prolongada y estable.
Por el contrario, si ese mismo trabajador hubiese cotizado únicamente 15 años —el mínimo exigido para acceder a la pensión contributiva—, su porcentaje aplicable sobre la base reguladora se situaría inicialmente en el 50%. Esto reduciría drásticamente su prestación mensual a 1.000 euros, evidenciando el profundo impacto económico que supone una interrupción prolongada en la cotización o una incorporación tardía al mercado laboral formal.
Jubilación anticipada y coeficientes reductores
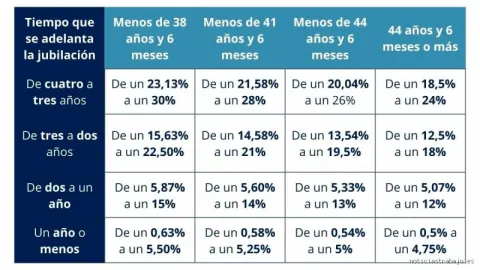
Decidir jubilarse antes de la edad legal ordinaria conlleva una serie de penalizaciones económicas concebidas para mantener la sostenibilidad financiera del sistema público. Estos recortes, denominados coeficientes reductores, se aplican de forma mensual sobre la cuantía de la pensión calculada y varían sustancialmente en función de dos factores determinantes: el motivo del cese laboral (voluntario o involuntario) y el número total de años acumulados a lo largo de la vida laboral.
Diferencias entre la vía voluntaria y la involuntaria
La jubil