📐 Matemáticas y medidas Escalas de evaluación
¿Cuál es el mínimo de IRPF en nómina?
Respuesta corta
Para dominar este tema, es imprescindible analizar con rigor técnico cuál es el mínimo legal de IRPF que se puede aplicar en una nómina, qué factores determinan esa cifra y cómo la Agencia Tributaria calcula el porcentaje definitivo que tu empleador está obligado a retener mes a mes.
Para dominar este tema, es imprescindible analizar con rigor técnico cuál es el mínimo legal de IRPF que se puede aplicar en una nómina, qué factores determinan esa cifra y cómo la Agencia Tributaria calcula el porcentaje definitivo que tu empleador está obligado a retener mes a mes.
El concepto de retención a cuenta: ¿Qué es realmente el IRPF en la nómina?
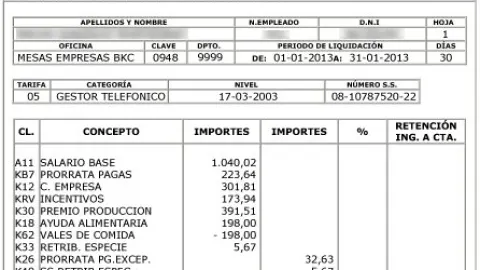
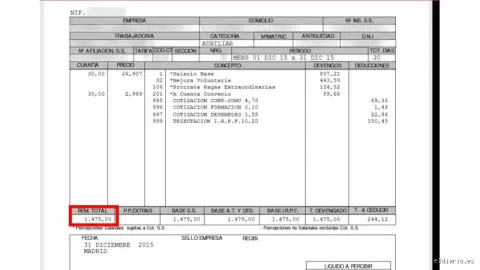
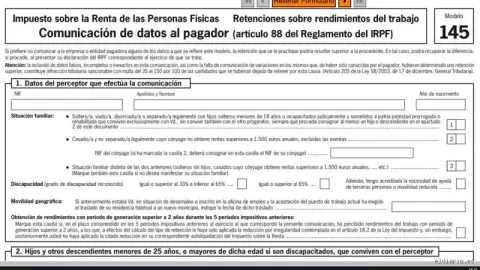
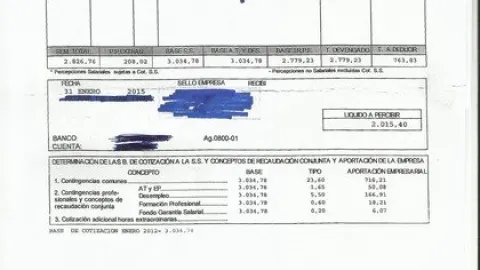
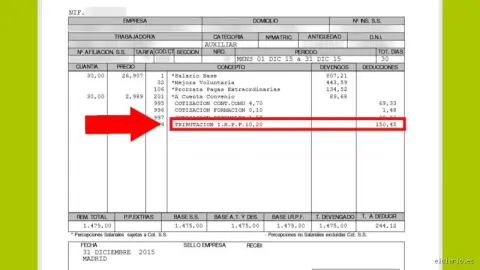
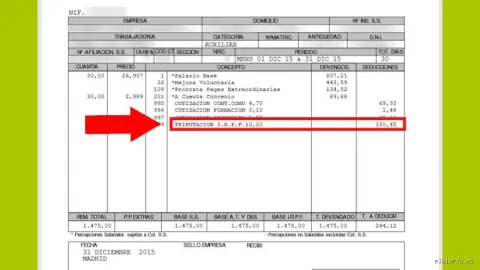
Para entender el mínimo de IRPF, primero debemos definir la naturaleza jurídica de este concepto dentro del ámbito laboral español. El IRPF que aparece reflejado en tu nómina no constituye un impuesto definitivo ni un pago final que se extinga con el mes en curso. Por el contrario, se trata de un pago a cuenta, un anticipo mensual que la empresa retiene de tu retribución bruta para ingresarlo directamente en la Agencia Estatal de Administración Tributaria (AEAT) en tu nombre. Pero este anticipo mensual no deja de ser una estimación provisional basada en las previsiones de ingresos y circunstancias personales que comuniques a tu pagador al inicio del contrato o mediante el conocido modelo 145.
¿Cómo se traduce esto en la práctica diaria del trabajador? Imagina que la retención aplicada cada mes es como un depósito de garantía que el Estado retiene para asegurar que, al finalizar el ejercicio fiscal (durante la campaña de la renta en primavera), las cuentas cuadren y no se produzcan grandes desajustes económicos. Si a lo largo del año la empresa te ha retenido más dinero del que realmente te correspondía pagar según tus ingresos anuales globales y tus deducciones, Hacienda te devolverá la diferencia en la declaración. Por el contrario, si la retención ha sido insuficiente, te tocará pagar la diferencia. Por esta razón, conocer el mínimo de IRPF aplicable en la nómina no solo te ayuda a optimizar tus finanzas a corto plazo, sino que evita sorpresas desagradables al hacer cuentas con el fisco.
El mínimo exento de tributación y los umbrales de retención
Una de las dudas más frecuentes entre los trabajadores que perciben salarios reducidos, como aquellos que cobran el Salario Mínimo Interprofesional (SMI) o realizan jornadas parciales, gira en torno a si existe una cantidad por debajo de la cual la empresa no puede ni debe retener IRPF. La respuesta es afirmativa, y está regulada minuciosamente en el Reglamento del Impuesto sobre la Renta de las Personas Físicas. (Existen normativas específicas actualizadas anualmente que establecen los límites exactos de obligación de retener en función de los Presupuestos Generales del Estado y las medidas fiscales extraordinarias aprobadas por el Gobierno).
Históricamente, los trabajadores que ganaban el SMI o cifras inferiores solían estar exentos de sufrir retenciones en sus nóminas debido a los mínimos personales y familiares que reducen la base de cálculo. Sin embargo, con las sucesivas subidas del SMI en los últimos años, el legislador ha tenido que adaptar los umbrales de retención para evitar que los trabajadores con menores ingresos sufran una carga fiscal desproporcionada que neutralice los beneficios de dichos aumentos salariales.
Límites de obligación de retener: La normativa establece que los rendimientos del trabajo inferiores a una determinada cuantía anual (que varía según la situación familiar del contribuyente, como tener hijos o personas a cargo) tienen un tipo de retención del 0%.
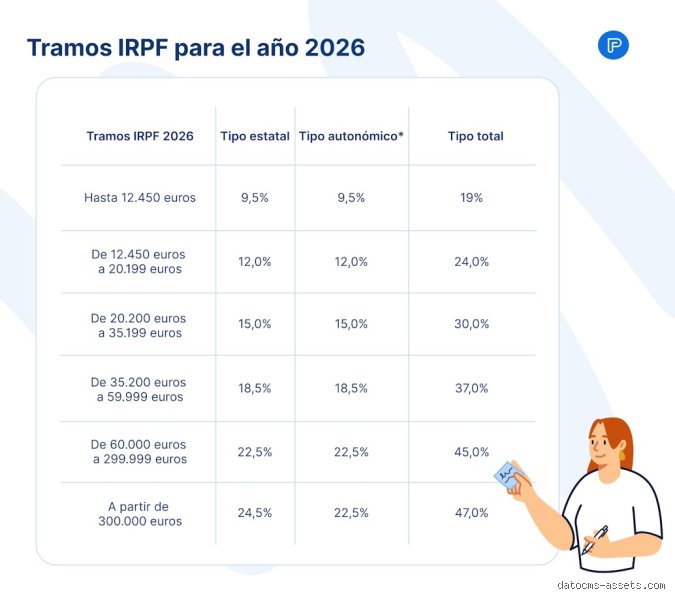
Progresividad del impuesto: A medida que el sueldo bruto supera ese umbral mínimo, el porcentaje de retención comienza a aplicarse de forma gradual, evitando saltos bruscos que perjudiquen al trabajador.
Obligación de declarar frente a obligación de retener: Es vital no confundir el mínimo por el cual una empresa está obligada a practicar retenciones en la nómina con el límite a partir del cual el trabajador está obligado a presentar la declaración de la renta. Son dos umbrales normativos diferentes que a menudo generan confusión.
Factores determinantes que configuran el tipo impositivo mínimo
Determinar si una nómina debe llevar el mínimo de IRPF posible requiere analizar un conjunto de variables personales que el departamento de recursos humanos o la gestoría de la empresa introduce en el programa de cálculo de retenciones de la Agencia Tributaria. No existe una cifra mágica universal aplicable a todo el mundo, ya que el sistema tributario español es profundamente personalizado.
¿Sabías que un trabajador soltero sin hijos y otro con idéntico sueldo bruto pero con dos hijos a su cargo y una hipoteca antigua pueden tener retenciones mensuales completamente diferentes en su nómina? Esta divergencia se debe a que el cálculo inicial parte de los rendimientos brutos anuales estimados, pero aplica de forma directa los mínimos personales y familiares, los cuales actúan como un escudo protector que reduce la base sobre la cual se calcula el porcentaje definitivo. Entre los factores más relevantes destacan:
La situación familiar: Soltero, casado, con o sin discapacidad, y el número de descendientes o ascendientes conviviendo en el domicilio.
El tipo de contrato: Los contratos temporales de corta duración suelen llevar asociadas reglas de retención específicas (en muchos casos con un tipo fijo mínimo regulado legalmente para evitar que el trabajador acumule una deuda fiscal importante al final del año).
Las reducciones y gastos deducibles: Aportaciones a planes de pensiones, pensiones compensatorias a favor del cónyuge o anualidades por alimentos establecidas judicialmente.
El mínimo legal absoluto en contratos temporales y de corta duración
Existe un escenario muy concreto donde la ley establece de forma explícita un porcentaje mínimo de retención aplicable en nómina, independientemente de que los cálculos teóricos arrojen una cifra inferior. Nos referimos a los contratos y relaciones laborales de duración inferior al año, especialmente los temporales o de interinidad.
Porque el legislador busca proteger al contribuyente frente a la estacionalidad de sus ingresos, se fijaron reglas especiales para que los contratos de corta duración no sufran retenciones excesivamente bajas que luego se traduzcan en liquidaciones negativas muy elevadas al presentar la declaración anual. Y aunque la normativa general permite un tipo de retención del 0% para rentas muy bajas, en determinados supuestos de contratos temporales de muy corta duración se aplica un porcentaje mínimo específico (que históricamente se ha situado en un suelo orientativo del 2% para determinados contratos de duración inferior a un año, o porcentajes adaptados según los ingresos previstos).
Este tipo mínimo actúa como un mecanismo de seguridad preventiva. Pero El trabajador siempre tiene la potestad de solicitar a su empresa, a través del modelo 145 debidamente actualizado, que se le aplique un porcentaje de retención superior al mínimo legal si prefiere ir pagando más impuestos mes a mes para asegurarse un resultado a devolver o equilibrado en la campaña de la renta.
¿De qué tema trata el artículo para poder redactar las siguientes secciones HTML con las reglas que indicaste?