El contexto socioeconómico y la capacidad real de ahorro
El panorama económico actual está marcado por una volatilidad constante, donde la inflación, los tipos de interés y el coste de la vivienda ejercen una presión sin precedentes sobre los bolsillos de los ciudadanos. En este escenario, hablar de una capacidad de ahorro de 1000 euros mensuales sitúa al ahorrador en un percentil muy elevado de la población. Según los datos de las principales entidades estadísticas europeas, el salario neto medio en muchos países del entorno apenas supera o ronda los 2000 euros mensuales por trabajador. Esto significa que, para alcanzar la cifra objetivo de 1000 euros de ahorro individual, una persona tendría que destinar la mitad de sus ingresos netos exclusivamente a guardar dinero, algo prácticamente inviable si se consideran los gastos fijos básicos como el alquiler, la hipoteca, la alimentación, el transporte y los suministros básicos.
Por lo tanto, cuando analizamos la viabilidad de esta meta, debemos reconocer que estamos lejos de eso en lo que respecta a la media de los hogares tradicionales. El ahorro de 1000 euros al mes suele estar reservado para perfiles muy específicos: profesionales altamente cualificados con salarios muy superiores a la media, parejas con doble fuente de ingresos y gastos compartidos optimizados, o personas que todavía conviven en el núcleo familiar de origen, lo que reduce drásticamente sus costes fijos mensuales. Ignorar esta premisa nos lleva a cometer el error de juzgar la salud financiera personal a través de un prisma distorsionado, comparando nuestra realidad con la de minorías privilegiadas o con relatos idealizados del mundo digital.
Psicología del ahorro: Entre la motivación y la asfixia financiera
Establecer metas financieras es un pilar fundamental para cualquier plan de riqueza, pero la psicología detrás de un objetivo tan ambicioso como el de los 1000 euros mensuales puede ser un arma de doble filo. Por un lado, funciona como un potente motor de disciplina, obligándonos a revisar cada gasto superfluo, a optimizar suscripciones, a recortar en ocio innecesario y a priorizar el consumo consciente frente al impulso comprador. Esta mentalidad de escasez controlada fomenta hábitos de frugalidad muy saludables que perduran en el tiempo y transforman radicalmente nuestra relación con el dinero.
Por otro lado, cuando la búsqueda obsesiva de esa cifra mensual se convierte en una fuente constante de ansiedad, el efecto es diametralmente opuesto. La asfixia financiera provocada por privarse de cualquier tipo de gratificación actual en pro de un futuro hipotético suele terminar en el abandono total del hábito de ahorro tras un episodio de fatiga mental. La clave del éxito financiero no reside en la rigidez extrema de una cifra concreta, sino en la sostenibilidad del proceso. Un ahorro constante, realista y adaptado a nuestros ingresos reales siempre superará a un intento efímero y agresivo de acumular capital a costa de nuestra tranquilidad emocional y bienestar diario.
Análisis macroeconómico del poder adquisitivo y el ahorro
Para valorar con rigor si es beneficioso apartar 1000 euros al mes, es imperativo entender cómo el dinero pierde valor con el paso del tiempo debido a la inflación. Guardar dinero en efectivo o en cuentas corrientes que no ofrecen ninguna rentabilidad significa, en la práctica, perder poder adquisitivo año tras año. Por consiguiente, el concepto de ahorrar 1000 euros al mes solo adquiere un verdadero sentido estratégico si va acompañado de un plan de inversión diversificado. No se trata simplemente de acumular billetes en una hucha digital, sino de canalizar ese caudal monetario hacia instrumentos financieros que permitan que el capital trabaje de manera compuesta y supere la erosión inflacionaria.
El coste de oportunidad de mantener liquidez excesiva
Uno de los errores más comunes entre los ahorradores de alta intensidad es mantener la totalidad de su capital en activos excesivamente líquidos y conservadores. Si bien es cierto que disponer de un fondo de emergencia equivalente a entre tres y seis meses de gastos fijos es una regla de oro inquebrantable, acumular 1000 euros mensuales de forma indefinida en una cuenta corriente tradicional representa un coste de oportunidad colosal. Los mercados financieros, a través de fondos indexados globales, acciones de empresas sólidas o bonos soberanos, ofrecen históricamente rentabilidades netas muy superiores a los productos bancarios tradicionales.
Por esta razón, el experto en finanzas personales debe mirar más allá del simple acto de guardar dinero y evaluar el destino final de esos flujos de caja. Ahorrar 1000 euros al mes es excelente si se cuenta con la educación financiera necesaria para invertirlos de forma inteligente y automatizada. De lo contrario, se corre el riesgo de construir un patrimonio estático que, aunque numéricamente impresionante, no logra maximizar su potencial de crecimiento a largo plazo. La verdadera optimización financiera radica en equilibrar la seguridad de la liquidez con la audacia calculada de la inversión a largo plazo.
La divergencia entre el ahorro bruto y el patrimonio neto
Existe una tendencia generalizada a confundir la capacidad de ahorro mensual con la acumulación real de riqueza o patrimonio neto. Una persona puede presumir de ingresar y guardar 1000 euros todos los meses, pero si al mismo tiempo mantiene deudas con intereses elevados —como créditos al consumo o financiación automotriz desfavorable—, la ecuación financiera está descompensada. El coste de los intereses que se pagan por las deudas suele superar con creces la rentabilidad que se obtiene guardando dinero en efectivo, lo que anula gran parte del esfuerzo de ahorro realizado.
En consecuencia, antes de fijar la meta de los 1000 euros mensuales, es fundamental realizar una auditoría exhaustiva del balance personal. La prioridad absoluta debe ser siempre la eliminación de cualquier pasivo tóxico, seguida de la construcción del colchón de seguridad y, finalmente, la asignación de recursos hacia la inversión productiva. Solo cuando esta jerarquía financiera se respeta de manera rigurosa, el hábito de apartar una suma tan significativa como mil euros mensuales se convierte en un auténtico acelerador de libertad financiera y estabilidad a prueba de crisis.
3. Estrategias de inversión para maximizar 1,000 euros mensuales
Ahorrar 1,000 euros al mes representa una capacidad de acumulación anual de 12,000 euros (sin contar pagas extras, bonificaciones o rendimientos adicionales). Sin embargo, dejar esta cantidad acumulada de manera estática en una cuenta corriente tradicional o en efectivo no solo es ineficiente, sino que representa una pérdida constante de poder adquisitivo debido a la inflación. Por lo tanto, el siguiente paso lógico y necesario para cualquier perfil financiero maduro es transformar el ahorro inactivo en inversión activa o pasiva.
Diversificación y asignación de activos
Cuando se dispone de un flujo constante de capital de esta magnitud, la diversificación se convierte en la regla de oro para mitigar riesgos sistémicos y de mercado. Una distribución equilibrada y prudente puede estructurarse de la siguiente manera:
Fondos indexados globales y ETFs: Constituyen el núcleo principal para la mayor parte del capital mensual (aproximadamente entre el 60% y el 70% del total). Permiten replicar índices bursátiles globales de bajo coste, ofreciendo exposición diversificada a cientos de empresas de diversos sectores y geografías con comisiones mínimas.
Renta fija de alta calidad: Destinar una porción intermedia (como un 15% o 20%) a bonos gubernamentales o corporativos de calificación sólida proporciona estabilidad general al portafolio y reduce la volatilidad global.
Activos alternativos o liquidez táctica: Mantener un porcentaje menor reservado para oportunidades puntuales del mercado, proyectos de desarrollo personal o para reforzar el colchón de seguridad ante imprevistos de gran envergadura.
El poder transformador del interés compuesto a largo plazo
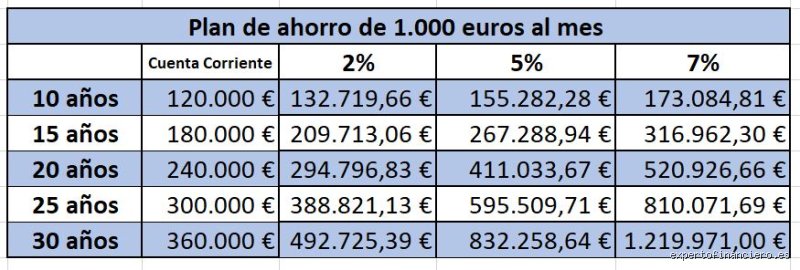
Para ilustrar el impacto real y cuantificable de invertir 1,000 euros mensuales, es indispensable observar el horizonte temporal con perspectiva matemática. Suponiendo una rentabilidad anualizada histórica moderada (descontando la inflación estimada, en torno al 5% o 7% neto en un fondo diversificado):
A un plazo de 5 años: El capital total acumulado superará holgadamente los 70,000 euros, donde una fracción significativa comenzará a provenir directamente de los rendimientos generados por las propias inversiones.
A un plazo de 10 años: La cifra escalará por encima de los 170,000 euros, evidenciando de forma clara cómo el crecimiento exponencial empieza a superar con creces el esfuerzo bruto del ahorro mensual individual.
A un plazo de 20 años: El patrimonio neto acumulado puede superar fácilmente los 400,000 euros, abriendo de manera realista la puerta a la independencia financiera, la flexibilidad laboral o la jubilación anticipada.
4. Los errores más comunes al intentar ahorrar e invertir esta cantidad
Aunque la meta de apartar 1,000 euros cada mes es sumamente ambiciosa y positiva, el camino está frecuentemente plagado de trampas psicológicas y financieras que pueden descarrilar incluso el mejor de los planes. Es fundamental identificar estos escollos para prevenirlos a tiempo:
Caer en la inflación por estilo de vida (Lifestyle Creep): A medida que los ingresos profesionales aumentan gracias a ascensos o cambios laborales, existe una tentación natural e inconsciente de incrementar proporcionalmente los gastos corrientes en bienes de lujo innecesarios, vehículos más caros o un nivel de vida sobredimensionado. Mantener un estilo de vida sostenible es el verdadero motor silencioso detrás de una alta tasa de ahorro.
Descuidar el fondo de emergencia previo: Intentar invertir el 100% de los 1,000 euros mensuales desde el primer día sin contar con un colchón de seguridad intocable (equivalente a entre 3 y 6 meses de gastos fijos esenciales) expone al ahorrador al riesgo de tener que vender inversiones en el peor momento posible si surge una emergencia médica, familiar o laboral.
Buscar rentabilidades rápidas o especulativas: La disponibilidad de una suma mensual considerable puede tentar a algunas personas a especular en criptomonedas altamente volátiles, acciones individuales muy arriesgadas o derivados financieros complejos. La riqueza verdaderamente sostenible se construye mediante la constancia y la paciencia metódica, nunca mediante la búsqueda del enriquecimiento rápido.
Falta de claridad en los horizontes temporales: No diferenciar correctamente entre los objetivos a corto plazo (como la compra de un vehículo o un viaje planificado) y los de largo plazo (como la jubilación) suele conducir a errores graves en la selección de los productos de inversión, asumiendo riesgos excesivos con dinero que se necesitará de inmediato.
5. El impacto fiscal y la optimización de impuestos
Gestionar un flujo constante de capital de 1,000 euros mensuales implica, de manera ineludible, interactuar con las obligaciones tributarias vigentes en cada país o jurisdicción fiscal. Ignorar el impacto de los impuestos puede erosionar de forma silenciosa una parte importante de la rentabilidad obtenida a lo largo de los años.
Vehículos de inversión fiscalmente eficientes: Dependiendo de la legislación local (por ejemplo, los fondos de inversión con régimen de diferimiento fiscal o las cuentas de ahorro para la jubilación), es vital utilizar los instrumentos legales que permitan diferir el pago de impuestos sobre las plusvalías hasta el momento del rescate, optimizando así el efecto multiplicador del interés compuesto.
Planificación anual de ganancias y pérdidas: Al revisar y rebalancear el portafolio de manera periódica, resulta muy útil comprender cómo compensar plusvalías con minusvalías para reducir la carga fiscal global de forma totalmente legal y regulada.
Apoyo en asesoramiento profesional: Cuando el patrimonio invertido alcanza cifras considerables tras varios años de disciplina y constancia, contar con la supervisión de un asesor fiscal independiente garantiza que la estructura patrimonial cumpla estrictamente con la normativa vigente sin incurrir en duplicidades ni en pagos impositivos innecesarios.
¿Vale la pena obsesionarse con la cifra?
Ahorrar 1,000 euros al mes es una excelente noticia financiera para cualquier persona o núcleo familiar que logre alcanzar este objetivo de manera sostenible y equilibrada. Proporciona una base sólida y robusta para construir un futuro libre de vulnerabilidades económicas, acelera drásticamente el camino hacia la libertad financiera y otorga una tranquilidad psicológica incalculable frente a las fluctuaciones e incertidumbres de los mercados globales.
Sin embargo, la respuesta definitiva a la pregunta de si "es bueno" depende enteramente del contexto personal y vital de cada individuo. Si esa cantidad se logra sacrificar de manera extrema el bienestar presente, la salud física o mental, o las experiencias vitales irrecuperables de la juventud, el coste de oportunidad personal es objetivamente demasiado alto.
El equilibrio ideal radica en integrar el ahorro como un hábito automático, saludable y natural dentro de un estilo de vida consciente, donde el dinero sea una herramienta eficaz para vivir mejor y con mayor libertad, y no un fin en sí mismo que genere ansiedad o privación innecesaria. La consistencia, la paciencia disciplinada y una visión estratégica a largo plazo seguirán siendo siempre los pilares más fiables para transformar el esfuerzo mensual en una auténtica seguridad duradera.