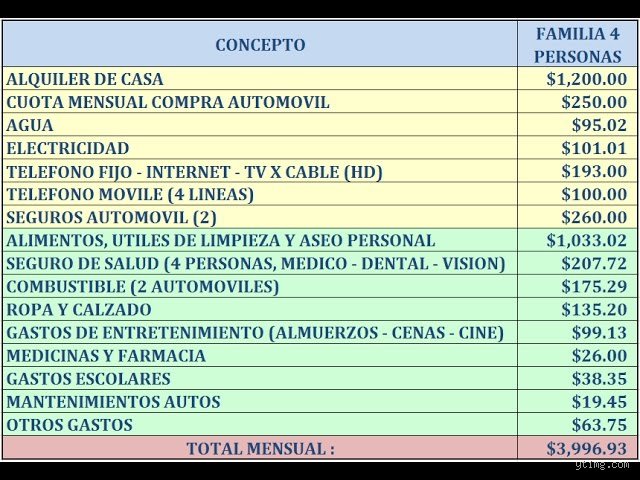
El costo de vida es una de las mayores preocupaciones para los hogares contemporáneos, especialmente cuando se trata de planificar las finanzas de una familia de cuatro integrantes. Ya sea que se trate de una pareja con dos hijos o de cualquier otra configuración de cuatro personas, equilibrar los ingresos y los gastos mensuales requiere de estrategia, disciplina y un conocimiento profundo de hacia dónde va cada moneda.
En esta primera parte de nuestra guía experta, analizaremos en detalle la radiografía financiera de una familia de cuatro miembros, desglosando las partidas presupuestarias esenciales, los factores macroeconómicos que influyen en el gasto actual y cómo se distribuye el presupuesto en las áreas más críticas como la vivienda, la alimentación y los servicios básicos.
1. La realidad financiera de un hogar de 4 personas
Para entender cuánto gasta una familia de cuatro personas al mes, primero debemos abandonar la idea de que existe una cifra única e indiscutible. El gasto mensual varía drásticamente dependiendo de la ciudad de residencia, el estilo de vida, la edad de los hijos y las circunstancias particulares de cada núcleo familiar. Sin embargo, los estudios económicos y los análisis presupuestarios coinciden en que un hogar estándar de cuatro personas maneja estructuras de costos muy similares en cuanto a sus necesidades fundamentales.
Cuando pensamos en cuatro personas, el volumen de consumo se multiplica de manera exponencial en comparación con una persona soltera o una pareja sin hijos. No solo se duplica la cantidad de alimentos necesarios, sino que los costos de vivienda deben escalar para ofrecer habitaciones suficientes, los servicios públicos aumentan debido al uso constante de electrodomésticos, agua y energía, y los gastos en salud y transporte experimentan un incremento notable.
El peso de las necesidades básicas frente al gasto discrecional
Un error común al estructurar el presupuesto familiar es subestimar el peso de los gastos fijos obligatorios. En una familia de cuatro integrantes, las partidas dedicadas a la supervivencia y al bienestar básico suelen absorber entre el 70% y el 80% de los ingresos netos mensuales. Esto deja un margen relativamente estrecho para el ahorro, la inversión o el entretenimiento, lo que subraya la importancia vital de contar con una planificación financiera rigurosa.
2. Desglose de las partidas presupuestarias principales
Para construir un panorama realista, examinaremos los componentes más pesados del presupuesto mensual familiar. Cada uno de estos rubros requiere un análisis independiente para comprender su impacto en la economía del hogar.
A. Vivienda: El pilar del presupuesto mensual
La vivienda suele representar el gasto más elevado para cualquier familia, abarcando entre el 30% y el 40% del presupuesto total, dependiendo de si la familia paga una hipoteca, un alquiler o si vive en una zona urbana de alta demanda frente a una zona suburbana o rural.
Alquiler o Hipoteca: En las grandes ciudades, el costo mensual por una vivienda de tres o cuatro habitaciones (necesaria para acomodar cómodamente a cuatro personas) puede elevarse considerablemente. Los expertos financieros recomiendan que este rubro no supere el 30% de los ingresos brutos del hogar para evitar el estrés financiero.
Mantenimiento y Seguros: Más allá de la renta o la cuota hipotecaria, se deben contemplar los seguros de hogar, el impuesto predial (si son propietarios) y las cuotas de mantenimiento de la comunidad o condominio, los cuales añaden una carga fija predecible pero ineludible cada mes.
B. Alimentación y supermercado: Nutrición para cuatro
Alimentar a cuatro personas es un desafío logístico y económico constante. Con dos adultos y dos niños o adolescentes, el consumo de alimentos se dispara, abarcando desde las compras semanales en el supermercado hasta los productos de higiene personal y limpieza del hogar que se adquieren en el mismo canal.
Cesta básica y productos frescos: Una familia promedio de cuatro miembros invierte una parte sustancial de sus ingresos en frutas, verduras, carnes, lácteos y productos de alacena. Con la inflación en los precios de los alimentos experimentada en los últimos años, este rubro ha ganado un peso desproporcionado en el presupuesto.
Comidas fuera de casa y delivery: Aunque se intente cocinar en casa la mayor parte del tiempo, las dinámicas modernas de trabajo y estudio implican cenas ocasionales en restaurantes, cafés o pedidos a domicilio. Controlar este subrubro es fundamental, ya que los gastos hormiga en alimentación pueden desequilibrar las finanzas mensuales con facilidad.
C. Servicios públicos y suministros del hogar
Una casa habitada por cuatro personas consume una cantidad significativa de recursos. Los servicios básicos no solo representan un costo fijo relativo, sino que son altamente sensibles a las estaciones del año (como el uso de calefacción en invierno o aire acondicionado en verano).
Electricidad y Gas: El funcionamiento de lavadoras, secadoras (cuyo uso es diario en familias con niños), iluminación, refrigeración y sistemas de climatización genera facturas eléctricas y de gas considerables.
Agua: El consumo de agua potable se multiplica debido a duchas diarias, lavado constante de ropa, uso de lavavajillas y limpieza general del hogar.
Conectividad (Internet, Telefonía y Streaming): Hoy en día, el acceso a internet de alta velocidad, planes de telefonía móvil para los adultos (y en muchos casos para los hijos mayores) y suscripciones a plataformas de entretenimiento digital forman parte de los servicios esenciales del hogar moderno.
3. Factores geográficos y socioeconómicos que alteran el gasto
No se puede hablar de cifras absolutas sin tomar en cuenta el contexto geográfico. El costo de vida varía drásticamente dependiendo de la región:
Áreas metropolitanas y grandes ciudades: Los costos de vivienda, transporte y servicios se disparan, lo que obliga a las familias a destinar un porcentaje mucho mayor de sus ingresos a la mera subsistencia urbana.
Ciudades medianas y zonas rurales: Si bien los salarios promedio pueden ser ligeramente inferiores, el costo de la vivienda y de ciertos servicios locales permite que el poder adquisitivo rinda de manera más eficiente, reduciendo el gasto mensual global de la familia.
4. Conclusión parcial y expectativas para la segunda parte
Como hemos visto en esta primera aproximación, el gasto mensual de una familia de 4 personas es el resultado de la intersección entre necesidades habitacionales, requerimientos nutricionales y el costo de los servicios esenciales. Sin embargo, la historia financiera de un hogar no termina aquí.
En la segunda parte de este artículo profundizaremos en los rubros restantes —incluyendo transporte, educación, salud, ocio y ahorro—, además de presentar modelos de presupuestos simulados con cifras concretas y estrategias prácticas para optimizar los recursos del hogar sin sacrificar la calidad de vida.
¿Te gustaría que profundicemos en algún aspecto específico del presupuesto de vivienda o alimentación antes de continuar con la segunda parte?
Desglose por Partidas Clave: ¿Dónde se va realmente el presupuesto familiar?
Una vez analizado el panorama general de los costes mensuales y los factores determinantes que influyen en el nivel de gasto de un hogar de cuatro miembros, es momento de profundizar en cada una de las partidas que componen el presupuesto. Para que una familia pueda optimizar sus finanzas y alcanzar la tan ansiada estabilidad o el ahorro a largo plazo, es indispensable examinar al milímetro en qué se invierte cada euro.
A continuación, realizamos un desglose pormenorizado de las categorías esenciales y discrecionales, ofreciendo horquillas de gasto realistas, análisis de tendencias y estrategias específicas para mantener los números bajo control.
1. Alimentación y Supermercado: La partida innegociable
El gasto en alimentación es uno de los pilares más inflexibles del presupuesto mensual. Con dos adultos y dos niños o adolescentes en casa, la cesta de la compra adquiere proporciones significativas, especialmente debido a la etapa de crecimiento de los hijos, donde las necesidades nutricionales y las porciones aumentan considerablemente.
Horquilla estimada: Entre 600 EUR y 950 EUR mensuales, dependiendo de la comunidad autónoma, los hábitos de consumo y la apuesta por productos ecológicos o marcas de fabricante frente a marca blanca.
Factores de presión: La inflación acumulada en los productos de la cesta básica (frescos, lácteos, carnes y aceites) ha tensionado notablemente esta partida en los últimos años. Además, el consumo de snacks, almuerzos escolares para llevar o la planificación improvisada incrementan el ticket final de la compra.
Estrategia de optimización experta:
Planificar un menú semanal cerrado antes de pisar el supermercado, reduciendo las compras impulsivas hasta en un 20%.
Combinar la compra en grandes superficies con mercados locales para productos de temporada.
Fomentar el batch cooking (cocinar en volumen un solo día para toda la semana), lo que previene el recurso a la comida rápida o precocinada.
2. Vivienda: Alquiler, Hipoteca y Gastos Asociados
El hogar representa, por norma general, entre el 30% y el 40% de los ingresos netos totales de una familia de cuatro personas, superando a menudo las recomendaciones financieras tradicionales debido a la tensión en el mercado inmobiliario de las grandes ciudades y zonas metropolitanas.
Horquilla estimada: Entre 850 EUR y 1.600 EUR mensuales en concepto de cuota hipotecaria o alquiler, a lo que hay que sumar suministros básicos (luz, agua, gas), comunidad de propietarios, seguros de hogar y el Impuesto sobre Bienes Inmuebles (IBI prorrateado).
Suministros (Energía y Conectividad): Dentro de esta categoría, los suministros suelen oscilar entre 200 EUR y 350 EUR mensuales. El coste varía drásticamente según la estación del año (picos en invierno por la calefacción y en verano por el aire acondicionado) y la eficiencia energética de la vivienda. A esto se suman unos 50 EUR a 80 EUR mensuales en fibra óptica y líneas móviles combinadas para toda la familia.
Estrategia de optimización experta:
Revisar periódicamente el mercado libre de electricidad y gas para buscar tarifas que se adapten a los patrones reales de consumo del hogar.
Invertir en pequeños hábitos de eficiencia energética: bombillas LED, termostatos inteligentes y el mantenimiento adecuado de los electrodomésticos.
3. Transporte y Movilidad: Conectando a cuatro personas
Movilizar a una familia de cuatro miembros no es tarea sencilla ni económica. Ya sea mediante el uso de uno o dos vehículos en propiedad o a través del transporte público, la movilidad ocupa un lugar destacado en el presupuesto mensual.
Horquilla estimada: Entre 250 EUR y 600 EUR mensuales.
Desglose de costes:
Vehículo privado: Si la familia cuenta con uno o dos coches, se debe contemplar el gasto en carburante (150 EUR - 300 EUR), peajes, aparcamientos, mantenimiento periódico, reparaciones imprevistas y la parte proporcional del seguro anual y el impuesto de circulación.
Transporte público: Abonos mensuales de metro, autobús o cercanías, especialmente si los padres se desplazan a centros de trabajo urbanos y los hijos mayores utilizan transporte escolar o interurbano.
Estrategia de optimización experta: Fomentar el uso de abonos de transporte multimodal y descuentos por familia numerosa (cuando aplique), así como coordinar los trayectos diarios (rutas escolares compartidas o coche compartido con compañeros de trabajo) para mitigar el impacto del precio de los combustibles.
4. Educación y Cuidado de los Hijos: Inversión de futuro
La educación es una de las partidas más variables, ya que depende profundamente del modelo educativo elegido (público, concertado o privado) y de la edad de los menores.
Horquilla estimada: Desde 150 EUR hasta más de 1.000 EUR mensuales.
Conceptos incluidos:
En la enseñanza pública o concertada, los costes se concentran en material escolar, libros de texto (amortizados parcialmente a través de bancos de libros), comedor escolar (entre 90 EUR y 150 EUR por niño al mes), cuotas de asociaciones de madres y padres, y uniformes.
Clases de apoyo, academias de idiomas o refuerzo escolar.
Actividades extraescolares (música, deportes, robótica), que suelen suponer entre 30 EUR y 80 EUR mensuales por actividad y por hijo.
Estrategia de optimización experta: Priorizar aquellas actividades que realmente aporten valor y desarrollo al menor, evitando la saturación de la agenda familiar y el gasto innecesario en disciplinas que se abandonan a los pocos meses.
5. Salud, Bienestar y Cuidado Personal
Mantener a una familia sana implica una serie de gastos recurrentes que no siempre están cubiertos en su totalidad por la sanidad pública, obligando a muchas familias a contratar seguros de salud privados.
Horquilla estimada: Entre 150 EUR y 400 EUR mensuales.
Componentes clave:
Primas de seguros médicos privados para los cuatro miembros (oscilando entre 150 EUR y 350 EUR al mes según edad y coberturas).
Farmacia, medicamentos no subvencionados, parafarmacia e higiene personal.
Cuidado dental (revisiones periódicas, ortodoncias infantiles prorrateadas) y óptica (gafas o lentillas).
Estrategia de optimización experta: Agrupar las pólizas de seguros bajo una misma compañía para obtener descuentos por volumen y utilizar de forma preventiva los servicios médicos para evitar tratamientos correctivos de alto coste en el futuro.
6. Ocio, Tiempo Libre y Gastos Discrecionales
El bienestar psicológico y emocional de una familia pasa ineludiblemente por disfrutar de tiempo de calidad juntos. Sin embargo, el ocio es la partida más elástica y la primera que debe ajustarse si los ingresos flaquean.
Horquilla estimada: Entre 200 EUR y 500 EUR mensuales.
Actividades contempladas: Cenas fuera de casa, fines de semana de escapada, entradas al cine, parques de atracciones, suscripciones a plataformas de streaming (Netflix, Disney+, Spotify), videojuegos y la partida correspondiente al ahorro para las vacaciones estivales.
Estrategia de optimización experta: Establecer una asignación fija o "mesada" para el ocio que impida desviaciones. Aprovechar planes gratuitos o de bajo coste cultural que ofrecen los municipios (museos, parques naturales, actividades comunitarias) y revisar anualmente las suscripciones digitales activas para dar de baja aquellas que no se utilicen de forma regular.
La Regla de Oro del Presupuesto Familiar: El Modelo 50/30/20 adaptado
Para gestionar de forma eficiente el caudal financiero de una familia de cuatro personas, los expertos recomiendan aplicar una variante del clásico método 50/30/20, adaptándolo a la realidad de los hogares con hijos:
50% para Necesidades Básicas: Alquiler o hipoteca, suministros, cesta de la compra esencial, transporte obligatorio, seguros y educación básica. Si esta partida supera el 60% o 65%, la familia se encuentra en una situación de vulnerabilidad ante imprevistos.
30% para Estilo de Vida y Ocio: Actividades extraescolares discrecionales, cenas fuera, ropa no estrictamente necesaria, tecnología y vacaciones.
20% para Ahorro e Imprevistos: Fondo de emergencia intocable (equivalente a entre 3 y 6 meses de gastos fijos), planes de ahorro a medio plazo para la universidad de los hijos y aportaciones a la jubilación de los adultos.
Conclusión: Hacia la tranquilidad financiera en el hogar
Calcular con exactitud cuánto gasta una familia de 4 personas al mes no es una ciencia exacta, sino un ejercicio dinámico de autoconocimiento, disciplina y adaptación constante. Como hemos visto a lo largo de este análisis experto, la horquilla general se sitúa habitualmente entre los 2.500 EUR y los 4.500 EUR mensuales, un abanico amplio que refleja las profundas disparidades geográficas, el modelo de vida escogido y la etapa vital en la que se encuentran los hijos.
El verdadero secreto del éxito financiero familiar no radica en restringir drásticamente cada capricho hasta generar frustración, sino en medir, planificar y auditar de forma periódica las finanzas del hogar. Al involucrar a todos los miembros en la toma de conciencia sobre el valor del dinero y la sostenibilidad del consumo, se construye no solo un presupuesto sólido y resiliente frente a las crisis, sino también una sólida educación financiera para las nuevas generaciones.
Preguntas Frecuentes (FAQ)
¿Qué porcentaje de los ingresos debería destinarse al ahorro en una familia de 4 personas?
Lo ideal es aspirar a un 20% de los ingresos netos, aunque en familias con hijos en etapas de escolarización intensiva o con elevados costes de vivienda, un 10% o 15% sigue siendo un objetivo saludable y realista, siempre que se mantenga la constancia mes a mes.
¿Cómo afecta la inflación actual al presupuesto familiar mensual?
La inflación incide de manera directa y desproporcionada en las partidas más rígidas: la alimentación y la energía. Esto obliga a las familias a revisar sus presupuestos cada trimestre, buscando alternativas en marcas blancas, optimizando la eficiencia del hogar y recortando temporalmente el margen de ocio discrecional para proteger el fondo de emergencia.
¿Es recomendable tener una cuenta bancaria conjunta o separada para los gastos familiares?
La práctica más extendida y eficiente entre las parejas con hijos es mantener una cuenta conjunta para los gastos comunes (vivienda, suministros, alimentación, educación de los niños) alimentada mediante una aportación proporcional a los ingresos de cada cónyuge, conservando a su vez cuentas o partidas individuales para gastos personales y autonomía financiera.