Introducción: Comprendiendo el flujo de nuestro dinero
Entender hacia dónde va el dinero que ganamos es el primer paso fundamental para lograr cualquier meta financiera, ya sea comprar una casa, viajar por el mundo, independizarse o simplemente vivir con la tranquilidad de saber que estamos preparados ante cualquier imprevisto. A menudo, las personas sienten que el dinero se les "escurre entre los dedos" sin saber exactamente en qué se ha gastado. Este fenómeno tan común no ocurre por falta de ingresos, sino por una falta de claridad en la clasificación y el control de nuestros egresos.
Cuando hablamos de finanzas personales, los gastos no son simplemente números negativos en nuestra cuenta bancaria; son decisiones diarias que reflejan nuestras prioridades, hábitos y estilo de vida. Clasificar adecuadamente nuestros gastos nos permite tomar el control, identificar áreas de oportunidad, eliminar fugas invisibles de dinero y destinar recursos a lo que realmente importa.
En esta primera parte de nuestro artículo experto, profundizaremos en la anatomía de los gastos, explorando las categorías principales que conforman cualquier presupuesto saludable: los gastos fijos, los gastos variables y los gastos hormiga. Analizaremos no solo su definición teórica, sino su impacto psicológico y práctico en el día a día, proporcionando ejemplos concretos y herramientas conceptuales para que puedas empezar a auditar tus finanzas desde hoy mismo.
1. Gastos Fijos: Los cimientos ineludibles de tu presupuesto
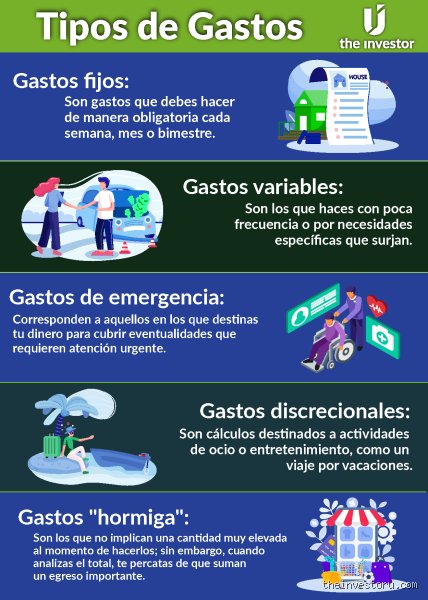
Los gastos fijos son aquellos desembolsos de dinero que se repiten de manera periódica —generalmente cada mes— y cuyo monto suele ser exacto o presentar variaciones mínimas y previsibles. Son los pilares sobre los cuales se sostiene nuestro estilo de vida básico y nuestras obligaciones contractuales o legales.
¿Por qué son vitales?
Estos gastos son los más fáciles de presupuestar porque sabemos exactamente cuándo van a llegar y cuánto van a costar. Sin embargo, al ser compromisos adquiridos a mediano o largo plazo, también representan una de las mayores cargas financieras si no se gestionan con prudencia. Un error común es asumir demasiados compromisos fijos, lo que reduce drásticamente el margen de maniobra ante una emergencia o una reducción temporal de ingresos.
Categorías y ejemplos detallados de gastos fijos:
Vivienda: Ya sea que pagues una hipoteca o el alquiler de un departamento, este suele ser el gasto fijo más elevado dentro del presupuesto mensual. Es un compromiso ineludible que garantiza un techo y seguridad.
Servicios básicos del hogar: Aunque el consumo de agua, electricidad, gas o internet puede variar ligeramente mes a mes, la obligación de pagarlos de forma recurrente los sitúa firmemente en esta categoría. Muchos de estos servicios ya cuentan con tarifas planas o cargos fijos por disponibilidad.
Seguros: Las pólizas de salud, de vida, de automóvil o de hogar son gastos fijos esenciales. Aunque no siempre se utilicen, garantizan la protección del patrimonio y la tranquilidad familiar ante eventos catastróficos.
Transporte recurrente: El abono mensual del transporte público, las cuotas de un préstamo automotriz, o los mantenimientos programados y seguros obligatorios del vehículo entran en esta clasificación.
Educación y préstamos estudiantiles: Las colegiaturas escolares o universitarias, así como los pagos mensuales de créditos educativos, representan un compromiso fijo que se extiende durante periodos determinados.
Suscripciones y membresías esenciales: Servicios digitales de almacenamiento en la nube, herramientas de trabajo necesarias, o membresías de gimnasios (cuando se utilizan de manera disciplinada y forman parte de una rutina de salud innegociable).
Estrategia experta para gestionar los gastos fijos
La regla de oro con los gastos fijos es la moderación y la revisión periódica. Al comprometer gran parte de tus ingresos en pagos fijos, reduces tu flexibilidad financiera (lo que en economía se conoce como "rigidez presupuestaria"). Se recomienda que los gastos fijos esenciales no superen el 50% a 60% de tus ingresos netos totales.
Además, es una excelente práctica realizar una auditoría de estos gastos al menos una vez al año: ¿puedes cambiar de proveedor de internet a uno más económico?, ¿estás pagando seguros duplicados?, ¿puedes renegociar las condiciones de tu hipoteca? Pequeños cambios en los gastos fijos generan un alivio financiero constante mes tras mes.
2. Gastos Variables: La flexibilidad del estilo de vida
A diferencia de los gastos fijos, los gastos variables son aquellos desembolsos que cambian de manera significativa de un mes a otro, tanto en su monto como en su frecuencia. Aunque son necesarios para el desarrollo de nuestra vida cotidiana, dependemos directamente de nuestras decisiones para determinar cuánto gastamos en ellos.
La naturaleza de la variabilidad
Los gastos variables están íntimamente ligados a nuestros hábitos de consumo, a las estaciones del año, a imprevistos menores o a nuestras actividades sociales. Son el reflejo más fiel de nuestro comportamiento diario. Si bien no tienen una periodicidad o un monto exacto, sí son altamente predecibles en términos generales: sabemos que mes con mes tendremos que destinar dinero a estas áreas, aunque no sepamos con exactitud la cifra final.
Categorías y ejemplos detallados de gastos variables:
Alimentación y supermercado: Comer es una necesidad básica innegociable, pero el monto que gastamos en el supermercado varía según lo que compremos, el tipo de productos, la planificación de las comidas y los lugares donde adquirimos los víveres.
Salidas, ocio y entretenimiento: Ir al cine, cenar en restaurantes, asistir a conciertos, tomar un café con amigos o disfrutar de un fin de semana recreativo. Este rubro es el primero que se suele ajustar cuando se requiere ahorrar, ya que depende 100% de la voluntad y el tiempo libre.
Ropa, calzado y cuidado personal: La compra de vestimenta no se realiza todos los meses con la misma intensidad. Depende de las temporadas, las necesidades específicas o las tendencias. Lo mismo ocurre con visitas a salones de belleza, compra de cosméticos o productos de higiene personal que no se adquieren en el supermercado regular.
Salud y bienestar no planificado: Consultas médicas imprevistas, compra de medicamentos de última hora, visitas al dentista o terapias físicas que no están cubiertas por un plan fijo o un seguro médico integral.
Mantenimiento menor del hogar o vehículo: Reparaciones imprevistas pero menores, como arreglar una tubería rota, cambiar un foco fundido, o reemplazar una llanta desgastada del coche.
Estrategia experta para gestionar los gastos variables
El secreto para dominar los gastos variables radica en el establecimiento de techos presupuestarios y la planificación anticipada. Al no ser fijos, es muy fácil caer en el exceso si no se cuenta con un límite claro.
Una práctica recomendada es utilizar el método de los sobres o establecer presupuestos semanales para rubros como el ocio o las compras de supermercado. Al dividir tu presupuesto variable en porciones más pequeñas y manejables para cada semana, evitas gastar todo el dinero destinado a estas áreas durante los primeros días del mes, asegurando una distribución equilibrada hasta el próximo ciclo de ingresos.
3. Gastos Hormiga y Vampiro: Los enemigos silenciosos del patrimonio
Si los gastos fijos y variables conforman la estructura visible de nuestras finanzas, los gastos hormiga y los gastos vampiro representan las fugas invisibles que minan silenciosamente nuestra capacidad de ahorro y crecimiento económico.
¿Qué son los gastos hormiga?
Los gastos hormiga son pequeñas compras cotidianas, casi imperceptibles en el momento en que se realizan, debido a que su monto unitario es tan bajo que nuestro cerebro no los registra como una amenaza financiera. Sin embargo, su característica principal es la frecuencia acumulativa: se repiten casi todos los días.
Ejemplos clásicos del día a día:
El café para llevar que compras todas las mañanas camino al trabajo.
El paquete de golosinas, snacks o refrescos adquiridos en máquinas expendedoras.
Comidas rápidas o antojos improvisados fuera de casa por falta de organización.
Pagos de pequeñas comisiones bancarias por no mantener saldos mínimos o usar cajeros ajenos.
El taxi o servicio de transporte privado tomado por pereza o por salir tarde de casa, a pesar de contar con opciones de transporte público accesibles.
¿Qué son los gastos vampiro?
A diferencia de los gastos hormiga, que son pequeños y cotidianos, los gastos vampiro son cargos recurrentes (fijos o variables) que consumen nuestra energía financiera de forma pasiva. Muchas veces se trata de servicios, membresías o aplicaciones que contratamos con entusiasmo y que casi nunca utilizamos, pero que se siguen debitando automáticamente de nuestras tarjetas mes a mes.
Ejemplos comunes de gastos vampiro:
Membresías de gimnasios a los que no has asistido en los últimos seis meses.
Plataformas de streaming múltiples (música, películas, series, lectura digital) de las cuales solo utilizas una o dos de forma esporádica.
Aplicaciones móviles con suscripción automática (apps de meditación, editores de fotos, herramientas de productividad) que descargaste para una prueba gratuita y olvidaste cancelar.
Seguros o paquetes bancarios adicionales que el banco te "empaquetó" al abrir una cuenta y que no te aportan ningún beneficio real.
El impacto matemático real
Para entender la magnitud destructiva de estos gastos, hagamos un ejercicio sencillo. Supongamos que gastas el equivalente a $4 dólares diarios en un café y un pequeño aperitivo de camino a la oficina. A primera vista parece una cantidad insignificante.
Al mes (considerando 20 días laborales), representa $80 dólares.
Al año, se traduce en $960 dólares.
Si a eso le sumamos una membresía de streaming que no usas ($15 dólares mensuales = $180 anuales) y un par de suscripciones olvidadas, estamos hablando de más de $1,200 dólares al año evaporados en cosas que no aportaron valor real a tu bienestar ni a tus metas de vida. Esa cantidad, invertida o ahorrada correctamente, podría representar el fondo de emergencia completo de una persona o unas vacaciones soñadas.
Estrategia experta para erradicar los gastos hormiga y vampiro
La solución no es vivir en la austeridad absoluta ni prohibirte pequeños placeres, sino la conciencia y la automatización del control:
Auditoría de suscripciones (una vez cada tres meses): Revisa los estados de cuenta de tus tarjetas de crédito y débito buscando cargos recurrentes. Si no has usado un servicio en los últimos 30 días, cancélalo inmediatamente. Siempre puedes volver a suscribirte si realmente lo necesitas más adelante.
El poder de la alternativa: No se trata de dejar de tomar café, sino de planificar. Prepara tu café en casa algunas mañanas o busca alternativas más económicas, reservando el café de cafetería como un lujo consciente para el fin de semana.
Registro de microgastos: Durante una semana al mes, anota absolutamente cada pequeño gasto que realices en una libreta o en tu teléfono. El simple acto de registrarlo generará un freno psicológico natural la próxima vez que estés a punto de realizar una compra impulsiva.
Conexión con la Segunda Parte
Hasta aquí hemos analizado la base fundamental de nuestro comportamiento financiero: los compromisos inevitables (fijos), las decisiones de estilo de vida (variables) y las fugas invisibles que sabotean nuestros esfuerzos (hormiga y vampiro).
Sin embargo, el panorama financiero de una persona experta no se limita únicamente a sobrevivir al mes pagando estas categorías. En la Segunda Parte de este artículo experto, profundizaremos en conceptos avanzados como los gastos discrecionales vs. discrecionales de inversión, cómo diferenciar los verdaderos activos de los pasivos disfrazados de gastos, y te daremos las metodologías definitivas para optimizar cada categoría mediante presupuestos inteligentes como la regla 50/30/20 y técnicas de automatización patrimonial.
¿Tienes alguna duda sobre cómo clasificar alguno de tus gastos actuales o te gustaría profundizar en cómo aplicar estas categorías a tu presupuesto personal?
Para dar continuación y llevar a término nuestro análisis experto sobre la clasificación y gestión de los recursos financieros, es fundamental adentrarnos en las categorías más estratégicas y menos evidentes del presupuesto: los gastos discrecionales, los imprevistos y los gastos de inversión o capital. Si la primera parte de este artículo abarcaba los cimientos —los gastos fijos y variables que garantizan la subsistencia y el funcionamiento básico—, esta segunda mitad aborda el terreno donde se define la verdadera salud financiera a mediano y largo plazo.
3. Gastos Discrecionales o Suntuarios: El Margen de Elección
Los gastos discrecionales, también conocidos popularmente como gastos superfluos, hormiga o de estilo de vida, son aquellos que no responden a una necesidad básica de supervivencia ni a obligaciones contractuales ineludibles. Su principal característica es que son 100% opcionales: el consumidor decide de manera consciente si los realiza o no en función de sus deseos, prioridades y capacidad de ahorro.
La delgada línea entre el bienestar y el exceso
Existe una tendencia común a demonizar este tipo de salidas de dinero, catalogándolas como errores financieros imperdonables. Sin embargo, los expertos en finanzas conductuales coinciden en que una vida austera al extremo suele ser insostenible a largo plazo. El problema no radica en vacacionar, salir a cenar o comprar un libro que deseamos, sino en la falta de consciencia y moderación.
Gastos de ocio y entretenimiento: Entradas al cine, conciertos, suscripciones a múltiples plataformas de streaming que apenas se utilizan, videojuegos o salidas recreativas.
Caprichos y compras impulsivas: Ropa de marca no estrictamente necesaria, gadgets tecnológicos de última generación cuando los actuales funcionan perfectamente, o accesorios decorativos.
Gastos hormiga invisibles: El café diario comprado de camino al trabajo, los snacks en máquinas expendedoras o las pequeñas comisiones bancarias por descuidos. Aunque individualmente parecen insignificantes, su acumulación anual puede representar una parte sustancial del presupuesto.
Estrategia de optimización
El objetivo con los gastos discrecionales no es eliminarlos por completo, sino someterlos a la regla de la priorización consciente. Una técnica muy efectiva es asignar un porcentaje fijo dentro del presupuesto (por ejemplo, el modelo 50/30/20, donde el 30% se destina a deseos) para asegurar que el disfrute personal no comprometa los objetivos de ahorro ni las obligaciones fijas.
4. Gastos de Emergencia e Imprevistos: La Red de Seguridad
A diferencia de los gastos variables, que se pueden anticipar y planificar dentro de un margen estimado, los imprevistos son acontecimientos fortuitos, ajenos a nuestra voluntad, que exigen un desembolso económico inmediato para evitar consecuencias graves o irreparables.
Naturaleza de la contingencia
Ningún presupuesto está completo si no contempla la posibilidad de que surjan eventualidades. Estos gastos no avisan y suelen desequilibrar las finanzas de aquellos hogares que viven al día. Entre los ejemplos más comunes destacan:
Emergencias médicas: Accidentes, enfermedades repentinas que requieren medicamentos costosos no cubiertos por seguros, o tratamientos de urgencia.
Reparaciones mayores: Una avería grave en el vehículo principal (necesario para transportarse al trabajo), daños estructurales urgentes en el hogar (como una tubería rota o filtraciones en el techo).
Pérdida imprevista de ingresos: La interrupción abrupta de la fuente laboral o la caída drástica de ingresos en trabajadores independientes.
Creación del fondo de maniobra
La única defensa real contra esta categoría de gastos es la constitución de un fondo de emergencia. Los especialistas recomiendan acumular un monto equivalente a entre tres y seis meses de gastos fijos esenciales. Este dinero debe mantenerse en un instrumento financiero de alta liquidez y bajo riesgo, completamente separado de las cuentas corrientes de uso diario, para evitar la tentación de utilizarlo en gastos discrecionales.
5. Gastos de Capital y de Inversión: Sembrar para el Mañana
En el extremo opuesto de los gastos consumibles se encuentran aquellos desembolsos que, aunque implican una salida de efectivo en el presente, tienen como propósito generar un beneficio económico futuro, incrementar el patrimonio o mejorar la eficiencia operativa.
Diferencia clave: Gasto vs. Inversión
Mientras que un gasto tradicional se consume y desaparece sin dejar un retornos financiero (como el pago de la electricidad consumida este mes), la inversión busca la valorización o el retorno de la inversión (ROI).
Educación y desarrollo profesional: Pagar por maestrías, certificaciones, cursos especializados o idiomas. Este es considerado por muchos el activo de mayor rendimiento a lo largo de la vida laboral.
Adquisición de activos productivos: Comprar herramientas de trabajo de alta calidad, maquinaria para un emprendimiento o bienes raíces destinados al alquiler.
Mejoras de eficiencia energética en el hogar: Instalar paneles solares o aislamiento térmico avanzado. Aunque la inversión inicial es alta, reduce drásticamente los gastos fijos mensuales en servicios públicos durante los años siguientes.
Conclusión: Hacia una Visión Integral del Dinero
Comprender en profundidad los tipos de gastos que existen no es un ejercicio meramente contable o burocrático; es una herramienta de emancipación personal y profesional. Cuando una persona o una empresa es capaz de desglosar, auditar y categorizar cada moneda que sale de sus arcas, recupera el control sobre su tiempo y sus decisiones.
El secreto del éxito financiero no reside en ganar más —aunque indudablemente ayuda—, sino en la capacidad de distinguir con claridad entre lo fijo y lo variable, blindarse ante los imprevistos, disfrutar con moderación de lo discrecional y destinar recursos inteligentes hacia la inversión. Al final del camino, un presupuesto bien administrado es el espejo fiel de nuestras prioridades y el vehículo más seguro para alcanzar la tranquilidad a largo plazo.