Introducción: La Importancia de la Corrección y Anulación de Facturas en el Tráfico Mercantil
El ecosistema empresarial y fiscal se sustenta sobre un principio fundamental de transparencia, trazabilidad y seguridad jurídica. Dentro de este entramado, la factura se erige como el documento mercantil por excelencia, el pilar sobre el cual descansan las obligaciones tributarias, la justificación contable de los ingresos y gastos, y el derecho a la deducción del Impuesto sobre el Valor Añadido (IVA). Sin embargo, la perfección no siempre acompaña a la actividad comercial del día a día; el error humano, los imprevistos contractuales, la modificación de los términos de una transacción o el impago sobrevenido son realidades cotidianas con las que deben lidiar autónomos, pymes y grandes corporaciones.
Cuando un documento de facturación ya ha sido emitido, validado y, en muchos casos, integrado en los libros contables y presentados ante las administraciones tributarias, surge un interrogante crucial: ¿Cómo se puede enmendar un error o revertir una operación sin vulnerar la legalidad vigente?
La respuesta no es la destrucción física o digital unilateral del documento —una práctica informal y radicalmente ilegal conocida coloquialmente como "hacer desaparecer una factura"—, sino el procedimiento reglado de rectificación y anulación. No obstante, la normativa fiscal es sumamente estricta y no permite anular una factura de manera arbitraria o caprichosa. La anulación requiere la existencia de causas válidas, justificadas y tipificadas por la ley.
A lo largo de este artículo experto, dividido en varias entregas, analizaremos pormenorizadamente los motivos legítimos que habilitan a un emisor a modificar o anular una factura, los mecanismos legales permitidos (como la factura rectificativa) y las implicaciones fiscales y contables que conlleva este proceso. En esta primera parte, nos adentraremos en el marco conceptual y en las primeras grandes categorías de causas que justifican la anulación: los errores puramente materiales y formales en los datos identificativos y cuantitativos.
1. El Marco Legal y Conceptual: ¿Qué significa realmente "anular" una factura?
Para comprender las causas válidas de anulación, es indispensable clarificar un malentendido muy extendido en la práctica contable diaria. En el derecho mercantil y tributario (por ejemplo, bajo la normativa del IVA en España y gran parte de los marcos normativos de Hispanoamérica), una factura emitida y entregada no se "borra" ni se "elimina". Una vez que un documento fiscal adquiere el estatus de emitido, se integra en la cadena contable del emisor y, frecuentemente, en la del receptor.
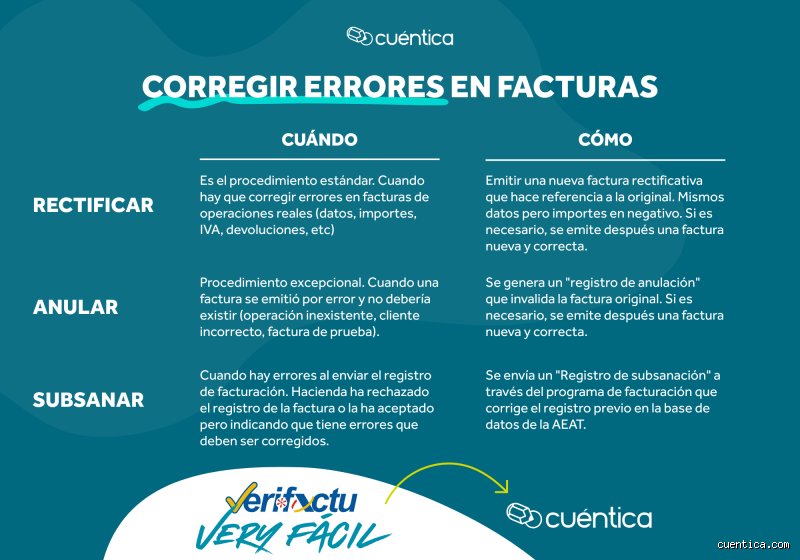
Por lo tanto, el concepto de "anulación" operativa se canaliza legalmente a través de la emisión de una factura rectificativa. Esta nueva factura actúa como un asiento corrector que neutraliza total o parcialmente los efectos de la factura original errónea o inexacta. La normativa exige que toda factura rectificativa haga referencia expresa a la factura anterior que se corrige (indicando su número y fecha) y especifique la causa que motiva dicha rectificación.
Dicho esto, las administraciones tributarias vigilan celosamente estas operaciones porque una anulación mal ejecutada puede interpretarse como un intento de elusión fiscal, un blanqueo de operaciones ficticias o una reducción artificial de la base imponible. De ahí que la existencia de una causa válida no sea solo una recomendación técnica, sino una obligación legal ineludible.
2. Primera Categoría de Causas Válidas: Errores Materiales y Formales en la Emisión
La fuente más común de modificaciones y anulaciones en la facturación proviene de los errores humanos o de sistemas automatizados al confeccionar el documento. Aunque a primera vista puedan parecer meras minucias burocráticas, desde el punto de vista fiscal pueden invalidar el derecho a la deducción del IVA para el receptor o generar inconsistencias graves en las declaraciones trimestrales o anuales.
A. Errores en la identificación de los obligados tributarios (Emisor o Receptor)
Una factura debe identificar fehacientemente a las partes intervinientes: nombre o razón social, domicilio fiscal y Número de Identificación Fiscal (NIF/CIF/RUC). Los errores en este apartado son frecuentes y constituyen una causa plenamente válida para su rectificación o anulación parcial/total.
Errores tipográficos en el NIF o denominación social: Si se emite una factura a nombre de "Comercial López S.L." con un dígito erróneo en su NIF, o con un error ortográfico severo en la razón social, el documento carece de validez fiscal para el cliente, ya que la Agencia Tributaria no podrá asociar debidamente el gasto ni permitir la deducción del impuesto soportado.
Facturación a la entidad equivocada: Un supuesto más complejo ocurre cuando, por confusión en el departamento administrativo, se emite una factura a una empresa matriz cuando el servicio fue contratado y prestado a una filial del mismo grupo (o a un tercero completamente ajeno). En este caso, la factura original dirigida al receptor erróneo debe ser completamente anulada mediante una factura rectificativa por el 100 de su importe, y posteriormente emitirse una nueva factura al cliente correcto.
B. Errores en la descripción de las operaciones (Conceptos y Naturaleza de los Bienes o Servicios)
La factura debe reflejar con claridad la naturaleza de los bienes entregados o los servicios prestados. Los fallos en la descripción pueden invalidar el objeto mercantil del documento:
Inexactitud sustancial en el servicio: Si se factura un concepto genérico ("Consultoría técnica") cuando en realidad se trataba de un suministro de material de oficina sujeto a un régimen fiscal o tipo impositivo diferente, es necesario rectificar el documento para reflejar la realidad económica subyacente.
Duplicidad de conceptos: Incluir por error dos veces una misma partida o un honorario ya facturado en un periodo anterior. La subsanación de este exceso requiere una rectificación para ajustar la base imponible al volumen real de contraprestación devengada.
3. Segunda Categoría de Causas Válidas: Errores Cuantitativos y de Cálculo
Los errores de carácter matemático o económico son especialmente sensibles, ya que impactan directamente en las bases imponibles, en los tipos de IVA aplicados y en las cuotas repercutidas. Alterar estas cifras sin el debido soporte documental puede acarrear inspecciones y sanciones severas.
A. Errores aritméticos en los subtotales y totales
Los fallos en las fórmulas de cálculo interno de los programas de facturación antiguos o en la introducción manual de datos pueden dar lugar a discrepancias insostenibles:
Una base imponible de 1.000 euros con un IVA aplicado del 21% cuyo total figure erróneamente como 1.500 euros en lugar de 1.210 euros.
Aplicación incorrecta de descuentos por volumen o pronto pago pactados previamente que no se reflejaron en el momento de calcular el importe neto final.
B. Aplicación de un tipo impositivo (IVA / IGIC / Impuestos indirectos) incorrecto
Este es uno de los motivos de anulación y rectificación más vigilados por las haciendas públicas. El error en el tipo impositivo puede manifestarse de dos formas principales:
Aplicación de un tipo general (21%) a un producto o servicio que tributaba a tipo reducido (10%) o superreducido (4%). Esto perjudica al cliente, que está soportando un impuesto mayor del legalmente exigible, impidiéndole deducir correctamente o inflando un coste que no le correspondía.
Aplicación de un tipo reducido o exención a operaciones que están sujetas al tipo general. Esto perjudica al emisor, quien está ingresando de menos a la administración tributaria, exponiéndose a recargos e intereses de demora en caso de regularización voluntaria o inspección.
Ante cualquiera de estos escenarios cuantitativos, la emisión de una factura rectificativa que reemplace los valores erróneos por los correctos constituye una causa plenamente válida y obligatoria según los principios de la contabilidad mercantil y la normativa fiscal.
Próximos Pasos en el Análisis
Hasta aquí hemos explorado el marco conceptual fundamental y las causas de anulación derivadas de errores materiales, formales y cuantitativos en la fase de emisión. Sin embargo, el universo de la facturación mercantil abarca escenarios mucho más dinámicos que ocurren después de que el documento haya sido emitido con total corrección inicial: devoluciones de mercancías, ruptura de acuerdos comerciales, insolvencias sobrevenidas y concursos de acreedores.
En la Segunda Parte de este artículo experto profundizaremos en estas causas sobrevenidas de carácter contractual y económico, analizando cómo proceder legalmente cuando un servicio no se presta, un cliente devuelve un producto defectuoso o se produce un impago judicialmente reconocido.
Nota del Experto: Recuerde siempre que cualquier modificación de una factura debe quedar perfectamente documentada y archivada, manteniendo la pista de auditoría intacta tanto para su propia seguridad contable como para la tranquilidad ante cualquier posible comprobación de la administración tributaria.
La mecánica legal de la anulación: Factura rectificativa versus Nota de Crédito
Una vez identificadas y validadas las causas legítimas que motivan la modificación de una relación comercial, el siguiente paso crítico en la gestión contable y fiscal es determinar el instrumento jurídico-tributario adecuado para ejecutar dicha anulación. El principio fundamental que rige en la normativa fiscal es que una factura emitida jamás puede borrarse, eliminarse o hacerse desaparecer del sistema de gestión. Hacerlo genera una ruptura en la correlación numérica y una discrepancia en los registros telemáticos que las autoridades fiscales detectan con facilidad, derivando en sanciones económicas importantes.
Para evitar estas infracciones, existen dos mecanismos principales que dependen estrictamente del momento temporal en el que se detecta el error y del estado de la liquidación de impuestos:
La Nota de Crédito (o factura rectificativa de importe negativo):
Se emplea habitualmente cuando el error se detecta de forma inmediata, dentro del mismo periodo de liquidación fiscal (por ejemplo, el mismo trimestre) antes de haber presentado las declaraciones correspondientes ante la Agencia Tributaria. Este documento actúa económicamente neutralizando el saldo de la factura original mediante un importe negativo exacto, utilizando la numeración correlativa ordinaria del libro diario o una referencia directa. La Factura Rectificativa propiamente dicha: Es obligatoria cuando ya se han cerrado y presentado los modelos tributarios del periodo en el que se emitió el documento erróneo (como el Modelo 303 de IVA). Esta debe elaborarse bajo una serie numérica independiente y específica (por ejemplo, precedida por la letra "R"), incluyendo obligatoriamente la identificación expresa de la factura original que se corrige (número y fecha), la causa detallada de la modificación y el cálculo de la diferencia resultante, ya sea positiva o negativa.
El impacto en las declaraciones fiscales y el papel de los plazos de prescripción
Gestionar correctamente la anulación de una factura exige entender cómo repercute este cambio en las obligaciones periódicas de la empresa o del autónomo. Cuando se emite una factura rectificativa que modifica la base imponible o las cuotas de IVA repercutido, el ajuste debe reflejarse en la declaración del impuesto correspondiente al periodo en el que se expide dicha rectificación.
Asimismo, es vital tener en cuenta el marco temporal de prescripción fijado por la legislación tributaria. Los contribuyentes disponen de un plazo general de cuatro años para rectificar las cuotas impositivas devengadas o corregir errores en las facturas expedidas. Superado este margen temporal de cuatro años desde la fecha de devengo, el derecho a modificar la situación fiscal decae, lo que significa que cualquier intento posterior de recuperar el IVA de facturas incobrables o de corregir errores de forma retroactiva será rechazado de manera sistemática por la administración tributaria.
Protocolo paso a paso para una anulación limpia y sin riesgos
Para blindar la contabilidad ante una eventual auditoría o inspección de Hacienda, se recomienda seguir rigurosamente un protocolo operativo estandarizado cada vez que una causa válida requiera la anulación de un documento mercantil:
Recopilación de evidencias documentales: Antes de emitir cualquier documento corrector, reúne todas las pruebas que justifiquen la anulación (correos electrónicos con el cliente acordando la devolución, albaranes de transporte que certifiquen elreintegro de mercancías, justificantes de transferencias bancarias o el acuerdo judicial en caso de concurso de acreedores).
Emisión del documento de corrección:
Redacta la factura rectificativa o nota de crédito asegurándote de incluir todos los elementos obligatorios exigidos por el Reglamento de Facturación (datos fiscales completos de ambas partes, descripción clara de la causa, referencia cruzada al documento original y cálculo preciso de los importes). Comunicación fehaciente con el destinatario: Envía el documento rectificativo al cliente de forma formal. Es fundamental que la otra parte también contabilice el cambio en sus libros, especialmente si se trata de operaciones B2B donde el receptor ya se hubiera deducido el IVA soportado.
Ajuste contable y presentación tributaria: Registra la operación en el libro de facturas emitidas utilizando la serie correspondiente y traslada los ajustes pertinentes a las declaraciones de impuestos del periodo en curso.
Conclusión y buenas prácticas preventivas
La anulación y rectificación de facturas no debe verse únicamente como un trámite burocrático engorroso, sino como un pilar fundamental de la transparencia fiscal y la salud financiera de cualquier negocio. Actuar con rapidez ante la detección de errores, ceñirse estrictamente a las causas legalmente reconocidas y desterrar la mala práctica de eliminar registros sin dejar rastro documental son actitudes que diferencian a una gestión amateur de una dirección empresarial experta y profesional.
Mantener una auditoría interna periódica de los libros de facturación y contar con herramientas de software homologadas que garanticen la trazabilidad de cada serie numérica minimizará drásticamente cualquier riesgo de sanción, permitiendo a autónomos y empresas enfocar sus esfuerzos en el crecimiento de su actividad con la absoluta tranquilidad de cumplir con la legalidad vigente.
¿Utilizas algún software de gestión específico en tu día a día para automatizar la emisión de facturas rectificativas y el control de tus series numéricas?