❤️ Familia y relaciones Hijos y crianza
¿Qué son las facturas tipo A y B?
Respuesta corta
Antes de analizar las diferencias estéticas o numéricas entre un comprobante y otro, es fundamental detenerse en el sujeto emisor.
¿Qué son las facturas tipo A y B? Guía definitiva y fundamentos fiscales
Comprender en profundidad qué son las facturas tipo A y tipo B resulta indispensable para evitar sanciones, optimizar la carga fiscal de un negocio y mantener una relación transparente con los organismos de control fiscal. Lejos de ser simples papeles o archivos digitales intercambiables al azar, estos comprobantes responden a una lógica estructural muy precisa dictada por la condición fiscal tanto de quien emite el documento (el vendedor o prestador del servicio) como de quien lo recibe (el comprador o consumidor). A lo largo de esta primera entrega, desglosaremos los cimientos conceptuales, las características técnicas y las reglas de oro que regulan el uso de la factura A y la factura B, sentando las bases necesarias para dominar la operatoria contable de cualquier empresa inscripta en el régimen general.
El escenario fiscal: ¿Quiénes están habilitados para emitir estas facturas?
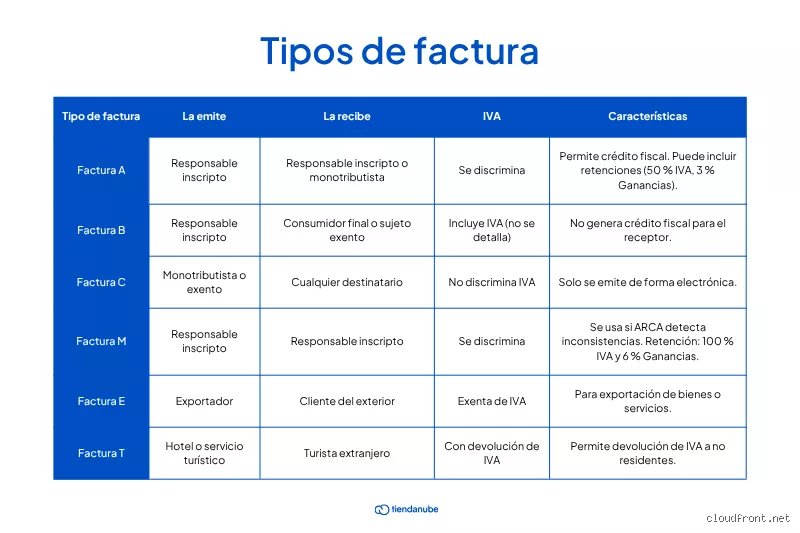
Antes de analizar las diferencias estéticas o numéricas entre un comprobante y otro, es fundamental detenerse en el sujeto emisor. Tanto las facturas de tipo A como las de tipo B comparten un denominador común obligatorio: ambas son emitidas exclusivamente por contribuyentes que se encuentran inscriptos en el régimen general del Impuesto al Valor Agregado, comúnmente conocidos como Responsables Inscriptos.
Esto significa que un monotributista o un sujeto exento de manera general en el IVA nunca emite una factura A ni una factura B (en su lugar, operan bajo otras letras, como la factura C). Por lo tanto, el punto de partida para saber qué comprobante utilizar recae estrictamente en la inscripción ante el fisco del vendedor del bien o prestador del servicio. Si una persona o empresa es Responsable Inscripto, su sistema de facturación deberá alternar de manera dinámica entre la letra A y la letra B (e incluso otras variantes excepcionales) dependiendo exclusivamente de quién esté del otro lado del mostrador o pantalla.
Esta distinción inicial es la que genera mayores confusiones en los nuevos contribuyentes, quienes frecuentemente asumen que el tipo de factura depende del producto que se vende o del monto total de la operación. Nada más lejos de la realidad: una misma computadora, un mismo servicio de consultoría o un mismo lote de mercadería puede ser facturado con la letra A o con la letra B de acuerdo con la CUIT, el CUIT/CUIL o la condición frente al IVA del cliente que contrata la transacción.
La Factura Tipo A: El comprobante entre contribuyentes y la discriminación del IVA
La factura tipo A es el documento comercial por excelencia utilizado en las transacciones B2B (Business to Business), es decir, aquellas operaciones comerciales que se celebran estrictamente entre dos Responsables Inscriptos. Cuando una empresa le vende insumos a otra empresa, o un contador inscripto le presta servicios profesionales a una sociedad comercial, el marco normativo exige la emisión de este comprobante específico.
La característica fundamental, distintiva e intransable de la factura tipo A es la discriminación del Impuesto al Valor Agregado (IVA). A diferencia de otros comprobantes donde el impuesto se encuentra oculto o fusionado dentro de un monto global, en la factura A el importe total de la operación se desarma de forma transparente en líneas conceptuales bien diferenciadas:
El importe neto gravado: Representa el valor real del bien o servicio antes de calcular los impuestos correspondientes.
Las alícuotas aplicables: Se detalla el porcentaje de IVA que recae sobre la operación (por ejemplo, la alícuota general del 21%, o las reducidas del 10,5% o 27% según corresponda a la actividad o producto).
El subtotal del impuesto: El monto exacto en dinero que arroja la aplicación de esa alícuota sobre el valor neto.
El importe total de la operación: La sumatoria exacta del neto gravado más el IVA discriminado.
¿Por qué es tan importante que el IVA esté discriminado?
La razón de ser de esta separación detallada radica en el mecanismo técnico del propio impuesto al valor agregado. Como ambos actores de la cadena comercial (tanto el emisor como el receptor) son Responsables Inscriptos frente al fisco, el comprador no absorbe el costo económico del IVA como un gasto definitivo. Por el contrario, al recibir la factura A con el impuesto perfectamente discriminado, el comprador adquiere el derecho legal de computar ese monto como un crédito fiscal en su declaración jurada mensual de IVA.
De este modo, el impuesto funciona como una carga neutral a lo largo de las distintas etapas de la cadena de valor, recayendo el peso económico final únicamente sobre el eslabón último de la cadena (el consumidor final). Si un Responsable Inscripto comprara mercadería para revender y no recibiera una factura A con el IVA discriminado, perdería el beneficio de deducir fiscalmente ese monto, alterando por completo la ecuación financiera y impositiva de su estructura de costos.
La Factura Tipo B: El comprobante para el consumidor final y sujetos exentos
En la vereda opuesta se encuentra la factura tipo B, la cual está diseñada específicamente para documentar aquellas operaciones comerciales en las que un Responsable Inscripto le vende a un consumidor final, a un sujeto exento en el IVA, o a un monotributista (en los casos en que la normativa lo estipule bajo ciertos contextos de operaciones minoristas). Este es el comprobante típico y cotidiano que cualquier ciudadano recibe al realizar compras en un comercio minorista, al pagar un ticket en un restaurante, al abonar servicios de hotelería o al adquirir bienes de consumo masivo en supermercados.
La diferencia estructural más notable y evidente de la factura tipo B frente a su contraparte de tipo A es que no discrimina el IVA. Esto no significa de ninguna manera que la operación esté libre de impuestos o exenta; por el contrario, el tributo existe y está legalmente incorporado, pero se presenta de forma oculta o integrada dentro del precio final que abona el cliente.
El impacto en el precio y la imposibilidad de cómputo fiscal
Si un comercio minorista inscripto en el régimen general vende un producto a un cliente particular por un valor final de $121.000 (pesos), la factura B reflejará netamente esa cifra global en su línea de total, sin desglosar cuánto corresponde al valor neto del producto y cuánto al 21% de IVA implícito.
Esta metodología responde a una lógica práctica y económica coherente: dado que el receptor de la factura es un consumidor final (una persona que adquiere el bien para su uso o consumo personal y no para reventa o integración en un proceso productivo), no existe la posibilidad técnica ni legal de computar créditos fiscales. Al comprador final le resulta completamente irrelevante conocer el desglose matemático del impuesto, ya que no podrá deducirlo de ninguna presentación ante el organismo fiscal; su única preocupación es el monto final que sale de su bolsillo. Del mismo modo, si el receptor es un sujeto exento frente al IVA, tampoco puede utilizar el impuesto como crédito fiscal, por lo que la factura B cumple exactamente con la misma función de reflejar el costo total sin desgloses innecesarios.
Errores comunes al emitir Facturas A y B (y cómo evitarlos)
La práctica contable diaria demuestra que incluso los contribuyentes más experimentados pueden cometer errores involuntarios al confeccionar comprobantes fiscales. Estos fallos no solo generan dolores de cabeza administrativos frente al organismo fiscal (ARCA), sino que también pueden perjudicar la relación comercial con los clientes.
A continuación, se detallan los errores más frecuentes y las mejores prácticas para prevenirlos:
Confundir la condición fiscal del receptor: Emitir una Factura A a un consumidor final o viceversa es una infracción grave. Antes de realizar cualquier transacción B2B (entre empresas), es obligatorio consultar el padrón de contribuyentes para reconfirmar si el CUIT ingresado corresponde efectivamente a un Responsable Inscripto.
Omitir el desglose correcto de las alícuotas en la Factura A: Al discriminar el impuesto, es vital aplicar la alícuota correcta según el producto o servicio (21%, 10.5%, 27%, etc.). Un error en la tasa no solo altera el saldo del débito fiscal del emisor, sino que invalida el crédito fiscal que el receptor intenta computar.
No identificar correctamente al Consumidor Final en Facturas B: Aunque para ventas menores se permite la emisión a "Consumidor Final" genérico, superar determinados umbrales monetarios actualizados por normativa exige obligatoriamente consignar el DNI, CUIT o datos fiscales del comprador. Omitir este requisito puede impedir la deducción de gastos por parte del comprador o generar observaciones sistémicas.
Intentar "borrar" o eliminar un comprobante con CAE: Una vez que el sistema emite el Código de Autorización Electrónica (CAE), el comprobante posee validez legal y fiscal plena y no puede eliminarse. La única vía legal para subsanar un error de importe, CUIT o concepto es la emisión de una Nota de Crédito asociada que anule total o parcialmente la factura incorrecta, para luego confeccionar la nueva factura de manera correcta.
Procedimiento paso a paso para la emisión electrónica
Hoy en día, el proceso de facturación se encuentra completamente digitalizado. Ya sea mediante el portal oficial de ARCA (utilizando el servicio "Comprobantes en Línea") o a través de sistemas de gestión privados integrados via API, los pasos lógicos se mantienen estables:
Ingreso y Selección del Punto de Venta: Acceder con Clave Fiscal al sistema de facturación autorizado, seleccionando el punto de venta correspondiente al tipo de comprobante que se va a generar (es fundamental recordar que los puntos de venta de Factura A y Factura B suelen ser diferentes e independientes).
Definición del Concepto: Indicar si la factura corresponde a Productos, Servicios, o una combinación de ambos. En el caso de los servicios, el sistema solicitará obligatoriamente el período de facturación (fecha de inicio y fin del servicio prestado, así como el vencimiento para el pago).
Carga de Datos del Comprador: Ingresar el número de CUIT (si es Factura A) o DNI/CUIT/Datos de extranjería (si es Factura B). El sistema autocompletará automáticamente la razón social, el domicilio comercial y la categoría frente al IVA en función de las bases de datos oficiales.
Detalle de los Ítems:
Para Factura A: Ingresar los importes en valores netos (sin IVA), seleccionando la alícuota correspondiente para que el sistema calcule de forma automática el impuesto discriminado.
Para Factura B: Ingresar los importes totales finales (con el IVA incluido), permitiendo que el sistema desglose de manera interna el IVA contenido para cumplir con la transparencia fiscal exigida.
Validación y Obtención del CAE: Al presionar el botón de confirmación, el sistema procesa la solicitud en tiempo real y devuelve el comprobante impreso o en formato digital (.PDF) dotado de su respectivo CAE (Código de Autorización Electrónica) y el Código QR reglamentario, quedando listo para ser enviado al cliente de manera inmediata.
Consideraciones finales: Claves para una gestión financiera saludable
Comprender en profundidad la dinámica de las facturas Tipo A y B excede el mero cumplimiento burocrático; constituye un pilar estratégico para la salud financiera y fiscal de cualquier negocio, profesional independiente o PyME.
Mantener una correcta distinción en la emisión de comprobantes previene contingencias fiscales, evita costosas multas por parte de los organismos de control y optimiza la carga tributaria general al permitir que los actores de la cadena económica utilicen de forma legítima los créditos y débitos fiscales correspondientes. La automatización de estos procesos mediante herramientas informáticas actualizadas minimiza el margen de error humano, garantizando operaciones transparentes, ágiles y alineadas permanentemente con el marco legal vigente.