❤️ Familia y relaciones Hijos y crianza
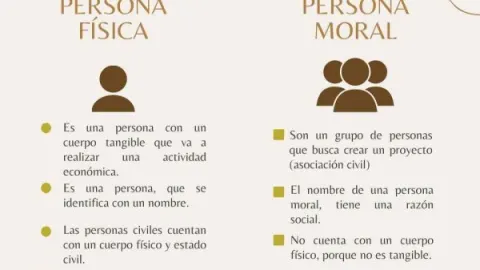
¿Cuándo una persona natural tiene que facturar?
Respuesta corta
El ecosistema fiscal y tributario contemporáneo ha experimentado una transformación profunda impulsada por la digitalización de los controles estatales y la masificación de los sistemas de factura electrónica.
En este artículo
Tradicionalmente, existía la falsa creencia de que las personas naturales de menor escala económica —comúnmente percibidas como pequeños comerciantes, profesionales independientes o prestadores de servicios informales— estaban automáticamente exentas de cualquier deber de facturación. Sin embargo, las normativas tributarias actuales han evolucionado hacia esquemas de control más estrictos donde el volumen de ingresos no es el único factor determinante. Comprender cuándo nace esta obligación exige un análisis detallado que combine los umbrales financieros, la naturaleza de las operaciones económicas, la tipología de los bienes o servicios comercializados y la infraestructura operativa del contribuyente.
El principio general de la obligación de facturar
Como punto de partida normativo fundamental, es imperativo señalar que toda persona natural o jurídica que venda bienes o preste servicios se encuentra, por regla general, en la obligación de expedir factura o documento equivalente por cada una de las operaciones que realice, independientemente de su calidad de contribuyente de impuestos administrados por la entidad fiscal nacional.
Esta regla general busca garantizar la transparencia en las transacciones comerciales, evitar la evasión fiscal, asegurar la trazabilidad de la cadena de valor y dotar al comprador de un soporte legal válido para respaldar costos, deducciones o impuestos descontables. No obstante, el ordenamiento jurídico contempla un grupo taxativo de sujetos que se catalogan como no obligados a expedir factura, cuyas características particulares deben evaluarse con rigurosidad jurídica para evitar errores de interpretación.
¿Quiénes conforman tradicionalmente el grupo de no obligados?
Dentro de las excepciones históricas y normativas más relevantes se encuentran ciertos grupos específicos de personas naturales, tales como:
Los pequeños minoristas o detallistas que cumplan con una serie de requisitos estrictos de ingresos y volumen operativo.
Artesanos, agricultores y ganaderos que realicen operaciones de baja escala y cuyas transacciones no superen los topes establecidos.
Prestadores de servicios específicos o vendedores de bienes excluidos que operan bajo condiciones de marginalidad económica frente al sistema tributario formal.
Sin embargo, pertenecer a estas categorías no es un salvoconducto permanente. Un error frecuente consiste en asumir que por el simple hecho de iniciar labores como persona natural de baja facturación se goza de una exención indefinida. La realidad legal demuestra que la pérdida de dicha condición ocurre de manera automática al superarse cualquiera de los topes financieros o al incurrir en ciertas prácticas comerciales específicas.
El mito de los umbrales: El análisis de las 3.500 UVT
Uno de los conceptos más debatidos al evaluar la obligación de facturar, y particularmente de implementar la factura electrónica, gira en torno al umbral de las 3.500 Unidades de Valor Tributario (UVT). Con frecuencia se generaliza de manera errónea la idea de que "si una persona natural recibe ingresos inferiores a 3.500 UVT al año, no tiene la obligación de facturar ni de adoptar esquemas electrónicos". Esta afirmación es imprecisa y financieramente riesgosa.
Para contextualizar adecuadamente este parámetro, es necesario observar su valor monetario. Tomando como referencia la UVT fijada para el año 2026 (equivalente a $52.374 pesos colombianos), las 3.500 UVT representan un total de $183.309.000.
+-------------------------------------------------------------------------+
| PARÁMETRO DE REFERENCIA ECONÓMICA (2026) |
+-------------------------------------------------------------------------+
| Valor de 1 UVT: $52.374 |
| Umbral Estándar (3.500 UVT): $183.309.000 |
| Contratistas del Estado (4.000): $209.496.000 |
+-------------------------------------------------------------------------+
Si bien este tope de 3.500 UVT es determinante para evaluar la condición de no responsable de IVA (anteriormente conocido como régimen simplificado) y condiciona ciertas excepciones de facturación para quienes operan exclusivamente con bienes o servicios excluidos, no funciona como un estándar universal de liberación. Una persona natural con ingresos inferiores a este monto puede encontrarse perfectamente obligada a facturar si cumple con otros factores de control fiscal.
¿Qué recursos se computan para el cálculo del tope?
Al evaluar si se superan o no las 3.500 UVT, el contribuyente debe tener en cuenta estrictamente las reglas de contabilización de ingresos:
Ingresos de la actividad: Solo se computan los ingresos brutos totales provenientes de la actividad económica gravada o desarrollada. Los ingresos de carácter laboral (salarios) no se suman para este propósito específico, al igual que rentas de capital ajenas a la explotación comercial directa.
Contratos individuales: Se evalúa también el valor de los contratos de venta de bienes o prestación de servicios gravados celebrados de forma individual.
Consignaciones y depósitos: El monto acumulado de las consignaciones bancarias, depósitos o inversiones financieras derivadas de actividades gravadas es un indicador vigilado de cerca por las administraciones tributarias.
Factores detonantes que obligan a facturar a una persona natural
Aun cuando una persona natural mantenga sus ingresos brutos por debajo de los topes monetarios tradicionales, existen condiciones operativas y de infraestructura comercial que la obligan de manera inmediata a adoptar la facturación electrónica. La presencia de cualquiera de los siguientes elementos anula automáticamente la condición de no obligado:
Múltiples establecimientos de comercio: Si la persona natural opera, posee o administra más de un establecimiento de comercio, sede, local o negocio físico donde desarrolle su actividad económica, la obligación de facturar surge de inmediato, sin importar que los ingresos conjuntos parezcan reducidos.
Explotación de intangibles: La comercialización o explotación de bienes intangibles bajo modalidades como franquicias, concesiones, licencias o uso de marcas y regalías obliga al contribuyente a facturar sin excepciones asociadas al volumen de ingresos.
Calidad de usuario aduanero: Aquellas personas naturales que actúen como importadores, exportadores o usuarios aduaneros bajo cualquier denominación legal quedan automáticamente cobijadas por la obligación formal de expedir factura.
Contratos y operaciones especiales: La celebración de contratos de venta de bienes o prestación de servicios gravados cuyo valor individual supere los límites normativos establecidos (por ejemplo, los umbrales estándar de 3.500 UVT o los esquemas particulares para contratistas del Estado fijados en 4.000 UVT) transforma al prestador en un sujeto obligado.
El impacto de la responsabilidad frente al Impuesto sobre el Valor Añadido (IVA) y al Impuesto Nacional al Consumo (INC)
La línea divisoria más clara entre la obligación y la exoneración de facturar radica en la naturaleza de los bienes y servicios comercializados frente a los impuestos indirectos.
Si una persona natural comercializa bienes o presta servicios que se encuentran gravados con el IVA o con el Impuesto Nacional al Consumo, la regla general apunta a que adquiere la responsabilidad tributaria correspondiente y, por consiguiente, la obligación imperativa de implementar sistemas de facturación electrónica. Por el contrario, aquellos prestadores o comerciantes cuyos productos o servicios estén clasificados legalmente como excluidos o no gravados disponen de un margen de maniobra normativo sujeto al cumplimiento estricto de los topes de ingresos mencionados anteriormente.
No obstante, en la práctica comercial moderna, los clientes corporativos y empresariales exigen permanentemente documentos equivalentes o facturas electrónicas válidas para poder soportar contablemente sus gastos deducibles. Esto genera una presión de mercado que impulsa a muchas personas naturales a adoptar la facturación de forma voluntaria, incluso antes de que la norma los coarte de manera estricta.
Preguntas frecuentes
¿Un trabajador independiente o freelancer siempre debe facturar electrónicamente?
No necesariamente. Un trabajador independiente o freelancer solo está obligado a expedir factura electrónica si cumple con alguna de las condiciones determinantes fijadas por la ley. Entre ellas destacan: superar el tope de ingresos brutos anuales establecidos (generalmente fijados en 3.500 UVT), ser responsable del Impuesto sobre las Ventas (IVA) o del Impuesto Nacional al Consumo, poseer más de un establecimiento de comercio, o realizar operaciones bajo franquicias, concesiones o regalías. Si el prestador de servicios se mantiene por debajo de dichos umbrales, no es responsable de IVA y opera bajo una única sede sin contratos que superen los topes normativos, no adquiere la obligación formal de facturar electrónicamente, aunque siempre conserva la opción de hacerlo de forma voluntaria.
¿Qué ocurre si me equivoqué y facturé sin estar legalmente obligado?
Adoptar la facturación electrónica de forma voluntaria es un procedimiento completamente legal y permitido por la administración tributaria. No obstante, una vez que el contribuyente decide acogerse al sistema e inicia el proceso de habilitación ante el ente fiscal (como la DIAN), formaliza su responsabilidad como facturador electrónico. Esto significa que, a partir de ese momento, deberá cumplir con todas las normativas técnicas, emitir los documentos correspondientes de manera consecutiva y reportar las operaciones dentro de los plazos establecidos, ya que no se permite alternar arbitrariamente entre facturar y dejar de hacerlo sin surtir las actualizaciones pertinentes en el Registro Único Tributario (RUT).
¿Las transacciones con consumidores finales exigen factura electrónica?
Cuando una persona natural se encuentra oficialmente obligada a expedir factura electrónica por superar los topes de ingresos, pertenecer al régimen de IVA o cumplir con alguna de las condiciones especiales, tiene el deber ineludible de emitir este documento por cada venta de bienes o prestación de servicios que realice, sin importar si su cliente es otra empresa (B2B) o un consumidor final (B2C). En el caso de los compradores minoristas que no exijan un documento detallado, el facturador electrónico debe emitir la respectiva factura electrónica dirigida al consumidor genérico o final conforme a los lineamientos técnicos vigentes de validación previa.
Conclusión y recomendaciones expertas
Determinar con exactitud el momento en que una persona natural debe comenzar a facturar exige un análisis detallado y periódico de la situación fiscal individual. Factores como el comportamiento de los ingresos brutos, el valor de las consignaciones bancarias, la cantidad de establecimientos comerciales y la calidad de responsable de impuestos nacionales actúan como detonantes dinámicos que cambian las obligaciones tributarias de un año a otro. Se recomienda a los trabajadores independientes, profesionales y comerciantes llevar un registro contable riguroso mes a mes, monitorear de manera constante la evolución de sus topes expresados en UVT y mantener el Registro Único Tributario (RUT) actualizado. Anticiparse a los requisitos legales no solo previene sanciones económicas severas o cierres operativos por parte de las autoridades de control, sino que también fortalece la transparencia comercial, facilita el acceso a relaciones corporativas formales y optimiza la salud financiera de cualquier actividad económica independiente.