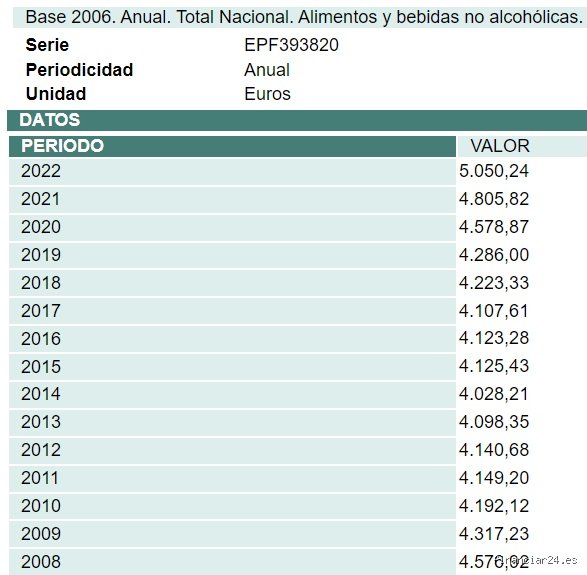
El gasto en alimentación es, sin lugar a dudas, uno de los pilares más importantes dentro de cualquier presupuesto personal o familiar. Junto con la vivienda y el transporte, la comida conforma el núcleo de los llamados "gastos ineludibles". Sin embargo, a diferencia del alquiler o la cuota de la hipoteca, el presupuesto de alimentación es altamente variable. Es un terreno donde confluyen la nutrición, la psicología del consumo, los hábitos sociales y la gestión financiera.
Cuando nos preguntamos ¿cuánto se gasta en comida al mes?, la respuesta corta y directa es: depende. Pero esa respuesta, aunque cierta, resulta insuficiente para quien busca poner orden en sus finanzas. ¿Qué se considera un gasto normal? ¿Cómo impacta el tamaño del hogar? ¿En qué momento el consumo en restaurantes deja de ser un capricho ocasional para convertirse en un agujero negro financiero?
A lo largo de esta primera parte de nuestra guía experta, desglosaremos con rigor analítico los factores macro y microeconómicos que determinan el coste de la alimentación, analizaremos las diferencias reales entre cocinar en casa y comer fuera, y estableceremos las bases para auditar tu situación actual con precisión milimétrica.
1. El escenario actual: Comprendiendo el costo de la alimentación
Para entender cuánto deberías gastar —o cuánto está gastando el ciudadano promedio—, es fundamental contextualizar el panorama económico actual. En los últimos años, la inflación global ha golpeado con fuerza la cadena de suministro, transformando la cesta de la compra básica en un rubro que exige cada vez más atención.
Factores que influyen en el coste mensual de la comida
El gasto en alimentación no es una cifra estática; responde a una compleja red de variables que actúan de forma simultánea:
Ubicación geográfica: El coste de vida varía drásticamente según el país, la región e incluso si te encuentras en una zona urbana o rural. Los costos de transporte y distribución encarecen los productos frescos en las grandes metrópolis, mientras que la producción local puede abaratar ciertos productos en áreas específicas.
Composición del hogar (Economías de escala): Alimentar a una sola persona es proporcionalmente más caro que alimentar a una familia de cuatro. Los solteros suelen enfrentarse a un mayor desperdicio de alimentos debido al tamaño de los empaques comerciales, además de no poder beneficiarse de las compras al por mayor.
Requerimientos nutricionales y restricciones dietéticas: Una dieta basada en alimentos procesados difiere radicalmente en precio de una dieta basada en productos frescos, ecológicos o con certificaciones específicas (sin gluten, vegana, orgánica). Los productos especializados suelen llevar una prima de precio considerable.
Estilo de vida y hábitos sociales: La frecuencia con la que se consume fuera de casa, el uso de servicios de entrega a domicilio (delivery) y la compra de comida preparada son los factores que más rápido desequilibran el presupuesto mensual.
2. Radiografía del gasto: Supermercado vs. Hostelería
Una de las fugas de dinero más comunes en las finanzas personales ocurre en la frontera borrosa entre el supermercado y el consumo fuera del hogar. Analizar ambos mundos por separado es el primer paso para entender a dónde va tu dinero.
A. La cesta de la compra (Supermercado y mercados locales)
El gasto en el supermercado representa el suelo nutricional: los ingredientes básicos para subsistir y mantener una salud óptima.
Productos frescos vs. procesados: Existe el mito de que comer sano es más caro. Si bien ciertos cortes de carne magra, pescados frescos o productos ecológicos tienen un precio elevado, una dieta basada en legumbres, cereales integrales, frutas y verduras de temporada suele ser económica. El verdadero peligro para el bolsillo se encuentra en los pasillos de productos ultraprocesados, snacks, bollería industrial y platos preparados, los cuales no solo dañan la salud a largo plazo, sino que encarecen la cesta de la compra de forma silenciosa.
El impacto del desperdicio alimentario: Los estudios demuestran que un porcentaje alarmante de la comida que compramos termina en la basura. Comprar sin planificación genera un coste financiero directo: estás tirando literalmente billetes a la papelera.
B. El gasto social y por conveniencia (Restaurantes, cafés y delivery)
Comer fuera de casa ya no es solo una necesidad nutricional; es una experiencia social y, con frecuencia, un recurso de conveniencia ante la falta de tiempo.
El efecto "gasto hormiga": Un café diario de camino al trabajo, un almuerzo rápido entre semana o pedir una cena a domicilio un viernes por la noche parecen desembolsos menores de forma aislada. Sin embargo, al proyectarlos a treinta días, transforman por completo la ecuación financiera mensual.
La prima de servicio: Cuando acudes a un restaurante o utilizas una aplicación de entrega a domicilio, no solo estás pagando por los ingredientes. Estás pagando por la mano de obra, el local, el servicio y las comisiones de las plataformas tecnológicas. Esto multiplica el coste real de los alimentos por un factor que suele oscilar entre 3 y 5 veces en comparación con su preparación casera.
3. ¿Cómo auditar tu gasto actual en comida?
No puedes gestionar lo que no mides. Antes de establecer metas o recortar presupuestos, necesitas una radiografía exacta de tus hábitos de consumo actuales. Para lograrlo de forma rigurosa, te proponemos un método de auditoría de tres pasos.
Paso 1: La recolección de datos históricos
Revisa tus extractos bancarios y de tarjetas de crédito de los últimos tres meses. Identifica y categoriza cada transacción relacionada con la comida. Para facilitar el análisis, te sugerimos dividir tus gastos en dos subcategorías estrictas:
Alimentación en el hogar: Supermercados, fruterías, carnicerías, mercados municipales y tiendas de conveniencia.
Alimentación fuera del hogar: Restaurantes, bares, cafeterías, máquinas expendedoras y aplicaciones de delivery.
Paso 2: El cálculo de la media mensual
Suma el total gastado en cada subcategoría durante los últimos tres meses y divídelo entre tres para obtener tu promedio mensual real. No utilices el mes en el que estuviste de vacaciones o celebraste un evento familiar masivo; busca un periodo que represente tu rutina estándar.
Paso 3: El análisis cualitativo
Una vez que tengas los números sobre la mesa, hazte las siguientes preguntas críticas:
¿Existe una correlación directa entre mis niveles de estrés laboral y la cantidad de dinero gastada en comida a domicilio?
¿Qué porcentaje de lo que compro en el supermercado termina caducando en la nevera?
¿Disfruto realmente de las comidas fuera de casa o responden a una falta de organización en la planificación de mis menús semanales?
4. Estableciendo parámetros de referencia (Benchmarks)
Aunque cada hogar es un universo único, los expertos en finanzas personales suelen utilizar ciertos indicadores generales para evaluar si el presupuesto de alimentación está desalineado.
En términos generales, en economías occidentales, se suele considerar que un porcentaje saludable del ingreso neto destinado a la alimentación total (hogar más ocio gastronómico) debería oscilar entre el 10% y el 20%, dependiendo firmemente del nivel de ingresos.
Para ingresos medios-altos: El porcentaje tiende a ser menor (cercano al 10-12%), ya que los gastos fijos de supervivencia ocupan una proporción menor del total disponible.
Para ingresos ajustados: El porcentaje puede elevarse de manera natural, haciendo que la optimización de la cesta de la compra sea un factor crítico para evitar el endeudamiento.
Próximos pasos en la búsqueda del equilibrio perfecto
Entender cuánto gastas y por qué lo gastas es apenas el cimiento de una estrategia financiera sólida en el área de la alimentación. En la Segunda Parte de este artículo, profundizaremos en metodologías avanzadas de planificación de menús, técnicas de compra inteligente en el supermercado y el diseño de un marco presupuestario personalizado que te permita mantener una nutrición excelente sin descuidar la salud de tus finanzas.
¿Te gustaría que avancemos hacia la creación de un plan de acción detallado para optimizar tu presupuesto de supermercado de inmediato?
<h2>Errores comunes o ideas falsas sobre la productividad</h2>

<h3>Creer que estar ocupado es sinónimo de avanzar</h3>
<p>Seamos claros. Llenar cada hueco de tu agenda con tareas menores no te hace más eficiente; solo te agota más rápido. Y es que confundimos el movimiento con la dirección (un clásico error de novatos).</p>
<p>El problema es que nos encanta sentirnos hiperactivos porque así evitamos lo difícil. ¿Te suena familiar? (Esa falsa sensación de logro al responder correos tontos a medianoche).</p>

<h3>Confundir la acumulación de herramientas con el progreso</h3>
<p>Descargar la última aplicación de organización no va a salvar tus notas ni tus proyectos. Pero gastamos horas probando interfaces en lugar de hacer el trabajo real. ¡Menudo negocio redondo para los creadores de software!</p>

<h3>Pensar que la motivación cae del cielo</h3>
<p>Esperar a que llegue la inspiración divina para empezar es la excusa perfecta para no hacer nada. Salvo que estés dispuesto a actuar sin ganas, te vas a quedar atascado para siempre.</p>

<h2>El secreto silencioso que nadie te cuenta</h2>

<h3>La fricción invisible del entorno</h3>
<p>Nosotros solemos culpar a la falta de fuerza de voluntad cuando fallamos. Pero la realidad es mucho más simple: tu entorno gana siempre. Si tienes el teléfono al lado mientras intentas concentrarte, tu cerebro ya ha perdido la batalla antes de empezar.</p>