💻 Tecnología Inteligencia artificial
¿Qué cosas no se pueden facturar?
Respuesta corta
Comprender en profundidad qué cosas no se pueden facturar no solo previene sanciones graves por parte de las autoridades fiscales —como inspecciones, recargos, actas de regularización y multas cuantiosas—, sino que también optimiza la contabilidad, evita la deducción indebida de gastos no deducibles y aporta una absoluta transparencia jurídica frente a…
En pocas palabras
- Para entender qué elementos no se pueden documentar mediante una factura, es imperativo recordar qué es exactamente una factura desde la perspectiva legal.
- El principio de onerosidad es clave en el derecho fiscal.
- Como hemos podido comprobar en este primer recorrido analítico, la factura no es un comodín administrativo aplicable a cualquier flujo de dinero o relación interpersonal.
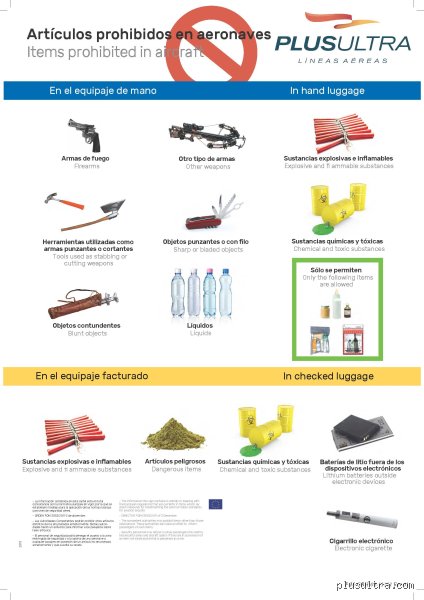
- La normativa internacional de aviación civil (IATA/OACI) establece directrices estrictas para prevenir incidentes a bordo.
- Para garantizar que el equipaje llegue a destino sin contratiempos legales o logísticos, siga este protocolo de actuación antes y durante su llegada al aeropuerto.
En este artículo
- Principios Fundamentales: ¿Cuándo nace la obligación (o prohibición) de facturar?
- Operaciones entre particulares ajenas a una actividad económica
- Pagos anticipados de carácter no contractual o depósitos de garantía
- Donaciones, liberalidades y prestaciones gratuitas
- Conclusión parcial de la primera parte
- Clasificación de objetos prohibidos y restringidos en equipaje Facturado
- Artículos de alto valor, delicados y documentación crítica
- Procedimiento paso a paso ante conflictos en la facturación
- Resumen final: guía rápida de selección
Sin embargo, existe un error muy común entre emprendedores, pequeñas empresas e incluso departamentos administrativos experimentados: asumir que cualquier documento de cobro, movimiento de dinero, compensación interna o entrega de bienes puede y debe ser formalizado mediante una factura fiscal ordinaria o simplificada. La normativa fiscal vigente establece límites estrictos y definiciones precisas sobre qué actos económicos son susceptibles de facturación y cuáles, por el contrario, están explícitamente excluidos, exentos por naturaleza, o sujetos a otros mecanismos jurídicos de acreditación.
Comprender en profundidad qué cosas no se pueden facturar no solo previene sanciones graves por parte de las autoridades fiscales —como inspecciones, recargos, actas de regularización y multas cuantiosas—, sino que también optimiza la contabilidad, evita la deducción indebida de gastos no deducibles y aporta una absoluta transparencia jurídica frente a clientes, proveedores y socios comerciales.
Principios Fundamentales: ¿Cuándo nace la obligación (o prohibición) de facturar?
Para entender qué elementos no se pueden documentar mediante una factura, es imperativo recordar qué es exactamente una factura desde la perspectiva legal. Por definición general en el derecho mercantil y tributario, la factura es un documento de carácter fiscal que refleja la entrega de un bien o la prestación de un servicio, especificando el concepto, la contraprestación económica, los impuestos aplicables y los datos identificativos de las partes intervinientes.
De esta definición se desprenden los requisitos esenciales que toda operación debe cumplir para ser facturable:
Existencia de una contraprestación onerosa: Debe haber un intercambio económico real de bienes o servicios a cambio de un precio cierto.
Naturaleza empresarial o profesional: La operación debe realizarse en el marco del desarrollo de una actividad económica, empresarial o profesional.
Sujeción a impuestos indirectos: Debe tratarse de operaciones sujetas al IVA u otros impuestos equivalentes (salvo exenciones específicas regladas que, aun estando sujetas, permiten o exigen factura en determinados supuestos).
Cuando uno o varios de estos pilares no se cumplen, nos encontramos ante supuestos donde la emisión de una factura carece de validez jurídica, es fiscalmente improcedente o, directamente, está prohibida por la ley. Emitir una factura por un concepto no facturable no solo desvirtúa la contabilidad oficial, sino que puede interpretarse como un intento de simulación de operaciones, falsedad documental o fraude fiscal, con las consiguientes responsabilidades penales y administrativas para el emisor y el receptor.
Operaciones entre particulares ajenas a una actividad económica
El primer y más claro bloque de elementos que no se pueden facturar corresponde a las transacciones realizadas exclusivamente entre personas físicas particulares, siempre y cuando ninguna de ellas actúe en el ejercicio de una actividad empresarial o profesional.
El mito de la "factura entre particulares"
Es muy frecuente que un particular venda un bien usado a otro (por ejemplo, un coche de segunda mano, un teléfono móvil antiguo, muebles de hogar o ropa a través de plataformas digitales) y que el comprador exija una factura para "justificar el gasto" o por mera tranquilidad. Sin embargo, los particulares no tienen la condición de empresarios o profesionales a efectos del IVA, por lo que no están autorizados ni obligados a emitir facturas.
¿Cómo se documenta entonces?: Estas operaciones se acreditan mediante un contrato de compraventa privado entre particulares, acompañado en su caso del recibo del pago bancario o del modelo de impuesto autonómico correspondiente (como el Impuesto sobre Transmisiones Patrimoniales - ITP, aplicable en la transmisión de bienes usados entre particulares).
El peligro fiscal: Si un particular emite un documento con apariencia de factura simulando un formato comercial sin estar dado de alta en el censo de empresarios y profesionales, incurre en una irregularidad grave. Del mismo modo, si un profesional utiliza su estructura mercantil para facturar la venta de un bien personal ajeno a su actividad, distorsiona su contabilidad y comete una infracción tributaria.
Pagos anticipados de carácter no contractual o depósitos de garantía
Otro de los ámbitos donde se cometen errores graves de facturación está relacionado con los movimientos de fondos que no responden a una entrega de bienes o prestación de servicios efectiva, sino a garantías, fianzas o depósitos de seguridad.
Fianzas y depósitos de garantía
Cuando un arrendador recibe de un arrendatario una fianza por el alquiler de un local comercial o una vivienda, o cuando se deposita una cantidad como garantía para asegurar el cumplimiento de un contrato futuro, esa cantidad no se puede facturar.
La razón jurídica: La fianza no es el pago de un servicio ni la contraprestación por la entrega de un bien; es un depósito de dinero que debe ser devuelto al finalizar la relación contractual (siempre que no existan desperfectos o impagos que justifiquen su retención). Por lo tanto, está fuera del ámbito del IVA.
Documentación correcta: La entrega de una fianza se justifica mediante el propio contrato de arrendamiento o arras, y los recibos o justificantes de transferencia bancaria correspondientes, especificando claramente su naturaleza de "depósito" o "fianza no sujeta a IVA". Emitir una factura por una fianza obligaría indebidamente al emisor a declarar y liquidar un IVA que no corresponde, generando un embrollo contable complejo de rectificar.
Donaciones, liberalidades y prestaciones gratuitas
El principio de onerosidad es clave en el derecho fiscal. Si no hay contraprestación económica, no existe una operación de mercado sujeta a los mecanismos ordinarios de facturación.
¿Se pueden facturar los regalos o servicios gratuitos?
Muchas empresas realizan acciones promocionales entregando muestras gratuitas, regalos a clientes fieles, o prestando servicios sin coste a modo de cortesía (por ejemplo, una asesoría inicial gratuita o un mantenimiento de cortesía).
Prohibición de facturación comercial ordinaria: No se puede emitir una factura de cobro por un servicio gratuito, ya que el importe total sería cero y la operación carece de base imponible.
Autoconsumo y entrega de muestras: Aunque en determinados casos muy específicos la normativa del IVA obliga a registrar el "autoconsumo de bienes" (cuando se retiran bienes de la empresa para uso particular o se entregan de forma gratuita con fines no publicitarios), esto se gestiona mediante registros contables internos de regulación de stock y notas de entrega o albaranes, pero nunca mediante una factura de venta a un tercero inexistente. Las muestras comerciales gratuitas y los objetos publicitarios de baja valorización están completamente exentos de este tratamiento y no requieren factura.
Conclusión parcial de la primera parte
Como hemos podido comprobar en este primer recorrido analítico, la factura no es un comodín administrativo aplicable a cualquier flujo de dinero o relación interpersonal. Existen barreras legales infranqueables que separan las operaciones mercantiles facturables de aquellas que pertenecen al ámbito civil, privado, gratuito o de garantía.
Clasificación de objetos prohibidos y restringidos en equipaje Facturado
La normativa internacional de aviación civil (IATA/OACI) establece directrices estrictas para prevenir incidentes a bordo. Comprender la diferenciación técnica entre artículos completamente prohibidos y aquellos sujetos a condiciones especiales es esencial para todo viajero.
┌──────────────────────────────────────────────┐
│ ¿Qué NO se puede facturar en bodega? │
└──────────────────────┬───────────────────────┘
│
┌────────────────────────────────┴────────────────────────┐
│ │
┌─────▼───────────────────────────┐ ┌─────────────────────▼───────────────────────────┐
│ 1. TOTALMENTE PROHIBIDOS │ │ 2. OBLIGATORIO EN EQUIPAJE DE MANO │
│ (Riesgo crítico de incendio/gas)│ │ (Riesgo de fuga térmica / Alto valor) │
└─────┬───────────────────────────┘ └─────────────────────┬───────────────────────────┘
│ │
├─► Explosivos y pirotecnia ├─► Baterías de litio sueltas / Powerbanks
├─► Gases comprimidos (butano, propano) ├─► Cigarrillos electrónicos / Vapeadores
├─► Líquidos inflamables (gasolina, pintura) ├─► Dispositivos electrónicos (laptops, cámaras)
└─► Sustancias tóxicas y corrosivas └─► Joyas, efectivo y documentación crítica
Mercancías peligrosas y artículos prohibidos por seguridad
Existen productos cuyo transporte en la bodega del avión está estrictamente prohibido bajo cualquier circunstancia debido a las condiciones de presión y temperatura, o por su potencial destructivo:
Explosivos y fuegos artificiales: Bengalas, petardos, detonadores y munición no autorizada.
Gases comprimidos e inflamables: Bombonas de gas butano/propano, aerosoles de defensa personal (gas pimienta) y mecheros con depósito de combustible no absorbido.
Líquidos inflamables: Pinturas, disolventes, gasolinas, adhesivos industriales y bebidas alcohólicas con una graduación superior al 70% de alcohol por volumen (ABV).
Sustancias reactivas, oxidantes y corrosivas: Lejías, peróxidos orgánicos, ácidofóricas, baterías de ácido-plomo para vehículos y kits de reparación con resinas.
Tóxicos e infecciosos: Venenos, insecticidas de alta concentración, material biológico infectado y reactivos químicos de laboratorio.
Dispositivos electrónicos y baterías de litio
Las baterías de iones de litio representan uno de los mayores riesgos en la aviación moderna debido al fenómeno conocido como fuga térmica (thermal runaway). Por esta razón, existen reglas precisas sobre dónde deben viajar:
| Dispositivo / Elemento | En Equipaje Facturado (Bodega) | En Equipaje de Mano (Cabina) | Observaciones Técnicas |
|---|---|---|---|
| Baterías externas (Powerbanks) | PROHIBIDO | PERMITIDO | Riesgo de cortocircuito e incendio no detectable a tiempo en bodega. |
| Cigarrillos electrónicos / Vapeadores | PROHIBIDO | PERMITIDO | Deben protegerse contra la activación accidental durante el vuelo. |
| Baterías de litio sueltas o repuesto | PROHIBIDO | PERMITIDO | Límite general de 100 Wh (o hasta 160 Wh con aprobación previa de la aerolínea). |
| Equipos portátiles (Laptops, tablets) | No recomendado | RECOMENDADO | Si se facturan, deben estar totalmente apagados (no en modo suspensión). |
| Maletas inteligentes (Smart Luggage) | Restringido | Permito | Solo se pueden facturar si la batería de litio es extraíble y se lleva en cabina. |
Artículos de alto valor, delicados y documentación crítica
Más allá de las restricciones reglamentarias de seguridad aérea, existe una categoría fundamental: artículos que legal o administrativamente no conviene facturar debido a los límites de responsabilidad financiera fijados por las aerolíneas en caso de pérdida, daño o retraso.
La cobertura del Convenio de Montreal
El Convenio de Montreal limita la responsabilidad legal de las compañías aéreas en caso de destrucción, pérdida, avería o retraso del equipaje a un máximo aproximado de 1.288 Derechos Especiales de Giro (DEG) por pasajero (equivalente a unos 1.500–1.600 EUR/USD según el tipo de cambio).
Dado que este límite es global y no cubre el valor real de objetos de alto valor, nunca deben facturarse los siguientes elementos:
Documentación personal y de viaje: Pasaportes, visados, documentos de identidad, títulos de propiedad, contratos legales y billetes médicos. Si el equipaje se extravía, la interrupción del viaje es inmediata.
Dinero en efectivo y títulos valor: Divisas, tarjetas de crédito/débito, cheques de viaje y lingotes o monedas de inversión. Las aerolíneas excluyen explícitamente el reembolso de dinero en efectivo perdido en la bodega.
Joyaría, relojería y metales preciosos: Objetos pequeños de elevado valor monetario que son vulnerables a robos durante la manipulación de equipaje en los aeropuertos.
Equipos electrónicos de alto coste: Cámaras fotográficas profesionales, objetivos, ordenadores portátiles, drones y consolas de videojuegos. Además del riesgo de hurto, la manipulación de las maletas en las cintas de transporte somete al contenido a impactos severos.
Medicamentos esenciales y material médico de soporte: Tratamientos con receta, insulina, inhaladores y dispositivos de medición. Todo medicamento requerido para la duración del viaje y posibles retrasos debe permanecer bajo la custodia directa del pasajero.
Objetos de valor sentimental o piezas únicas: Obras de arte, antigüedades, documentos familiares irremplazables y reliquias.
Procedimiento paso a paso ante conflictos en la facturación
Para garantizar que el equipaje llegue a destino sin contratiempos legales o logísticos, siga este protocolo de actuación antes y durante su llegada al aeropuerto.
1 Revisión previa de especificaciones técnicas Realizar de 24 a 48 horas antes del vuelo 1.Revisión previa de especificaciones técnicas:Realizar de 24 a 48 horas antes del vuelo.Verifique la capacidad en vatios-hora (Wh) de todas sus baterías de litio (laptops, cámaras, herramientas). Si la batería supera los 100 Wh pero no excede los 160 Wh, contacte con la aerolínea para solicitar la autorización por escrito exigida por la normativa IATA.
2 Separación de artículos críticos Durante el proceso de embalaje 2.Separación de artículos críticos:Durante el proceso de embalaje.Organice en su bolsa o maleta de mano todos los documentos personales, medicaciones, llaves de vivienda/vehículo, aparatos electrónicos principales y objetos de valor. Asegúrese de que estos elementos nunca entren en la bodega, incluso si la aerolínea solicita facturar la maleta de mano en la puerta de embarque por falta de espacio en los maleteros superiores.
3 Declaración Especial de Valor (Opcional) En el mostrador de facturación del aeropuerto 3.Declaración Especial de Valor (Opcional):En el mostrador de facturación del aeropuerto.Si necesita transportar obligatoriamente en bodega un objeto cuyo valor supere el límite estándar del Convenio de Montreal (aprox. 1.500 EUR), solicite una Declaración Especial de Valor antes de entregar la maleta. La aerolínea inspeccionará el contenido, aplicará una tarifa adicional proporcional y asumirá la cobertura por el valor declarado en caso de pérdida.
4 Inspección y gestión de discrepancias En el filtro de seguridad o mostrador 4.Inspección y gestión de discrepancias:En el filtro de seguridad o mostrador.Si el personal de tierra o de seguridad detecta un artículo no permitido en su maleta facturada, se le requerirá abrir el equipaje para retirarlo. Acepte la retirada del objeto o solicite su custodia en las oficinas de objetos perdidos del aeropuerto si no dispone de un acompañante que pueda hacerse cargo del artículo restringido.
Resumen final: guía rápida de selección
Antes de cerrar su equipaje, aplique esta regla mnemotécnica de tres filtros para clasificar correctamente cada objeto de su viaje:
¿Puede explotar, arder o liberar químicos? → ightarrow→ NO VOLAR / PROHIBIDO ABSOLUTO.
¿Lleva batería de litio suelta, es un vapeador o una powerbank? → ightarrow→ SOLO EN EQUIPAJE DE MANO.
¿Es insustituible, cuesta más de 1.500€ o lo necesita para su salud/documentación? → ightarrow→ SIEMPRE EN EQUIPAJE DE MANO.
Planificar el equipaje con criterio técnico no solo evita demoras en los controles de seguridad y sanciones administrativas, sino que garantiza la integridad física de la aeronave y la protección de sus bienes personales durante todo el trayecto.