¿Qué es mejor jubilarse a los 60 o 65?
Respuesta corta
La decisión de cuándo poner fin a la vida laboral activa es, sin lugar a dudas, uno de los hitos financieros, psicológicos y personales más trascendentales a los que se enfrenta un individuo a lo largo de su existencia.
En pocas palabras
- Desde una perspectiva estrictamente matemática y económica, la brecha entre retirarse a los sesenta o a los sesenta y cinco años es abismal.
- Si las finanzas fueran el único criterio, la respuesta universal sería trabajar el mayor tiempo posible.
- En el mundo digital actual, donde los usuarios están constantemente bombardeados con información, la saturación visual y textual se ha convertido en el enemigo número uno de la retención.
Información divulgativa revisada por nuestra redacción. No sustituye el diagnóstico ni el consejo de un médico u otro profesional sanitario.
En este artículo
El gran dilema del retiro en el siglo XXI
Afrontar este dilema requiere mucho más que una simple mirada a la libreta de ahorros o al calendario de cumpleaños. Implica realizar un ejercicio profundo de introspección y planificación financiera estratégica. Por un lado, la opción de jubilarse a los 60 años representa el atractivo innegable de recuperar el tiempo libre en una etapa de la vida en la que la salud física y la vitalidad permiten disfrutar plenamente de pasatiempos, viajes y proyectos personales largamente pospuestos. Significa liberarse anticipadamente de las presiones del entorno laboral moderno, caracterizado en muchos casos por un ritmo frenético y altos niveles de estrés. Por otro lado, la alternativa de prolongar la actividad laboral hasta los 65 años (o incluso más allá) se sustenta en sólidos argumentos económicos: la acumulación de un mayor volumen de capital, el acceso a porcentajes de pensión más elevados y la mitigación del riesgo más temido por los jubilados modernos: el riesgo de longevidad, es decir, la posibilidad real de que los ahorros se agoten antes de que finalice la esperanza de vida.
El factor financiero: Capitalización, pensiones y el costo de adelantarse
Desde una perspectiva estrictamente matemática y económica, la brecha entre retirarse a los sesenta o a los sesenta y cinco años es abismal. Para comprender a fondo las implicaciones de esta decisión, es fundamental analizar cómo interactúan tres pilares económicos principales: las prestaciones públicas de seguridad social, los fondos de pensiones privados o planes de empleo, y el patrimonio de inversión personal.
El impacto en la pensión pública
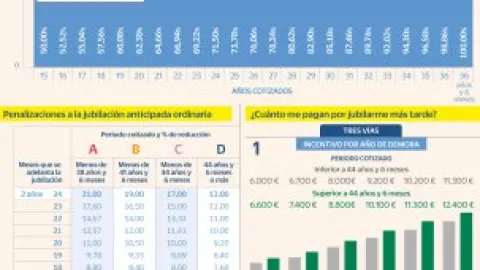
En la mayoría de los sistemas de previsión social a nivel global, jubilarse de manera anticipada (como a los 60 años, siempre que la normativa del país lo permita mediante coeficientes reductores) conlleva una penalización directa y permanente en el cálculo de la cuantía mensual de la pensión. Esta reducción busca compensar el hecho de que el beneficiario va a recibir pagos durante un periodo estadísticamente más prolongado.
Reducción acumulativa: Cada año o mes que se adelanta la jubilación respecto a la edad legal ordinaria se traduce en un coeficiente reductor que merma los ingresos mensuales de por vida.
Aportaciones interrumpidas: Al dejar de cotizar antes, se pierden cinco años de contribuciones máximas en un tramo de la carrera profesional que, por lo general, suele corresponder con el periodo de mayores ingresos y consolidación salarial del trabajador.
Pérdida de revalorización: Una base reguladora inferior inicial genera un efecto compuesto negativo a lo largo de los años debido a que las subidas por coste de vida se aplican sobre una cifra menor.
Por el contrario, esperar hasta los 65 años permite completar los periodos de cotización exigidos para acceder al 100% de los derechos pasivos, evitando los recortes mencionados y maximizando la base reguladora sobre la cual se calculará el ingreso fijo mensual.
Planes de pensiones privados y ahorro complementario
El factor del tiempo es el ingrediente mágico del interés compuesto. Cinco años adicionales de aportaciones constantes a un plan de pensiones, fondo de inversión o cartera diversificada no solo representan cinco aportaciones anuales más, sino que permiten que el capital acumulado durante las décadas anteriores trabaje y genere rendimientos durante un lustro adicional.
Si un inversor decide jubilarse a los 60, no solo deja de aportar dinero fresco a sus vehículos de ahorro, sino que se ve obligado a desacumular —es decir, a empezar a retirar fondos— cinco años antes. Esto reduce drásticamente el "horizonte de recuperación" de la cartera y obliga a adoptar estrategias de retirada mucho más conservadoras para evitar que una caída bursátil imprevista en los primeros años de jubilación destruya de forma irreparable el capital disponible (fenómeno conocido como sequence of returns risk o riesgo de secuencia de rendimientos).
La salud, la vitalidad y el "costo de oportunidad" del tiempo
Si las finanzas fueran el único criterio, la respuesta universal sería trabajar el mayor tiempo posible. Sin embargo, el dinero es un medio, no un fin, y su valor real está íntimamente ligado a la capacidad física y mental para disfrutarlo. Aquí es donde entra en juego la dimensión biológica y cualitativa de la existencia humana.
Las ventajas de los 60 años en términos de salud
A los 60 años, la inmensa mayoría de las personas gozan de un estado de salud lo suficientemente robusto como para emprender actividades exigentes: viajar por el mundo, practicar deportes de alta intensidad moderada, cuidar de los nietos con energía o iniciar proyectos de emprendimiento personal que requieren agilidad mental y física.
"El activo más valioso que nos otorga una jubilación a los 60 no es el dinero en el banco, sino los años de salud óptima disponibles para gastar ese dinero en experiencias significativas."
Postergar la jubilación hasta los 65 años, en trabajos físicamente exigentes o altamente desgatadores a nivel mental, puede acelerar el síndrome de desgaste profesional (burnout), incrementar los niveles de cortisol y propiciar la aparición de patologías asociadas al estrés crónico. Para aquellos cuya salud o la de sus seres queridos requiere atención, o para quienes sienten que su trabajo ha dejado de aportarles propósito, cada año adicional en activo puede percibirse como un sacrificio inútil de la juventud tardía.
El secreto mejor guardado de la redacción moderna: el arte de la escasez visual
En el mundo digital actual, donde los usuarios están constantemente bombardeados con información, la saturación visual y textual se ha convertido en el enemigo número uno de la retención. Un aspecto que los creadores de contenido novatos suelen pasar por alto es el poder de los espacios en blanco (o "aire") y la distribución estratégica de las pausas. No se trata solo de lo que escribes, sino del terreno que dejas respirar entre tus ideas.
Cómo aplicar la regla del silencio tipográfico
Para dominar este consejo experto y transformar la experiencia de lectura de tu audiencia, ten en cuenta las siguientes recomendaciones:
Rompe los párrafos tradicionales: En lugar de bloques densos de cinco o seis líneas, reduce tus párrafos a un máximo de dos o tres oraciones. Esto reduce la fatiga visual y guía el ojo del lector de manera natural hacia abajo.
Usa la asimetría controlada: Alterna la longitud de tus frases. Combina una oración larga y explicativa con una corta y contundente. El ritmo dinámico mantiene el cerebro activo y previene la monotonía.
Elimina las palabras de relleno: Cada vez que termines un texto, haz una revisión exclusivamente para borrar adjetivos innecesarios y adverbios terminados en "-mente". Menos palabras suelen traducirse en ideas más afiladas y memorables.
Consejo pro: Antes de publicar cualquier texto, aléjate de la pantalla y míralo a distancia o desplázate rápidamente hacia abajo. Si parece un muro gris de texto, el diseño visual está fallando. Dale más aire.