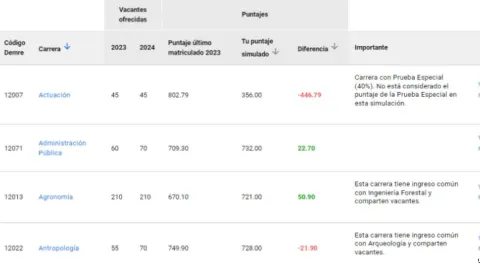
¿Cómo puedo simular mi puntaje?
Respuesta corta
El camino hacia la excelencia académica no es una cuestión de azar, sino de estrategia y cálculo preciso.
Información divulgativa revisada por nuestra redacción. No sustituye el diagnóstico ni el consejo de un médico u otro profesional sanitario.
En este artículo
- El arte de anticipar el éxito: Guía definitiva para simular tu puntaje académico y dominar tus notas
- Estrategias avanzadas para interpretar los resultados de un simulador financiero
- Errores comunes al utilizar simuladores de puntaje y cómo evitarlos
- Plan de acción de 90 días para transformar tu puntaje simulado en una realidad
El arte de anticipar el éxito: Guía definitiva para simular tu puntaje académico y dominar tus notas
A lo largo de este artículo experto, exploraremos en profundidad los fundamentos matemáticos y logísticos que rigen la evaluación moderna, cómo funcionan los simuladores de notas y qué estrategias debes implementar hoy mismo para optimizar tus resultados y alcanzar tus metas académicas sin sorpresas de última hora.
La anatomía de una calificación: Entendiendo el peso de cada evaluación
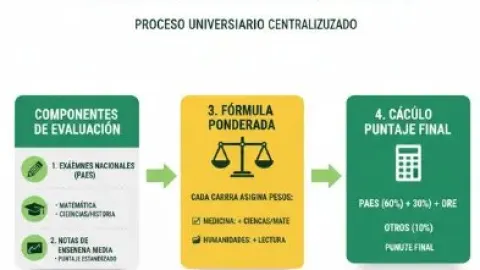
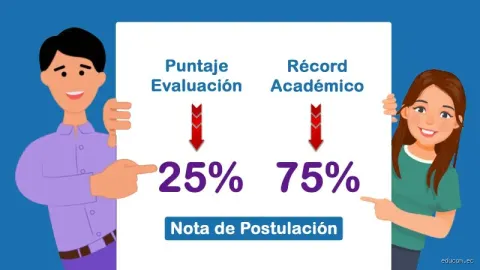
Para realizar una simulación realista y efectiva de tu puntaje final, el primer paso indispensable es comprender cómo se estructuran las ponderaciones. En la mayoría de los sistemas educativos avanzados, y particularmente bajo esquemas de evaluación mixta (como los que combinan el control continuo y las pruebas finales centralizadas), la nota global no es una simple media aritmética de todas tus asignaturas.
El control continuo (El pilar constante): Este bloque suele representar una fracción significativa de la nota global (frecuentemente alrededor del 40%). Agrupa el seguimiento de tus desempeño a lo largo de los cursos escolares, integrando evaluaciones periódicas, trabajos y participación en materias troncales y de especialidad. Su gran ventaja es que te permite amortiguar tropiezos puntuales mediante una constancia sostenida.
Las pruebas terminales y exámenes finales (El momento de la verdad): Con un peso habitualmente mayoritario (cercano al 60%), estas evaluaciones concentran la mayor cantidad de coeficientes. Aquí se evalúan las asignaturas de especialidad más profundas, los ejercicios filosóficos o de pensamiento crítico y las defensas orales.
Las pruebas anticipadas y opciones: Las asignaturas cursadas de forma temporal o los módulos optativos añaden matices al cálculo general, modificando el denominador total de los coeficientes y abriendo ventanas de oportunidad para sumar puntos extra.
Desglosar estos componentes te permite identificar con claridad quirúrgica dónde se encuentran tus fortalezas y qué áreas acumulan un mayor riesgo de restar puntos valiosos en tu media ponderada.
¿Por qué deberías simular tu puntaje antes de los exámenes oficiales?
Muchos estudiantes cometen el error de esperar pasivamente a la publicación de los boletines oficiales o de los resultados de las convocatorias para conocer su situación. Esta actitud reactiva limita tu capacidad de maniobra. Simular activamente tu puntaje cumple al menos tres funciones estratégicas fundamentales:
Priorización inteligente del tiempo de estudio: Cuando introduces tus notas actuales (reales o estimadas de forma prudente) en un simulador, el algoritmo revela de inmediato qué asignaturas restantes exigen un esfuerzo focalizado. No todas las materias impactan igual en tu media global; pasar del 12 al 15 en una asignatura con un coeficiente elevado (como una especialidad principal) multiplica exponencialmente tus opciones de alcanzar una mención en comparación con materias de menor peso.
Gestión de la presión y reducción de la ansiedad: La incertidumbre es el combustible principal del estrés escolar. Al cuantificar exactamente cuántos puntos necesitas en las pruebas venideras para asegurar un umbral (por ejemplo, obtener la nota mínima aprobatoria, asegurar el acceso a una determinada vía universitaria o aspirar a una mención de honor), transformas un miedo abstracto en una cifra matemática manejable y alcanzable.
Modelado de escenarios ("Qué pasaría si..."): Los simuladores te permiten jugar con hipótesis. Puedes comprobar el impacto de obtener un 14 frente a un 16 en tu examen final de filosofía o evaluar si compensa el esfuerzo de matricularte en una opción complementaria para aumentar el total de puntos acumulados.
La metodología detrás del cálculo ponderado
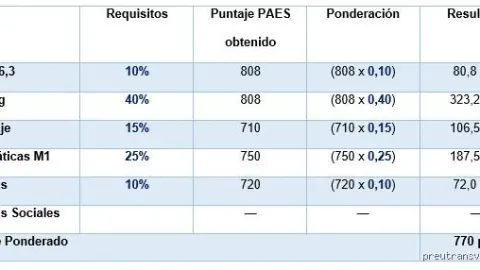
Para construir una simulación fiable, es necesario replicar la fórmula matemática exacta que emplean las comisiones de evaluación. A diferencia de una media simple (donde sumas todas las notas y divides entre el número de asignaturas), el cálculo ponderado opera bajo la siguiente lógica fundamental:
Puntaje Global=∑(Nota de la Materia×Coeficiente de la Materia)∑Coeficientes ext{Puntaje Global} = \frac{\sum ( ext{Nota de la Materia} imes ext{Coeficiente de la Materia})}{\sum ext{Coeficientes}}Puntaje Global=∑Coeficientes∑(Nota de la Materia×Coeficiente de la Materia)
O expresado en términos de acumulación de puntos sobre un umbral determinado (por ejemplo, sobre una base total de 2000 puntos potenciales):
Puntos Totales Acumulados=(Media del Control Continuo×Coeficiente Global)+(Nota Examen A×Coef. A)+(Nota Examen B×Coef. B)+… ext{Puntos Totales Acumulados} = ( ext{Media del Control Continuo} imes ext{Coeficiente Global}) + ( ext{Nota Examen A} imes ext{Coef. A}) + ( ext{Nota Examen B} imes ext{Coef. B}) + \dotsPuntos Totales Acumulados=(Media del Control Continuo×Coeficiente Global)+(Nota Examen A×Coef. A)+(Nota Examen B×Coef. B)+…
Cuando utilizas herramientas de simulación avanzadas, el sistema ya conoce de antemano la tabla completa de coeficientes oficiales correspondientes a tu itinerario académico. Tu única tarea consiste en alimentar el sistema con los datos de partida más precisos posibles.
Errores comunes al simular tus notas (Y cómo evitarlos)
Incluso contando con excelentes herramientas de cálculo, es fácil cometer errores de apreciación que distorsionen los resultados de tu simulación. Presta atención a las siguientes trampas habituales:
Confundir medias periódicas con medias anuales o plurianuales: Las evaluaciones oficiales suelen considerar el histórico acumulado de varios trimestres o semestres, y no simplemente la nota obtenida en el último examen parcial. Asegúrate de ponderar adecuadamente cada periodo evaluativo.
Ignorar el impacto real de las opciones y coeficientes menores: Algunos alumnos consideran que las opciones de menor coeficiente son irrelevantes y no las incluyen en sus cálculos. Sin embargo, recuerda que estas materias no solo aportan puntos adicionales, sino que también modifican el denominador total del cálculo de coeficientes, alterando sutilmente la media final.
Mantener un optimismo infundado en las estimaciones: Al rellenar los campos vacíos de un simulador para las pruebas que aún no has realizado, es tentador colocar notas ideales (como un 18/20 sistemático). Para que la simulación sea una herramienta de trabajo útil, adopta siempre un criterio de realismo prudente o genera múltiples escenarios (optimista, conservador y realista).
Estrategias avanzadas para interpretar los resultados de un simulador financiero
Una vez que has ingresado tus datos y ejecutado las diferentes variables dentro de un simulador de puntaje de crédito —ya sea explorando el impacto de liquidar deudas pendientes, solicitar una línea de crédito adicional o mantener una baja utilización de tus plastificados—, el siguiente paso crítico es interpretar los resultados con rigor analítico. Los simuladores no son bolas de cristal infalibles, sino modelos algorítmicos basados en los comportamientos históricos reportados a las centrales de riesgo o burós de crédito.
Para capitalizar al máximo la información que arrojan estas herramientas, es fundamental entender que un cambio simulado (por ejemplo, una subida estimada de 45 puntos tras liquidar el 50% de tu saldo actual) se rige por la velocidad de actualización de las entidades financieras. Los bancos suelen reportar los movimientos de tus cuentas una vez al mes, lo que significa que las acciones que realices hoy tardarán semanas en reflejarse de forma oficial en tu historial real. Por ello, utilizar el simulador te permite trazar una hoja de ruta a mediano plazo (3 a 12 meses) en lugar de buscar gratificaciones instantáneas que rara vez ocurren en el ecosistema crediticio.
Errores comunes al utilizar simuladores de puntaje y cómo evitarlos
A medida que más usuarios recurren a plataformas digitales, apps bancarias y burós para proyectar su salud financiera, es muy común caer en ciertos sesgos de interpretación que pueden llevar a tomar malas decisiones económicas. Evita los siguientes tropiezos:
Creer que la simulación garantiza la aprobación: Un simulador te indica cómo reaccionará numéricamente tu puntaje ante un movimiento específico, pero los otorgantes de créditos (bancos, financieras, cooperativas) evalúan variables adicionales que el score no siempre refleja por completo, como tus ingresos mensuales comprobables, tu nivel de endeudamiento actual frente a tu capacidad de pago (ratio deuda-ingreso) y tu estabilidad laboral.
Hacer múltiples consultas o solicitudes reales tras una simulación positiva: Si el simulador te muestra que tu puntaje mejorará, algunas personas cometen el error de solicitar tres o cuatro tarjetas de crédito de forma simultánea. Cada solicitud formal genera una "consulta dura" (hard inquiry) en tu historial, lo cual castiga severamente tu puntaje y contradice el beneficio que habías proyectado.
Confundir la simulación de cancelación de cuentas antiguas: Un error clásico es cerrar la tarjeta de crédito más antigua bajo la creencia de que "menos es más". Los simuladores reflejan claramente que cerrar cuentas con antigüedad reduce el promedio de vida de tu historial crediticio, lo que suele deprimir el puntaje en lugar de elevarlo.
Plan de acción de 90 días para transformar tu puntaje simulado en una realidad
Para cerrar este análisis experto, la teoría y la simulación deben traducirse en hábitos financieros concretos. Si tras utilizar el simulador notaste que tu puntaje se encuentra en una zona de riesgo medio o bajo y deseas escalar hacia una categoría óptima, implementa este plan estructurado:
Días 1 al 30: Sanea la utilización de tus créditos. Dirige todos tus esfuerzos a reducir el saldo de tus tarjetas de crédito hasta situar la utilización por debajo del 30% (lo ideal es mantenerla por debajo del 10%). Este es el factor de respuesta más rápida en la mayoría de los algoritmos de puntuación.
Días 31 al 60: Automatiza la puntualidad. Configura pagos automáticos o recordatorios estrictos al menos tres días antes de tu fecha de corte. Recuerda que el historial de pagos representa históricamente el peso más pesado (cerca del 35%) en la ponderación de cualquier modelo de riesgo. Un solo retraso puede echar por tierra semanas de disciplina.
Días 61 al 90: Estabiliza y audita. Revisa tu reporte de crédito real para verificar que los pagos realizados en las fases anteriores ya se hayan actualizado correctamente en el sistema. Evita abrir nuevos productos de crédito durante este trimestre para permitir que tu perfil madure y adquiera solidez ante los ojos de los evaluadores automáticos de riesgo.
Simular tu puntaje es el primer paso hacia la libertad y la salud financiera inteligente. Al combinar estas herramientas de predicción con una ejecución disciplinada y constante, dejarás de adivinar cuáles son las reglas del sistema crediticio y comenzarás a utilizarlas a tu favor para conseguir mejores tasas, hipotecas más accesibles y la tranquilidad económica que buscas.