📐 Matemáticas y medidas Escalas de evaluación
¿Qué pasa si solo tengo 20 años cotizados?
Respuesta corta
Para comprender el alcance de tener 20 años cotizados, el punto de partida obligado es la normativa que regula la pensión contributiva de jubilación. El sistema de previsión social español exige un periodo mínimo de aportación, conocido técnicamente como carencia, para poder siquiera acceder a una pensión de carácter contributivo.
En pocas palabras
- Para comprender el alcance de tener 20 años cotizados, el punto de partida obligado es la normativa que regula la pensión contributiva de jubilación.
- Uno de los mitos más extendidos es que cualquier persona puede jubilarse a los 65 años con plenos derechos.
- Una vez superados los requisitos de acceso y de edad, la gran pregunta del contribuyente es: "De todo lo que he cotizado, ¿qué parte económica me pertenece?".
- Para entender la dimensión real de este 62,38%, es vital aterrizarlo en supuestos numéricos concretos.
- Enfrentarse a la jubilación con dos décadas de aportaciones exige un ejercicio profundo de planificación financiera y estratégica.
En este artículo
- El marco legal de acceso: Superando la barrera de la carencia genérica y específica
- La edad de jubilación ordinaria con 20 años cotizados
- El impacto matemático: ¿Qué porcentaje de la base reguladora corresponde?
- Ejemplos prácticos de cuantía bruta y el dilema de la base reguladora
- Continuación y Consecuencias Prácticas: ¿Qué pasa si te jubilas con solo 20 años cotizados?
- Las implicaciones críticas en la estabilidad financiera
- Estrategias y alternativas para optimizar tu situación
- Conclusión y reflexión final
El marco legal de acceso: Superando la barrera de la carencia genérica y específica
Para comprender el alcance de tener 20 años cotizados, el punto de partida obligado es la normativa que regula la pensión contributiva de jubilación. El sistema de previsión social español exige un periodo mínimo de aportación, conocido técnicamente como carencia, para poder siquiera acceder a una pensión de carácter contributivo.
La carencia genérica: La ley establece que se necesita un mínimo absoluto de 15 años cotizados (lo que equivale a 5.475 días) a lo largo de toda la vida laboral. Al disponer de 20 años, este primer filtro queda superado holgadamente, situando al trabajador cinco años por encima del umbral de exclusión básico que dejaría a una persona fuera del sistema contributivo ordinario.
La carencia específica: No basta con acumular 15 o 20 años en cualquier momento de la juventud o madurez; la norma exige que, de esos años totales, al menos 2 años deban estar comprendidos dentro de los 15 años inmediatamente anteriores a la fecha en que se produce el hecho causante (es decir, el momento de la solicitud de la jubilación). Este requisito, aparentemente simple, es una trampa mortal para trabajadores que acumularon cotizaciones en su juventud pero llevan décadas inactivos o fuera del sistema formal. Con 20 años repartidos de manera equilibrada o recientes, este escollo normativo también se supera sin dificultad.
Por consiguiente, desde una perspectiva estrictamente legal y de derecho de acceso, un ciudadano con 20 años cotizados tiene derecho pleno a jubilarse y a percibir una pensión contributiva, siempre y cuando alcance la edad legal de jubilación vigente en el momento de su retiro.
La edad de jubilación ordinaria con 20 años cotizados
Uno de los mitos más extendidos es que cualquier persona puede jubilarse a los 65 años con plenos derechos. Tras las sucesivas reformas de las pensiones, esto ya no funciona así. La edad ordinaria de jubilación está sujeta a un calendario de progresividad temporal que vincula directamente la edad de retiro con los años acumulados en la vida laboral.
Para un trabajador que acredite 20 años cotizados:
No alcanza el listón de la carrera larga: Las normativas actuales estipulan que para poder jubilarse a los 65 años exactos se exige una cotización acumulada muy superior (que asciende progresivamente hasta los 38 años y 6 meses dependiendo del año exacto de la transición legal).
La consecuencia directa: Al disponer de 20 años —una cifra inferior a la exigida para el retiro anticipado de la edad ordinaria bonificada—, el trabajador queda sujeto a la edad ordinaria general establecida para cada ejercicio. Esto significa que deberá esperar a cumplir la edad máxima ordinaria correspondiente (que se sitúa en los 66 años y 10 meses) para jubilarse sin penalizaciones de coeficientes reductores.
Imposibilidad de jubilación anticipada voluntaria: Las modalidades de acceso anticipado (tanto voluntarias como involuntarias) exigen por norma general carreras de cotización mucho más nutridas (habitualmente un mínimo de 33 o 35 años cotizados). Por lo tanto, con 20 años en el casillero, la vía de la jubilación anticipada queda jurídicamente cerrada, obligando a agotar el calendario laboral hasta la edad ordinaria.
El impacto matemático: ¿Qué porcentaje de la base reguladora corresponde?
Una vez superados los requisitos de acceso y de edad, la gran pregunta del contribuyente es: "De todo lo que he cotizado, ¿qué parte económica me pertenece?". Aquí es donde entran en juego la base reguladora y la escala de porcentajes aplicable por los años de aportación.
El cálculo de la base reguladora se obtiene sumando las bases de cotización de un determinado número de meses previos a la jubilación y dividiéndolas por el divisor correspondiente (que computa las reglas generales de integración de lagunas y actualización de bases). Sin embargo, el factor diferencial radica en el porcentaje aplicable sobre esa base reguladora en función de los años exactos acumulados:
Los primeros 15 años cotizados otorgan un derecho básico del 50% de la base reguladora.
Por cada uno de los años adicionales que superen esos primeros 15 años, la ley aplica un incremento porcentual progresivo. Durante los primeros meses y años posteriores al umbral mínimo, cada mes de cotización extra suma décimas porcentuales específicas.
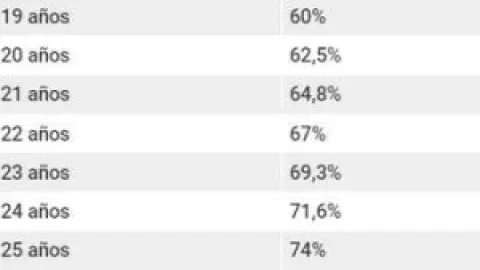
Al alcanzar exactamente 20 años cotizados, el porcentaje acumulado sobre la base reguladora se sitúa de forma precisa en el 62,38% (varía ligeramente según los decimales de los meses exactos en las tablas de la Seguridad Social, rondando siempre ese entorno del 62%-65%).
Tabla orientativa del valor porcentual acumulado
| Años Totales Cotizados | Porcentaje Aproximado sobre la Base Reguladora | Situación Relativa |
|---|---|---|
| 15 años (Mínimo legal) | 50,00 % | Suelo prestacional contributivo básico |
| 17 años | ~55,04 % | Crecimiento moderado por tramos mensuales |
| 20 años | 62,38 % | Eje central de análisis (Superación del tramo inicial) |
| 25 años | ~73,78 % | Progreso notable hacia la suficiencia |
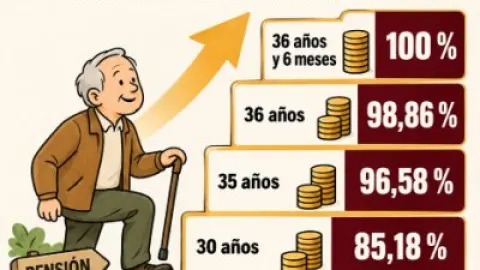
| 30 años | ~85,18 % | Consolidación avanzada de derechos |
| 36 años y 6 meses | 100,00 % | Acceso al 100% de la base reguladora (tope general) |
Como se advierte en la progresión, con 20 años cotizados se ha cubierto un trecho importante por encima del suelo del 50%, pero aún nos encontramos a una distancia considerable (16 años y medio más de aportaciones teóricas) del codiciado 100% de la base reguladora.
Ejemplos prácticos de cuantía bruta y el dilema de la base reguladora
Para entender la dimensión real de este 62,38%, es vital aterrizarlo en supuestos numéricos concretos. La cuantía final de la pensión no solo depende de ese porcentaje, sino de la media de cotización previa del trabajador.
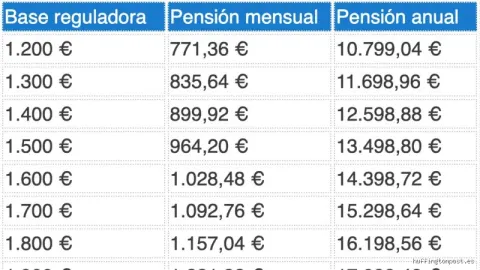
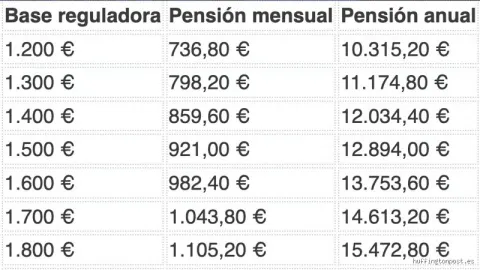
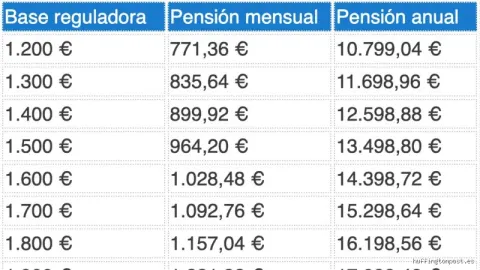
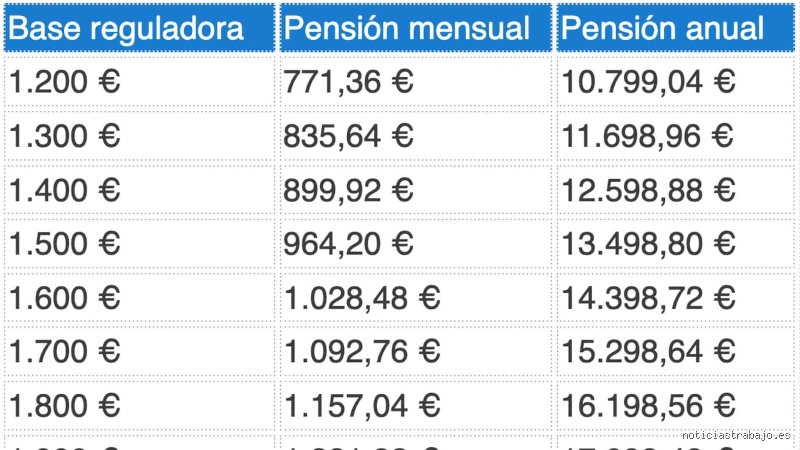
Caso A (Base reguladora moderada de 1.200 €): Si un trabajador ha tenido una trayectoria con sueldos ajustados o cotizaciones cercanas a bases medias-bajas y su base reguladora calculada es de 1.200 euros mensuales, la aplicación del 62,38% arroja una pensión bruta inicial aproximada de 748,56 euros al mes.
Caso B (Base reguladora elevada de 2.000 €): Si el ciudadano ha desempeñado puestos de mayor cualificación o cotizado por bases superiores durante esas dos décadas, situando su base reguladora en 2.000 euros, el cálculo del 62,38% otorga una pensión bruta de 1.247,60 euros al mes.
Esta dualidad pone de manifiesto una conclusión analítica fundamental: con 20 años cotizados, el importe de la pensión es altamente vulnerable a la historia salarial previa. Al no aplicarse el 100%, las bases reguladoras bajas producen prestaciones que pueden quedar peligrosamente cerca de los umbrales de subsistencia, obligando en muchos casos a estudiar complementos o ayudas concurrentes del sistema público si no se superan los límites de ingresos establecidos legalmente.
Continuación y Consecuencias Prácticas: ¿Qué pasa si te jubilas con solo 20 años cotizados?
Al alcanzar la edad legal de jubilación habiendo acumulado únicamente 20 años de cotización a la Seguridad Social, el panorama financiero experimenta una transformación radical en comparación con quienes completan carreras laborales largas y continuas. En el régimen general, el requisito mínimo para acceder a una pensión contributiva de jubilación se establece en 15 años. Por lo tanto, con 20 años cotizados, superas el umbral de acceso, lo que significa que tienes derecho a una pensión contributiva vitalicia. Sin embargo, la gran pregunta que se hacen miles de futuros jubilados es: ¿cuánto dinero voy a percibir realmente mes a mes?
Para responder con precisión experta, es necesario desglosar el mecanismo de cálculo que aplica la Seguridad Social española, el cual se divide en dos fases fundamentales: la determinación de la base reguladora y la aplicación de los porcentajes correspondientes según los años aportados.
El cálculo de la base reguladora con dos décadas cotizadas
La base reguladora es la cifra fundamental sobre la cual se aplicarán los coeficientes reductores o multiplicadores para obtener la cuantía final de la pensión. Para su cálculo, la normativa vigente contempla la suma de las bases de cotización de un número determinado de meses anteriores a la jubilación, dividida entre un divisor fijo.
El periodo de cómputo: Actualmente, el sistema toma como referencia los últimos años cotizados (en los marcos temporales plenamente desplegados de la reforma de pensiones, se consideran los últimos 25 años, es decir, 300 meses).
El ajuste por inflación: Las bases de cotización correspondientes a los primeros años de ese periodo se actualizan conforme a la evolución del Índice de Precios al Consumo (IPC), garantizando que no pierdan valor adquisitivo debido a la inflación histórica.
Lagunas de cotización: Si dentro de esos 25 años de referencia existen periodos en los que no cotizaste (por ejemplo, desempleo no contributivo o inactividad), la ley permite integrar dichos vacíos con bases mínimas para mitigar el impacto negativo en el cálculo final.
La aplicación del porcentaje sobre la base reguladora
Haber cotizado 20 años implica que no se alcanza el 100% de la base reguladora, porcentaje que se reserva para carreras de cotización muy prolongadas (que superan los 36 o 38 años, dependiendo del año en curso y de la edad de jubilación).
El porcentaje se calcula de la siguiente manera:
Por los primeros 15 años cotizados (el mínimo exigido), se otorga un porcentaje inicial que ronda el 50% de la base reguladora.
Por cada uno de los años adicionales cotizados entre el año 16 y el 25, se aplica un porcentaje de incremento anual (históricamente situado en torno al 0,21% o 0,19% por mes adicional cotizado en función de los tramos normativos).
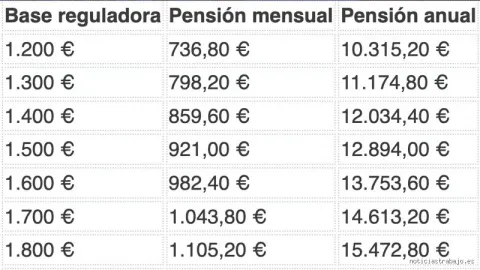
Con 20 años cotizados, es decir, 5 años por encima del mínimo exigido de 15, el porcentaje aplicable a tu base reguladora se situará aproximadamente entre el 60% y el 65% de la misma (dependiendo de las tablas exactas de revalorización y el año de jubilación). Esto significa que si tu base reguladora media calculada era de 1.200 euros mensuales, tu pensión teórica inicial rondará los 720 o 780 euros brutos al mes distribuidos en 14 pagas anuales.
Las implicaciones críticas en la estabilidad financiera
Enfrentarse a la jubilación con dos décadas de aportaciones exige un ejercicio profundo de planificación financiera y estratégica. Las consecuencias de este escenario se reflejan directamente en los siguientes ámbitos:
La brecha de ingresos: La reducción drástica entre el último sueldo en activo y la pensión resultante suele ser significativa. Al no alcanzar ni dos tercios de la base reguladora, el ajuste en el nivel de vida es inevitable si no se cuenta con fuentes de ingresos complementarias.
Dependencia de complementos a mínimos: Si la pensión resultante de aplicar el porcentaje sobre la base reguladora se sitúa por debajo de la cuantía fijada anualmente por los Presupuestos Generales del Estado para las pensiones mínimas (y cumples con los requisitos de carencia de rentas externas), la Seguridad Social aplicará un complemento a mínimos para elevar la prestación hasta el umbral de subsistencia legalmente establecido.
Vulnerabilidad ante imprevistos: Con una pensión ajustada a la baja, la capacidad de ahorro para emergencias médicas, reparaciones mayores en el hogar o cuidados a la dependencia disminuye considerablemente, haciendo que la red de apoyo familiar cobre un papel protagonista.
Estrategias y alternativas para optimizar tu situación
Si te encuentras en este punto o visualizas que tu trayectoria laboral terminará rondando los 20 años cotizados, existen vías legales y financieras para mitigar el impacto y potenciar tus ingresos durante la edad dorada:
Demorar la jubilación (Jubilación demorada)
La legislación actual ofrece incentivos muy atractivos para aquellos trabajadores que deciden retrasar voluntariamente su edad de jubilación más allá de la ordinaria. Por cada año completo que prolongues tu vida laboral cotizando por encima de la edad legal, puedes optar a:
Un porcentaje adicional de aumento sobre la base reguladora (normalmente un 4% extra por año).
Una cantidad alzada (un pago único) por cada año completado.
Una combinación de ambas fórmulas. Esta opción es idónea si gozas de buena salud y mantienes una ocupación laboral estable.
Convenios especiales con la Seguridad social
Si te encuentras en situación de desempleo o has dejado de trabajar antes de llegar a la edad de jubilación pero deseas incrementar tanto el número de años cotizados como la cuantía de tus bases, puedes suscribir de forma voluntaria un convenio especial. Este mecanismo te permite seguir cotizando mensualmente por tu cuenta, cubriendo las lagunas y elevando los parámetros de cálculo de cara a una futura prestación.
Ahorro privado y complementario
La diversificación de fuentes de ingresos es la herramienta más potente frente a una pensión pública reducida. Instrumentos financieros como los planes de pensiones individuales, los Planes de Previsión Asegurados (PPA), los fondos de inversión indexados o la monetización de bienes inmobiliarios (como la nuda propiedad o la hipoteca inversa) permiten transformar activos acumulados a lo largo de la vida en rentas periódicas que complementen la pensión de la Seguridad Social.
Conclusión y reflexión final
Jubilarse con solo 20 años cotizados es perfectamente legal y otorga el derecho indiscutible a una pensión contributiva vitalicia, garantizando la cobertura básica dentro del sistema público español. No obstante, la cuantía resultante reflejará la menor aportación realizada al mecanismo de solidaridad intergeneracional, situándose previsiblemente por debajo de la media nacional.
El secreto para afrontar esta etapa con tranquilidad financiera radica en la anticipación. Conocer los números con años de antelación permite explorar convenios especiales, planificar un ahorro privado disciplinado o valorar la prolongación voluntaria de la actividad laboral. La jubilación no debe entenderse como el final de la planificación económica, sino como una fase que requiere tanta estrategia y rigor como los años dedicados al mercado de trabajo.