📐 Matemáticas y medidas Escalas de evaluación
¿En qué puedo invertir 10.000 euros?
Respuesta corta
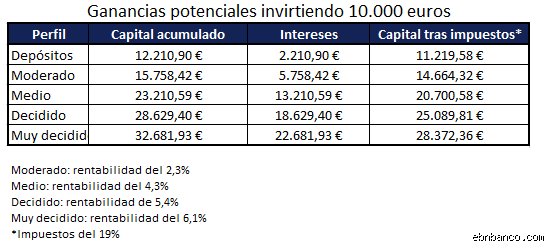
Disponer de 10.000 euros ahorrados representa un hito financiero significativo. Para muchos hogares, esta cifra deja de ser un simple remanente en la cuenta corriente para convertirse en un capital con un verdadero potencial de trabajo.
En pocas palabras
- Antes de evaluar instrumentos financieros concretos, debes someter tus 10.000 euros a un riguroso análisis interno basado en tres preguntas clave:
- Dejar 10.000 euros parados en una cuenta corriente tradicional que remunera al 0% no es una decisión neutral; es una decisión activa de perder dinero de forma silenciosa.
- Una de las grandes ventajas de contar con una cifra como 10.000 euros es que permite diversificar de manera eficiente sin necesidad de concentrar el riesgo en un único activo o emisor.
- Para visualizar cómo aplicar esta filosofía en la práctica, observemos cómo se traduciría la asignación de los 10.000 euros según tres perfiles tipo:
- Sin embargo, para un inversor que busca maximizar el rendimiento potencial de su capital sin asumir un riesgo desproporcionado, el viaje no termina ahí.
En este artículo
- El diagnóstico inicial: Tus tres pilares fundamentales
- La trampa de la inflación y la pérdida de poder adquisitivo
- El arte de no poner todos los huevos en la misma cesta: Diversificación y Asignación
- Perfil de inversor y modelos orientativos de distribución
- Estrategias avanzadas y diversificación para consolidar tus 10.000 euros
Antes de mover un solo euro hacia un fondo, un depósito o un activo bursátil, es fundamental entender que no existe una única respuesta correcta. La rentabilidad no es un regalo gratuito, sino la compensación directa por asumir tres variables ineludibles: el tiempo, la liquidez y el riesgo.
El diagnóstico inicial: Tus tres pilares fundamentales
Antes de evaluar instrumentos financieros concretos, debes someter tus 10.000 euros a un riguroso análisis interno basado en tres preguntas clave:
¿Cuándo vas a necesitar el dinero? (Horizonte temporal): No es lo mismo buscar rendimiento para un capital que tocarás el año próximo para la entrada de un coche, que planificar una inversión a diez o quince años vista. Cuanto mayor sea el horizonte temporal, mayor capacidad tendrás para soportar la volatilidad de los mercados y buscar rentabilidades superiores.
¿Cuál es tu colchón de seguridad? (Fondo de emergencia): Si estos 10.000 euros constituyen la totalidad de tus ahorros y careces de un fondo de emergencia independiente (equivalente a entre 3 y 6 meses de tus gastos esenciales), ninguna parte de este dinero debería arriesgarse en renta variable o activos ilíquidos. En este escenario, la prioridad absoluta es la preservación del capital y la disponibilidad inmediata.
¿Cómo reaccionas ante las pérdidas? (Tolerancia al riesgo): El inversor novato suele sobreestimar su apetito por el riesgo cuando los mercados suben y subreaccionar con pánico cuando caen un 15% en pocas semanas. Conocer tu propia psicología financiera evitará que vendas en el peor momento posible.
La trampa de la inflación y la pérdida de poder adquisitivo
Dejar 10.000 euros parados en una cuenta corriente tradicional que remunera al 0% no es una decisión neutral; es una decisión activa de perder dinero de forma silenciosa. La inflación erosiona año tras año el valor real de tu capital: lo que hoy compras con esos 10.000 euros requerirá una cantidad superior en el futuro simplemente para adquirir los mismos bienes y servicios.
Por tanto, el objetivo principal de invertir no es "hacerse rico rápidamente", sino proteger y potenciar el poder adquisitivo del dinero a lo largo del tiempo, batiendo de manera consistente el coste de la vida mediante una estrategia estructurada.
El arte de no poner todos los huevos en la misma cesta: Diversificación y Asignación
Una de las grandes ventajas de contar con una cifra como 10.000 euros es que permite diversificar de manera eficiente sin necesidad de concentrar el riesgo en un único activo o emisor. En finanzas, la diversificación es la única "comida gratis": te permite optimizar la relación entre el riesgo que asumes y la rentabilidad esperada.
Dependiendo de tus respuestas al diagnóstico inicial, una asignación sensata y equilibrada para este capital suele estructurarse en tres grandes bloques funcionales:
[ Capital Total: 10.000 € ]
├── Bloque de Seguridad / Liquidez (Corto plazo / Sin riesgo)
├── Bloque de Renta Fija / Conservador (Estabilidad y cupón asegurado)
└── Bloque de Crecimiento / Renta Variable (Largo plazo / Potencial real)
El compartimento de seguridad: Destinado a cubrir imprevistos o necesidades a muy corto plazo (0 a 12 meses). Aquí impera la máxima liquidez.
El compartimento de estabilidad: Diseñado para generar una rentabilidad moderada y predecible mediante productos de renta fija o plazos definidos, protegiendo parte del capital frente a los vaivenes de la bolsa.
El compartimento de crecimiento: Enfocado a horizontes superiores a los 3 o 5 años, utilizando vehículos eficientes y diversificados (como fondos indexados globales o ETFs) para capturar el crecimiento económico a largo plazo.
Perfil de inversor y modelos orientativos de distribución
Para visualizar cómo aplicar esta filosofía en la práctica, observemos cómo se traduciría la asignación de los 10.000 euros según tres perfiles tipo:
| Perfil del Inversor | Horizonte Temporal | Seguridad / Liquidez | Renta Fija / Conservador | Crecimiento / Renta Variable |
|---|---|---|---|---|
| Conservador | Menos de 2 años | 6.000 € (60%) | 4.000 € (40%) | 0 € (0%) |
| Moderado | Entre 3 y 5 años | 3.000 € (30%) | 3.000 € (30%) | 4.000 € (40%) |
| Dinámico / Osado | Más de 5-10 años | 1.000 € (10%) | 2.000 € (20%) | 7.000 € (70%) |
Nota: Esta distribución inicial sirve como marco de referencia mental.
Estrategias avanzadas y diversificación para consolidar tus 10.000 euros
Sin embargo, para un inversor que busca maximizar el rendimiento potencial de su capital sin asumir un riesgo desproporcionado, el viaje no termina ahí. La verdadera resiliencia financiera y la optimización de la rentabilidad provienen de la diversificación inteligente y de la comprensión de los vehículos de inversión satelitales que pueden complementar tu cartera principal.
A continuación, exploraremos cómo puedes distribuir el remanente de esos 10.000 euros, integrando activos de crecimiento, estrategias de renta fija a corto plazo y herramientas de gestión fiscal que marcarán la diferencia en el medio y largo plazo.
El núcleo y los satélites: Añadiendo motores de crecimiento a tu cartera
Una vez que has asignado una parte importante de tus 10.000 euros (por ejemplo, entre el 50% y el 60%) a fondos indexados globales diversificados (como el MSCI World o el S&P 500), puedes destinar una porción menor —entre un 15% y un 20%— a estrategias de satélite con mayor potencial de revalorización o enfoque sectorial específico.
Inversión temática y megatendencias globales
El mundo evoluciona rápidamente impulsado por la tecnología, la transición energética y los cambios demográficos. Invertir una pequeña fracción de tus 10.000 euros en fondos cotizados (ETFs) temáticos te permite exponerte a sectores con vientos de cola seculares. Algunas de las áreas más relevantes incluyen:
Transición energética y energías limpias: Empresas dedicadas a la energía solar, eólica, almacenamiento en baterías y vehículos eléctricos.
Inteligencia artificial y ciberseguridad: Semiconductores, infraestructura de la nube y software de protección de datos críticos.
Biotecnología y salud: Innovaciones en genómica, telemedicina y envejecimiento de la población.
Nota de cautela: Estos sectores suelen tener una volatilidad muy superior a la media del mercado. Limitar su peso dentro de tus 10.000 euros (por ejemplo, 1.000 o 1.500 euros) protege tu capital global frente a correcciones sectoriales severas.
Renta fija y activos monetarios: Protegiendo el capital a corto plazo
No todo el dinero debe estar expuesto al mercado de renta variable. Dependiendo de tu horizonte temporal y de tu aversión al riesgo, una porción de tus 10.000 euros debe reservarse para activos refugio o de renta fija que ofrezcan estabilidad y rentabilidades predecibles.
Letras del Tesoro y Bonos del Estado
En el actual entorno macroeconómico, los títulos de deuda pública a corto plazo (como las Letras del Tesoro a 3, 6 o 12 meses) se han convertido en una alternativa excelente frente a las cuentas corrientes tradicionales que no remuneran el ahorro.
Ventajas: Riesgo extremadamente bajo (respaldado por el Estado), liquidez previsible en el mercado secundario y rentabilidades libres de comisiones de custodia elevadas si se adquieren directamente a través del Banco Central o de intermediarios financieros de bajo coste.
Asignación sugerida: Si tienes previsto utilizar una parte de esos 10.000 euros en los próximos 12 a 24 meses (por ejemplo, para la entrada de un coche o un proyecto personal), destinar 2.000 o 3.000 euros a Letras del Tesoro garantiza que tu poder adquisitivo no se erosione por completo frente a la inflación.
Cuentas de ahorro remuneradas y fondos monetarios
Si prefieres máxima flexibilidad sin renunciar a una rentabilidad moderada, los fondos monetarios (Money Market Funds) o las cuentas remuneradas de entidades autorizadas ofrecen rendimientos ligados a los tipos de interés oficiales, permitiéndote rescatar el dinero en cuestión de días sin penalización por oscilación de mercado.
El poder del diferimiento fiscal: Optimizando los impuestos en España
Invertir 10.000 euros de manera eficiente no solo se trata de elegir los mejores activos, sino de minimizar el impacto fiscal de tus ganancias. En el sistema fiscal español, la elección del vehículo de inversión adecuado puede suponer una diferencia abrumadora a lo largo de los años gracias al diferimiento de impuestos.
Fondos de inversión y el régimen de traspasos
A diferencia de las acciones individuales o los ETFs cotizados en bolsa (donde cada venta con beneficios genera la obligación de tributar en el IRPF del ejercicio correspondiente), los fondos de inversión domiciliados en la Unión Europea disfrutan de una ventaja fiscal única: el régimen de traspasos.
Puedes vender un fondo en el que hayas obtenido plusvalías y reinvertir el 100% del capital en otro fondo sin pasar por caja en el momento de la operación.
Los impuestos solo se pagan en el momento del reembolso definitivo (cuando retiras el dinero a tu cuenta corriente). Esto permite que el interés compuesto actúe sobre la totalidad de tu capital sin el mordisco fiscal anual, maximizando el crecimiento exponencial de tus 10.000 euros a largo plazo.
Planes de pensiones y PPA (Planes de Previsión Asegurados)
Si tu objetivo principal es complementar tu jubilación y te encuentras en un tramo elevado del IRPF, aportar una parte de tus 10.000 euros a un plan de pensiones te permite desgravar en la declaración de la renta del año en curso. No obstante, recuerda las limitaciones: la liquidez está restringida (salvo por supuestos específicos como desempleo de larga duración o jubilación) y tributarán como rendimiento del trabajo al rescatarlos.
Simulación de crecimiento a 10 años con tus 10.000 euros
Para visualizar el impacto real de una estrategia diversificada y disciplinada, utilizaremos nuestra herramienta de simulación financiera. Supongamos que distribuyes tus 10.000 euros iniciales en una cartera equilibrada con un rendimiento histórico estimado del 7% anual, manteniendo una aportación mensual adicional muy asequible de 150 euros.
Proyección de Crecimiento de 10.000 €
Interactive card ready: Proyección de Crecimiento de 10.000 €
Como muestra la simulación, el verdadero motor de la riqueza no es únicamente el montante inicial con el que empiezas, sino la constancia en el tiempo y la magia del interés compuesto trabajando a tu favor de manera ininterrumpida.
Errores críticos que debes evitar al invertir tus primeros 10.000 euros
Cuando se dispone de una cantidad significativa por primera vez, es fácil caer en trampas psicológicas y operativas que pueden comprometer el éxito financiero. Presta especial atención a los siguientes puntos:
Caer en la parálisis por análisis: Esperar eternamente al "momento perfecto" del mercado. La historia demuestra que el tiempo en el mercado supera con creces a la capacidad de cronometrar el mercado (market timing).
Concentrar todo el capital en un solo activo o acción: Comprar acciones de una única empresa tecnológica o criptomoneda porque "está de moda" es especulación, no inversión diversificada.
Ignorar las comisiones ocultas: Pagar comisiones de gestión superiores al 1% o 1.5% anual en fondos de gestión activa tradicionales puede devorar hasta un 30% de tus beneficios netos a lo largo de dos décadas. Opta siempre por productos de gestión pasiva o bajo coste.
Reaccionar impulsivamente ante la volatilidad: Ver cómo tu cartera cae un 10% en un mes malo y vender en pánico es el error más costoso que cometen los inversores novatos. La volatilidad es el peaje que se paga por obtener rentabilidades superiores a la inflación a largo plazo.
Tu plan de acción definitivo
Invertir 10.000 euros no requiere ser un bróker de Wall Street ni pasar horas analizando balances contables complejos. Requiere método, disciplina y una estrategia clara adaptada a tus objetivos vitales.
Divide tu capital de forma lógica: asegure tu tranquilidad con un colchón de emergencia, elimina deudas tóxicas, construye un núcleo sólido mediante fondos indexados globales diversificados y complementa con activos de renta fija o satélites de crecimiento según tu perfil de riesgo. Da el primer paso hoy mismo, automatiza tus aportaciones periódicas y deja que el tiempo y el interés compuesto hagan el resto del trabajo por ti.
Sin embargo, para un inversor que busca maximizar el rendimiento potencial de su capital sin asumir un riesgo desproporcionado, el viaje no termina ahí. La verdadera resiliencia financiera y la optimización de la rentabilidad provienen de la diversificación inteligente y de la comprensión de los vehículos de inversión satelitales que pueden complementar tu cartera principal. A continuación, exploraremos cómo puedes distribuir el remanente de esos 10.000 euros, integrando activos de crecimiento, estrategias de renta fija a corto plazo y herramientas de gestión fiscal que marcarán la diferencia en el medio y largo plazo. 1. El núcleo y los satélites: Añadiendo motores de crecimiento a tu cartera Una vez que has asignado una parte importante de tus 10.000 euros (por ejemplo, entre el 50% y el 60%) a fondos indexados globales diversificados (como el MSCI World o el S&P 500), puedes destinar una porción menor, entre un 15% y un 20%, a estrategias de satélite con mayor potencial de revalorización o enfoque sectorial específico. Inversión temática y megatendencias globales El mundo evoluciona rápidamente impulsado por la tecnología, la transición energética y los cambios demográficos. Invertir una pequeña fracción de tus 10.000 euros en fondos cotizados (ETFs) temáticos te permite exponerte a sectores con vientos de cola seculares. Algunas de las áreas más relevantes incluyen: Transición energética y energías limpias: Empresas dedicadas a la energía solar, eólica, almacenamiento en baterías y vehículos eléctricos. Inteligencia artificial y ciberseguridad: Semiconductores, infraestructura de la nube y software de protección de datos críticos. Biotecnología y salud: Innovaciones en genómica, telemedicina y envejecimiento de la población. Nota de cautela: Estos sectores suelen tener una volatilidad muy superior a la media del mercado. Limitar su peso dentro de tus 10.000 euros (por ejemplo, 1.000 o 1.500 euros) protege tu capital global frente a correcciones sectoriales severas. 2. Renta fija y activos monetarios: Protegiendo el capital a corto plazo No todo el dinero debe estar expuesto al mercado de renta variable. Dependiendo de tu horizonte temporal y de tu aversión al riesgo, una porción de tus 10.000 euros debe reservarse para activos refugio o de renta fija que ofrezcan estabilidad y rentabilidades predecibles. Letras del Tesoro y Bonos del Estado En el actual entorno macroeconómico, los títulos de deuda pública a corto plazo (como las Letras del Tesoro a 3, 6 o 12 meses) se han convertido en una alternativa excelente frente a las cuentas corrientes tradicionales que no remuneran el ahorro. Ventajas: Riesgo extremadamente bajo (respaldado por el Estado), liquidez previsible en el mercado secundario y rentabilidades libres de comisiones de custodia elevadas si se adquieren directamente a través del Banco Central o de intermediarios financieros de bajo coste. Asignación sugerida: Si tienes previsto utilizar una parte de esos 10.000 euros en los próximos 12 a 24 meses (por ejemplo, para la entrada de un coche o un proyecto personal), destinar 2.000 o 3.000 euros a Letras del Tesoro garantiza que tu poder adquisitivo no se erosione por completo frente a la inflación. Cuentas de ahorro remuneradas y fondos monetarios Si prefieres máxima flexibilidad sin renunciar a una rentabilidad moderada, los fondos monetarios (Money Market Funds) o las cuentas remuneradas de entidades autorizadas ofrecen rendimientos ligados a los tipos de interés oficiales, permitiéndote rescatar el dinero en cuestión de días sin penalización por oscilación de mercado. 3. El poder del diferimiento fiscal: Optimizando los impuestos en España Invertir 10.000 euros de manera eficiente no solo se trata de elegir los mejores activos, sino de minimizar el impacto fiscal de tus ganancias. En el sistema fiscal español, la elección del vehículo de inversión adecuado puede suponer una diferencia abrumadora a lo largo de los años gracias al diferimiento de impuestos. Fondos de inversión y el régimen de traspasos A diferencia de las acciones individuales o los ETFs cotizados en bolsa (donde cada venta con beneficios genera la obligación de tributar en el IRPF del ejercicio correspondiente), los fondos de inversión domiciliados en la Unión Europea disfrutan de una ventaja fiscal única: el régimen de traspasos. Puedes vender un fondo en el que hayas obtenido plusvalías y reinvertir el 100% del capital en otro fondo sin pasar por caja en el momento de la operación. Los impuestos solo se pagan en el momento del reembolso definitivo (cuando retiras el dinero a tu cuenta corriente). Esto permite que el interés compuesto actúe sobre la totalidad de tu capital sin el mordisco fiscal anual, maximizando el crecimiento exponencial de tus 10.000 euros a largo plazo. Planes de pensiones y PPA (Planes de Previsión Asegurados) Si tu objetivo principal es complementar tu jubilación y te encuentras en un tramo elevado del IRPF, aportar una parte de tus 10.000 euros a un plan de pensiones te permite desgravar en la declaración de la renta del año en curso. No obstante, recuerda las limitaciones: la liquidez está restringida (salvo por supuestos específicos como desempleo de larga duración o jubilación) y tributarán como rendimiento del trabajo al rescatarlos. 4. Simulación de crecimiento a 10 años con tus 10.000 euros Para visualizar el impacto real de una estrategia diversificada y disciplinada, utilizaremos nuestra herramienta de simulación financiera. Supongamos que distribuyes tus 10.000 euros iniciales en una cartera equilibrada con un rendimiento histórico estimado del 7% anual, manteniendo una aportación mensual adicional muy asequible de 150 euros. Como muestra la simulación, el verdadero motor de la riqueza no es únicamente el montante inicial con el que empiezas, sino la constancia en el tiempo y la magia del interés compuesto trabajando a tu favor de manera ininterrumpida. 5. Errores críticos que debes evitar al invertir tus primeros 10.000 euros Cuando se dispone de una cantidad significativa por primera vez, es fácil caer en trampas psicológicas y operativas que pueden comprometer el éxito financiero. Presta especial atención a los siguientes puntos: Caer en la parálisis por análisis: Esperar eternamente al "momento perfecto" del mercado. La historia demuestra que el tiempo en el mercado supera con creces a la capacidad de cronometrar el mercado (market timing). Concentrar todo el capital en un solo activo o acción: Comprar acciones de una única empresa tecnológica o criptomoneda porque "está de moda" es especulación, no inversión diversificada. Ignorar las comisiones ocultas: Pagar comisiones de gestión superiores al 1% o 1.5% anual en fondos de gestión activa tradicionales puede devorar hasta un 30% de tus beneficios netos a lo largo de dos décadas. Opta siempre por productos de gestión pasiva o bajo coste. Reaccionar impulsivamente ante la volatilidad: Ver cómo tu cartera cae un 10% en un mes malo y vender en pánico es el error más costoso que cometen los inversores novatos. La volatilidad es el peaje que se paga por obtener rentabilidades superiores a la inflación a largo plazo. Conclusión: Tu plan de acción definitivo Invertir 10.000 euros no requiere ser un bróker de Wall Street ni pasar horas analizando balances contables complejos. Requiere método, disciplina y una estrategia clara adaptada a tus objetivos vitales. Divide tu capital de forma lógica: asegure tu tranquilidad con un colchón de emergencia, elimina deudas tóxicas, construye un núcleo sólido mediante fondos indexados globales diversificados y complementa con activos de renta fija o satélites de crecimiento según tu perfil de riesgo. Da el primer paso hoy mismo, automatiza tus aportaciones periódicas y deja que el tiempo y el interés compuesto hagan el resto del trabajo por ti.