📐 Matemáticas y medidas Escalas de evaluación
¿Cuánto es lo mínimo que se cobra por jubilación en España?
Respuesta corta
El sistema de Seguridad Social en España constituye uno de los pilares fundamentales del Estado de bienestar, diseñado para garantizar la protección económica de los ciudadanos cuando finaliza su vida laboral activa.
En pocas palabras
- Es vital comprender un concepto técnico que suele generar confusión en el contribuyente: la pensión mínima de jubilación no es una cantidad que se otorgue de forma automática por el simple hecho de cotizar un número determinado de años.
- Una de las preguntas más frecuentes que surgen al analizar el suelo del sistema es: ¿Qué sucede si un ciudadano ha cotizado muy poco a lo largo de su vida o, directamente, no ha cotizado nunca?
- Comprender la cifra bruta que dictaminan las normativas anuales de la Seguridad Social es solo la mitad del camino para cualquier futuro jubilado.
- Uno de los debates económicos y sociales más recurrentes en torno a la pensión mínima en España es su relación directa con el coste de la vida real.
En este artículo
- El laberinto de las pensiones mínimas en el sistema español
- Las cifras oficiales de la pensión mínima de jubilación
- El mecanismo corrector: ¿Qué es el complemento a mínimos?
- ¿Qué ocurre si no se llega al mínimo contributivo? Las pensiones no contributivas
- Los complementos a minimos y la realidad del límite de ingresos
- Las diferencias territoriales y el impacto del poder adquisitivo
- ¿Qué sucede si no se alanzan los mínimos contributivos? Las pensiones no contributivas
- Hacia dónde va el futuro de las pensiones mínimas
El laberinto de las pensiones mínimas en el sistema español
Para responder a esta pregunta de forma rigurosa, no basta con dar una cifra única y estática. El sistema español contempla diferentes escenarios económicos, familiares y de cotización previa que determinan que el "mínimo" varíe sustancialmente en función de las circunstancias personales del beneficiario.
Las cifras oficiales de la pensión mínima de jubilación
Cuando un trabajador se jubila, la Seguridad Social calcula su prestación aplicando una fórmula matemática basada en sus bases de cotización de los últimos años (la denominada base reguladora) y en el número total de años cotizados a lo largo de su trayectoria laboral. Puede darse la circunstancia de que el resultado de este cálculo arroje una cifra mensual muy reducida, por ejemplo, debido a largas etapas con bases de cotización bajas o empleos a tiempo parcial a lo largo de su vida activa.
Para evitar que el pensionista quede en una situación de exclusión o vulnerabilidad social, la Ley de Presupuestos Generales del Estado (y los reales decretos-leyes de revalorización anual) establece unas cuantías mínimas garantizadas.
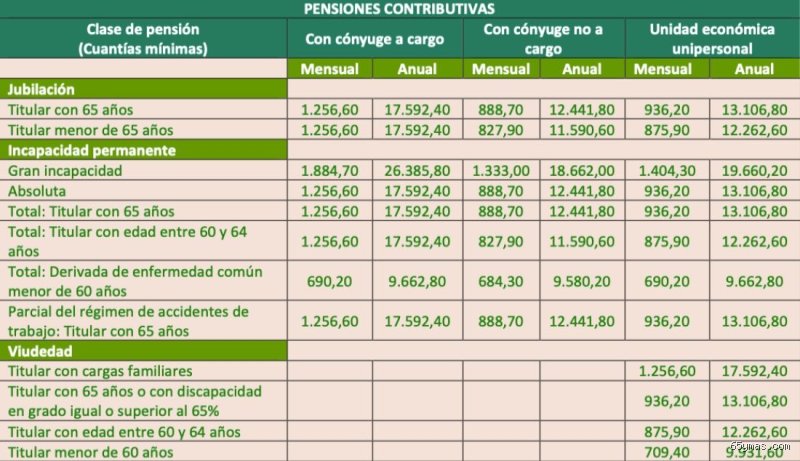
Las cantidades correspondientes a la jubilación contributiva se estructuran en función de la edad del titular y, de manera muy destacada, de su situación familiar (si cuenta o no con un cónyuge a cargo):
Jubilados con 65 años o más:
Con cónyuge a cargo: La cuantía mínima se sitúa en 1.256,60 euros mensuales, lo que equivale a 17.592,40 euros anuales (distribuidos en 14 pagas: 12 mensualidades ordinarias y dos pagas extraordinarias que se abonan en los meses de junio y noviembre).
Sin cónyuge (unidad económica unipersonal): La prestación mínima asciende a 936,20 euros mensuales, cifrándose en 13.106,80 euros anuales.
Con cónyuge no a cargo: El importe mínimo se fija en 888,70 euros mensuales, alcanzando los 12.441,80 euros anuales.
Jubilados menores de 65 años:
Con cónyuge a cargo: Se garantiza un mínimo idéntico al tramo de mayor edad, es decir, 1.256,60 euros al mes (17.592,40 euros al año).
Sin cónyuge (unidad económica unipersonal): La cantidad se reduce ligeramente hasta los 875,90 euros mensuales, sumando 12.262,60 euros anuales.
Con cónyuge no a cargo: El suelo de protección se establece en 827,90 euros mensuales, lo que representa 11.590,60 euros al año.
A estas categorías se suman supuestos específicos, como aquellos titulares que se jubilan con 65 años o más procedentes de situaciones de gran invalidez, donde los mínimos se incrementan de manera notable para compensar las necesidades de asistencia continuada (por ejemplo, alcanzando los 1.884,70 euros mensuales o 26.385,80 euros anuales con cónyuge a cargo).
El mecanismo corrector: ¿Qué es el complemento a mínimos?
Es vital comprender un concepto técnico que suele generar confusión en el contribuyente: la pensión mínima de jubilación no es una cantidad que se otorgue de forma automática por el simple hecho de cotizar un número determinado de años.
El sistema de Seguridad Social calcula primero la pensión teórica que le corresponde al trabajador en función estrictamente de su historial de cotización. Si esa pensión teórica resulta ser inferior a los umbrales mínimos legales que hemos detallado en el apartado anterior, entra en juego una figura correctora fundamental: el complemento a mínimos.
¿Cómo opera este complemento?
El Instituto Nacional de la Seguridad Social (INSS) añade de oficio (o previa solicitud) la cantidad económica exacta necesaria para "rellenar" la diferencia entre la pensión calculada y el mínimo legal establecido para ese ejercicio. Por ejemplo, si a un trabajador le corresponde una pensión teórica de 750 euros mensuales por sus cotizaciones pasadas, pero cumple todos los requisitos para recibir el mínimo de una unidad unipersonal (fijado en 936,20 euros), la Seguridad Social le aplicará un complemento a mínimos de 186,20 euros al mes para que su ingreso final alcance exactamente el suelo legal.
El límite estricto de ingresos ajenos a la pensión
Sin embargo, el complemento a mínimos no es un cheque en blanco ni un derecho absoluto e incondicional. Dado que su finalidad primordial es proteger a quienes carecen de recursos suficientes, la ley impone un límite de ingresos ajenos a la propia pensión.
Para tener derecho a percibir este complemento, el pensionista no puede superar un determinado umbral de rentas anuales procedentes de otras fuentes (como rendimientos del trabajo, del capital mobiliario o inmobiliario, ganancias patrimoniales, etc.). Los límites de ingresos vigentes establecen que:
Las percepciones o rentas externas no deben superar el límite general fijado legalmente (que ronda los 9.442 euros anuales para personas sin cónyuge a cargo y asciende hasta los 11.013 euros anuales para quienes tienen cónyuge a cargo).
Si los ingresos del jubilado (sumados a los de su pensión o procedentes de otras fuentes ajenas) superan dichos topes legales, se pierde el derecho al complemento a mínimos de forma proporcional o total, de tal modo que la pensión percibida se reduce o se ajusta para no rebasar los límites establecidos.
Adicionalmente, la normativa exige como condición sine qua non que el beneficiario resida legalmente en territorio español. Las estancias prolongadas o la residencia fiscal en el extranjero pueden invalidar el derecho a este complemento corrector.
¿Qué ocurre si no se llega al mínimo contributivo? Las pensiones no contributivas
Una de las preguntas más frecuentes que surgen al analizar el suelo del sistema es: ¿Qué sucede si un ciudadano ha cotizado muy poco a lo largo de su vida o, directamente, no ha cotizado nunca?
En estos casos, el sistema de pensiones contributivas y sus complementos a mínimos dejan de ser aplicables, ya que exigen un periodo mínimo de cotización previa (con carácter general, un mínimo de 15 años cotizados, de los cuales al menos 2 deben estar comprendidos dentro de los 15 años inmediatamente anteriores a la jubilación).
Para proteger a aquellos ciudadanos en situación de vulnerabilidad o exclusión laboral que no alcanzan ese umbral de cotización, el Estado articula una red de protección subsidiaria: las pensiones no contributivas de jubilación.
Estas prestaciones están gestionadas por las comunidades autónomas en colaboración con el Imserso y garantizan unos ingresos mínimos de subsistencia a cualquier ciudadano que cumpla los siguientes requisitos:
Requisito de edad: Tener cumplidos los 65 años de edad.
Requisito de residencia: Haber residido legalmente en España durante un período de diez años, de los cuales dos deben ser consecutivos e inmediatamente anteriores a la fecha de la solicitud.
Carencia de recursos económicos: Carecer de ingresos suficientes. Se considera que no hay ingresos suficientes cuando las rentas o ingresos anuales de los que disponga la unidad de convivencia económica sean inferiores a los límites estipulados por ley para cada ejercicio.
En el plano cuantitativo, las pensiones no contributivas se sitúan en una cuantía íntegra anual que ronda los 8.803,20 euros (lo que equivale aproximadamente a unos 629 euros mensuales repartidos en 14 pagas). Esta cifra marca el suelo absoluto de protección social en España para la tercera edad, operando como la red de última instancia cuando el sistema contributivo y sus complementos no pueden desplegar sus efectos.
En esta primera sección hemos delimitado con precisión los importes de las pensiones mínimas contributivas según la estructura familiar, desentrañado la lógica jurídica y los límites de ingresos del complemento a mínimos y explorado la alternativa de las pensiones no contributivas para quienes no acreditan el periodo de cotización exigido.
No obstante, el panorama de la jubilación en España es dinámico y está sujeto a profundas transformaciones normativas, especialmente en lo referente al retraso progresivo de la edad legal de jubilación, el impacto de las carreras profesionales parciales o irregulares y los cambios introducidos por las recientes reformas de sostenibilidad del sistema público.
Los complementos a minimos y la realidad del límite de ingresos
Comprender la cifra bruta que dictaminan las normativas anuales de la Seguridad Social es solo la mitad del camino para cualquier futuro jubilado. El verdadero núcleo de la gestión de las pensiones de mínimos en España reside en un mecanismo crucial: el complemento a mínimos.
¿Qué ocurre exactamente cuando un trabajador ha cotizado durante el tiempo mínimo exigido (15 años), pero los cálculos matemáticos basados en sus bases de cotización históricas arrojan una cuantía ridículamente baja, por ejemplo, de 500 o 600 euros al mes? Aquí es donde entra en juego el complemento de mínimos de la Seguridad Social, una partida económica destinada a cubrir la brecha existente entre la pensión teórica que le correspondería al ciudadano y el umbral de subsistencia legalmente establecido (que para una persona sola de 65 años o más se sitúa en los 936,20 euros mensuales, es decir, 13.106,80 euros anuales).
Sin embargo, este complemento no se otorga a modo de cheque en blanco. Está estrictamente condicionado a la comprobación de los ingresos reales del beneficiario. El Estado exige que el pensionista no supere un límite de rentas ajenas a la propia pensión. Para este ejercicio económico, dicho tope de ingresos se fija en 9.442 euros anuales para aquellas personas sin cónyuge a cargo (o con cónyuge no a cargo), y asciende hasta los 11.013 euros anuales si se cuenta con un cónyuge a cargo. Si el perceptor recibe rentas del trabajo, de capital, alquileres o intereses bancarios que rebasen estas cifras, perderá de forma automática el derecho al complemento, percibiendo únicamente su pensión de origen, por muy baja que esta sea.
Las diferencias territoriales y el impacto del poder adquisitivo
Uno de los debates económicos y sociales más recurrentes en torno a la pensión mínima en España es su relación directa con el coste de la vida real. No es ningún secreto que los 936,20 euros mensuales para una unidad unipersonal o los 1.256,60 euros mensuales si se cuenta con cónyuge a cargo sufren disparidad de impactos según la geografía del país.
Mientras que en provincias o municipios rurales de la España interior el alquiler o la adquisición de bienes básicos permite un margen de maniobra estrecho pero funcional, en grandes urbes como Madrid, Barcelona, Valencia o en los archipiélagos, el importe de la pensión mínima se queda dramáticamente corto frente al IPC inmobiliario y el encarecimiento de los suministros energéticos y la cesta de la compra.
Por esta razón, la revalorización de las pensiones mínimas conforme al IPC medio interanual, sumado a los incrementos adicionales estipulados en las leyes de garantía del poder adquisitivo, se ha convertido en la herramienta principal de los sucesivos gobiernos para evitar que la brecha de la pobreza senil se amplíe. No obstante, los expertos financieros advierten de forma unánime que el sistema público de reparto afronta presiones demográficas colosales debido a la jubilación masiva de la generación del baby boom.
¿Qué sucede si no se alanzan los mínimos contributivos? Las pensiones no contributivas
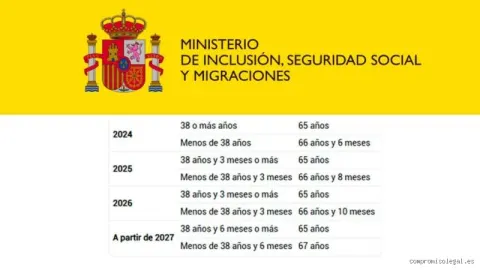
¿Qué ocurre con aquellos ciudadanos que llegan a la edad de jubilación (fijada en 66 años y 10 meses, o 65 años si se acreditan más de 38 años y 3 meses cotizados) pero no acumulan los 15 años mínimos de cotización obligatorios para acceder al sistema contributivo?
Para este colectivo vulnerable, el Estado prevé una red de seguridad diferente: las pensiones no contributivas de jubilación. Gestionadas conjuntamente por el Estado y las comunidades autónomas, estas prestaciones garantizan que ningún ciudadano en situación de desamparo económico total quede desatendido al llegar a la tercera edad.
La cuantía íntegra de la pensión no contributiva se sitúa en los 8.803,20 euros anuales, abonados asimismo en 14 pagas (lo que equivale a unos 628,80 euros mensuales). Para tener derecho a ella, los requisitos son tan estrictos como específicos:
Carecer de ingresos suficientes: Se evalúa tanto los ingresos personales como los de la unidad económica de convivencia (cónyuge y familiares de primer grado que convivan en el mismo domicilio).
Residencia legal: Haber residido en territorio español durante al menos 10 años, de los cuales dos deben ser consecutivos e inmediatamente anteriores a la fecha de la solicitud.
Hacia dónde va el futuro de las pensiones mínimas
Determinar cuánto es lo mínimo que se cobra por jubilación en España exige contemplar un mosaico complejo de variables que van desde los 11.590,60 euros anuales para menores de 65 años sin cónyuge, pasando por los 13.106,80 euros para mayores de esa edad en hogares unipersonales, hasta tocar suelo en los algo más de 8.800 euros de las no contributivas.
Aunque los mecanismos correctores del Estado, como los complementos a mínimos y las subidas ligadas al IPC, actúan como un escudo protector indispensable frente a la vulnerabilidad, la sostenibilidad a largo plazo de estas cifras mínimas obliga a los futuros pensionistas a contemplar herramientas complementarias de ahorro (planes de empresa, planes de pensiones individuales o diversificación patrimonial). El sistema público garantiza un suelo de supervivencia, pero la planificación financiera personal se alza, hoy más que nunca, como el auténtico timón para asegurar una jubilación desahogada y segura.