❤️ Familia y relaciones Hijos y crianza
¿Es obligatoria la retencion de IRPF en nómina?
¿Es obligatoria la retención de IRPF en nómina? Mitos, obligaciones legales y el impacto real en tu economía
Respuesta corta
La pregunta que encabeza este artículo —¿Es obligatoria la retención de IRPF en nómina?— parece a simple vista tener una respuesta directa y sin ambages.
En pocas palabras
- Para comprender si la retención en nómina es obligatoria, es fundamental entender primero qué es este concepto y cuál es su finalidad dentro del sistema tributario español.
- La respuesta corta y directa es sí, la retención de IRPF en la nómina es rigurosamente obligatoria tanto para la empresa como para el trabajador.
- Alrededor del mundo laboral circulan numerosos mitos urbanos y leyendas de oficina que confunden a los empleados respecto a sus derechos y obligaciones fiscales.
- Uno de los aspectos que más confusión genera es saber de dónde sale el porcentaje exacto que aparece reflejado en la nómina.
- Más allá del estricto cumplimiento legal, comprender la obligatoriedad y el funcionamiento de las retenciones de IRPF en la nómina tiene una importancia capital para la salud financiera de cualquier hogar.
En este artículo
- El eterno misterio del recibo de salarios y la retención fiscal
- Naturaleza jurídica: ¿Qué es exactamente la retención de IRPF y por qué existe?
- ¿Es obligatoria la retención de IRPF en la nómina? El marco normativo
- Mitos y falsas creencias sobre la voluntariedad de las retenciones
- ¿Quién determina el porcentaje exacto de retención?
- El impacto de las retenciones en la planificación financiera personal
- Conclusiones parciales de la parte i
- Consecuencias legales y fiscales de no aplicar correctamente la retención
- Cómo modificar y ajustar voluntariamente tu tipo de retención
- Mitos y falsas creencias en torno al IRPF mensual
- Conclusiones clave para el trabajador y el empleador
El eterno misterio del recibo de salarios y la retención fiscal
La pregunta que encabeza este artículo —¿Es obligatoria la retención de IRPF en nómina?— parece a simple vista tener una respuesta directa y sin ambages. Sin embargo, detrás de un escueto «sí» se esconde un complejo entramado normativo regulado por la Agencia Tributaria (AEAT), un conjunto de obligaciones que recaen directamente sobre los hombros del empleador y una serie de excepciones, porcentajes personalizados y casuísticas individuales que todo contribuyente debería conocer a fondo para evitar sorpresas desagradables con el fisco.
Naturaleza jurídica: ¿Qué es exactamente la retención de IRPF y por qué existe?
Para comprender si la retención en nómina es obligatoria, es fundamental entender primero qué es este concepto y cuál es su finalidad dentro del sistema tributario español.
El IRPF es un impuesto personal y progresivo que grava la renta de las personas físicas obtenida a lo largo de un año natural. Dado que la Agencia Tributaria no puede esperar a que finalice el ejercicio fiscal, en los meses de abril a junio del año siguiente, para recaudar la totalidad de los impuestos correspondientes a los ingresos del trabajo de millones de ciudadanos, el legislador diseñó un sistema de pagos a cuenta.
El principio de caja y la recaudación fraccionada
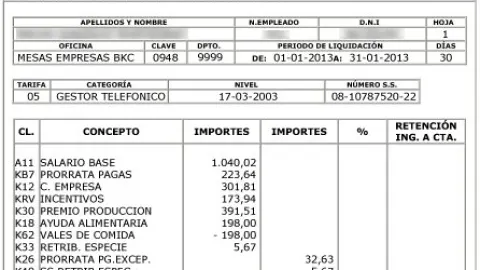
Las retenciones practicadas en la nómina no son un impuesto definitivo, sino un pago anticipado que el pagador (la empresa o el empleador) realiza a Hacienda en nombre del trabajador.
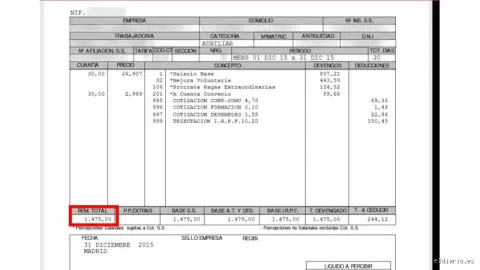
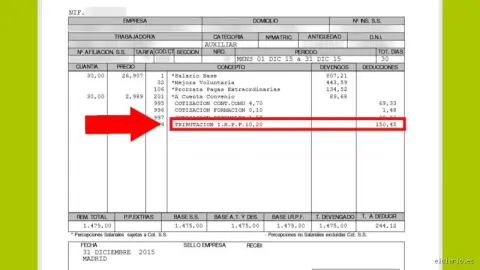
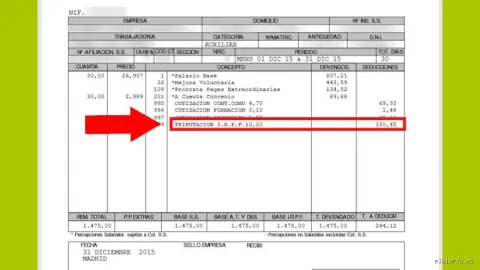
Cuando una empresa te retiene un 12%, un 15% o un 20% de tu sueldo bruto mensual, no se está quedando con ese dinero ni te está cobrando una tasa adicional; simplemente está actuando como un recaudador intermediario entre tú y la Agencia Tributaria.
Este dinero se ingresa mensualmente (o trimestralmente, según el volumen de la empresa) en las arcas públicas a través del modelo tributario correspondiente (habitualmente el modelo 111).
Desde una perspectiva macroeconómica, este sistema garantiza al Estado un flujo constante de liquidez para financiar los servicios públicos y evita que el contribuyente se enfrente a una deuda fiscal desproporcionada de una sola vez en su declaración anual. Sin embargo, a nivel microeconómico, genera una falsa sensación de que «Hacienda te quita dinero» mes a mes, cuando en realidad se trata de una estimación anticipada de tu tributación anual definitiva.
¿Es obligatoria la retención de IRPF en la nómina? El marco normativo
La respuesta corta y directa es sí, la retención de IRPF en la nómina es rigurosamente obligatoria tanto para la empresa como para el trabajador. No nos encontramos ante una opción negociable, un beneficio corporativo del que se pueda prescindir o una cláusula contractual sujeta a pacto entre partes.
La normativa española, concretamente la Ley 35/2006 del Impuesto sobre la Renta de las Personas Físicas y su Reglamento de desarrollo (aprobado por el Real Decreto 439/2007), establece de manera imperativa que todo pagador de rendimientos del trabajo está obligado a practicar retenciones a cuenta.
Obligaciones cruzadas: empresa y trabajador
Para el empleador: La empresa tiene la obligación legal ineludible de calcular, retener e ingresar en la Agencia Tributaria el importe correspondiente. Si una empresa decide, por acuerdo con el trabajador o por negligencia, no practicar estas retenciones cuando legalmente está obligada, se enfrenta a sanciones severas, recargos e inspecciones fiscales por parte de la Agencia Tributaria. El empresario es jurídicamente el responsable solidario o principal del ingreso de dicha retención ante el fisco.
Para el trabajador: El empleado no puede renunciar a que le retengan el IRPF en su nómina. No existe ningún mecanismo legal que permita a un trabajador por cuenta ajena firmar un documento eximiendo a su empresa de practicar esta retención bajo el argumento de «prefiero cobrar el íntegro y pagar yo mismo a Hacienda al año siguiente». La ley no contempla esta opción para los trabajadores sujetos al régimen general laboral.
Mitos y falsas creencias sobre la voluntariedad de las retenciones
Alrededor del mundo laboral circulan numerosos mitos urbanos y leyendas de oficina que confunden a los empleados respecto a sus derechos y obligaciones fiscales. Es vital desmentir los más comunes:
Mito 1: «Si cobro el salario mínimo interprofesional (SMI), la empresa debe retenerme un mínimo por ley»
Falso. La normativa establece unos mínimos exentos de tributación basados en las circunstancias personales y familiares del trabajador. Si los ingresos anuales brutos de un trabajador se encuentran por debajo del umbral establecido para su perfil (por ejemplo, personas solteras sin hijos que cobran el SMI o cantidades ligeramente superiores, dependiendo de las actualizaciones anuales de los Presupuestos Generales del Estado), el tipo de retención aplicable puede ser exactamente del 0%. En estos casos, la empresa no está obligada a retener nada, y de hecho, si lo hiciera de forma automática por error administrativo, el trabajador recuperaría íntegramente esas cantidades al presentar su declaración de la renta.
Mito 2: «Puedo pedirle a Recursos Humanos que no me retenga nada si tengo una urgencia económica puntual»
Falso. Aunque es comprensible que un trabajador con tensiones de liquidez prefiera ver incrementado su sueldo neto a corto plazo, el departamento de Recursos Humanos o de administración de una empresa no tiene la potestad legal de acceder a esta petición. Si la ley, en función de los ingresos brutos proyectados y las circunstancias del empleado, exige un porcentaje de retención, la empresa está obligada a aplicarlo. Incumplir esto conlleva responsabilidades tributarias directas para la compañía.
Mito 3: «Si me retienen mucho, estoy perdiendo dinero»
Falso. Las retenciones altas no implican que pagues más impuestos al final del año; simplemente significan que estás realizando un mayor volumen de pagos anticipados a Hacienda. Si a lo largo del año la empresa te ha retenido más de lo que te correspondería pagar según tu gravamen definitivo, la Agencia Tributaria te devolverá la diferencia en la campaña de la renta (lo que popularmente conocemos como «declaración a devolver»). Por el contrario, si te retienen de más, estás prestando dinero sin intereses al Estado; si te retienen de menos, te saldrá a pagar. El objetivo ideal de una buena planificación fiscal es que el resultado de la declaración de la renta se acerque lo más posible a cero.
¿Quién determina el porcentaje exacto de retención?
Uno de los aspectos que más confusión genera es saber de dónde sale el porcentaje exacto que aparece reflejado en la nómina. No se trata de un número arbitrario elegido al azar por el departamento de contabilidad de la empresa ni de un porcentaje fijo igual para todos los empleados de una misma corporación.
El porcentaje de retención se calcula de manera individualizada para cada trabajador utilizando un algoritmo oficial proporcionado por la propia Agencia Tributaria (el cual se puede simular públicamente a través de la herramienta Calculadora de Retenciones en la sede electrónica de la AEAT).
Variables clave que determinan el tipo de retención
Retribución anual bruta prevista: El cálculo se realiza proyectando los ingresos íntegros que el trabajador va a percibir a lo largo de todo el año natural.
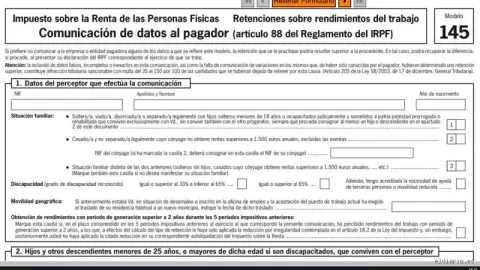
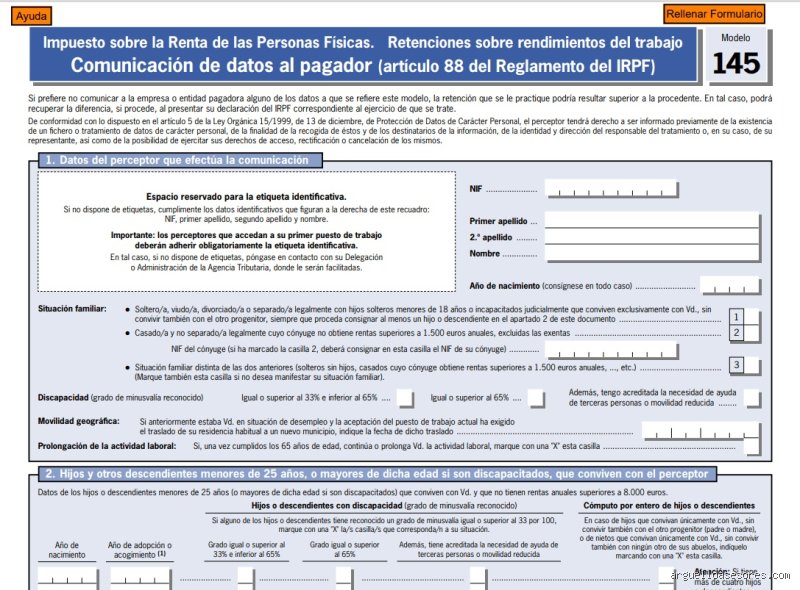
Situación familiar (Modelo 145): Los datos comunicados por el empleado a través del modelo oficial de comunicación de datos al pagador son cruciales. En ellos se indica:
Estado civil y situación del cónyuge (si percibe rentas superiores o inferiores al límite legal).
Existencia de hijos u otros descendientes que convivan con el contribuyente y den derecho a aplicación de mínimos.
Ascendientes mayores de 65 años o con discapacidad a cargo.
Discapacidad propia del trabajador.
Puntualizaciones contractuales: Tipos de contrato (temporal, indefinido), duración prevista de los contratos o la existencia de percepciones irregulares en el tiempo (como indemnizaciones por despido o atrasos de convenio).
Es obligación del trabajador comunicar inmediatamente cualquier cambio en su situación personal o familiar (por ejemplo, el nacimiento de un hijo, un matrimonio o una separación) a su empresa mediante la actualización del Modelo 145. Un cambio en estas circunstancias puede obligar a la empresa a recalcular el tipo de retención de manera inmediata para evitar desajustes fiscales importantes al año siguiente.
El impacto de las retenciones en la planificación financiera personal
Más allá del estricto cumplimiento legal, comprender la obligatoriedad y el funcionamiento de las retenciones de IRPF en la nómina tiene una importancia capital para la salud financiera de cualquier hogar.
El dilema del ahorro forzoso vs. el coste de oportunidad
Muchos contribuyentes consideran las retenciones elevadas como un sistema de ahorro forzoso. Al retenerles un porcentaje superior al estrictamente necesario, se aseguran de recibir un «sobresaliente» económico en forma de devolución de impuestos en primavera, que muchos utilizan para realizar grandes compras, pagar vacaciones o amortizar deudas.
Sin embargo, desde un punto de vista financiero estricto, dejar que el Estado retenga más dinero del necesario significa renunciar a la disponibilidad de tu propia liquidez durante meses. Ese capital retenido de más no genera ningún tipo de rentabilidad para el trabajador; por el contrario, si estuviera en manos del contribuyente, podría estar invertido, generando intereses en cuentas remuneradas o productos de ahorro, o bien amortizando deudas con tipos de interés elevados (como préstamos personales o tarjetas de crédito).
Por otro lado, caer en el extremo opuesto, solicitar retenciones artificialmente bajas para cobrar más cada mes sin estar exento, suele ser una trampa peligrosa. Al final del ejercicio fiscal, el contribuyente se enfrenta a una factura impositiva muy elevada que puede desestabilizar por completo su presupuesto familiar si no ha reservado los fondos correspondientes de forma disciplinada.
Conclusiones parciales de la parte i
A lo largo de este primer recorrido analítico, hemos podido establecer varias certezas incuestionables sobre el sistema fiscal español aplicado al entorno laboral:
La retención de IRPF en la nómina es absolutamente obligatoria tanto por mandato legal para el empleador como por deber tributario para el trabajador.
No existe la opción legal de renunciar a ella para cobrar el bruto íntegro de forma regular en el régimen general por cuenta ajena.
La empresa actúa estrictamente como un agente colaborador de recaudación y calcula el tipo aplicable basándose en los ingresos proyectados y en la información personal facilitada por el empleado a través del Modelo 145.
Consecuencias legales y fiscales de no aplicar correctamente la retención
El incumplimiento de la obligatoriedad en la retención del Impuesto sobre la Renta de las Personas Físicas (IRPF) no es un asunto baladí ni una mera formalidad administrativa interna. Tanto para la empresa (pagadora) como para el empleado, saltarse los márgenes legales establecidos por la Agencia Tributaria acarrea repercusiones directas.
Desde la perspectiva del pagador, la empresa actúa como un colaborador necesario y un recaudador subsidiario para la Administración Pública. Esto significa que el empresario es el único responsable legal frente a Hacienda de detraer e ingresar los importes correspondientes en los plazos fijados (generalmente a través de las liquidaciones periódicas del modelo 111 y su resumen anual mediante el modelo 190). Si una compañía decide, por acuerdo mutuo con el trabajador o por negligencia, no practicar estas retenciones o aplicar un porcentaje inferior al que dictamina la ley, se exponen a:
Inspecciones fiscales exhaustivas: La Agencia Tributaria cruza de manera automatizada los datos de los modelos presentados por las empresas con los borradores de la declaración de la renta de los contribuyentes. Una discrepancia sistemática activa alertas inmediatas.
Sanciones y recargos económicos: La empresa infractora deberá abonar las cantidades que dejó de retener, acompañadas de recargos por apremio, intereses de demora y multas pecuniarias que pueden oscilar significativamente en función de si la conducta se considera leve, grave o muy grave.
Responsabilidad solidaria o subsidiaria: En determinados escenarios extremos donde se detecten prácticas fraudulentas para enmascarar rentas, la administración puede exigir responsabilidades directas a los administradores de la sociedad.
Por parte del trabajador, aunque la ley estipula que la obligación formal de retener recae sobre el empleador, el impacto económico recae directamente sobre su patrimonio personal a la hora de afrontar la campaña de la renta. Un trabajador al que no se le haya retenido lo suficiente (o que haya disfrutado artificialmente de un tipo del 0% o del mínimo del 2% sin cumplir los requisitos de temporalidad) se encontrará con un desajuste monumental en su declaración anual, transformando lo que podría haber sido una devolución en un pago único de gran calado que deberá satisfacer obligatoriamente a la Agencia Tributaria.
Cómo modificar y ajustar voluntariamente tu tipo de retención
Existen circunstancias en las que el trabajador prefiere tomar el control proactivo de sus anticipos fiscales. La normativa fiscal permite modificar el porcentaje de retención al alza de forma sencilla, lo cual resulta sumamente útil para evitar sobresaltos económicos en primavera.
El papel clave del Modelo 145
El instrumento legal por excelencia para comunicar los datos personales y familiares a la empresa es el Modelo 145. A través de este documento, el empleado informa de su estado civil, si tiene ascendientes o descendientes a su cargo, la existencia de grados de discapacidad o si el cónyuge percibe rentas inferiores al límite legal establecido.
Actualización obligatoria: El trabajador está legalmente obligado a comunicar cualquier variación que suponga una reducción de su retención en el plazo de los diez días siguientes a que se produzca (por ejemplo, el nacimiento de un hijo o la declaración de una discapacidad).
Modificaciones a favor de la empresa: Si cambian las circunstancias de forma que deban subir las retenciones (por ejemplo, el cónyuge empieza a trabajar y supera el umbral de rentas exentas), el trabajador también debe notificarlo con presteza para evitar regularizaciones bruscas posteriores.
Solicitar una retención voluntaria superior
La ley contempla un derecho fundamental para el contribuyente: pedir a su empresa que le retenga un porcentaje superior al que de forma matemática arroja el algoritmo de Hacienda. Esta solicitud debe realizarse por escrito al departamento de recursos humanos o de nóminas de la compañía.
¿Por qué motivos decide un trabajador solicitar voluntariamente una retención más alta?
Prevención de la pluriempleabilidad: Si se tienen ingresos procedentes de dos o más pagadores de forma simultánea, el segundo pagador aplicará por defecto un tipo muy bajo o nulo al no considerar el cómputo global de los ingresos anuales, lo que casi siempre deriva en una "multa fiscal" en la declaración de la renta. Elevar la retención en el pagador principal amortigua este desajuste.
Ahorro forzoso: Perfiles que prefieren renunciar a una pequeña parte de liquidez mensual a cambio de no tener que afrontar un pago elevado de una sola vez cuando finaliza el ejercicio fiscal.
Cobro de rentas variables o indemnizaciones: Ante expectativas de bonus elevados, planes de retribución flexible o finiquitos complejos, modular el IRPF con antelación aporta estabilidad financiera al hogar.
Mitos y falsas creencias en torno al IRPF mensual
Alrededor de las deducciones en nómina circulan numerosos mitos urbanos que inducen a error tanto a empleados noveles como a profesionales experimentados. Es vital desmentir los más recurrentes:
"Si no me retienen nada, me ahorro el impuesto": Falso. La retención es meramente un pago a cuenta o anticipo. La obligación tributaria real se calcula de forma definitiva en la autoliquidación anual (la campaña de la renta) en función de los ingresos netos reales del año. Si no te retienen en la nómina pero superas los umbrales de obligación de declarar, tendrás que abonar íntegramente la cantidad debida de golpe a la Agencia Tributaria.
"La empresa puede elegir libremente no retenerme IRPF si se lo pido": Falso. Los pactos privados entre empresa y trabajador destinados a eludir total o parcialmente la práctica e ingreso de las retenciones son legalmente nulos de pleno derecho. El empresario que accede a esta práctica irregular asume un riesgo penal y administrativo inasumible.
"El dinero que me retienen de más se pierde para siempre": Falso. Todo céntimo retenido en exceso que supere la cuota líquida definitiva del impuesto tras aplicar las deducciones autonómicas y estatales pertinentes es rigurosamente devuelto al contribuyente por la Agencia Tributaria tras presentar su declaración.
Conclusiones clave para el trabajador y el empleador
Abordar la cuestión de si la retención de IRPF en nómina es obligatoria exige una respuesta rotunda y sin matices: sí lo es, constituyendo un pilar irrenunciable del sistema tributario de recaudación anticipada.
Para las empresas, el rigor en la gestión de las nóminas y la correcta aplicación de los algoritmos y tablas que publica anualmente la Agencia Tributaria es la única vía para blindarse frente a sanciones económicas severas e inspecciones imprevistas. El departamento de recursos humanos actúa como garante de la legalidad fiscal en la relación laboral.
Para los trabajadores, comprender el mecanismo de los tramos progresivos, mantener actualizado el Modelo 145 y vigilar de cerca la coherencia entre sus ingresos anuales y las retenciones mensuales evita sorpresas desagradables en primavera. Lejos de ser un castigo arbitrario o un gasto añadido, el IRPF en nómina funciona como un engranaje financiero diseñado para equilibrar de forma progresiva la carga impositiva del Estado, garantizando la sostenibilidad de los servicios públicos mediante una aportación proporcional a la capacidad económica real de cada ciudadano.