❤️ Familia y relaciones Hijos y crianza
¿Cuántos pensionistas cobran más de 2500 euros?
¿Cuántos pensionistas cobran más de 2.500 euros? Radiografía analítica de las rentas altas de la jubilación en España (I)
Respuesta corta
El debate en torno a la suficiencia, sostenibilidad y equidad del sistema público de pensiones en España suele gravitar de manera casi exclusiva sobre los tramos más bajos de la pirámide prestacional: el porcentaje de jubilados que percibe subsidios mínimos, las dificultades de las pensiones de viudedad o el impacto de la inflación en las rentas más…
En este artículo
- El mapa estadístico de la abundancia: más de 1,3 millones de prestaciones por encima del umbral
- La cúspide del sistema: el tope de los 3.000 euros y la pensión máxima legal
- ¿Qué perfil laboral y salarial se necesita para cobrar más de 2.500 euros?
- Análisis demográfico y económico de las rentas altas en el sistema público
¿Cuántos pensionistas se encuentran exactamente por encima de este listón? ¿Qué tipologías de prestaciones concentran estas cuantías y qué factores determinan que un ciudadano alcance una pensión tan elevada en el sistema español?
El mapa estadístico de la abundancia: más de 1,3 millones de prestaciones por encima del umbral
Para dimensionar con rigor analítico cuántas personas superan la franja de los 2.500 euros al mes, es imperativo abandonar las impresiones generalistas y acudir a la radiografía cuantitativa aportada por los registros de nóminas contributivas de la Seguridad Social. Lejos de representar una anécdota estadística o un grupo puramente testimonial, las rentas de jubilación y protección social elevadas han experimentado un crecimiento notable impulsado tanto por la actualización anual conforme al Índice de Precios al Consumo (IPC) como por la progresiva madurez de las carreras de cotización de las generaciones que accedieron al mercado laboral en las décadas de expansión económica de los años ochenta y noventa.
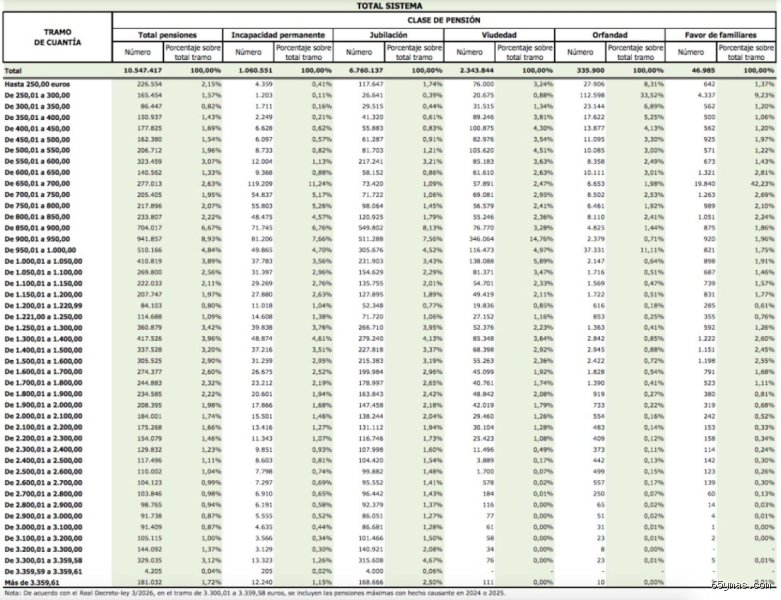
Si se toma como referencia global el conjunto de las pensiones contributivas en España —que aglutinan jubilación, incapacidad permanente, viudedad, orfandad y en favor de familiares—, los datos oficiales revelan que existen aproximadamente 1,36 millones de pensiones que rebasan la cota de los 2.500 euros mensuales. Esta cifra monumental demuestra que una parte significativa de la población retirada disfruta de un colchón económico muy superior al salario mediano de muchos trabajadores en activo del país, generando en ocasiones la paradoja de que la prestación pública de jubilación supere nítidamente el sueldo medio del empleo que la está sufragando mediante cotizaciones sociales.
Para comprender la magnitud de este fenómeno dentro de la horquilla general, conviene desglosar cómo se distribuyen numéricamente estos tramos elevados en función de la clase de prestación contributiva, prestando especial atención a los tramos que van desde los 2.500 euros hasta el tope legal absoluto fijado por el Estado:
El peso aplastante de la jubilación: Dentro del universo de las rentas superiores a 2.500 euros, la inmensa mayoría corresponde a prestaciones por jubilación ordinaria o anticipada. Cerca de un 25% (uno de cada cuatro jubilados en determinados tramos avanzados) percibe cantidades que rondan o rebasan este listón.
Incapacidad permanente: Constituye el segundo bloque en importancia cuantitativa dentro de las rentas altas, aportando un volumen considerable de pagas en los tramos de 2.000 a 2.500 euros y descendiendo de forma progresiva en los escalones más próximos a la cotas máximas.
Viudedad, orfandad y familiares: En stark contraste con la jubilación, las pensiones de viudedad por encima de los 2.500 euros son excepcionales y residuales (apenas unos pocos miles de beneficiarios en todo el territorio nacional), debido fundamentalmente a los porcentajes reguladores aplicados sobre la base del causante y a los límites históricos de cotización de las mujeres en el mercado laboral durante las décadas de menor incorporación femenina.
La cúspide del sistema: el tope de los 3.000 euros y la pensión máxima legal
Para entender con precisión milimétrica a los perceptores de más de 2.500 euros, es obligatorio analizar la franja superior inmediata: el club de los pensionistas que superan los 3.000 euros mensuales. Según los datos más recientes del sistema, cerca de un millón de prestaciones (aproximadamente 854.000 y escalando de forma constante) rebasan la barrera de los 3.000 euros en 14 pagas.
Dentro de este selecto grupo de rentas máximas, el protagonismo recae de forma casi absoluta sobre la jubilación, sector que acapara cerca del 96% de estas altas retribuciones (más de 817.000 pensiones de jubilación estrictas por encima de ese límite). Estas cifras responden de manera directa a la existencia del tope legal de las pensiones públicas en España. Por mucho que un trabajador altamente cualificado, un alto directivo, un profesional liberal cotizante por el régimen general o un funcionario de los cuerpos superiores del Estado haya aportado a la caja común de la Seguridad Social bases de cotización desorbitadas a lo largo de su vida laboral, el Estado interpone un muro normativo infranqueable.
En el presente ejercicio económico, la pensión máxima ordinaria del sistema está fijada legalmente en 3.359,60 euros brutos mensuales distribuidos en 14 pagas, lo que equivale a un total anual de 47.034,40 euros brutos. No obstante, este límite no es estático y se actualiza periódicamente para evitar la pérdida de poder adquisitivo de las rentas más altas del sistema contributivo. El hecho de que cientos de miles de ciudadanos alcancen esta cifra máxima (o se queden a las puertas en el tramo de 2.500 a 3.000 euros) evidencia que el sistema premia de manera notable la constancia de bases de cotización elevadas durante los años previos al retiro, aunque condicione el principio de proporcionalidad estricta debido a la propia limitación de los techos de cotización.
¿Qué perfil laboral y salarial se necesita para cobrar más de 2.500 euros?
Alcanzar una pensión superior a los 2.500 euros al mes no es fruto del azar ni de una cotización básica estándar, sino el resultado matemático de una trayectoria laboral prolongada, con bases de cotización sostenidas en los tramos máximos durante gran parte de la vida activa del trabajador. Para que a un ciudadano le corresponda una prestación de esta magnitud tras la aplicación de las fórmulas de cálculo de la Seguridad Social, se requiere cumplir con una serie de requisitos estructurales muy exigentes:
Carreras de cotización muy extensas: Con la progresiva aplicación de las reformas de pensiones, para acceder al 100% de la base reguladora y aspirar a los tramos altos es obligatorio acreditar un número muy elevado de años cotizados (que roza o supera los 38 años en función del calendario transitorio de progresividad legal).
Bases de cotización tope durante décadas: No basta con haber disfrutado de un sueldo elevado en los últimos años previos a la jubilación. Aunque el cálculo de la base reguladora toma en referencia los últimos años cotizados (con la dualidad de opciones de cálculo vigentes para escoger la más beneficiosa), mantener una pensión por encima de 2.500 euros exige haber cotizado por bases muy próximas al máximo legal de forma continuada, esquivando periodos prolongados de desempleo, lagunas de cotización o contrataciones a tiempo parcial.
Sectores profesionales específicos: Los perceptores de estas cuantías elevadas suelen concentrarse en sectores muy concretos del tejido económico: altos cargos de la administración pública, directivos de grandes corporaciones, profesionales de la banca y los seguros, personal médico de alta especialización del sector público o privado, y determinados perfiles técnicos e ingenieros industriales vinculados a grandes industrias con convenios colectivos de cotización elevada.
Análisis demográfico y económico de las rentas altas en el sistema público
La radiografía de las prestaciones contributivas de la Seguridad Social revela una profunda dualidad estructural. Mientras una parte significativa de los beneficiarios percibe subsidios mínimos o complementos a mínimos, un segmento creciente e importante de los nuevos jubilados accede al sistema con carreras de cotización completas y bases reguladoras elevadas al máximo legal.
En este contexto de análisis avanzado, resulta crucial examinar cómo se distribuyen estas cifras macroeconómicas, qué implicaciones fiscales conllevan y cuáles son las proyecciones a medio plazo para la sostenibilidad financiera del Estado.
Distribución estadística y el peso de las grandes pensiones
Según los datos actualizados del Instituto Nacional de la Seguridad Social (INSS), el volumen de prestaciones que superan el umbral de los 2.500 euros mensuales (calculados en 14 pagas) supera holgadamente el millón de beneficiarios, situándose en cifras cercanas a 1,36 millones de pensiones en los tramos altos.
Para comprender la magnitud de este fenómeno dentro del régimen general y los distintos tipos de prestaciones, conviene desglosarlo analíticamente:
La supremacía de la jubilación: Cerca del 90% de las pensiones que rebasan la barrera de los 2.500 y los 3.000 euros mensuales corresponden a prestaciones por jubilación. Esto refleja que los trabajadores que cotizaron durante 35 o 40 años por bases cercanas o iguales a la máxima logran el objetivo de preservar un poder adquisitivo elevado tras su retirada laboral.
Incapacidad permanente y Clases Pasivas: Las pensiones de incapacidad permanente en grado de total o absoluta también aportan un volumen considerable de beneficiarios en los tramos altos (decenas de miles de casos), al igual que el régimen especial de Clases Pasivas del Estado, históricamente caracterizado por retribuciones superiores a la media del sistema general de la Seguridad Social.
El caso excepcional de la viudedad: En contraposición, las pensiones de viudedad por encima de los 2.500 euros son estadísticamente marginales, apenas unos miles de casos en todo el territorio nacional, debido a que los porcentajes reguladores de esta prestación (generalmente del 52% o el 70% de la base reguladora del cónyuge fallecido) dificultan alcanzar dichos importes salvo que la base de cotización previa fuese excepcionalmente alta.
Factores determinantes detrás de las pensiones máximas
Llegar a percibir una pensión superior a 2.500 euros o alcanzar el tope máximo fijado por los Presupuestos Generales del Estado no es fruto del azar, sino la consecuencia directa de una serie de variables estrictamente reguladas por la legislación laboral española:
Bases de cotización sostenidas: Los últimos años de cotización previa a la jubilación determinan la base reguladora. Para cobrar más de 2.500 euros de forma recurrente, el trabajador ha debido cotizar durante largos periodos por el tope máximo establecido cada año fiscal.
La ampliación del periodo de cómputo: Las sucesivas reformas de las pensiones han incrementado progresivamente los años tenidos en cuenta para calcular la base reguladora (llegando a los 25 años e integrando mecanismos mixtos). Esto penaliza levemente a las carreras con altibajos, pero premia fuertemente a aquellos profesionales con trayectorias laborales estables y salarios elevados y constantes.
El tope de la pensión máxima: El sistema público español cuenta con un límite cuantitativo o "techo" legal que se revaloriza anualmente conforme al Índice de Precios al Consumo (IPC) y un porcentaje adicional acordado en el marco del diálogo social. Quienes superan los 2.500 euros se encuentran, en muchos casos, muy cerca de este tope legal, lo que genera un debate recurrente sobre la equidad contributiva y la solidaridad intergeneracional.
Implicaciones socioeconómicas y fiscales
La concentración de un volumen tan elevado de recursos en las rentas altas del sistema suscita intensos debates entre economistas, sindicatos y asociaciones de pensionistas:
Presión sobre el gasto público: El pago de pensiones contributivas elevadas absorbe una parte sustancial del presupuesto mensual de la Seguridad Social, que en los últimos ejercicios ha registrado tensiones de déficit estructural debido al incremento vegetativo de los nuevos retirados (la llegada masiva de la generación del baby boom).
Retención fiscal y progresividad: A diferencia de las pensiones mínimas, que están exentas o soportan tipos de retención del IRPF muy reducidos, las pensiones que superan los 2.500 y 3.000 euros mensuales sufren tipos marginales elevados en el impuesto sobre la renta, contribuyendo de forma notable a la recaudación fiscal del Estado.
Brecha territorial y sectorial: Geográficamente, las comunidades autónomas con mayor tejido industrial, sedes corporativas y rentas salariales históricamente altas (como Madrid, País Vasco, Cataluña o Navarra) concentran proporcionalmente el mayor número de pensionistas en estos tramos de más de 2.500 euros, en contraste con regiones con economías más dependientes del sector primario o servicios de menor valor añadido.
Conclusión y perspectivas futuras
Que una proporción significativa de los jubilados supere la barrera de los 2.500 euros mensuales pone de manifiesto la madurez y la generosidad del modelo contributivo español para aquellos trabajadores que han mantenido una alta aportación fiscal y de cotización a lo largo de su vida activa. Sin embargo, el reto principal para los próximos años radica en equilibrar la suficiencia de estas prestaciones con la viabilidad financiera a largo plazo de la caja única de la Seguridad Social.