❤️ Familia y relaciones Hijos y crianza
¿Cuánto vale €100?
Una radiografía profunda del poder adquisitivo, la economía cotidiana y la ilusión monetaria
Respuesta corta
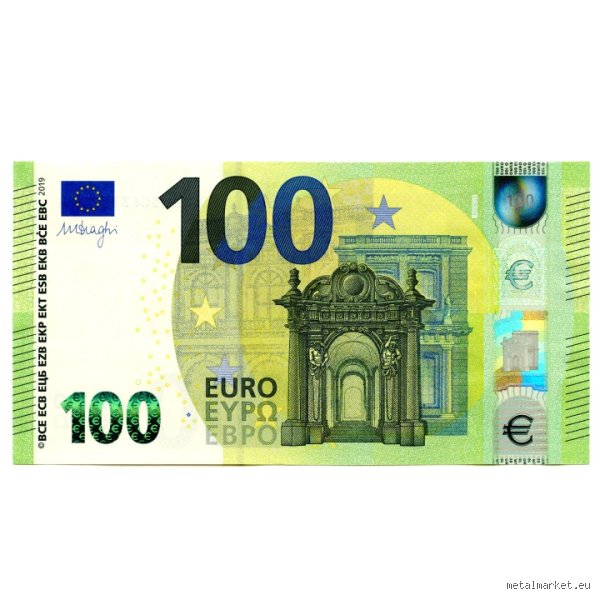
A primera vista, un billete de cien euros parece una unidad monetaria compacta, clara y universal dentro de la eurozona. Lo llevamos en la cartera o lo visualizamos de manera digital en nuestras aplicaciones bancarias con la certeza absoluta de su estatus nominal: son exactamente cien unidades de curso legal.
En pocas palabras
- Para comprender el verdadero peso económico de €100, debemos romper primero con la ilusión monetaria.
- Para aterrizar el concepto en la economía de a pie, resulta sumamente útil auditar cómo se evaporan €100 en una economía doméstica estándar de la Europa actual.
- Uno de los fenómenos más interesantes y complejos del espacio económico europeo es la heterogeneidad del coste de la vida.
- Sin embargo, hablar del valor del dinero sin tener en cuenta la dimensión temporal es un grave error de cálculo financiero.
- Para aterrizar estos conceptos teóricos en la realidad del consumidor europeo actual, pongamos sobre la mesa una perspectiva práctica.
En este artículo
- El espejismo del valor nominal frente al valor real
- La anatomía del gasto cotidiano: ¿Qué compran exactamente €100 en la calle?
- La brecha geográfica: El valor asimétrico del euro dentro de Europa
- La erosión silenciosa: Cómo la inflación devalúa tus €100 año con año
- ¿Qué se puede comprar realmente hoy con €100 en el día a día?
- El coste de oportunidad: Guardar efectivo vs. Poner a trabajar el dinero
- El verdadero significado del dinero en el siglo XXI
En este análisis experto dividido en varias entregas, diseccionaremos qué significan hoy en día esos codiciados cien euros, analizando cómo se comportan frente al coste de la vida real, de qué manera han mutado su capacidad de compra a lo largo de las últimas décadas, y por qué un mismo billete puede representar la supervivencia de una semana o apenas el gasto efímero de una sola cena nocturna dependiendo de dónde nos encontremos pisando el suelo europeo.
El espejismo del valor nominal frente al valor real
Para comprender el verdadero peso económico de €100, debemos romper primero con la ilusión monetaria. En economía, la ilusión monetaria es la tendencia a juzgar el valor del dinero por su valor nominal (la cifra impresa en el billete) en lugar de por su valor real, es decir, la cantidad de bienes y servicios que verdaderamente podemos adquirir con él.
Si guardamos un billete de €100 en un cajón durante una década, nominalmente seguirá siendo exactamente eso: €100. No obstante, debido al fenómeno constante de la inflación —impulsado por la expansión de la masa monetaria, las crisis de suministro globales y los vaivenes geopolíticos—, el poder adquisitivo de ese dinero se habrá contraído de forma silenciosa pero implacable.
La perspectiva histórica: De acuerdo con los índices armonizados de precios de consumo del Banco Central Europeo (BCE), la inflación acumulada desde la introducción y consolidación del euro ha mermado de manera notable el poder de compra original del dinero. Para comprar exactamente lo que en los primeros años del milenio se adquiría con €100, hoy en día se requiere una cantidad considerablemente mayor debido al reajuste generalizado de los precios en sectores clave como la energía, la vivienda y la alimentación.
El impacto compuesto: La inflación actúa como un impuesto invisible. Con tasas anuales que históricamente han oscilado pero que sufrieron picos agudos recientemente, cada año que pasa nuestros cien euros pierden una fracción de su musculatura financiera. Esto significa que el valor de €100 no es una línea recta estática, sino una pendiente descendente si se mantiene inactivo.
La anatomía del gasto cotidiano: ¿Qué compran exactamente €100 en la calle?
Para aterrizar el concepto en la economía de a pie, resulta sumamente útil auditar cómo se evaporan €100 en una economía doméstica estándar de la Europa actual. Lejos de las grandes cifras macroeconómicas, el valor de este billete se mide en la cesta de la compra semanal, en el surtidor de gasolina o en la factura mensual de los servicios básicos.
A. La cesta de la compra y la alimentación
Hace pocos años, €100 en el supermercado representaban un carro sumamente generoso, repleto de productos frescos, carnes de calidad y artículos variados de despensa. En la actualidad, especialmente tras las recurrentes crisis inflacionarias en los precios de los alimentos básicos, el panorama ha cambiado radicalmente:
Un consumidor medio que acude a un supermercado generalista descubre que €100 se diluyen rápidamente al llenar apenas medio carro con productos esenciales: aceite de oliva (cuyo valor se ha disparado históricamente), lácteos, carnes blancas o rojas, frutas, verduras y productos de limpieza e higiene personal.
En términos prácticos, la cesta de la compra semanal para una familia unipersonal o una pareja ajustada consume íntegramente este billete, evidenciando que el coste por caloría y por unidad de producto básico se ha incrementado de forma exponencial.
B. El transporte y la movilidad urbana
Si decidimos volcar nuestros €100 en el sector del transporte, el rendimiento varía notablemente según el modelo de movilidad que elijamos:
Transporte público: En la mayoría de las grandes capitales europeas y españolas (como Madrid o Barcelona), un abono transporte mensual subvencionado o combinado se mueve en horquilles cercanas a los €40 o €60, lo que significa que €100 cubren holgadamente poco más de un mes de desplazamiento urbano reglado.
Vehículo privado: En el caso de depender de un automóvil de combustión, un billete de €100 apenas sufraga un depósito medio de combustible (gasolina o gasóleo), dependiendo de la capacidad del tanque y de la volatilidad diaria de los mercados petroleros internacionales. Esto se traduce, por lo general, en apenas dos o tres semanas de desplazamientos rutinarios al lugar de trabajo.
C. El ocio y la restauración
En el ámbito del consumo discrecional, aquel destinado al esparcimiento, la cultura y la gastronomía, los €100 adquieren un cariz completamente diferente. Representan una frontera psicológica clara:
Una cena de categoría media para dos personas en un restaurante urbano estándar, incluyendo entrantes, plato principal, postre y una botella de vino moderada, roza o supera fácilmente esta cifra.
Por el contrario, si se desglosa en pequeños consumos cotidianos, €100 equivalen aproximadamente a entre 30 y 40 cafés matutinos en una terraza, o a unas 7 u 8 entradas de cine convencionales. Esto demuestra que el ocio se ha convertido en un bien de coste elevado donde el billete de cien euros opera como un recurso de uso efímero.
La brecha geográfica: El valor asimétrico del euro dentro de Europa
Uno de los fenómenos más interesantes y complejos del espacio económico europeo es la heterogeneidad del coste de la vida. Aunque la moneda es exactamente la misma en Alemania, Francia, España, Portugal o los países bálticos, el poder adquisitivo real de €100 cambia drásticamente de una región a otra.
La divergencia norte-sur y este-oeste: Cien euros en zonas de rentas y costes elevados (como París, Múnich o Ámsterdam) tienen una capacidad de compra operativa notablemente inferior si los comparamos con ciudades medianas o zonas rurales de España, Grecia o Portugal. Mientras que en una capital del norte europeo €100 apenas sufragan una comida rápida familiar o un par de trayectos largos en taxi, en regiones del sur o del este de la Unión Europea permiten costear una gama más amplia de servicios locales o comidas en restaurantes tradicionales.
El peso del alquiler y la vivienda: El factor distorsionador por excelencia es el mercado inmobiliario. En un contexto donde los alquileres urbanos absorben entre el 40% y el 60% de los ingresos netos de los ciudadanos, €100 representan una gota en el océano frente al coste mensual de la vivienda, desdibujando la sensación de riqueza o desahogo que este billete pudiera sugerir en el imaginario colectivo.
La erosión silenciosa: Cómo la inflación devalúa tus €100 año con año
Sin embargo, hablar del valor del dinero sin tener en cuenta la dimensión temporal es un grave error de cálculo financiero. El dinero no es un activo estático; vive en constante movimiento y, por lo general, tiende a perder capacidad de compra debido a un fenómeno económico implacable: la inflación.
A lo largo de los últimos años, impulsada por crisis globales, tensiones geopolíticas y los reajustes en las cadenas de suministro internacionales, la zona euro ha experimentado picos inflacionarios significativos. Esto significa que los €100 que hoy guardas en tu cartera o en una cuenta corriente tradicional sin remunerar no compran la misma cantidad de bienes y servicios que compraban hace cinco o diez años.
Para ilustrar este impacto de manera clara, examinemos cómo se reduce el poder adquisitivo de una suma de referencia bajo diferentes tasas de inflación anuales estimadas:
| Tasa de Inflación Anual | Valor Nominal Inicial | Valor Real tras 1 Año | Valor Real tras 5 Años | Pérdida Acumulada a 5 Años |
|---|---|---|---|---|
| 2% | €100.00 | €98.00 | €90.39 | -9.61% |
| 3% | €100.00 | €97.00 | €85.87 | -14.13% |
| 4% | €100.00 | €96.00 | €81.54 | -18.46% |
| 5% | €100.00 | €95.00 | €77.38 | -22.62% |
Como se observa en la tabla, incluso con una tasa de inflación moderada considerada "saludable" por los bancos centrales (alrededor del 2%), tus €100 pierden valor de forma constante. Tras un lustro, el poder de compra de ese billete se reduce notablemente. Si la inflación sube al 4% o 5%, la pérdida se acelera de manera alarmante, castigando sobre todo a los ahorradores más conservadores que confían ciegamente en el efectivo.
¿Qué se puede comprar realmente hoy con €100 en el día a día?
Para aterrizar estos conceptos teóricos en la realidad del consumidor europeo actual, pongamos sobre la mesa una perspectiva práctica. ¿Qué significan €100 en la economía real de una familia media?
La cesta de la compra básica: Lo que antes llenaba un carrito entero de productos de primera necesidad (frutas, verduras, lácteos, carnes y productos de limpieza), hoy se reduce frecuentemente a una compra semanal moderada o a varios tickets de supermercado para reabastecer la despensa durante pocos días, debido al incremento sostenido en los precios de los alimentos.
Ocio y cultura: Equivalen aproximadamente a dos entradas para un concierto de gran magnitud, a varias entradas de cine con palomitas, o bien a una cena para dos personas en un restaurante de gama media en una gran capital europea.
Tecnología y conectividad: Representan el pago mensual de servicios combinados de fibra óptica, telefonía móvil y plataformas de streaming durante algunos meses, o la compra de accesorios tecnológicos básicos (como unos auriculares inalámbricos de gama de entrada o un cargador rápido de alta calidad).
Movilidad: Dependiendo del país, pueden cubrir un depósito parcial de combustible para un coche utilitario o el equivalente a un par de abonos mensuales de transporte público urbano subvencionado en ciertas regiones.
Este desglose demuestra que €100 ya no actúan como una "fortaleza financiera", sino como una unidad de cambio de corta duración frente a los gastos fijos del hogar.
El coste de oportunidad: Guardar efectivo vs. Poner a trabajar el dinero
Uno de los mayores errores financieros que cometen los ciudadanos es creer que guardar €100 bajo el colchón o en una cuenta de ahorros que no genera intereses es una estrategia "segura". Desde el punto de vista del riesgo de robo o pérdida física, es cierto; pero desde el punto de vista del riesgo de poder adquisitivo, es una de las decisiones más perjudiciales que se pueden tomar.
La trampa de la liquidez absoluta
Cuando dejas tu dinero inactivo, estás aceptando una pérdida garantizada del valor real de tu capital cada año. Si la inflación se sitúa en un promedio del 3% anual, al cabo de diez años tus €100 originales habrán perdido aproximadamente una cuarta parte de su capacidad de compra real. En términos prácticos, es como si un impuesto invisible te robara una porción de tu dinero de forma silenciosa cada mes.
La alternativa experta: Buscar rentabilidades reales
Para que tus €100 valgan más en el futuro, deben superar la línea de flotación de la inflación. Esto se logra mediante rentabilidades reales positivas:
Inversión en activos diversificados (Bolsa e Índices globales): Históricamente, los mercados de valores a largo plazo han ofrecido rendimientos que superan la tasa de inflación, permitiendo que el capital crezca por encima del incremento generalizado de los precios.
Bonos indexados a la inflación: Instrumentos financieros diseñados específicamente para proteger el principal de la inversión contra las variaciones del IPC.
Inmuebles y bienes tangibles: Activos físicos que suelen revalorizarse con el paso del tiempo y cuyos flujos (como las rentas de alquiler) se actualizan conforme al coste de la vida.
Educación y capital humano: Invertir esos €100 en formación, habilidades o herramientas productivas que incrementen tu capacidad de generar ingresos futuros es, con frecuencia, la inversión con el ROI (retorno de inversión) más alto posible.
El verdadero significado del dinero en el siglo XXI
Responder a la pregunta "¿Cuánto vale €100?" va mucho más allá de mirar una tasa de cambio de divisas o un ticket de supermercado. Los €100 son un reflejo de nuestro tiempo, de las políticas monetarias globales, de la estabilidad económica de la eurozona y, sobre todo, de nuestras propias decisiones financieras.
En un entorno económico donde la inflación actúa como un depredador invisible de los ahorros, el valor de €100 ya no reside únicamente en lo que puedes comprar hoy, sino en lo que haces con ellos para proteger tu mañana. Ya sea que decidas destinarlos al consumo inmediato, al ahorro de emergencia o a una estrategia de inversión a largo plazo, comprender su dinámica real es el primer paso indispensable para alcanzar la verdadera libertad financiera. El dinero es una herramienta de intercambio, pero tu conocimiento y tu capacidad de gestión son los que realmente determinan si esos cien euros se evaporan en el tiempo o se convierten en la semilla de tu prosperidad futura.