❤️ Familia y relaciones Hijos y crianza
¿Cómo se calcula el valor presente equivalente?
Guía Definitiva de Ingeniería Económica y Finanzas Corporativas: El Valor Presente Equivalente
Respuesta corta
La equivalencia financiera establece que diferentes sumas de dinero en diferentes momentos del tiempo pueden tener exactamente el mismo valor económico si, y solo si, se consideran bajo una tasa de interés específica (o tasa de descuento).
En pocas palabras
- Para comprender a cabalidad el Valor Presente Equivalente, es vital desglosarlo tanto desde una perspectiva conceptual como operativa.
- Para calcular el Valor Presente Equivalente, debemos dominar las matemáticas financieras básicas, partiendo de la fórmula elemental del interés compuesto.
- En la práctica profesional, muchos proyectos generan flujos de efectivo constantes y periódicos (por ejemplo, pagos de hipotecas, cuotas de arriendo, o ingresos operativos anuales fijos).
- El cálculo del Valor Presente Equivalente no es una ciencia exacta puramente mecánica; está profundamente influenciado por las hipótesis que el analista asume sobre el futuro.
- Entender la mecánica del descuento, el comportamiento de las anualidades y la diferencia conceptual entre los distintos indicadores de valor es el primer paso crítico para cualquier analista financiero riguroso.
En este artículo
- ¿Qué es exactamente el valor presente equivalente (VPE)?
- Fundamentos matemáticos: de la capitalización al descuento
- Anualidades y series uniformes: simplificando el cálculo
- Diferencias clave: valor presente (VP), valor presente neto (VPN) y valor presente equivalente (VPE)
- Factores de riesgo e incertidumbre en el cálculo del VPE
- Avanzando hacia la práctica profesional
Cuando los tomadores de decisiones se enfrentan a flujos de efectivo que ocurren en diferentes momentos del tiempo, se encuentran con un obstáculo lógico insalvable: no se pueden sumar, restar ni comparar directamente sumas monetarias distribuidas en distintas épocas. ¿Cómo podemos comparar racionalmente un desembolso de capital inicial de $100,000 hoy frente a una serie de ingresos futuros inciertos de $25,000 anuales durante los próximos seis años, combinados con un valor de rescate al final del periodo? La respuesta matemática y financiera a este dilema reside en el concepto de equivalencia.
La equivalencia financiera establece que diferentes sumas de dinero en diferentes momentos del tiempo pueden tener exactamente el mismo valor económico si, y solo si, se consideran bajo una tasa de interés específica (o tasa de descuento). Es aquí donde surge con fuerza el concepto de Valor Presente Equivalente (VPE), una herramienta analítica indispensable que transforma flujos de efectivo complejos —ya sean uniformes, crecientes, decrecientes o irregulares— en una única suma equivalente situada en el momento cero (el presente).
¿Qué es exactamente el valor presente equivalente (VPE)?
Para comprender a cabalidad el Valor Presente Equivalente, es vital desglosarlo tanto desde una perspectiva conceptual como operativa.
En términos sencillos, el VPE es la sumatoria algebraica de todos los flujos de entrada (ingresos) y salida (egresos) de efectivo asociados a un proyecto, alternativa o activo, trasladados al momento actual (presente) mediante la aplicación de una tasa de interés compuesta que refleja el costo de oportunidad del capital, el riesgo inherente de la inversión y la tasa de inflación esperada.
A diferencia del simple Valor Presente (VP) de un flujo puntual, el adjetivo "equivalente" en el contexto del VPE enfatiza que cualquier patrón de flujos de efectivo (sin importar cuán enrevesado, irregular o disperso en el tiempo sea) puede ser reemplazado por una suma única en el presente que dejaría al inversionista exactamente en la misma posición económica que si hubiera aceptado el flujo original.
Los tres pilares fundamentales del VPE
El Factor Temporal (nnn): El tiempo es la dimensión donde el dinero gana o pierde poder adquisitivo debido al costo de oportunidad y la productividad del capital.
La Tasa de Descuento (iii): Representa la tasa mínima atractiva de rendimiento (TMAR), el costo promedio ponderado de capital (WACC) o la tasa libre de riesgo ajustada por el riesgo del proyecto.
La Cuantía y Dirección del Flujo (CFCFCF): Las entradas de efectivo se consideran positivas (ingresos) y las salidas se consideran negativas (inversiones o costos).
Fundamentos matemáticos: de la capitalización al descuento
Para calcular el Valor Presente Equivalente, debemos dominar las matemáticas financieras básicas, partiendo de la fórmula elemental del interés compuesto. Si conocemos el valor futuro (FFF) que se obtendrá después de nnn periodos a una tasa de interés por periodo iii, el valor presente (PPP) se obtiene mediante el proceso de descuento:
P=F(1+i)n=F(1+i)−nP = \frac{F}{(1 + i)^n} = F(1 + i)^{-n}P=(1+i)nF=F(1+i)−n
Donde:
PPP = Valor presente o equivalente en el momento cero.
FFF = Valor futuro en el periodo nnn.
iii = Tasa de interés efectiva por periodo.
nnn = Número de periodos de tiempo.
Sin embargo, los proyectos reales rara vez constan de un único flujo futuro. Por lo general, implican múltiples flujos distribuidos a lo largo del horizonte de planificación. El VPE generalizado para una serie temporal de flujos de efectivo (CF0,CF1,CF2,…,CFnCF_0, CF_1, CF_2, \dots, CF_nCF0,CF1,CF2,…,CFn) se expresa matemáticamente mediante la siguiente ecuación de sumatoria:
VPE=CF0+∑t=1nCFt(1+i)tVPE = CF_0 + \sum_{t=1}^{n} \frac{CF_t}{(1 + i)^t}VPE=CF0+t=1∑n(1+i)tCFt
Donde:
CF0CF_0CF0 = Inversión inicial o flujo en el periodo cero (habitualmente un valor negativo, ya que representa una salida de efectivo).
CFtCF_tCFt = Flujo de efectivo neto (ingresos menos egresos) que ocurre al final del periodo ttt.
ttt = Índice del periodo temporal (desde t=1t = 1t=1 hasta nnn).
Anualidades y series uniformes: simplificando el cálculo
En la práctica profesional, muchos proyectos generan flujos de efectivo constantes y periódicos (por ejemplo, pagos de hipotecas, cuotas de arriendo, o ingresos operativos anuales fijos). A estas series de pagos iguales se les denomina anualidades o series uniformes.
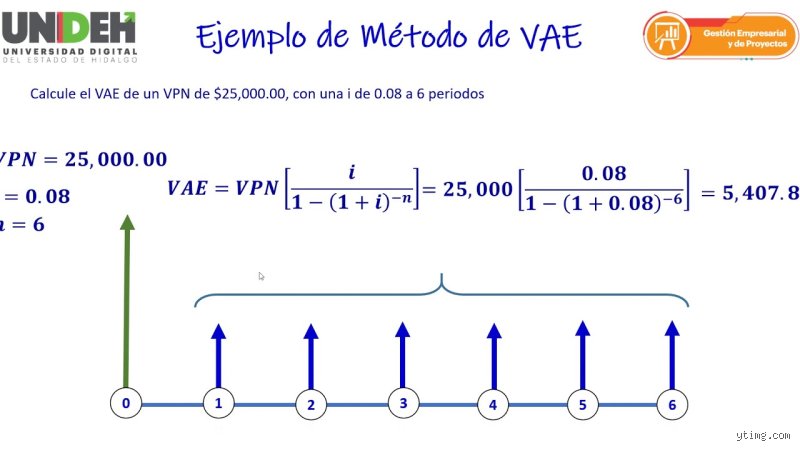
Para evitar la tediosa tarea de descontar cada flujo de manera individual cuando trabajamos con horizontes temporales largos (como un proyecto a 20 o 30 años), utilizamos los factores financieros derivados de la fórmula de valor presente de una anualidad ordinaria o vencida:
P=A[(1+i)n−1i(1+i)n]P = A \left[ \frac{(1 + i)^n - 1}{i(1 + i)^n} ight]P=A[i(1+i)n(1+i)n−1]
Donde:
AAA = El pago o flujo de efectivo periódico uniforme.
El término entre corchetes es conocido como el Factor de Valor Presente de Serie Uniforme (FVPUS) o P/A,i,nP/A, i, nP/A,i,n.
Esta formulación algebraica permite al analista financiero condensar decenas de operaciones aritméticas en un solo paso analítico, facilitando la comparabilidad directa entre alternativas de inversión con vidas útiles idénticas.
Diferencias clave: valor presente (VP), valor presente neto (VPN) y valor presente equivalente (VPE)
En la literatura financiera y de ingeniería económica, los términos Valor Presente (VP), Valor Presente Neto (VPN) y Valor Presente Equivalente (VPE) se utilizan a menudo de manera indistinta, lo cual genera confusión en estudiantes y profesionales junior. Es imperativo establecer las distinciones metodológicas:
Valor Presente (VP): Es un concepto general que se refiere al valor actual de cualquier flujo de efectivo futuro o conjunto de flujos, descontados a una tasa dada. No implica necesariamente la consideración de una inversión inicial neta o una comparación de alternativas.
Valor Presente Neto (VPN): Es específicamente la suma de todos los flujos de caja descontados (tanto las inversiones iniciales negativas como los flujos netos operativos positivos) traídos al presente. En la evaluación de proyectos de inversión independientes, un VPN mayor que cero indica que el proyecto añade valor a la empresa.
Valor Presente Equivalente (VPE): Aunque en muchos contextos corporativos se usa como sinónimo estricto de VPN, el término VPE adquiere su máxima relevancia metodológica cuando se comparan proyectos con vidas útiles diferentes. Cuando dos alternativas tienen horizontes temporales distintos (por ejemplo, una máquina con vida útil de 3 años frente a otra de 5 años), el VPN directo puede llevar a decisiones erróneas porque no operan bajo el mismo marco temporal. El VPE (a menudo ligado al concepto de Costo Anual Equivalente o Valor Anual Equivalente) permite normalizar los flujos para hacerlos comparables.
Factores de riesgo e incertidumbre en el cálculo del VPE
El cálculo del Valor Presente Equivalente no es una ciencia exacta puramente mecánica; está profundamente influenciado por las hipótesis que el analista asume sobre el futuro. Los dos componentes más vulnerables a la distorsión son:
La estimación de los flujos de efectivo futuros (CFtCF_tCFt): Las proyecciones de ventas, costos operativos, impuestos y valor de salvamento están sujetas a la volatilidad del mercado, cambios macroeconómicos y disrupciones tecnológicas.
La selección de la tasa de descuento (iii): Una tasa de descuento mal calibrada puede distorsionar por completo el resultado del VPE. Una tasa excesivamente alta penaliza severamente los flujos lejanos en el tiempo, desfavoreciendo proyectos de inversión a largo plazo (como infraestructura sostenible o I+D). Por el contrario, una tasa artificialmente baja sobrevalora proyectos riesgosos, creando una falsa sensación de rentabilidad.
Avanzando hacia la práctica profesional
Entender la mecánica del descuento, el comportamiento de las anualidades y la diferencia conceptual entre los distintos indicadores de valor es el primer paso crítico para cualquier analista financiero riguroso.
Profundizando en los componentes críticos del valor presente equivalente
Para dominar la aplicación del Valor Presente Equivalente (VPE), es fundamental descomponer la fórmula matemática base en sus elementos estructurales y comprender cómo interactúan las variables en escenarios de finanzas corporativas, evaluación de proyectos de inversión y modelos macroeconómicos.
VPE=∑t=1nCFt(1+k)tVPE = \sum_{t=1}^{n} \frac{CF_t}{(1 + k)^t}VPE=t=1∑n(1+k)tCFt
Donde:
CFtCF_tCFt: Flujo de caja neto (Cash Flow) esperado en el periodo ttt.
kkk: Tasa de descuento o costo de oportunidad del capital ajustado por riesgo.
nnn: Vida útil del proyecto o horizonte temporal del análisis.
ttt: Periodo específico en el tiempo (1,2...,n1, 2..., n1,2...,n).
La elección de la tasa de descuento: el motor del Ajuste temporal
El factor más sensible en la determinación del VPE es la tasa de descuento (kkk). Un error sutil en la estimación de esta variable altera drásticamente el resultado final del modelo. Dependiendo del tipo de entidad y de la estructura de financiamiento, se emplean principalmente dos metodologías para fijar la tasa de descuento:
1. El costo promedio ponderado de capital (WACC)
Cuando la inversión se realiza dentro de una empresa existente que utiliza una combinación de deuda y patrimonio neto, el WACC (Weighted Average Cost of Capital) representa el costo marginal de los fondos.
WACC=(EV×Re)+(DV×Rd×(1−T))WACC = \left( \frac{E}{V} imes R_e ight) + \left( \frac{D}{V} imes R_d imes (1 - T) ight)WACC=(VE×Re)+(VD×Rd×(1−T))
EEE: Valor de mercado del capital propio (Equity).
DDD: Valor de mercado de la deuda (Debt).
V=E+DV = E + DV=E+D: Valor total de la estructura de capital.
ReR_eRe: Costo del capital propio.
RdR_dRd: Costo de la deuda.
TTT: Tasa impositiva corporativa (escudo fiscal de los intereses).
2. Modelo de valoración de activos financieros (CAPM)
Para calcular el costo del capital propio (ReR_eRe), se recurre habitualmente al modelo CAPM (Capital Asset Pricing Model), el cual incorpora el riesgo sistemático del mercado:
Re=Rf+β×(Rm−Rf)R_e = R_f + \beta imes (R_m - R_f)Re=Rf+β×(Rm−Rf)
RfR_fRf: Tasa libre de riesgo (rendimiento de bonos soberanos a largo plazo).
β\betaβ: Coeficiente Beta, que mide la volatilidad del activo respecto al mercado general.
(Rm−Rf)(R_m - R_f)(Rm−Rf): Prima de riesgo de mercado.
Flujos de caja libres vs. Utilidad contable
Un error recurrente en el cálculo del VPE es confundir la utilidad neta contable con el flujo de caja libre (FCF). El valor del dinero en el tiempo se aplica sobre entradas y salidas reales de efectivo, no sobre convenciones contables de causación o devengo.
| Concepto | Ajuste para el Cálculo del VPE |
|---|---|
| Depreciaciones y Amortizaciones | Se suman nuevamente al beneficio neto, ya que son gastos no desembolsables (non-cash charges). |
| Inversiones en Capital de Trabajo (NWC) | Se restan los incrementos operacionales requeridos para sostener la actividad. |
| Gastos de Capital (CapEx) | Se deducen íntegramente en el periodo en que ocurre la erogación de efectivo. |
Análisis práctico comparativo: evaluación de proyectos mutuamente excluyentes
Imaginemos una corporación logística que debe elegir entre dos tecnologías de automatización para su centro de distribución principal. Ambos proyectos requieren desembolsos iniciales distintos y generan flujos operativos con patrones temporales disímiles.
Escenario A: Inversión Inicial $150,000 | Flujos estables de $45,000/año (5 años)
Escenario B: Inversión Inicial $220,000 | Flujos crecientes: $30k, $50k, $80k, $90k, $100k (5 años)
Asumiendo una tasa de descuento corporativa del 10% anual:
Cálculo del Proyecto A
VPEA=−150,000+45,000(1+0.10)1+45,000(1+0.10)2+45,000(1+0.10)3+45,000(1+0.10)4+45,000(1+0.10)5 ext{VPE}_A = -150,000 + \frac{45,000}{(1+0.10)^1} + \frac{45,000}{(1+0.10)^2} + \frac{45,000}{(1+0.10)^3} + \frac{45,000}{(1+0.10)^4} + \frac{45,000}{(1+0.10)^5}VPEA=−150,000+(1+0.10)145,000+(1+0.10)245,000+(1+0.10)345,000+(1+0.10)445,000+(1+0.10)545,000
Utilizando el factor de anualidad para flujos constantes:
Factor de Anualidad=1−(1+0.10)−50.10≈3.7908 ext{Factor de Anualidad} = \frac{1 - (1 + 0.10)^{-5}}{0.10} \approx 3.7908Factor de Anualidad=0.101−(1+0.10)−5≈3.7908
VPEA=−150,000+(45,000×3.7908)=−150,000+170,586=+$20,586 ext{VPE}_A = -150,000 + (45,000 imes 3.7908) = -150,000 + 170,586 = +\$20,586VPEA=−150,000+(45,000×3.7908)=−150,000+170,586=+$20,586
Cálculo del proyecto b
VPEB=−220,000+30,0001.10+50,0001.102+80,0001.103+90,0001.104+100,0001.105 ext{VPE}_B = -220,000 + \frac{30,000}{1.10} + \frac{50,000}{1.10^2} + \frac{80,000}{1.10^3} + \frac{90,000}{1.10^4} + \frac{100,000}{1.10^5}VPEB=−220,000+1.1030,000+1.10250,000+1.10380,000+1.10490,000+1.105100,000
Año 1: $30,000/1.10=$27,273\$30,000 / 1.10 = \$27,273$30,000/1.10=$27,273
Año 2: $50,000/1.21=$41,322\$50,000 / 1.21 = \$41,322$50,000/1.21=$41,322
Año 3: $80,000/1.331=$60,105\$80,000 / 1.331 = \$60,105$80,000/1.331=$60,105
Año 4: $90,000/1.4641=$61,471\$90,000 / 1.4641 = \$61,471$90,000/1.4641=$61,471
Año 5: $100,000/1.61051=$62,092\$100,000 / 1.61051 = \$62,092$100,000/1.61051=$62,092
Suma de Flujos Descontados=$252,263 ext{Suma de Flujos Descontados} = \$252,263Suma de Flujos Descontados=$252,263
VPEB=−220,000+252,263=+$32,263 ext{VPE}_B = -220,000 + 252,263 = +\$32,263VPEB=−220,000+252,263=+$32,263
Decisión estratégica: Aunque el Proyecto B requiere un mayor desembolso inicial, genera un Valor Presente Neto Superior ($32,263>$20,586\$32,263 > \$20,586$32,263>$20,586), incrementando en mayor medida el valor económico del patrimonio empresarial.
Consideraciones avanzadas: inflación y estructura temporal de tasas
En contextos macroeconómicos de alta volatilidad, el modelo básico debe adaptarse para evitar distorsiones severas en la toma de decisiones.
1. Inflación real vs. Nominal
Existen dos formas metodológicamente homogéneas para trabajar el VPE bajo inflación:
Enfoque Nominal: Descontar flujos de caja nominales (incluyen inflación) usando una tasa de descuento nominal.
Enfoque Real: Descontar flujos de caja reales (en moneda constante) utilizando la tasa de descuento real, determinada por la ecuación de Fisher:
(1+knominal)=(1+kreal)×(1+inflacioˊn)(1 + k_{ ext{nominal}}) = (1 + k_{ ext{real}}) imes (1 + ext{inflación})(1+knominal)=(1+kreal)×(1+inflacioˊn)
2. Evaluación con vida útil desigual
Cuando se comparan alternativas con duraciones distintas (por ejemplo, una máquina con vida útil de 3 años frente a una de 6 años), el VPE directo genera un sesgo. En estos casos se utiliza el Costo Anual Equivalente (CAE) o el Método del Múltiplo Común Menor (MCM) para igualar los horizontes temporales.
Limitaciones del modelo de valor presente equivalente
Pese a su rigor analítico, el método del Valor Presente no está exento de restricciones teóricas y operativas que el analista financiero debe mitigar:
Sensibilidad a las premisas de entrada: Pequeñas variaciones marginales en la tasa de descuento o en la tasa de crecimiento de los flujos terminales (perpetuidad) generan cambios desproporcionados en el valor final.
Incapacidad para capturar la flexibilidad gerencial: El modelo estático presupone que la gerencia seguirá un plan lineal sin alterar decisiones ante cambios en el entorno. Para corregir esta rigidez, las organizaciones avanzadas complementan el VPE con el Análisis de Opciones Reales.
Dependencia de pronósticos de largo plazo: La precisión de los flujos de caja descontados disminuye sustancialmente a medida que el horizonte temporal se extiende a 10, 15 o más años.
Conclusión y marco integrado de decisión
El cálculo del Valor Presente Equivalente trasciende la mera aritmética financiera; representa la piedra angular sobre la cual se construye la asignación eficiente de capital en la economía moderna. Comprender cómo descontar los flujos futuros permite a directivos, inversionistas y analistas homogenizar horizontes temporales heterogéneos, filtrar proyectos destructores de valor y priorizar alternativas que maximicen la rentabilidad sobre el capital empleado.
Para garantizar una evaluación rigurosa, se recomienda utilizar el VPE en conjunto con un análisis de sensibilidad de doble vía (variando simultáneamente el costo de capital y los flujos operativos) y contrastar sus resultados con métricas complementarias como la Tasa Interna de Retorno Modificada (TIRM) y el Índice de Rentabilidad (IR).