💶 Dinero y trabajo Jubilación y pensiones
¿Cómo puedo saber cuánto voy a cobrar cuando me jubile?
El gran enigma de la jubilación: ¿Cómo saber exactamente cuánto vas a cobrar el día de mañana?
Respuesta corta
Para saber cuánto vas a cobrar, lo primero y más importante es comprender cómo se financia y se calcula la pensión pública en el sistema de reparto actual. A diferencia de un sistema de capitalización individual (donde tú ahorras exclusivamente tu dinero en una hucha privada), el sistema público se basa en la solidaridad intergeneracional.
En pocas palabras
- Para saber cuánto vas a cobrar, lo primero y más importante es comprender cómo se financia y se calcula la pensión pública en el sistema de reparto actual.
- La cuantía de tu futura pensión no se decide al azar ni depende únicamente del último sueldo que cobres antes de jubilarte (un error muy común entre los trabajadores).
- Uno de los aspectos más complejos al calcular la pensión son las llamadas lagunas de cotización.
- La fecha en la que decidas colgar las botas tiene un impacto financiero directo e irreversible en tu nómina de jubilado.
- Conocer los fundamentos del sistema y los factores que mueven la balanza es el paso inicial indispensable para tomar el control de tu futuro.
En este artículo
- El pilar fundamental: Entendiendo el sistema de pensiones
- Los factores determinantes: ¿Qué se tiene en cuenta para la cifra final?
- ¿Cómo influyen las lagunas de cotización y los tramos temporales?
- El impacto de la edad de jubilación: ¿Conviene jubilarse antes o después?
- Próximos pasos en tu planificación financiera
- El peso de la cotización y los coeficientes correctores
- Herramientas institucionales y simulación digital personalizada
- Estrategias complementarias para asegurar tu bienestar financiero
- Toma el control de tu futuro hoy
Esta es, sin duda, la pregunta del millón. Y la respuesta no es un número fijo que se aplique por igual a todos los ciudadanos, sino una ecuación compleja pero descifrable.
El pilar fundamental: Entendiendo el sistema de pensiones
Para saber cuánto vas a cobrar, lo primero y más importante es comprender cómo se financia y se calcula la pensión pública en el sistema de reparto actual. A diferencia de un sistema de capitalización individual (donde tú ahorras exclusivamente tu dinero en una hucha privada), el sistema público se basa en la solidaridad intergeneracional. Esto significa que las cotizaciones que los trabajadores en activo pagan hoy a la Seguridad Social son las que sirven para abonar las pensiones de los jubilados actuales.
Cuando llegue tu momento, serán las generaciones futuras quienes sostengan tu pensión. Por este motivo, la cuantía que percibirás no depende de lo que tú hayas ahorrado individualmente de forma estricta, sino de una serie de parámetros legales y laborales acumulados a lo largo de tu trayectoria profesional:
El tiempo cotizado: Los años exactos que has estado dado de alta en la Seguridad Social.
La base de regulación: El promedio de tus salarios durante un periodo determinado previo a la jubilación.
La edad de jubilación: El momento cronológico en el que decides retirarte del mercado laboral en relación con la edad legal ordinaria.
Los factores determinantes: ¿Qué se tiene en cuenta para la cifra final?
La cuantía de tu futura pensión no se decide al azar ni depende únicamente del último sueldo que cobres antes de jubilarte (un error muy común entre los trabajadores). El cálculo responde a una fórmula matemática regulada por la ley, donde entran en juego los siguientes elementos críticos:
A. La vida laboral y los años cotizados
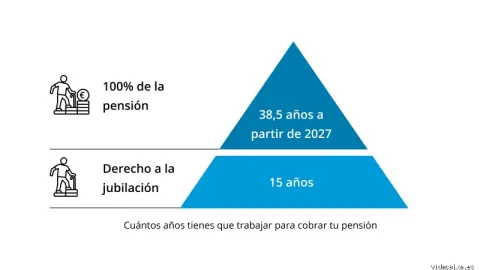
El requisito temporal es la primera barrera de acceso. Para tener derecho a una pensión contributiva de jubilación, se exige un período mínimo de cotización (por lo general, un mínimo de 15 años, de los cuales al menos 2 deben estar comprendidos dentro de los 15 años anteriores a la jubilación).
Sin embargo, alcanzar el mínimo no significa cobrar el 100%. Para obtener el porcentaje máximo de la pensión, el número de años exigidos varía según la normativa vigente y el año en curso, aumentando progresivamente para adaptarse a la mayor esperanza de vida.
B. La base reguladora (el promedio de tus bases de cotización)
La Seguridad Social no mira lo que has ganado en toda tu vida, sino las bases de cotización correspondientes a un período determinado de los últimos años trabajados.
Se suman las bases de cotización de ese periodo.
Se divide el total entre el número de meses correspondientes aplicando los coeficientes correctores oportunos para reflejar el efecto de la inflación.
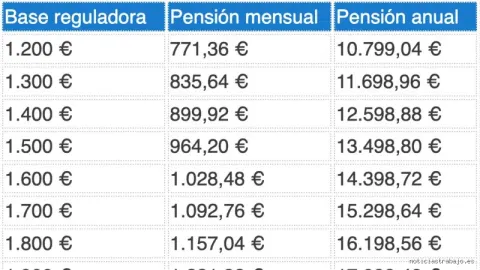
El resultado es la base reguladora, que actúa como la base sobre la cual se aplicarán los porcentajes según tus años cotizados.
¿Cómo influyen las lagunas de cotización y los tramos temporales?
Uno de los aspectos más complejos al calcular la pensión son las llamadas lagunas de cotización. ¿Qué ocurre si en algún momento de tu vida laboral te quedaste en el paro sin prestación, o estuviste períodos sin cotizar?
El sistema cuenta con mecanismos de integración de lagunas para los meses en los que no existió obligación de cotizar.
Generalmente, estos periodos sin cotización se rellenan con la base mínima de cotización vigente en cada momento, aunque existen excepciones para determinados colectivos (como los trabajadores por cuenta ajena frente a los autónomos).
Estas lagunas pueden reducir notablemente la base reguladora final, por lo que es vital revisar periódicamente el historial laboral para detectar posibles errores u omisiones.
El impacto de la edad de jubilación: ¿Conviene jubilarse antes o después?
La fecha en la que decidas colgar las botas tiene un impacto financiero directo e irreversible en tu nómina de jubilado. La normativa establece una edad legal ordinaria de jubilación que va aumentando de forma paulatina.
Jubilación anticipada: Si decides retirarte antes de la edad legal (ya sea de forma voluntaria o involuntaria por despido o reestructuración empresarial), la Seguridad Social aplica coeficientes reductores. Esto significa que tu pensión sufrirá un recorte porcentual permanente por cada trimestre o mes que adelantes tu salida del mercado laboral.
Jubilación retrasada: Por el contrario, si decides prolongar tu vida laboral más allá de la edad ordinaria, el sistema te premia con incentivos en forma de un porcentaje adicional de aumento sobre tu pensión, una cantidad a alzada por cada año cotizado de más, o una combinación de ambas opciones.
Próximos pasos en tu planificación financiera
Conocer los fundamentos del sistema y los factores que mueven la balanza es el paso inicial indispensable para tomar el control de tu futuro. Sin embargo, la teoría debe traducirse en datos concretos y personalizados.
Nota de experto: No dejes para el último año de tu vida laboral la tarea de revisar tu situación en la Seguridad Social. Cuanto antes conozcas tus números, mayor margen de maniobra tendrás para optimizar tu pensión.
El peso de la cotización y los coeficientes correctores
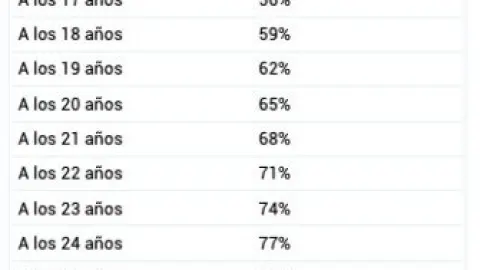
El sistema contributivo establece un umbral de acceso inicial: con un mínimo de 15 años cotizados ya se adquiere el derecho constitucional a percibir una pensión de jubilación, la cual se fijará inicialmente en el 50% de la base reguladora.
A partir de ese suelo legal, cada mes adicional de cotización suma de forma progresiva al porcentaje final. Alcanzar el 100% de la base reguladora exige cumplir con los requisitos temporales exigidos por la legislación vigente, los cuales aumentan de manera paulatina. Además, es fundamental tener en cuenta los coeficientes reductores o bonificaciones si decides alterar la fecha de tu retiro:
Jubilación Anticipada: Demorar voluntariamente la salida del mercado laboral o verse obligado a un cese involuntario modifica drásticamente el montante final a través de coeficientes mensuales que penalizan o premian la decisión.
Demora por Retiro Tardío: Continuar trabajando más allá de la edad legal ordinaria aporta incentivos económicos significativos, ya sea mediante un porcentaje adicional anual, una cantidad alzada o una combinación de ambas fórmulas.
Herramientas institucionales y simulación digital personalizada
Afortunadamente, el ciudadano ya no depende exclusivamente de complejos cálculos manuales en papel. Las administraciones públicas ponen a disposición de los trabajadores mecanismos telemáticos sumamente precisos. Acceder a la Sede Electrónica de la Seguridad Social mediante certificado digital, Cl@ve o DNI electrónico permite descargar de forma instantánea el informe de vida laboral y consultar el simulador de jubilación.
Esta herramienta oficial cruza de manera automatizada tus bases de cotización históricas reales, proyecta tus cotizaciones futuras estimando bases similares a las actuales y te muestra una horquilla temporal realista junto con la cuantía estimada que cobrarás mes a mes. Utilizar este recurso de manera periódica —al menos cada cinco años— te otorga el margen de maniobra necesario para corregir desvíos en tu planificación financiera a largo plazo.
Estrategias complementarias para asegurar tu bienestar financiero
Conocer la estimación de la pensión pública revela a menudo una brecha entre el último salario percibido y los ingresos futuros tras el cese laboral (la conocida como tasa de sustitución). Para mitigar esta diferencia y garantizar el poder adquisitivo durante la vejez, los expertos recomiendan diversificar las fuentes de ingresos mediante instrumentos complementarios de ahorro:
"La previsión social complementaria deja de ser un lujo opcional y se transforma en un pilar indispensable de la planificación económica personal a partir de la madurez laboral."
Planes de pensiones privados y PPA: Permiten realizar aportaciones periódicas con ventajas fiscales en el IRPF, canalizando el ahorro hacia carteras de inversión adaptadas al perfil de riesgo y al horizonte temporal de cada individuo.
Inversión inmobiliaria y activos diversificados: El rendimiento procedente de bienes inmuebles en alquiler o carteras de fondos de inversión bien estructuradas actúa como un colchón financiero sólido frente a la volatilidad económica.
Ahorro sistemático automatizado: Destinar un pequeño porcentaje mensual del sueldo actual a productos de bajo riesgo consolida un fondo de emergencia enfocado exclusivamente en la etapa pasiva.
Toma el control de tu futuro hoy
Saber cuánto vas a cobrar al jubilarte no es un ejercicio de adivinación, sino una tarea técnica de recopilación documental, análisis de normativas y uso de simuladores oficiales. Comprender el funcionamiento de las bases de cotización, vigilar los periodos computables y evaluar complementos privados te convertirá en el verdadero gestor de tu calidad de vida futura. Anticiparte a los cambios normativos y revisar tu expediente de forma regular garantiza una transición hacia la jubilación tranquila, segura y económicamente estable.