💶 Dinero y trabajo Empresa y marketing
¿Cuáles son los 7 tipos de costos?
En pocas palabras
- Comenzamos con el clásico intocable: el costo fijo.
- En el otro extremo del espectro tenemos a los costos variables: materias primas, comisiones por ventas, envíos directos.
- Llegamos al terreno donde la contabilidad tradicional empieza a sudar frío: los costos semivariables.
- El quinto tipo de costo fundamental dentro de la contabilidad gerencial y la economía empresarial es el costo de oportunidad.
- El sexto tipo de costo que todo analista financiero debe dominar es el costo hundido.
En este artículo
- La trampa mental de los costos de manual
- Costos Fijos: El mito de la estabilidad inquebrantable
- Costos Variables: La falacia de la proporcionalidad perfecta
- Costos Semivariables (o Mixtos): El monstruo de dos cabezas
- Costos de oportunidad y su impacto en la toma de decisiones estratégicas
- Costos hundidos y costos marginales en la estructura empresarial
- Estrategias avanzadas para la optimización y control integral de costos
<article class="articulo-costos-parte1">
<header>
<p class="subtitulo">Una inmersión profunda en la anatomía financiera de un negocio, donde la teoría de manual choca contra la caótica realidad del mercado.
</header>
<section>
La trampa mental de los costos de manual
Durante décadas, las escuelas de negocios nos han vendido una narrativa tan limpia como inútil: divide tus gastos entre fijos y variables, suma un margen de ganancia arbitrario y observa cómo los beneficios fluyen mágicamente hacia tu cuenta bancaria. Qué ternura. Si el éxito empresarial dependiera exclusiva y sumisamente de una hoja de Excel dividida en dos columnas, el índice de mortandad de las PyMEs rondaría el cero por ciento en lugar de la alarmante realidad que todos conocemos.
La sabiduría convencional —esa que repiten como letanía los consultores recién graduados que jamás han tenido que pagar una nómina a fin de mes— asume que los costos se comportan con la disciplina de un batallón militar. La realidad, por supuesto, se parece más a un mercado persa en hora pico: caótica, impredecible y repleta de matices ocultos que pueden arruinarte antes de que te des cuenta de que tu producto estrella en realidad te está haciendo perder dinero.
En este artículo no vamos a repetir el aburrido catecismo financiero. Vamos a diseccionar los 7 tipos de costos fundamentales que todo gestor, emprendedor o director financiero debe dominar si realmente aspira a entender hacia dónde se va el dinero. Y sí, admitamos desde ya un límite fundamental: ningún modelo taxonómico es perfecto; la contabilidad es un mapa, no el territorio, y ningún mapa puede predecir cada bache imprevisto en la carretera del mercado.
</section>
<section>
Costos Fijos: El mito de la estabilidad inquebrantable
Comenzamos con el clásico intocable: el costo fijo. El alquiler de la oficina, los sueldos del personal administrativo, las suscripciones de software indispensables. La teoría dice que estos costos no cambian sin importar si produces mil unidades o ninguna. Pero aquí es donde entra en juego nuestra primera gran contradicción con la sabiduría convencional: los costos fijos no son verdaderamente fijos a largo plazo; son simplemente costos variables con mala memoria y horizontes de planeación más largos.
Piensa en ello. Si tu producción se dispara un quinientos por ciento, tarde o temprano ese "costo fijo" de la oficina se vuelve insuficiente, obligándote a alquilar un nuevo piso, contratar más personal de supervisión y escalar la infraestructura. Lo que llamamos fijo es, en realidad, una ilusión temporal sujeta a la capacidad instalada.
Implicaciones prácticas para la toma de decisiones
</section>
<section>
Costos Variables: La falacia de la proporcionalidad perfecta
En el otro extremo del espectro tenemos a los costos variables: materias primas, comisiones por ventas, envíos directos. Se supone que suben y bajan de manera estrictamente proporcional al volumen de producción. Si fabricas el doble de zapatos, gastas el doble de cuero. ¿Verdad? Bueno, no necesariamente.
Aquí es donde el mundo real demuestra que las matemáticas puras de los libros de texto pecan de ingenuidad. En la práctica, existen las famosas economías y deseconomías de escala. Cuando compras materia prima a gran escala, tus proveedores suelen ofrecerte descuentos por volumen, haciendo que el costo variable por unidad disminuya a medida que creces. Por el contrario, si dependes de proveedores saturados, la urgencia puede disparar los precios de los insumos, rompiendo por completo la linealidad del modelo.
Desafiando el dogma convencional
Asumir que un costo variable se comporta de forma lineal es una receta segura para calcular mal tu punto de equilibrio. Los descuentos escalonados, la escasez global de suministros y las fluctuaciones cambiarias hacen que el costo variable sea una criatura viva y mutante.
</section>
<section>
Costos Semivariables (o Mixtos): El monstruo de dos cabezas
Llegamos al terreno donde la contabilidad tradicional empieza a sudar frío: los costos semivariables. Estos son aquellos gastos que contienen una componente fija obligatoria (un cargo básico por estar conectado o disponible) y una componente variable que aumenta según el nivel de uso.
El ejemplo clásico es la factura de electricidad de una planta de manufactura: pagas una tarifa fija mensual por el mero derecho de estar enganchado a la red eléctrica, y luego un cargo adicional por cada kilovatio-hora consumido al poner las máquinas a marchar a toda potencia.
¿Por qué son tan peligrosos? Porque ignorarlos o tratarlos simplistamente como fijos o variables distorsiona por completo el análisis de márgenes. Si un gerente no sabe separar con precisión quirúrgica qué parte de esa factura corresponde al funcionamiento operativo real y qué parte es un costo de estructura inevitable, tomará decisiones erróneas sobre qué productos potenciar y cuáles descontinuar.
</section>
<div class="nota-autor">
Ninguna clasificación sobrevive intacta al contacto con la estrategia competitiva a largo plazo.
</div>
</article>
Costos de oportunidad y su impacto en la toma de decisiones estratégicas
Qué es el costo de oportunidad y cómo calcularlo
El quinto tipo de costo fundamental dentro de la contabilidad gerencial y la economía empresarial es el costo de oportunidad. A diferencia de los costos fijos o variables, que representan salidas reales de dinero o consumo de recursos tangibles, el costo de oportunidad es un concepto abstracto pero de vital importancia para la gerencia moderna. Representa el beneficio al que se renuncia al tomar una alternativa y rechazar otra. En términos sencillos, es aquello a lo que se dice que sí de forma implícita al elegir un camino determinado sobre sus alternativas viables.
Para calcular y evaluar correctamente el costo de oportunidad, los directores financieros deben analizar todas las opciones disponibles antes de asignar recursos escasos como capital humano, tiempo o presupuesto de inversión. Por ejemplo, si una empresa decide utilizar un local propio para abrir una nueva sucursal en lugar de alquilarlo a un tercero, el costo de oportunidad equivale al valor de la renta mensual que se está dejando de percibir. Este valor no aparece en los estados financieros tradicionales bajo los principios contables generalmente aceptados, sin embargo, es indispensable incluirlo en los análisis de viabilidad de proyectos para obtener una perspectiva económica real y evitar decisiones sesgadas.
Aplicación práctica en la asignación de recursos corporativos
La correcta comprensión de los costos de oportunidad permite a las organizaciones optimizar la asignación de presupuestos y maximizar la rentabilidad sobre el capital invertido. Cuando una compañía dispone de un millón de dólares y decide invertirlo en el desarrollo de una nueva línea de productos, el costo de oportunidad incluye los rendimientos financieros que ese mismo millón habría generado si se hubiera colocado en instrumentos de renta fija o en la expansión de un mercado existente con menor riesgo asociado.
Costos hundidos y costos marginales en la estructura empresarial
La trampa de los costos hundidos en la gestión de proyectos
El sexto tipo de costo que todo analista financiero debe dominar es el costo hundido. Un costo hundido es aquel gasto que ya se ha realizado en el pasado y que no puede recuperarse bajo ninguna circunstancia, independientemente de las decisiones futuras que se adopten. El error más común en la administración de empresas es permitir que los costos hundidos influyan en las decisiones actuales o futuras. En economía y finanzas corporativas, existe una regla de oro inquebrantable: los costos hundidos son irrelevantes para la toma de decisiones racionales.
Para ilustrar este fenómeno, imaginemos que una empresa de software ha invertido quinientos mil dólares en el desarrollo de una aplicación móvil que, a mitad del proceso, muestra claramente que no tendrá demanda en el mercado debido a cambios tecnológicos imprevistos. Terminar el desarrollo requerirá otros cien mil dólares adicionales. Si la gerencia decide continuar únicamente porque ya se han gastado quinientos mil dólares, está cometiendo la falacia del costo hundido. Los quinientos mil dólares ya no existen ni se recuperarán; la decisión correcta debe basarse estrictamente en si los cien mil dólares adicionales generarán un valor superior a su costo, ignorando por completo el pasado financiero del proyecto.
El análisis del costo marginal en la producción a escala
El séptimo y último tipo de costo esencial en el análisis económico es el costo marginal. Este indicador mide el incremento en el costo total de producción que resulta de fabricar una unidad adicional de un bien o servicio. El costo marginal es la herramienta por excelencia para determinar el nivel óptimo de producción y fijación de precios en mercados competitivos.
Matemáticamente, el costo marginal se obtiene derivando la función de costo total respecto a la cantidad producida, o calculando la variación del costo total dividida entre la variación de la cantidad. En las etapas iniciales de producción, gracias a las economías de escala y la especialización laboral, el costo marginal suele disminuir. No obstante, a medida que la planta se acerca a su capacidad máxima, los rendimientos marginales decrecientes hacen que el costo marginal aumente de forma exponencial debido al desgaste de maquinaria, el pago de horas extra y las ineficiencias operativas. Conocer con precisión el costo marginal permite a los directivos saber exactamente en qué punto exacto la producción deja de ser rentable, maximizando así el margen de contribución global de la empresa.
Estrategias avanzadas para la optimización y control integral de costos
Metodologías modernas de gestión de costos
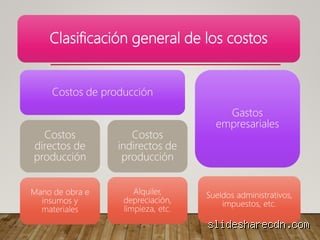
Una vez comprendidos los siete tipos de costos que conforman la arquitectura financiera de cualquier organización, fijos, variables, directos, indirectos, de oportunidad, hundidos y marginales, el siguiente paso lógico es implementar metodologías efectivas de control y reducción de gastos sin comprometer la calidad del producto ni la satisfacción del cliente. Hoy en día, las empresas líderes del mercado global han dejado atrás los modelos tradicionales de contabilidad de costos para adoptar enfoques más dinámicos y orientados al valor.
Entre las metodologías más destacadas se encuentra el Costeo Basado en Actividades, conocido internacionalmente como ABC, el cual permite asignar los costos indirectos de manera mucho más precisa identificando las actividades específicas que consumen recursos dentro de la cadena de valor. Asimismo, la implementación de filosofías de manufactura esbelta ayuda a eliminar sistemáticamente los siete grandes desperdicios operativos, tales como sobreproducción, tiempos de espera, transporte innecesario, exceso de inventario, movimientos improductivos, defectos y sobreprocesamiento.
Monitoreo continuo mediante indicadores clave de rendimiento
La gestión de costos no debe concebirse como un ejercicio anual de recorte presupuestario, sino como un